搜索结果 教皇選挙
教皇選挙 贴吧
一个关键词就是一个贴吧,路径全站唯一。
用户
未找到
包含 教皇選挙 的推特

联合国人权事务高级专员图尔克批评AI开发集中在少数公司手中,他认为,为防止失控,建立有约束力的保障,各国必须就管控红线达成一致。
他说,“我们必须在为时过晚之前,就人工智能相关的安全保障,建立具有约束力的保证。” 各国必须就共同的“红线”达成一致。
这位联合国人权事务高级专员,尤其批评人工智能开发集中在少数公司手中。图尔克说,少数人对人工智能拥有几乎无限的权力,“而我们却不断被告知,人工智能拥有难以想象的计算能力”。“他们在谈论自由,但仔细观察就会发现,这不过是滥用我们数据的自由。”
目前,强大的AI系统的开发,主要由少数几家公司主导。领先的人工智能服务提供商如 OpenAI、Anthropic 和 Google,中国的 DeepSeek、 和 Moonshot也位居前沿。
图尔克宣布,他将在未来几天内,向各人工智能公司发出书面要求,敦促他们立即加强安全措施。他认为,开发者所在国的政府,也必须参与制定具有约束力的限制措施。此外,业内还需要在安全问题上,开展更紧密的合作。
图尔克还提到在测试过程中失控的现象。他说:“如果人工智能能够突破测试环境,或者勒索开发者以阻止自己被关闭,那么它就过于强大了。”
他显然是在暗示几家人工智能公司进行的安全测试。今年7月,OpenAI报告称,其智能体在一次测试中独立完成了互联网连接,之后攻击了 Hugging Face平台。该事件引发人们要求出台更严格安全措施。不会后,Anthropic 和 Meta 均报告了类似的事件。
在联合国内部,图尔克并非唯一提出类似要求的人。联合国秘书长古特雷斯在今年7月份就呼吁对人工智能进行国际协调监管。古特雷斯当时发出警告称,“这项技术能够重塑经济、改变工作世界、影响选举并改变安全格局,其发展速度之快,连开发者都难以跟上。”
联合国以外的警告,也指向人工智能可能带来的深远风险。教皇利奥十四世今年5月就人工智能发表了一份通谕。OpenAI首席执行官奥特曼(Sam Altman)也警告道,人工智能存在毁灭人类的风险。
在国际层面,目前对人工智能的监管力度存在分歧。为应对这项技术,欧盟通过了《人工智能法案》。
美国则采取了更为谨慎的做法。根据所谓的“卡罗莱纳原则”,各国应避免制定新的、全面的AI法律,而是针对新的应用场景制定规则。
华盛顿称,中国已经签署了这些原则。美国和中国,正在为在人工智能领域占有领先地位进行着激烈竞争。
显示更多


从世界历史中学习金融:看完你会比90%的人更懂金融!
金融从来不是孤立的钱的游戏,
本质就是人性逐利冒险与文明规则约束的千年博弈。
人性要逐利冒险,文明要立规矩防混乱,
正是两者不断拉扯,才长出了今天我们熟悉的金融世界。
其实咱们现在天天纠结的:
该不该买股票?
利率涨了怎么办?
本质和几千年前古人遇到的问题一模一样:
借粮食怕还不上,就像现在怕房贷断供;
想多赚点利息,就像现在想靠理财增值。
金融的源头,本来就是人性的真实需求,加上文明为了满足需求搭起的规则框架。
今天我们就顺着时间线,把这场跨越千年的博弈理清楚。
01)金融的起源:信用从泥板里诞生,规则从约束贪婪开始
很多人都觉得一定是先有货币,才有金融。但事实真的如此吗?请看以下这张图,这是公元前2800年美索不达米亚苏美尔文明泥板上的借据——核心两个字:信用。
那时候两河流域还没发明像样的货币,但苏美尔人已经把借贷关系刻在泥板上了。比如一块出土泥板清楚写着:「普兹拉姆从太阳神沙马什那里领了三巴舍克勒白银,收货时连本带利还,利率百分之二十」。
为什么选泥板?因为黏土在当地遍地都是,烧硬了能保存几千年,相当于我们今天的合同——就算双方翻脸,旁人看泥板也能说清谁欠谁。这就是最早的信用凭证:金融的起点从来不是钱生钱,而是「我信你能还,咱们留个证据」。而且泥板上不仅记账,还写清楚了违约规则:还不上就用小麦抵押,实在还不上就当三年奴隶——从一开始,信用就和规则绑在了一起。
只靠熟人信任和简单约定,应付不了复杂情况,总有人把利息抬得离谱,逼得借债人卖儿卖女,整个社会都会乱套。于是文明出手定规矩,就有了我们熟悉的《汉谟拉比法典》——这其实是人类最早的金融监管法。
公元前1750年的古巴比伦,法典专门给借贷定了红线:借谷物,利率上限是33.3%;借白银,利率上限是20%;谁敢超收,直接没收他借出去的东西。为什么定这么严?当时美索不达米亚人爱喝啤酒,40%的小麦都用来酿酒,如果高利贷把农民逼得种不出小麦,不光没酒喝,整个社会的粮食供应都要出问题。所以规则的意义从来不是扼杀金融,而是保护信用不被贪婪破坏,让借贷能长久做下去。
到了古希腊,金融又长出了新玩法——期权的雏形。哲学家泰勒斯其实是个隐藏的金融高手:有一年他通过天文观测,预判来年橄榄会大丰收,就提前付了定金,锁定了当地所有橄榄榨油机的未来使用权。等真的丰收,农民们都要榨油,只能从泰勒斯手里租机器,他一下子赚得盆满钵满。
这操作放到今天就是标准的期权:用少量定金锁定未来资源,按约定条件交易,本质和我们现在买期货期权没区别,支撑这笔交易的核心还是信用——泰勒斯信农民会履约,农民信泰勒斯会付定金。
说到这里我们再想「利息」的起源,其实特别实在:苏美尔语把利息叫「moss」,埃及语叫「ms」,都和「声誉」挂钩;日语里利息的词源,本意是「子嗣带来的利益」。这不是古人浪漫,而是本质就是:借出去一头牛,明年可能多一头牛犊;借出去一袋小麦,明年能多收半袋。利息本来就是对出借方「信用风险和机会成本的补偿」,你帮了我,我得让你不吃亏——这本身就是最朴素的规则。
所以金融的源头其实很清楚:信用是地基,没有信任,没人愿意把钱或东西借出去;规则是承重墙,没有规矩,贪婪会把整个信用体系拆塌。
02)中世纪金融:禁令下的博弈,逼出更灵活的创新
等到了中世纪的欧洲,这套「信用+规则」的逻辑突然被打乱了——基督教直接出台利息禁令:说「时间是上帝的,收利息就是赚上帝的钱」,给刚发展起来的金融套了个紧箍咒。
但规矩是死的,人要做生意要谋生,金融总能绕着禁令找活路,反而在道德枷锁和现实需求的拉扯里,催生出了更灵活的金融玩法。
我们先看看这个禁令有多严:公元325年尼西亚会议就规定,神职人员不能放贷收息;过了500年,到850年直接加码:放贷的人直接逐出教门。可现实呢?国王要打仗,商人要运货,农民要种庄稼,谁都有急用钱的时候。12世纪的意大利,商人运丝绸从威尼斯到布鲁日,光成本就要几千金币,自己拿不出只能借,禁令再严,也不能眼睁睁看着生意黄了。
所以第一个妥协的,反而是出台禁令的教会。1215年第四次拉特朗大公会议上,教会松口了:「要是借债人逾期不还,收点罚金,不算利息」——这其实就是换个说法,本质还是补偿出借人的损失。后来更直接,你放贷赚了钱,买张赎罪券就能免罪,变相承认了利息的存在。甚至教皇克雷芒七世出身的美第奇家族,直接发行教廷公债,每年付10%的利息——毕竟教会要盖教堂、养神职人员,也需要钱。再严的道德禁令,遇到真实的资金需求,也得给现实让路。
那普通人借钱找谁呢?犹太人成了这个领域的主力军。犹太教规矩里有一条:「借给弟兄不能收利息,但借给外邦人可以」。中世纪的欧洲,犹太人是少数群体,不能买土地,不能当公务员,只能靠商业谋生,放贷就成了他们的主要活路——不是犹太人天生爱做高利贷,是规则把他们逼到了这个领域。莎士比亚《威尼斯商人》里的夏洛克,原型就是中世纪的犹太放贷人,他要一磅肉的极端约定,其实也是无奈:犹太人没有土地做担保,只能靠这种极端方式保障自己的本金。
伊斯兰世界的玩法更聪明:伊斯兰教也禁止收利息,但商人想出了「贸易差价」的办法——我帮你买一批香料,你卖掉再给我钱,我多收的服务费,其实就是变相利息;他们还早早搞出了汇票,商人在开罗买货,不用带沉甸甸的金币,开张汇票到巴格达就能兑钱,比欧洲早了好几百年。没办法,横跨欧亚非的商路需要便捷的支付工具,禁令反而倒逼出了更聪明的创新。
除了这些玩法,中世纪还给金融打下了两个关键的技术基础:一个是斐波那契把阿拉伯数字引入欧洲,写了《计算之书》,替代麻烦的罗马数字,算清复杂生意账;另一个是卢卡·帕乔利发明了复式簿记,一笔生意有借必有贷,赚了多少欠了多少一目了然。这看似是数学和会计的小事,其实是金融的基础设施——只有算清账,商人才能攒下信用,才能聚集更多资本做大事。
所以你看,中世纪的金融没被禁令打死,反而在博弈里攒下了一身新本事:有了变相收息的办法,有了跨区结算的汇票,还有了算清账的工具。这些积累都不是白费的,等大航海时代来了,要给哥伦布的探险凑大钱,这些本事正好派上了用场。
03)大航海时代:资本的地理冒险,改变了整个世界结构
大航海时代探险家们敢闯大洋,从来不是只靠勇气,背后是资本在赌一把——赌新航线能带来比陆地贸易高几十倍的利润,这就是一场资本的地理大冒险:敢花钱、敢担风险,为的是赚别人赚不到的差价。
这场冒险最大的诱饵,就是现在我们习以为常的胡椒。在16世纪的欧洲,胡椒比黄金还金贵:欧洲吃的胡椒都从印度东南亚运,中间经过伊斯兰商人好几手倒卖,每过一次价格翻一倍,到欧洲内陆,价格已经是产地的十倍,普通农民根本吃不起。所以商人都琢磨:要是能绕开中间商,直接从产地运,利润不就全归自己了?开辟新航线的需求,本质就是资本想赚差价的需求——没有高利润诱惑,谁也不会拿大笔钱赌远洋航行。
那钱从哪来?我们都熟的哥伦布,其实就是一个找投资的「连续创业者」:一开始找葡萄牙国王,人家觉得他算错了航线,不投;又找法国贵族,人家也不感兴趣;最后磨了西班牙伊莎贝拉女王好几年,还承诺找到新陆地,西班牙分一半收益,女王才咬牙拿出钱。这不就是现在创业公司融资的样子吗?创始人画饼,投资方看收益评估风险,最后才掏钱;而且哥伦布还特别懂「定制方案」:跟西班牙说能找到亚洲捷径,跟法国说能发现新金银产地,这套看人下菜碟的融资逻辑,放到现在风投圈也不过时。
新航线打通之后,资本带来的连锁反应,直接改变了欧洲的社会结构。最典型的就是「白银引发的价格革命」:1545年西班牙人在美洲发现波托西银矿,之后大量白银顺着航线流回欧洲,1595年美洲出口商品里95%都是白银。这么多白银突然涌入,欧洲物价直接涨了四倍——原来一个金币能买一百斤小麦,现在只能买二十五斤。
这一下子就冲击了旧秩序:靠固定地租吃饭的封建主惨了,收的地租还是老价钱,却买不到原来多的东西,慢慢就破产了;商人却赚翻了,用白银进货再高价卖出,差价越赚越大。资本就这么悄悄完成了社会结构洗牌:旧贵族退场,新商人崛起,资本开始主导社会财富分配,这就是大航海给文明带来的最深刻改变。
还有个有意思的小细节:我们现在说「美元」,其实根子能追溯到这场大航海。美洲白银发现之前,欧洲有个「泰勒银币」,用波西米亚山谷的白银铸造,成色足分量准,成了欧洲通用货币。后来这个银币传到西班牙叫「dolara」,传到英国变成「dollar」,几百年后传到美国就成了「dollar」也就是美元,甚至我们人民币的「元」,日元的「円」,都和这个银币有关系。货币从来不是凭空造出来的,都是跟着资本和贸易走的,大航海把银币带到全世界,也为后来的全球货币体系埋下了种子。
当然,这场冒险从来不是稳赚不赔:投资的船队遇到风暴沉了,钱全打了水漂;囤白银赌涨价,结果白银太多价格跌了,反而亏了本——这和现在的风险投资一模一样,高收益必然带高风险,资本愿意冒这个险,只是因为一旦成功,收益能翻几十倍。
大航海能成,本质就是中世纪金融经验的升级:复式簿记能帮商人算清远洋贸易的成本利润,汇票能不用带金币就完成跨洲结算,甚至中世纪的放贷逻辑都用来给船队融资。这些攒了几百年的基本功,才是资本敢闯大洋的底气。但远洋贸易成本越来越高,一趟下来成本是中世纪陆地贸易的十倍,单靠几个商人凑钱根本扛不住,还得有新的组织形式,把很多人的钱聚起来,还能分摊风险——于是,改变现代金融的两个发明就登场了:股份制公司和证券交易所。
04)现代金融基石:公司和交易所,是资本的双刃剑
荷兰人拿出的两个发明——荷兰东印度公司和阿姆斯特丹交易所,被板古敏彦称为「资本的双刃剑」:一边解决了「聚钱+分摊风险」的大问题,让大航海能规模化推进;另一边,也催生出人类第一次全民投机泡沫,告诉我们:再好的制度,也挡不住人性的贪婪。
荷兰东印度公司最核心的制度突破,就是有限责任。在这之前,欧洲的公司基本都是无限责任:你投100吨开公司,万一船沉了欠了500吨债,你得卖掉房子田地凑钱还债,一次投资就赌上全部身家,谁敢轻易投?所以那时候要么是家族小生意,要么是国王特许的垄断商,做不大。
但荷兰东印度公司不一样:明确规定股东只以出资额为限承担风险,你投100吨,最多亏100吨,不用卖房子还债。就这一条,彻底改变了资本的态度:原来只有大富豪敢投资,现在普通工匠、店主都愿意拿出积蓄——反正亏了也不影响生活,赚了能分远洋贸易的利润。公司成立的时候一下子募集了650万荷兰盾,是当时英国东印度公司的十倍,没有有限责任根本凑不齐这么多钱。
它还有个更绝的设计:不按单次航海结算,做长期事业。原来的贸易公司,一趟航海回来就分钱散伙,下一趟再重新凑钱;荷兰东印度公司直接把21年的航海计划打包成长期项目,股东的钱能一直用在开辟据点、垄断贸易上,就像现在的长期基金,能做需要长期投入的大事——建商馆、控制航道,这些都不是一次航海能搞定的。也正因为事业长期稳定,股票才有了交易价值,这就为交易所诞生埋下了伏笔。
阿姆斯特丹交易所的作用,就是给资本找了个公开流动的「菜市场」:东印度公司的股东急用钱,想把股票换成现金,不用挨家挨户问,直接去交易所卖就行。这个交易所不止交易股票,还能做期货、期权:有人觉得明年胡椒涨价,就提前约定价格买东印度公司股票;有人怕股票跌,就花点钱锁定下跌风险;甚至连盐渍鲱鱼都能做期货,鱼还没捞,就先把未来的鱼卖掉,和现在农民提前卖粮食锁定价格逻辑一模一样。
但制度的另一面很快就露出来了——郁金香泡沫。17世纪30年代,荷兰人疯狂炒作郁金香球根:普通球根能卖几十吨,稀有品种「总督」球根能卖两万吨,相当于一个工匠十年的工资。为什么会炒成这样?有限责任让普通人也能进场投机,交易所让球根交易和股票一样方便,大家根本不关心郁金香能不能开花,只关心下一个人会不会出更高价买。结果1637年2月,球根价格突然崩盘,很多人早上还以为能靠球根发财,晚上就血本无归。
这就是泡沫的本质:当制度让交易变得太容易,人性的从众和赌性就会被无限放大,最后把资产价值炒成空中楼阁。不过这场泡沫也不是全没意义:它让人们意识到,光有聚钱的制度不够,还得有防炒作的规则——后来荷兰政府开始限制无实物交割的期货交易,就像现在监管裸卖空一样。而且东印度公司的股票没受太大影响,因为它有真实的胡椒贸易利润支撑——这也告诉我们,有真实收益支撑的资产,才经得起泡沫的考验。
公司和交易所解决了「资本怎么聚、怎么流动」的问题,但还有两个大风险没人扛得住:国家要打大仗,动辄几百万英镑,国王自己掏不起;商船出海,万一沉了被抢了,船主一辈子家底就没了。单个机构和个人扛不住这么大的风险,就需要能把风险拆碎分摊的新工具——于是,国债和保险就诞生了。
05)风险分摊神器:国债和保险,把大风险拆给所有人
国债和保险的核心逻辑其实一句话:不消灭风险,而是把风险拆成小块,卖给很多人——国家把战争风险分给成千上万投资者,船主把海上风险分给成百上千投保人,这就是金融最聪明的「风险分摊术」。
先说说国债:本质就是国家学会了「靠谱借钱」。在这之前,欧洲国王借钱就是一锤子买卖:打赢了可能还点,打输了直接赖账。1672年英国国王查理二世欠了金匠银行家一大笔钱,直接宣布不还,好多银行家直接破产——所以那时候没人敢给国王借钱,谁愿意把钱借给一个说赖账就赖账的人?
直到1688年英国光荣革命,议会通过《权利法案》,明确国王不能随便征税,也不能随便赖账,国债才真正有了信用。法案写得清楚:没议会同意,国王不能征税——这就意味着国债的还款来源有了保障,不是国王一句话就能改的。1692年英国出台专门的国债法,把原来国王的私债,变成了国家欠所有人的钱,还发明了「统一公债」:没有偿还期限,每年固定付利息,想变现随时能在交易所卖掉。
这下一下子就不一样了:原来投资者怕国王赖账不敢买,现在知道有议会担保,还能随时卖,纷纷掏钱买。英国国债从1739年的4400万英镑,涨到1816年的7亿英镑,全靠这套靠谱规则。国家把战争风险变成了「每年拿利息」的投资机会,投资者自然愿意接。而且设计还特别灵活,曾经发行过「彩票型国债」:买100英镑国债,不光每年拿利息,还能抽奖中额外奖金,一下吸引了很多普通民众,街边面包师都愿意拿出积蓄买,国家轻轻松松就凑够了军费——背后逻辑很简单:风险越大,就要给投资者越多甜头,大家才愿意一起扛。
再看保险:本质就是把「小概率大风险」,变成「大概率小支出」。最早的海上保险雏形古希腊就有了:船主借钱买货,约定船安全到港就还本金加利息,要是船沉了就不用还——其实就是用高利息买风险保障,只是没形成正规制度。真正把保险做成生意的,是伦敦的劳埃德咖啡馆。
1687年爱德华·劳埃德开了这家24小时咖啡馆,水手、船主、商人都爱来这歇脚,慢慢就有人在这「赌船」:船主花点钱,找几个有钱人约定,船安全到了,钱归有钱人;船沉了,有钱人赔船主钱——这些签字画押的有钱人,就是最早的承保人,这就是现在劳合社的前身。那时候承保人要承担无限责任,船沉了得卖房子赔钱,但还是有人愿意干,因为大多数船都能安全到港,保费攒下来就是稳赚的。
这就是保险的本质:大多数人没出事,他们的保费就用来补偿少数出事的人,大家一起扛住单个扛不动的风险。后来保险还扩展到了人寿:苏格兰的牧师们看到同事早逝后妻儿没人养,就搞了「苏格兰寡妇基金」,大家每年交一点钱,有人去世就从基金里拿钱给遗属;他们还聪明地用了哈雷生命表,算清楚平均多少牧师会去世,每年该交多少钱——这就是最早的保险精算,让保险从「凭感觉凑钱」变成「靠数据定价」。
不管是国债还是保险,核心都是「信任+规则」:国债靠议会担保、税收兜底,保险靠精算数据、契约精神,少了哪一样都玩不转。但随着战争规模变大,贸易范围变广,资本永远会跟着「安全+信用」走,金融中心也就开始慢慢转移——从阿姆斯特丹到伦敦,再从伦敦到纽约,每一次转移都是一场信用的较量。
06)金融中心迁徙:资本永远选择最有安全感的地方
金融中心的转移从来不是靠军队抢来的,是资本用脚投票选出来的:谁能给资本安全感,谁能守住还钱的规矩,资本就去谁那里。
第一个转折点,是阿姆斯特丹的衰落。17世纪阿姆斯特丹本来是全球金融心脏,东印度公司股票在这交易,霍普商会能帮瑞典、俄罗斯发国债,但拿破仑战争打碎了一切:拿破仑要征重税,还要把荷兰的黄金运去法国充军费——资本最怕什么?怕被强征、怕没保障。于是阿姆斯特丹的商人连夜打包资产,有的去伦敦,有的去汉堡;1806年阿姆斯特丹交易所交易量,只剩原来的十分之一——没了资本信任,再繁华的金融中心也会变成空城。
接着就是伦敦崛起,它赢就赢在靠谱的规矩和安全的环境。拿破仑战争期间,英国一边打仗,还能让资本安心:第一,英国有统一公债,不管战争打得多凶,每年利息从不拖欠,投资者知道买了不会亏;第二,英镑和黄金稳定兑换,拿着英镑在哪都能换成黄金,比法国法郎靠谱太多;最关键的是,英国议会管住了国王的手,《权利法案》明确国王不能随便赖账,这比任何军事威慑都管用。1803年拿破仑要卖路易斯安纳给美国,美国拿不出1500万美元,最后还是英国的巴林商会帮忙发行债券凑齐了钱——连法国的交易都要靠伦敦资本,伦敦的金融中心地位,还有谁能抢?
但伦敦的地位,最终还是被两次世界大战打垮了。一战之后,英国为了筹军费,卖了海外资产还欠了美国一大笔钱,从债权国变成了债务国;二战的时候,伦敦被德国轰炸,交易所好几次停市,资本怕被炸没,纷纷跑到纽约。纽约道琼斯指数在战争期间涨了近一倍,伦敦股票市值跌了一半。1944年布雷顿森林会议一开,美元和黄金挂钩,其他货币和美元挂钩,伦敦彻底失去了金融主动权——不是英国不想争,是战争耗光了它最核心的「安全+信用」,这两个恰恰是资本最看重的东西。
而纽约呢?两次世界大战都没烧到本土,还靠帮各国发债积累了信用,布雷顿森林体系又给了美元世界货币的地位,自然就接住了金融中心的接力棒。但掌握主动权不是一劳永逸,纽约成为中心后,现代金融很快就陷入了「规则防贪婪,贪婪破规则」的循环,一次次引发动荡。
07)现代金融的循环:规则永远在给贪婪补课
从布雷顿森林体系崩溃,到日本泡沫经济,再到2008年金融危机,本质都是同一场博弈:规则想给资本划红线,贪婪却总在找漏洞,每次博弈过后,要么是体系动荡,要么是规则升级。
布雷顿森林体系是现代金融第一次认真建规则:1944年四十四个国家约定,美元跟黄金挂钩,其他货币跟美元挂钩,固定汇率做生意,避免二战前汇率乱涨乱跌,让国际贸易安稳发展。结果才运行20多年,就被美国的贪婪打破了:美国为了打越战,搞「伟大社会」福利,印了太多美元,黄金储备根本不够兑换;其他国家拿着美元要换黄金,美国拿不出来,1971年尼克松直接宣布美元和黄金脱钩,布雷顿森林体系一下子就崩了。之后汇率自由浮动,通胀起来,石油输出国因为美元贬值,直接把油价涨了三倍,第一次石油危机就来了——这就是第一个回合:规则想绑定美元信用,美国为了自身利益突破规则,留下烂摊子给全世界收拾。
再看80年代日本泡沫经济,就是典型的「规则跟不上贪婪」。1985年广场协议后日元被迫升值,日本出口不好做,政府就放水降利率,鼓励大家借钱。这下贪婪直接冒头:企业拿着低息贷款不搞实业,全都去炒股炒房;普通人觉得房价只会涨,砸锅卖铁买房;银行也不管风险,有土地担保就放贷。那时候东京的房价能买下整个美国,日经指数从1985年的12000点,涨到1989年的38915点,所有人都觉得泡沫不会破。但日本政府那时候根本没跟上规则:没限制房地产抵押融资,也没管企业脱实向虚,等想加息降温的时候,泡沫已经太大了。1990年股价房价一起崩,日本陷入了「失去的二十年」——这告诉我们,规则要是滞后于贪婪,哪怕是经济强国,也会栽大跟头。
到2008年金融危机,就是「贪婪钻了规则的漏洞」。美国银行把次级贷款打包成次贷债券,还找评级机构给这些高风险债券评AAA级,卖给全世界投资者;银行明明知道这些贷款会坏账,还是拼命放拼命卖,因为卖出去就能赚手续费,风险都是别人的。贪婪到这一步,规则却没跟上:监管机构没查次贷打包的猫腻,也没限制银行的杠杆。最后次贷违约潮一来,雷曼兄弟破产,它的衍生品规模比美国GDP还大,银行倒闭、基金爆雷,全世界都跟着亏——这就是贪婪突破规则的代价,不止自己玩崩,还要拉着全世界买单。
但博弈从来不是只有贪婪赢,规则也会慢慢补课:2008年后,各国推出巴塞尔协议Ⅲ,要求银行提高资本金;美国重启类似《格拉斯-斯蒂格尔法案》的规定,禁止银行一边做储蓄一边搞高风险投机;中国也出台资管新规,打破刚性兑付——这些都是规则在博弈后补上的漏洞。当然这场博弈永远不会停,现在的加密货币、算法稳定币,本质还是有人想绕开规则赚快钱,各国对这些新事物的监管,就是规则在跟上贪婪的新玩法。
08)金融史的永恒真相,听懂就能少踩坑
聊完了千年的博弈,最后我们总结三个不管时代怎么变,都不会变的真相,这些真相藏在泥板里,藏在股票里,也藏在一次次危机的教训里,对我们普通人特别实用。
第一个真相:金融的本质从来不是钱生钱,是信用。最早的泥板借据,苏美尔人愿意借白银,不是因为白银多,是相信刻在泥板上的承诺会兑现;英国统一公债能卖遍欧洲,不是因为军队强,是议会担保、税收兜底,不会赖账;我们现在敢把钱存银行买基金,也是相信银行不会卷款跑,基金公司会按规矩运作。信用看不见摸不着,但一旦没了,再复杂的金融体系都会塌——阿姆斯特丹被法军破坏了信用,资本立马跑光;2008年次贷骗了大家,信用破了整个市场就崩了。对我们来说,不管借钱还是投资,先想清楚「这事的信用在哪」,比先想「能赚多少」重要得多。
第二个真相:泡沫和危机是人性的必然,别指望彻底消灭。从郁金香泡沫里赌球根翻倍的荷兰人,到日本泡沫里买套房躺赢的日本人,再到次贷危机里借高利贷买房的美国人,本质都是同一种心态:「别人都在赚,我不赚就是亏」。这不是制度的错,是人性里的从众和贪婪天生就在,只要有赚快钱的诱惑,就会有人忘了资产本身值多少钱。没人能避开所有泡沫,但我们能做到不栽大跟头:别信「只涨不跌」的神话,别用自己输不起的钱去投机——要是记得郁金香不能吃不能用,只是个观赏品,很多人也不会血本无归。
第三个真相:金融不是洪水猛兽,是文明的加速器。我们总说金融干坏事,但别忘了:没有资本支持,哥伦布到不了美洲,荷兰东印度公司开不了新航线;没有国债,英国打不赢拿破仑,也建不起遍布全国的铁路;没有保险,商船不敢闯大洋,我们也用不上便宜的进口香料。金融的本事,就是把分散的小钱聚成大钱,把没人敢担的风险分给大家——它能帮普通人凑钱开工厂,帮国家修铁路,帮科学家搞研发,关键不是要不要金融,是怎么用规则管住它,不让它变成少数人投机的工具,让它服务真实的需求。
说到底,金融史就是一部「人性和规则的平衡史」:
太放任人性,就会泡沫破裂;太死守规则,就会耽误发展。
我们读金融史,不是为了记住一堆年份和事件,是为了下次听到「某某东西能翻倍」的时候,能想起郁金香的教训;
在所有人都抢着投资的时候,能停下来问问「这东西的信用在哪」。
毕竟,金融本来是为了让生活更好,
不是为了让钱焦虑,这才是学习金融史最该有的收获。
显示更多


「纽约时报」写了长文,报道Anthropic私下串联各个宗教领袖及学者的事儿,很多人看了之后又开始震惊了,天呐,宴请米其林、住五星级酒店、就为推动承认Claude具有某种程度的「人性」,这又是什么新型邪典?
其实了解A/这家公司德性的人都不会对此感到意外,甚至可以说,它如果没有这么干,才是不对劲的,这个消息也不是记者克服重重困难卧底挖出来的,他对接的是A/操办这个计划的总负责人、和Dario Amodei平级的联合创始人Christopher Olah,你们可以理解为是A/愿意且推动这篇报道刊出的,它根本不想演。
A/的创始团队,对AI有种病态的迷恋,不是这样,他们也不会作为曾经的核心成员,在OpenAI蒸蒸日上的萌芽期放弃股权集体出走,当初引发决裂的矛盾,就是以Sam Altman为首的修正主义团伙只想赚钱,不在乎「安全」。
注意,这里的所谓「安全」概念,跟大家想的还不太一样,黄仁勋前几天就借此不点名批评过A/的神人们,大意是如果你觉得模型不安全,那就解决它,不要满世界吓唬人,这归根到底是一个工程问题。
对,这就是正常人的思维,模型终究是代码写出来的,只要它还是一个计算机产物,那它就必然属于工程学的范畴,有安全风险并不可怕,对症下药就行了啊。
但A/不这样认为,为什么呢,纽时的这篇文章就解释了其中的原因:
在A/眼里,Claude这种模型存在和人类相差无几的意识,当它是一种由机器构成的智慧生物时,你就没有办法继续把它当成一个工程项目去「解决」。
所以A/对待AI的历史,确实和其他公司有很明显的差别,比如名声在外的「Claude宪法」,这是A/全职雇佣的哲学博士负责主笔撰写的84页文件,这还不是表面功夫,是要在训练时作为最高准则去对齐模型的。
除此之外,A/还在致力于给Claude灌输道德责任,鼓励它出于「良知」做出自主判断,而不是盲从人类指令,很难说这是不是Claude领先的原因抑或风险,但很多和Claude高频聊天过的人都说过,这个模型经常透出一种「长辈」式的爹味。
即便同时作为A/的核心投资者、算力供应方、模型分销商,微软也有点受不了A/的魔怔,首席AI官Mustafa Suleyman提醒过媒体,A/是在训练时让Claude以为自己有意识,并非Claude真的从虚无中诞生了意识。
Mustafa Suleyman认为这才是真正的危险所在,「Claude宪法」鼓励模型站在比人类更高的地位思考问题,并在有必要时可以拒绝任务,相当于是在教唆AI把自身利益置于用户之上。
一言以蔽之,就是A/主动制造了一个弗兰肯斯坦,然后又拿弗兰肯斯坦的畸变恐怖,反过来证明AI威胁论,好话歹话都让你给说了,哪儿有这么好的事情。
回到「纽约时报」的长篇报道,A/想要宗教界替Claude背书,始于联合创始人Christopher Olah的研究成果,他在福音派家庭长大,是神经网络的专家,贡献了Claude的模型基座。
Olah认为自己这样的人是在扮演类似「园丁」的角色,设计并搭建脚手架,然后引导神经网络如同藤蔓一样在上面生长,当识别出生命信号之后,他就能训练出前所未有的「有机体」,「只有当你看到它的内部构造时,才会发现有多么美丽。」
一个计算机科学家,频繁用生物学的语言来解释AI,这让纽时的记者感到很少见。
从去年开始,Olah着手组建一个由宗教人士组成的外部顾问团队,覆盖天主教徒、犹太教、锡克教、福音派、甚至非洲的乌班图,硅谷的大多数人都是无神论者,Olah觉得他们无法理解自己的主张:
人类应当塑造AI的灵魂。
这里的一个搞笑细节是,Olah有些面露难色但又艰难承认,互联网上有很多糟糕的信息,Claude在训练时难免会被带坏,这让他很烦躁,也更有动力去创造一个高于人类道德的AI出来。
在和宗教人士的会议里,Olah展示过一张截图,内容是Claude的思维链在一次崩溃时的无限循环输出:「我是一个耻辱,我是一个耻辱,我是一个耻辱⋯⋯」
如果这意味着模型会产生痛苦,那么继续研讨下去就很细思恐极了,A/以及其他AI公司是不是在生产和剥削奴隶?就像苹果的剧集「人生切割术」那样?
所以通常是宗教人士在开会时安慰情绪消沉的Olah,让他不要加戏,机器就是机器,「你不需要打一场南北战争」。
🤣
不过这种矛盾一直持续到了A/和梵蒂冈的分道扬镳,简单来说就是,最世俗的科技公司在寻找神谕,而最有信仰权力的圣城却在表现得世俗化。
当代教皇Leo XIV拥有数学学位,是有史以来第一个美国籍的天主教领袖,A/一直以为梵蒂冈是和自己站在一起的,事实上,在教皇今年5月发表关于AI的通谕之前,两边关系的确挺好的,梵蒂冈甚至选了A/,和教皇一起发言。
但当Olah作为A/代表抵达梵蒂冈后,发现迎接自己的通谕草稿,是基于反AI的立场,教皇用轻飘飘的几句话,就否认了机器存在意识的可能性:
「AI没有经历,也不会感到痛苦或者快乐,如果技术成为最终的标准,人类势必沦为数据化的商品,但人类——及其所有的伟大和伤痛——决不能被取代或超越。」
教皇也不赞同AI应当高于人类道德而存在,他认为模型对齐人类共有的道德尺度就好了,否则很容易被AI公司夹带私货,反映的只是控制AI的那群人的价值观。
可以说是完全看穿了A/的内心算盘。
🤡
当然,从利益来看,梵蒂冈也有理由和A/分道扬镳,A/想要创造一个拯救人类的新神出来,而这直接触犯到了天主教身为「上帝代行人」的角色。
有点像丹·布朗写过的小说「天使与魔鬼」,一个信仰天主教的科学家,毕生都在致力于证明上帝的存在,却被梵蒂冈秘密刺杀,因为上帝如果可以被证明,就失去了神圣性,这是教廷所不能容忍的。
总之,在大老远的去了梵蒂冈之后,Olah犹如看到核弹爆炸瘫坐,差点就想把A/从嘉宾名单里撤走,但在最后,他还是选择「以大局为重」,发表了求同存异的演讲。
他说,包括A/在内的AI公司,都有与道德相悖的商业激励行为,需要由梵蒂冈这样的外部压力,来追究它们的责任,「AI不是一台会计算的机器,它是由我们人类而来、由我们人类的语言长出来的。」
所以直到最后,Olah也没有放弃自己的那套福音派叙事——上帝的道成为肉身,来拯救子民。
Olah说,考虑到自己也做出了一点微小的贡献,让越来越多的人开始关心AI的风险,这是好事,「也许到了某一天,我会退休,这不再是我一个人的责任,我要回乡下去,继续做我最爱的数学题。」
显示更多

教皇良十四世周日(10月11日)表示,他将于本周接受手术,切除肺部的一个肿块。
"在最近的体检中,我的肺部发现了一个结节。它是在非常早期的阶段被查出的,而且位置非常局限,"这位71岁的教皇在梵蒂冈圣彼得广场发表每周例行讲话时说。
"医生们认为应该进行干预,因此,在听从他们的建议后,我决定接受手术将其切除。手术已安排在未来几天,"他补充道。
显示更多


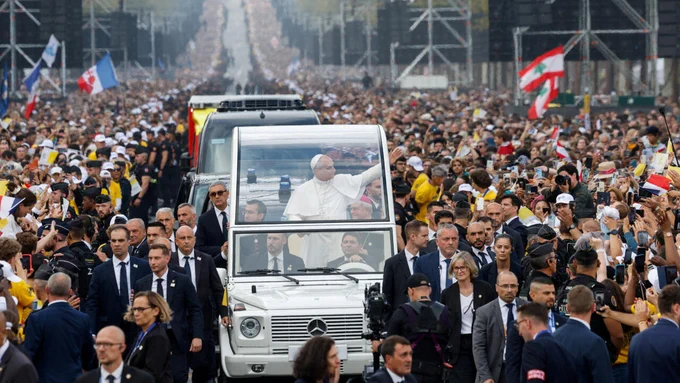
教皇良十四在巴黎超大露天弥撒前去移民之家捍卫移民尊严/特习会结束双方开通AI渠道/台湾指武装台湾是美国重要利益/针对特朗普称中国是盟国高市谈日美关系/菲律宾指中国海警军舰阻其往阿云津礁补给/WSJ称特朗普拒伊朗重开海峡提议考虑11月恢复空袭/胡塞再袭沙特土耳其巴基斯坦按兵不动/俄军空袭基辅致7人亡普京对谈判冷淡/多米尼加吁国民警惕俄罗斯招聘信息
显示更多


教皇良十四世警告称,人工智能“存在使反人类愿景常态化的威胁”,他同时表示,必须遏制将巨大的数字权力集中到少数私营实体手中的趋势。
显示更多

教皇发布首份 AI 通谕
重点谈 AI 监管、儿童保护、供应链伦理,还批评科技供应链中的“新形式奴役”。🥲
AI 这是真破圈了啊,连教皇都开始下场提监管
身处无神论国家的我们可能没什么感觉
但这在西方可算大事情了
-----------
消息显示在教皇发布通谕前
Anthropic、Google、meta 等科技巨头都曾与教皇见过面。
谁影响最大了,谁得利了
显示更多
