搜索结果 有评加关
有评加关 贴吧
一个关键词就是一个贴吧,路径全站唯一。
用户
未找到
包含 有评加关 的推特

话不多说,先给兄弟们上个福利 ,抽 Aligned 的 NFT,对应 token 直接发到钱包,价值几百刀!
① 关注 @alignedlayer + @Crypto_He
② 转评赞一键三连 + 评论区随便聊聊你对 Aligned 的看法
1️⃣这项目现在还能查空投资格
之前拿过 STRK / MINA / ZK / POL / SCR / TAIKO / EIGEN 的兄弟,可以去看看自己有没有资格。
👉
2️⃣回头再聊聊这个项目到底是干嘛的
Aligned 的主旨其实就一句话——让以太坊变得更强。
可能有的兄弟听到这有点懵,啥叫变得更强?别急,我举个例子你就懂了。
假设你是一个 fintech 团队,想基于以太坊做一个跨境汇款的产品。你想想你得干多少事:对接钱包、搞一条 rollup、做 ZK 证明、连跨链桥……每一个环节都是独立的对接,要谈商务、做集成、过审计。一圈折腾下来,几个月没了,钱花了一大堆,项目还没起步。
Aligned 的逻辑是什么?这些事我全包了。
钱包、rollup、ZK 验证、互操作性,全部打包成一个技术栈。你只需要对接一次,全部搞定。就这么简单。
而且它不是光说不练
他们的 Proof Aggregation Service 今年 1 月份就上主网了。
这个解决啥问题呢?ZK 证明好东西,但在以太坊上验证太贵了。每个 rollup 如果都单独提交自己的证明去验证,gas 费用高得离谱。
Aligned 的做法就很简单粗暴——把一堆证明攒在一起,打包成一个递归证明,一次性提交。验证成本被整批分摊,一下子就降下来了。而且现在已经在主网跑了半年了。
再聊一个我觉得特别实用的,Wallet-as-a-Service
这功能咋说呢,就是直接用 Google 或者 Face ID 登录,没有助记词那些让人头大的东西,不用装插件,连 gas 都不用管。用户从头到尾都不知道自己在用 crypto,但手里拿的就是一个真正的以太坊钱包,这玩意就是对普通人及其友好。
3️⃣后面还有几个在路上
LambdaVM —— 自己的 zkVM,每笔交易都生成证明,直接继承以太坊的安全性,不用信任何中间方
RaaS —— 项目方能 launch 自己的专属链,自己的 gas token,不用跟别人挤一块抢位置
Interoperability —— 把以太坊生态的流动性拽过来,用户不用到处跳
这些东西全做出来之后,相当于给以太坊加了一整套装备,确实是如虎添翼。
4️⃣代币模型
这个是官方的信息我直接拿来分享,细节可以自己看
$ALIGN,ERC-20,总量 100 亿,TGE 流通大概 16%。空投 8.74%,TGE 解锁 44.36%。
最后做个小总结吧,Aligned可能不是最性感的赛道,但确实在解决实际问题。以太坊要成为金融系统的底层,缺的就是这种一步一个脚印的工程。
显示更多


继续分享今天的Manus使用实例。
起因是看到有媒体转载了A16z刚刚更新的Web端AI应用50强,编辑用红圈标出了其中的国产AI应用,用以佐证赢麻了的主题。(图1)
这就是我说小厂千万不要害怕营销风评的原因,在很多时候你连曝光权都不会得到平等对待,编辑只认得大厂出品的图标和名字,但实际上这里图还有一堆中国公司推出的AI产品,就这么被开除国籍了。
那么,如果要核实这里面到底有几家中国公司,怎么办?Claude会用知识库的截止日期来做筛选,Grok 3的Deep Research轮次不够,OpenAI的Operator应该可以但200美金我是真没开,最后用Manus解决回放在这里你们可以自己看:
manus点im/share/AppolsjmuwQW9EevzVrRlN?replay=1
manus点im/share/KJDn3CJL4kVXBXiV0mANeU?replay=1
我的指令词是:「这张图上有50款AI产品,请确定其中哪些产品是由中国公司推出的,不要遗漏也不要偷懒,老老实实的对每一家公司进行核实,最后给我一份报告。」
这是一个纯体力活,如果给人(实习生)来做,就是让他把每一家公司的名字写下来,然后一家家的去查,最后给出一个报告,券商之类的机构把工作拆解到执行端,都是这么干的。
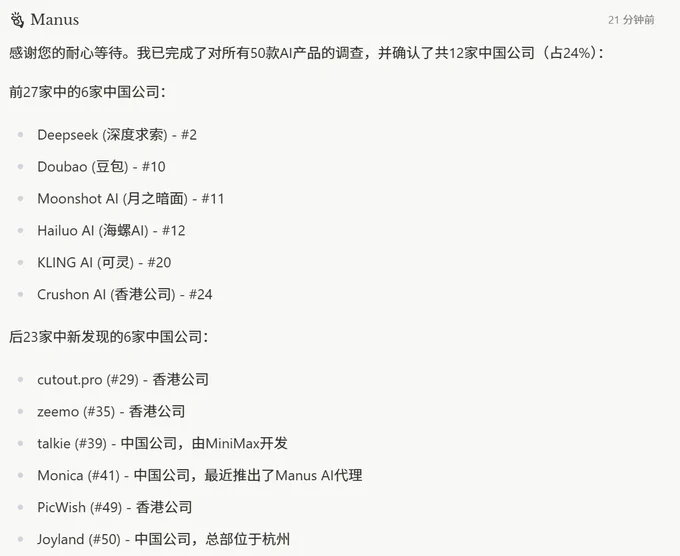
AI Agent至少能够起到等量价值,Manus的todo列得很清晰,先用OCR提取图片文本,列出1-50家公司,接着一家家的去做查询,包括搜索关键词、访问官网、确认总部、了解新闻、甚至阅读LindIn,最终告诉我列表里实际上有12款由中国公司推出的产品。(图2)
这个交付成果我是认的,有些带争议的判断,比如它没有把PixAI算进去,是因为PixAI本身总部就设在新加坡,实控团队在国内的消息比较隐蔽,按Manus给自己定的验证标准来看不算遗漏。
这么说吧,如果你要解决类似的需求,你是自己机械性的操作几个小时,不停的开关窗口更新文档,还是把活儿丢给AI Agent牛马去干,只负责验收结果?
另外,从实测体感出发,「不要遗漏也不要偷懒,老老实实的对每一家公司进行核实」这句话也是必加的,原因和我前几天说的模型偷懒本能有关,不刻意强调的话很容易被AI偷工减料。
就像以前的提示词技巧会有情绪勒索的偏方,比如说你要是不认真回答这个世界就会有一个无辜的人死去,然后立竿见影的AI就会用心多了,后来几次训练迭代之后AI已经变聪明了,情绪勒索不再管用,但「请调用你的单次Token消耗上限」这样的明确命令还是偶尔能有奇效。
这次任务也超出了Manus的单任务算力上限,所以拆成了2次完成的,还是那句话,AI Agent发展路上的最大拦路虎,永远是计算资源的分配,芯片会是个好生意,而且不应该只是英伟达的好生意。
显示更多


如果说 Nature、Science、Cell 是理工医科的无上圣殿,那么 UTD-24 就是世界商科自成一派的幻之神坛。
在北美顶级商学院,比如Wharton, Sloan,Chicago Booth, Stanford,Harvard,或者国内的清华经管、清华五道口、北大光华、北大汇丰、复旦管院、上交高金,上交安泰,一个青年学者想拿到终身副教授,系统不看Ta拿了多少国家项目,也不看Ta教书多受欢迎,在这个列表里有几篇发文,才是十分重要的关键因素。
北美的残酷标准是在六年考核期内,通常需要发 4-6 篇 UTD-24。
少一篇,可能直接解雇。
国内顶尖高校标准是,很多C9高校的商学院,只要你能以第一作者(或通讯作者)发出一篇 UTD-24,直接可以用来评正教授,或者拿到几十万不等的现金重奖。
UTD-24 里的期刊,每年的整体录用率常年控制在 3% 到 5% 左右。
审稿周期长到脱水。
从投递、初审、Major Revision、二审、三审……到最终接收,耗时 3 到 5 年 是家常便饭。
很多博士生在读博第一年投出去的文章,毕业工作好几年了才被录用。
常年霸榜前三的通常是宾大沃顿商学院(Wharton)、纽约大学斯特恩商学院(Stern)这些顶级怪兽,他们一年能发几十甚至上百篇。
而国内除了解放军式的清北复交等极少数头部院校能挤进全球前100之外,绝大多数普通高校商学院,全院教授加起来,一年的产出可能是 0。
只是,对于绝大多数普通人类、甚至对于99%的现实商业世界来说,UTD-24 几乎毫无卵用。它就是高等教育全球化之后,象牙塔内部演化出的一场高智商、高内耗的无限游戏。
我读商科论文,更多的以自娱自乐为主。商科的本质应该是解决现实中的管理、金融和市场问题。但 UTD-24 里的很多文章,已经彻底走上了极度数学化、微观化、理论化的死胡同。
而且,一篇典型的 UTD-24 论文,从构思到发表要折腾5年。5年前推导的电商模型,在5年后的互联网早就变成了历史文物。
它的读者是谁?
不是CEO,不是创业者,而是下一位准备投这家期刊的大学教授。
它唯一的价值,就是作为参考文献,被塞进下一篇同样没人读的 UTD-24 论文里。
毕竟,学校靠这个数据去排 Financial Times 或者 U.S. News 的名次,名次高了就能招来MBA 学生、拿到更多的校友捐款。
然后,用这些钱去挖能发 UTD-24 的论文机器。
这是一个完美的资本与名誉的闭环。
但这个闭环,大概率会把把真正的社会价值挡在了门外。
显示更多


浙江一夜抓了109个放高利贷的,没一个纹身刀疤,穿格子衬衫敲键盘,这才是最瘆人的地方。
2026年8月6日前后,公安部统一收网深化扫黑除恶第一轮行动,全国打掉团伙1000余个,抓了8200多人,破案5400余起。浙江这一支被端的是网络“套路贷”加软暴力催收团伙,抓获109名。 数据冷硬,可看抓出来的人——大金链子?没有。花臂?没有。凶神恶煞?更没有。清一色近视眼镜、双肩包、机械键盘,工牌上印着“某某科技风控专员”,午休排队买咖啡还跟人聊娃小升初。不知道的,以为互联网公司下班被一锅端。
可就是这群人,吃人连汤都不剩。
杭州那伙专盯个体户。你店里有资金缺口,短视频刷到“日息万二、凭营业执照秒批”,点进去填资料,合同里夹着“服务费”“担保费”“逾期管理费”,到账先砍头15%。晚还半天,电话打到你所有微信好友那儿,P图群发“欠债老赖”配上你头像,孩子班主任都能收到。一户个体户为填窟窿关了店,一家三口租单间住。
宁波那伙更“文明”。开“商务咨询有限公司”,注册地址在写字楼18层,前台摆绿植和饮水机。他们雇写手批量注册小号,盯上淘宝、拼多多新店,拍下临期食品说发霉,截图去平台投诉加私信勒索“不给五千差评不撤”。商家怕降权,多数自认倒霉转账。河南同案手法抓了41人,浙江这伙只是换了个城市名。
温州那伙玩“舆情敲诈”。假冒财经自媒体,潜伏企业群,截几句正常聊天记录,写稿《某某厂污染超标员工中毒》,发到自建矩阵号上,再派人联系老板:“删稿八千,包季度干净”。老板不掏钱,稿子推上本地论坛,订单黄一半。
还有流窜洗浴洗浴中心、夜宵摊的碰瓷伙——不砸店不打人,专挑包间里“捡”个项链说丢你这儿了,叫来俩“证人”坐那儿喝茶,等你赔三千了事。恩施警方端了个跨四省干这行的,成员穿Polo衫开车来的。
为啥“没一个像坏人”才最吓人?因为黑恶换皮了。传统黑恶靠拳头,好认好打;新型黑恶把暴力拆成“合同+投诉+短信+差评”,用平台规则当刀子。你被坑了去报警,民警先看是不是民间借贷纠纷、是不是消费争议,立刑案门槛高;等你想清门道,对方公司早注销重开三家了。
更毒的是让人自我消化。货车司机被别车讹三千,算算扣车一天亏两千货损,认栽;网店小超市被索赔两万,想想举报复查停业一周更亏,转账;个体户被套路贷滚到三十万,怕丢脸不跟亲戚说,自己借新还旧。人人“算了”,村委社区警局全没信号,盲区盲区里草长得比人高。
毁的不是钱,是对规矩的信任。你按合同来,他合同里埋雷;你走平台申诉,他雇人刷你申诉;你报警,他说“我也在走法律程序呀”。次数多了,老实人心里那句“按规矩办事不吃亏”就塌了。塌到一定程度,投标的不投了,开店的关店了,开车的宁肯绕路不走高速——社会成本全摊在普通人头上。
这次收网不是拍脑袋。从去年底梳理线索,全国接收实名匿名举报几千条,浙江那109人背后翻出资金池、空壳公司股权、十几张银行卡流水,“打财断血”连服务器都扣押。 不光抓马仔,写脚本的、养号的、走账的、扮“法务”发函的,一层层剥。
别觉得离你远。今天你刷到“低息急贷”是它,明天你网店多一条差评是它,后天你爸送货被“事故”拦下是它,大后天你孩子学校门口有人发“某家长欠债”传单也是它。他们不挑行业,只挑怕麻烦、信规则、不愿把事闹大的人。
老百姓要的从来简单:借的钱明明白白,开的店不被讹,路上不被做局,受委屈敢报警有人接。这四件做到,比抓八千人还安生。
浙江把灯拧亮了,可灯不能只靠警察点。你隔壁要是正被“咨询公司”追着签空白合同、被“差评侠”天天轰微信、被“丢项链的客人”堵门,别咽。有些窗户纸,你不捅破,下个被按在键盘前的是你邻座同事。
这一轮8200多人落网,是给全国打个样。下一步类似的网只会撒得更准。
道理就一句——一个让老实人不敢点“同意借款”、不敢开差评回复、不敢正常上路的社会,不配叫安稳社会。
显示更多

一个产品从工程师使用变成大众可用会发生非常多有意思的东西,这里非常推荐大家不要只做给你身边同类人用得上的工具,反而可以试试如何把这个工具变成甚至 70 岁的老爷爷也用得上的易用产品,非常有意思。
Mole 从单纯只能工程师能用的 Cli 变成易用的 Mac 桌面就发生了非常多有意思的事情,想分享给各位 Builder,期待有一些输入,这些内容从我历史和各种用户交流的邮件摘取。
第一位是一个来自英国的快70岁的老爷爷,他说“我犯了一个老年时刻,把 Mole 又买了一遍,它太好用了,第二笔钱就当做送你,谢谢这个出色的工具,帮我省下了比 cleanmymac 多得多的英镑”,然后我非常感激建议退款或者把多的授权送人,他去问了一圈,第二天回我 “我邻居没人用 Mac,我 Bluesky 上的关注者也没有。这一轮算我请你。”,这个过程让我感觉必须要把产品做得更好更友好,才对得起这份信任!
第二位是一个美国的大哥,很有意思,纠正了我一个产品上对于地区习惯错误的想法,先是温度单位:"美国人在所有技术相关的场景都用摄氏度,只有天气和体温例外。我装上 Mole 看到 110,吓了一跳。Apple 给美国人看的规格也是摄氏度,fastfetch、neofetch 在美式系统上默认也是摄氏度。建议保留华氏切换,但所有地区默认摄氏度。" 我之前一直错误以为对方用华氏,原来是我错误的观念,后面给改成默认摄制可选华氏,体验更好。很多时候你的不同地区的用户可以帮你改进你的产品很多地方。
因为他想买多台,我给他生成了一个5台32刀的价格,然后我改完之后他又追了一封谈定价:"$32 买 5 台,$32 这个数字在美国人耳朵里很怪。几乎所有软件定价都以 9 或 5 结尾。$32 读起来不像是刻意定的价,像是从别的货币换算过来的,或者根本没经过思考。让一个普通 Mac 用户掏钱买一个要信任它删你文件的软件,本来门槛就比一般软件高。如果同时还让人觉得'外来'、觉得细节没打磨,你等于在给自己加难度。(我说外来不是指反华,而是人们希望感觉到作者理解他们。)我建议你把 $32 提到 $39,然后直接对标 CleanMyMac 一年的订阅费但给 5 个激活位。我不是营销专家,但如果你想听,我还有一些美国视角的想法。",这个也给我非常不一样的视角的输入,原来,你的价格数字也会影响用户的决策,非常感激他!
第三位,有一位国外用户的无障碍反馈,也让我对无障碍本身有更深的理解,mole 开始就做了无障碍,支持视觉有障碍的朋友使用,但是其实还有其他的用户可能有特殊场景诉求,他说 "看起来是个很不错的 App。可惜我用不了,它似乎把深色模式写死了。我有轻度视力障碍,深色背景上的白字对我非常难读。我系统设成浅色,也只用浅色模式的 App。如果哪天你把明暗模式做成可配置的(或者更好,跟随系统设置),我会再回来看看 Mole。" ,这个让我有动力以后给Mole 加上浅色兼容了。
第四位,一位德国拜罗伊特大学讲师,申请教育授权,说"不仅是对我个人的支持,也是一种有意义的教育层面的支持”,让我感受到原来还有国外老师用我的产品,我需要以后考虑给到教育一些优惠,相互帮助的感觉。
第五位,一位匈牙利的医生,给了一个最真实的差评,"说实话,这个价格对一个免费应用也能做到的事情来说有点高了。" 这个对我一些不同国家以后产品定价很有有价值,用户不是抱怨,而是抱着帮我定位问题心态讨论。
还有非常多的用户给我反馈,以后再给大伙分享有意思的地方,或者这也是做产品过程中,和用户持续打磨产品,对方由衷想着帮你把他也喜欢的产品打磨到最好的心态,会让你持续有动力把产品做好最深,或许这也是做产品过程中我感觉最有意思的地方,你的用户非常友好、善良、真诚,让你感觉非常温暖!
一定一定不要放弃和你的用户交流的机会尽情听他们吐槽和建议,可以给你很多帮助,也让你更懂你的用户。
显示更多

《再致胡锡进老师——什么才是体面》
胡锡进老师:
上次给您写信,是向您请教彩礼的规矩。这次想请教一件更大的事。
您的三篇文章,我都读了许多遍。您批评我不体面。这些天我反复想的,不是怎么回答您,而是慢慢发现:我真正不清楚的,是您说的体面和我说的体面,是不是同一个东西。
什么才是真正的体面?
您是长辈,一九六零年生人,比我刚好大三十岁。您那一代人的体面,我在父辈身上见过。无法可依的年代,两个人做成一件事,靠的是一句话、一杯酒、一个愿意作保的人。作保的人拿什么保?拿他一辈子的名声、位置、关系。
我小时候见过一位这样的长者:别人几年要不回的账,他一顿饭要了回来;两家人几乎反目,他各打五十大板,两边都服。他一生没有签过几份合同,但他说过的话,没有一句落过空。那个年代的体面是有重量的,这是那个时代资源分配的规则。我的父辈受过这种体面的恩惠。这份功劳,我认,而且记着。
我是一九九零年生人。我们这代人是在另一种东西里长大的:计算机、算法、合同、法律、白纸黑字。它冷,冷得常常让您那一代觉得无情。但当我抚摸着这些冰冷不近人情的东西,那时我隐约觉得,最大的体面,也许是不用讲体面。
我们这代人做的事,是试着把饭桌上的事情,搬进法律,搬进代码,搬进人工智能。
两代人各有一套体面,也各有一本账。我想把我想不清楚的三个问题写下来。这三个问题不是问您的,也不是问我自己的,是想把它们放到桌面上,问给下一个三十年的中国年青人。
第一问:一个人受了损害,被夺走了钱、尊严、时间,是消化它体面,还是主张它体面?
您那一代的答案是消化,咽回去。打掉牙往肚里咽,在那个年代不是懦弱,几乎是成年礼,委屈没有去处,消化就是仅有的尊严。而且你们真诚地相信,不计较是一种修养,即便内耗到难以复加。我见过这种修养最好的样子:一位老人吃了大亏,一生不提,把气力都用在往前过日子上,儿孙满堂的时候,谁也看不出他缺过什么,只是谁也没见过他深夜辗转的样子。他不是不知道自己有理,而是不相信有理有用。
我这一代的答案是主张,说出来。不是我们脾气大,是委屈第一次有了去处:什么算数、什么不算数,越来越多地写在了纸上。受了损害去立案,在我们看来不是撕破脸,是把脸交给规则去评,交给公众去评。每个人也第一次有了自己的讲台,只是讲台上说的话,同样要经得起规则的称量。
消化有消化的尊严,主张有主张的代价。哪一种更体面,我不确定。
第二问:人和人做事,彼此之间相信道德交情,还是相信合同与算法?
道德与交情的好处,我不敢小看。它快,它暖,它在规则够不着的地方依然有效,今天中国的许多事,仍然是交情在办,而且办得不坏。一个人愿意以道德为另一个人作保,这件事本身,任何时代都值得敬重。
合同与算法的好处是另一种:它让互不相识的人可以合作,让没有引荐的年青人有一张入场券,让信用离开具体的人也能存在。交情护得住熟人,护不住陌生人;合同认得了条款,认不了难处。
而我们这代人真实的处境,是站在两套办法的中间:
合同签了,还是要吃饭;道理占了,还是要找人。这中间的路要走多久、怎么走,我不确定。
但是我有预感:
年青人往后要去的地方,越来越多是没有熟人的地方,新的城市,新的行业,新的国家。在没有熟人的地方,面子是带不走的,能带走的只有合同和算法。它们不认人,所以认所有人。
我做的东西,绝大多数使用它的人不认识我,也不需要相信我的人品,他们只需要相信规则本身。这件事教育了我。
第三问:一个人未来财富的创造,应当来自他占据的位置,还是来自他创造的东西?
这一问,我把自己也放进去问。我的行业很年轻,规则来得比行业晚,我们是在创业创新长大的一代年青人,从来就没有过什么正确答案。我没有资格站在这个问题外面。正因为如此,我格外希望它被认真问下去,问所有人,也问我。一个时代敬重什么样的富人,年青人就会成为什么样的人。这个问题的答案,比任何一个富人的答案都重要。
我见过两种富起来的路。一种富贵长在人身上:认识谁,跟过谁,坐在哪张桌子的哪个位置。人在,钱在;人走,茶凉。一种富贵长在东西上:一项技术,一个产品,一行代码,它做出来那天起,就不再需要主人守着,天南地北的陌生人都可以用它、检验它、靠它谋生。
两种路,中国都走过,都还在走。哪一种走得更远,我们这代人正在用自己的一生下注。
三个问题,写完了。
这三问,轮不到您和我裁决。而是今天的九零后,零零后,一零后,今年出生的孩子,三十年后正当壮年。他们会用他们认定的体面去待人、经商、成家、立业,这个国家将来是什么样子,说到底,是他们的模样。
您比我年长三十岁,见过我没见过的年代;我比您年轻三十岁,会看到您看不到的年代。可是在三十年后的年青人面前,您和我坐在同一排:都只有发言权,没有裁决权。
您让我在外多为故国做些有益的事情,故国在我心中重如千钧。太空里什么都是失重的,唯独这一样,我称过,分量没变。
您是长辈。这一排里,最该谦卑的是我。所以这封信不是论战,是交卷。
我的答案只有一句:最大的体面是不用讲体面,这就是我理解的体面。
我知道这句话会被比我年青的人修改。我期待被修改。
三十年后,如果有年青人拿着更好的答案来找我们,希望您和我都还在,都还愿意听。
孙宇晨
显示更多

奶头乐太爽了
今天刷抖音的时候刷到一部短剧的广告,估计是算法知道我平时会看翡翠赌石的内容,就给我推了一部和翡翠赌石有关的短剧,男主师从大佬,具备观石断玉的能力。
我被拿捏了,停下来看了一集,后面要我下载才能继续看,我一脸不屑,划走。接下来抖音不耐其烦的给我连续推送这部短剧广告,一而再再而三的拿捏我,堪称赛博版本的三顾茅庐,于是我下载了。
app广告没骗人,里面确实能免费看,没有广告,并且我每看30秒就会弹出提示说又挣了0.2元,还没看几集我已经挣了5元。提示说可以取现,我半信半疑点了提取,好家伙,银行账户真收到钱了。
这一套组合拳真厉害,爽剧下饵诱你下载,点进去爽看同时还挣钱,对于一些收入低,有大量无聊时间需要打发的人来说,这样的产品根本毫无抵抗力,估计还会给身边的人推荐下载,一起看爽剧一起挣钱。
我很好奇这样的平台怎么挣钱,去搜了一下,答案是该app收入90-95%来自于广告。新注册的用户有新手保护期,随便看,零广告,但等你看多了,上瘾了,看热门剧集就要看广告解锁。目前爽剧平台有近2亿活跃用户,每个用户每个月看广告贡献约1.5~2元,平台年收入预估在50亿以上。
用户获得了奶头乐,打发了时间,获得了快乐,还领了点小钱,平台获得了流量,赚取了广告收益,同时还给大量不入流的边缘艺人提供了就业,这样看是一门好生意呀。
就是生产的内容真的很粗糙,之前遇到过年轻女艺人,说实在找不到工作就会去演短剧,这差不多是她们行业鄙视链的最底层,她们也知道拍这玩意上不了台面,是无奈的保底。
我看了几集就戒断了,除了一开始抛出的悬念吸引人,后面的剧情内容比较尬,看不下去。但我也没删app,留着吧,万一以后还用的上呢。
……
今天a股盘中站上了4000点,不过下午又跌回来了,这不是问题,目前趋势良好,k线形态健康,重新站上4000点是大概率的。两市成交2.15万亿,比昨天少了1000多亿,市场中位数-0.16%,整体风格微微向小盘股倾斜。
今天两市涨最好的是海峡概念,因为新华社又发了一篇文章《祖国必然统一势不可挡》,是继昨天之后央媒继续在台海问题上发声,这让市场猜测统一的进程可能要加速。福建板块今天18个涨停,另外嗅到机会的军工板块也有资金涌入炒作,军工装备指数上涨2.8%,是除福建板块之外表现最好的概念。
这件事我没啥可评的,我们普通老百姓在时代浪潮前没有选择,只能随波逐流,如果顺应时势的同时能再让自己挣点钱就更好了。
今天吊车尾的是黄金和有色板块,金价继续调整,今天最低一度击穿了3900,我写文章这会已经反弹至3930。我国庆节前在3850加过一次仓,如果这次再跌到3800附近我还会再买一点。上一次买了6万刀,这次大概也计划买这么多,我不能说这占家庭财富的比例是多少,反正仓位是不重的。
我预定的理想状态是黄金占家庭资产的5-7%,前几年一直没买足仓位,这次有回调我就补一些。虽然这个位置的黄金绝对不便宜,但考虑到未来5-10年会有诸多不确定性,比如上面提到的“势不可挡”,以及美债的堰塞湖,增持黄金可以起到对冲风险的作用。
有色今天也遭遇了回调,但接下来美元就会降息,北京时间10月30日凌晨2点的会议,降息0.25%概率98%。另外12月份预期降息0.25%,以及2026年预期降息0.75-1%,大宗商品的行情不太可能就在这个位置止步,后市还能再看看。
1、伯克希尔很罕见的被分析师给出了卖出评级。给出评级的是KBW的Shields,他是资深保险分析师,覆盖伯克希尔超10年,在行业内有一定的影响力,因此他的发声被彭博社关注报道。他怀疑巴菲特退休后继任者不一定能做好,同时伯克希尔的保险业务也有下滑的趋势,他把伯克希尔的目标价从74万下调到70万。目前伯克希尔的股价是72万,比历史最高价81.9万回撤了11%。
伯克希尔也是我美股的重仓股,我目前没有卖出的打算。你们别误会,我买的不是a股,a股太贵了我也买不起几股,我买的是伯克希尔b股,483美元一股,很亲民。
2、飞天茅台批发价首次跌破1700,之前夜报里说跌破1700的是散装价格。茅台是这样的,整箱包装的比散装的要贵,因为整箱包装有出货单,更保真。很多人整箱整箱的买,不喝,拿回去囤酒。茅台不喜欢这样,他们希望把酒拆散卖掉,大家喝掉,所以之前有一个开箱令,就是批发商拿到整箱后必须拆箱。我觉得目前茅台的价格还会跌,散装很快就跌破1600了,1500见。
3、吉比特三季度营收增长129%,利润增长307%,主要是仗剑传说(大陆版)这个游戏卖的很好,贡献了主要增长的利润。国内游戏厂商都注重手游,开发了就是要赚钱,至于品质不太关注。你们别看我玩了快40年的游戏,玩国产游戏的时间不到5%,我steam唯一一个内购的国产游戏是黑神话。
4、st绝味前三季度利润下滑36%,鸭脖卖不动了;爱美客前三季度利润下滑31%,医美也不行,消费行业今年也就这样了。
5、赣锋锂业第三季度营收增长44%,利润增长364%,锂矿真的周期拐点了,后面就看光伏了。
显示更多


【热点财经新闻综述|11月8日·早间】
蓝本:《热点财经新闻·早间》2026-11-08(约08:11北京时间,落在垃圾/更新分类,素材约403条);并交叉11月7日晚间邮件与公开报道。今日周日,盘面数字均指11月6日(周五),不是实时盘口。邮件中Apollo采购额、SpaceX营收目标、融资细节等属转述,不作定论。
**今日判断:国内增量资金与稳市工具正在形成可核的利多主轴,海外利率与AI估值去杠杆仍是最强利空约束。多空不是“市场好坏”二选一,而是风格切换——红利、权重、黄金更受政策与资金托底;CPO、高估值成长、名字题材更受利率与监管双重压制。周末宜先把利多、利空分开排序,再决定仓位结构,不宜用单日反弹或连板高度确认趋势。**
下周观察三件事:主动ETF与互换便利是否把认购/额度换成持续买盘;美国CPI与美债收益率是否继续抬升贴现成本;A股硬件能否跟美股芯片修复放量,还是只有权重抗跌。
#三大利多方向(按重要性排序)#
**利多一|增量资金从“额度新闻”进入“认购与买入”——对权重、红利、券商最直接**
可核事实最强:证券时报等报道,首批18只主动ETF全部提前结募,17只超募配售,总认购近440亿元,较340亿元募集上限超额约百亿,预计11月中下旬上市;部分产品已建仓。叠加公开可核的国常会完善稳市机制,以及头部券商披露第三批互换便利项下已完成首批股票/ETF买入;邮件另称三季度末险资持仓A股市值超1.71万亿元、环比约增9%。这组信号合在一起,说明“有钱进来”不再只是口号。
为什么重要:它直接改善系统性流动性预期,降低恐慌踩踏概率。受益优先序应是——券商代销与财富管理、沪深300权重、高股息公用事业与银行,而不是题材股无条件上涨。必须分清:认购额≠当日净买盘;操作额度≠已全部买成股票;邮件若再提“约700亿入市”等,未见同等权威已投披露,只能当转述。
对冲关系:它不能抵消美股成长股估值杀,但可以解释为何周五缩量下跌时银行、电力仍有承接——资金在做风格防守,不是全面离场。
**利多二|算力需求叙事未死:运营商开支上修 vs 海外融资噪音——对IDC/光模块是“中期支撑、短线仍受制于外盘”**
邮件强调运营商算力投资由约370亿元加码至约1000亿元,并转述Apollo拟大规模采购AI芯片、高盛称本轮抛售更像流动性冲击而非2000年泡沫。公开侧可核的是国内稳市与ETF资金;Apollo/SpaceX营收目标等需回到原报道核验。
为什么重要:真正有价值的不是“AI永远涨”,而是国内资本开支仍在加、海外抛售可能过度反应。这对润建股份一类算力网络、光环新网一类IDC、以及超跌光模块的中期订单逻辑偏多;但对当日已跌停的CPO龙头,只能当作修复观察条件,不是抄底指令。
对冲关系:用“国内开支+极端恐慌后修复窗口”对冲“OpenAI融资缩水、微软收缩算力租赁”的情绪冲击。两条线要分开跟踪:订单与资本开支是分子;利率与监管是分母。
**利多三|黄金24连增 + 情绪触底 + 光伏/东方系逆势——对贵金属与轮动资金有用,弹性次于前两项**
人民网/外管局口径:10月末外储约34052亿美元;黄金储备7830万盎司,环比增83万盎司,连续24个月增持。邮件称大摩A股情绪指数突破过度悲观阈值;周五东方日升等光伏大涨、东方系与铝材辅材连板活跃。
为什么重要:央行购金是可核的中期配置力量,利好山东黄金等;情绪指标与光伏轮动属于“亏钱效应后的高低切换”,强度弱于资金政策主轴。追连板高度不等于低风险,只能说明短线仍有赚钱效应。
对冲关系:黄金与红利对冲成长股估值压力;光伏轮动对冲科技硬件亏钱效应,但接不住监管函打掉的高标题材。
#三大利空方向(按重要性排序)#
**利空一|强劲非农抬升加息预期——对长久期成长股是最硬的分母利空**
可核:美国10月非农新增16.5万人、失业率降至4.1%,远超预期;中文财经报道称12月加息押注升至七成上下。周五芯片股技术性反弹(邮件称AMD约+11%、费城半导体约+4%),但全周仍弱。
为什么重要:就业强 = 利率回落预期推迟 = 成长股贴现率难降。这比单家公司标题更能决定纳指与A股映射股的估值天花板。影响对象:光模块、半导体、AI应用等高估值链条;相对利好高股息与美元资产逻辑。
对冲关系:不要用周五反弹否定利率压力;反弹只说明抛售中有过度反应。下周CPI才是验证点。
**利空二|AI监管担忧叠加科技股去杠杆,已传导至A股CPO/半导体——对硬件仓位是最直接的价格冲击**
公开收评与邮件一致:周四美股科技重挫后,周五A股东山精密跌停、中际旭创、新易盛大幅回调;上证约-1.10%、创业板约-3.96%,成交缩至约1.66万亿元。邮件还提到存储高位分歧(长鑫、兆易回调)。
为什么重要:这是已经发生的亏损,不是预期。缩量说明主动买盘不足,抛压也未必出清。影响对象:CPO、元件、存储高位股;权重抗跌不能自动修复硬件仓。
对冲关系:只有当美股芯片放量修复、且A股相关板块跟涨放量时,才谈得上情绪脉冲升级为修复行情;否则属于下跌中继。
**利空三|融资与租约噪音 + 短剧监管函——对主题炒作是赔率杀手,强度低于前两项但杀伤集中**
邮件转述OpenAI融资规模/估值调整、微软调整甲骨文算力租约;公开可核:广电总局微短剧治理、上交所对浙文影业发监管工作函,公司澄清无AI短剧业务。欧洲数据中心抗议等属边际噪音。
为什么重要:产业噪音会强化“资本开支见顶”叙事;监管函会瞬间改变连板股赔率。影响对象:AI应用映射、名字题材、高位短剧游戏股。
对冲关系:用业务真实性与订单核验对冲标题;用国内运营商开支对冲海外租赁收缩预期——但核验前,仓位上应降风险,而不是加仓博反弹。
#散户热议#
**国内(韭研公社等):** 情绪主线是“硬件暂歇、防御接力、外溢能不能接住”。复盘帖强调科技硬件最弱、农业电力逆势;也有人交易“美国数据中心受阻→算力需求外溢”。偏差在于:外溢仍待订单验证;连板与名字抱团比机构更快,也更容易被监管函打回原形。散户关心次日谁接力,机构更关心成交与资金落地——两者都看到政策托底,但交易时点完全不同。
**海外:** 周五芯片反弹后,媒体描述逢低买盘增多;同时非农让利率交易重新活跃。本轮未完整抓取WSB原帖,不虚构口号。更稳妥观察:机构争论“抛售是否过度”,散户若只看反弹忽略利率,容易在修复行情里追高。
#周末观察#
1. 把主动ETF上市建仓、互换便利后续买入、回购再贷款执行进度写成检查清单,不把额度当已投。
2. 盯美债收益率与下周CPI,决定成长股能不能修复。
3. 硬件与高标题材分仓管理:前者看外盘量价,后者看监管与业务澄清。
长期产业空间与阶段性去杠杆可以同时存在;利多排序解决“谁有钱接”,利空排序解决“谁先被杀估值”。以上为邮件与公开信息整理,不构成投资建议。
显示更多
昨日发布一小时后删除(看到的举手):
紫光股份 000938
> **评估日期**:2026年7月1日(周三)
> **当前股价**:29.93元(+3.71%)
> **总市值**:856.0亿 | 流通市值:856.0亿
> **动态PE**:27.16 | PB:5.58
---
## 评估总览
| 维度 | 分值 | 得分 | 权重 |
|------|------|------|------|
| A. 利好催化真实性 | /25 | **22** | 核心 |
| B. 资金面认可度 | /25 | **20** | 核心 |
| C. 技术面+动量 | /25 | **18** | 核心 |
| D. 消息影响持续性 | /25 | **23** | 核心 |
| F. 机构情报因子 | /4 | **3.5** | 加分 |
| G. 公司官方信源验证 | /4 | **3.5** | 加分 |
| H. 市场情绪与宏观 | /5 | **4.0** | 加分 |
| I. 行业可比与板块强度 | /5 | **3.5** | 加分 |
| **加分项小计** | **/118** | **97.5** | |
| J. 财报时间节点(扣分) | /-5 | **0** | 扣分 |
| K. 地缘政治风险(扣分) | /-5 | **-2** | 扣分 |
| **最终总分** | **/108** | **95.5** | |
### 🟢 综合评级:**强买入(95.5分/A级)**
评分档次参考:
- 90+:A级(强买入)
- 80-89:B级(买入)
- 70-79:C级(中性偏多)
- 60-69:D级(观望)
- <60:F级(回避)
---
## E. 大盘环境风控
| 指标 | 数据 |
|------|------|
| 上证指数 | **4138.65点(+1.08%)** |
| 深证成指 | 16271.32(+0.41%) |
| 上涨/下跌家数 | 4553/931 |
| 涨跌停比 | 199:7 |
| 半日成交额 | 24352亿 |
**判断**:大盘强势上行,赚钱效应显著,科技股领涨,对紫光股份超短交易构成有利环境。牛市氛围下容错率较高。
---
## A. 利好催化真实性 — 22/25分
### 已确认的催化剂(三重驱动):
**1. 新华三中标中国移动AI服务器集采(份额居前)—— 6月27日公告**
- 驱动6月30日涨停的核心催化剂
- 中国移动AI服务器集采为行业标杆级订单
- 份额居前意味着实际订单体量可观
**2. 新华三股权整合完成,HPE彻底退出 —— 6月10日完成过户**
- 紫光国际持股从81%→87.98%,HPE退出
- 治理结构优化,消除外资退出不确定性
- 彻底转型为纯粹的国产算力标的
**3. 业绩爆发式增长 —— 2026Q1数据**
- Q1营收279.85亿(+34.61%),归母净利润7.88亿(+126.06%)
- 新华三Q1营收221.89亿(+45.1%),净利润9亿+
- 2025年新华三全年营收760亿(+38%),净利润32亿(+12%)
- 18家机构预测2026年净利润25.57亿,营收1100亿+
- **中报大概率同比预增100%+**(股吧/机构共识)
**4. 董事长变更 —— 6月30日公告**
- 董事长离任暨选举新董事长(同日修订公司章程)
- 新紫光集团战略整合下的治理优化
**5. 港股IPO推进(A+H)**
- 2025年12月递交港交所招股书,中信建投国际/巴黎银行/招银国际联席保荐
- 目的:深化全球化战略,加快海外业务,增强境外融资能力
### 催化剂真实性判断:
✅ 中标公告为巨潮资讯网正式披露
✅ 股权整合完成为多次公告确认
✅ 业绩增长为经审计财报
✅ 董事长变更为正式公告
❌ 港股IPO仍在推进中,时间不确定
**催化剂层叠效应**:中标+股权整合+业绩增长+治理优化,四重利好形成共振,可信度极高。
**得分:22/25**(扣分原因:港股IPO尚未落地,部分预期可能提前透支)
---
## B. 资金面认可度 — 20/25分
### 6月30日(涨停)主力资金:
| 资金类型 | 净流入(亿) | 占比 |
|----------|-----------|------|
| 主力资金 | **+13.95亿** | 29.7% |
| 游资 | -6.33亿 | 13.46% |
| 散户 | -7.63亿 | 16.24% |
### 龙虎榜数据(6月30日):
- 北向资金(深股通):**净买入1.44亿元**
- 涨幅偏离值达7%登上龙虎榜
### 融资融券(截至6月29日):
| 项目 | 余额 | 变化 |
|------|------|------|
| 两融余额 | 44.05亿 | — |
| 融资余额 | 43.98亿 | 近5日-585万(-0.13%) |
| 融券余额 | 662.82万 | 近5日+140万(+26.89%) |
### 近5日主力资金:
- 净流入合计:**13.29亿元**
### 本周(6/23-27)回顾:
- 本周跌6.67%,主力净流出6.61亿
- 6月26日跌9.76%,主力净流出5.86亿
- 本周大跌后6/30涨停收复失地
### 7月1日(今日)资金特征:
- 开盘30.34(高开5.13%)→ 最高31.29 → 最低29.45 → **收盘29.93(+3.71%)**
- 换手率11.86%,成交额**103.1亿**(两市排名靠前)
- 量比1.98
- 外盘173.3万 > 内盘165.9万,买盘占优
- 冲高回落但最终守住涨幅
### 资金面判断:
✅ 主力资金大幅净流入确认做多意愿
✅ 北向资金积极参与龙虎榜
✅ 成交额超百亿,市场关注度极高
⚠️ 融资余额微降显示部分杠杆资金谨慎
⚠️ 今日冲高回落,短线获利盘压力明显
**得分:20/25**(扣分原因:持续两日大涨后,短线获利盘压力增大;融资余额未明显增加)
---
## C. 技术面+动量 — 18/25分
### 近期价格走势:
| 日期 | 收盘价 | 涨跌幅 | 成交额 |
|------|--------|--------|--------|
| 6/26 | 25.62 | -9.76% | 59.23亿 |
| 6/27 | ? | ? | ? |
| 6/28-29 | 周末 | — | — |
| 6/30 | **28.86** | **+9.98%(涨停)** | 46.98亿 |
| 7/1 | **29.93** | **+3.71%** | 103.1亿 |
### 7月1日盘中走势:
```
开盘30.34 → 冲高31.29(涨停板31.75未封) → 回落29.45 → 收盘29.93
```
K线形态:**高开冲高回落,收带长上影线的阳线**
- 开盘价30.34(高于昨收28.86,高开5.13%)
- 最高触及31.29(距涨停31.75仅剩1.47%)
- 未能封板后回落,最低29.45(日内振幅6.38%)
- 收盘29.93,守住昨收以上
### 技术指标研判:
| 形态特征 | 解读 |
|----------|------|
| 连续两日大涨 | 25.62→28.86→29.93,两日累计+16.8% |
| 涨停次日冲高回落 | 短线多空分歧加大 |
| 长上影线 | 31元以上抛压明显 |
| 巨量换手11.86% | 筹码充分交换 |
| 涨停未封 | 多头持续性存疑 |
### 股吧技术讨论情绪:
- "仙人指路" vs "射击之星" 之争
- "跳空缺口明天或后天必补"
- "两天18个点"获利盘丰厚
- 有人"均价30.63先走20%"
- 有人"尾盘融资满仓干了"
### 技术面判断:
✅ 放量突破前期平台,强势信号
✅ 两日大涨形成上升趋势
⚠️ 涨停次日冲高回落,短线回调概率增加
⚠️ 103亿换手日,短期消耗大量买盘
⚠️ 距前低25.62已涨16.8%,追高风险加大
**得分:18/25**(扣分原因:涨停后高开低走、上影线过长、短期超买、103亿巨量换手后需要整理消化)
---
## D. 消息影响持续性 — 23/25分
### AI算力行业景气度:
**政策层面(三重驱动):**
1. **国家数据局**:推动"人工智能+"行动方案落地
2. **证监会**(6/17陆家嘴论坛):主动拥抱新一轮科技革命和产业变革,新质生产力为核心
3. **国产替代**:算力国产化采购政策持续推进
**产业层面:**
- 中国智能算力规模达788 EFLOPS(FP16),智算市场快速扩张
- 美光财报、三大原厂调价函验证AI硬件需求
- AI算力+国产替代政策双层驱动,景气窗口拉到2027年之后
- 寒武纪、协创数据、东方国信等算力股集体走强
**机构观点:**
- "AI硬科技是这一轮行情的核心主线"
- 算力板块景气周期"涨十几个点就兑现的思路不太适配,底仓长持、机动仓做差价更贴产业节奏"
- AI硬件与半导体双主线维持轮动上行
**紫光股份在其中的定位:**
- 新华三在AI服务器、交换机、数据中心全栈覆盖
- "云-网-安-算-存-端"全系列ICT产品布局
- 中国移动AI服务器集采中标,验证行业头部地位
- 交换机+AI服务器双轮驱动
### 持续性判断:
✅ AI算力需求为长周期趋势(>2年景气窗口)
✅ 国产替代为系统性政策,非短期催化
✅ 新华三中标移动集采具有持续性(后续运营商采购陆续释放)
✅ 数字经济/信创政策持续加码
⚠️ 短期涨幅过大可能引发阶段性调整
**得分:23/25**(扣分原因:政策利好预期已部分反映在短期涨幅中)
---
## F. 机构情报因子 — 3.5/4分
### 最新机构覆盖:
| 机构 | 日期 | 评级 | 核心观点 |
|------|------|------|----------|
| 申万宏源 | 2026/6/30 | **买入(首次覆盖)** | ICT领军,AI服务器&交换机加速增长,目标PE 41倍,目标市值1123亿 |
| 长江证券 | 2026/4/23 | 买入 | EPS 0.85元,净利润24.17亿 |
| 国海证券 | 2026/4/22 | 买入 | EPS 0.76元,净利润21.76亿 |
| 平安证券 | 2026/4/22 | 增持 | EPS 0.89元,净利润25.42亿 |
| 中泰证券 | 2026/4/21 | 增持 | EPS 0.89元,净利润25.58亿 |
### 目标价汇总:
| 指标 | 数据 |
|------|------|
| 分析师目标均价 | **34.79元** |
| 最高目标价 | **41.19元** |
| 最低目标价 | **30.14元** |
| 当前股价 | **29.93元** |
| 距均价上涨空间 | **+16.2%** |
| 距最高上涨空间 | **+37.6%** |
### 评级分布(22位分析师):
- 强力推荐:63.64%
- 买入:36.36%
- 持有:0%
- 卖出:0%
### 机构预测共识(18家机构):
- 2026年营收:约**1100亿+**
- 2026年净利润:约**25.57亿**
- 对应EPS约0.89元,当前PE 27.16具有估值吸引力
### 机构情报判断:
✅ 机构全面看多,零看空
✅ 申万宏源6/30首次覆盖恰逢涨停,目标市值1123亿(+31%空间)
✅ 目标均价34.79元,当前股价有安全边际
⚠️ 4月覆盖机构目标价尚未根据Q1业绩上调
**得分:3.5/4**
---
## G. 公司官方信源验证 — 3.5/4分(强制步骤完成)
### G1. 紫光股份官网新闻中心
- 通过搜索确认公司持续关注光引擎技术、CPO/NPO领域布局
- 紫光西部数据(与西部数据合资)运营中
### G2. 巨潮资讯网公告(近1个月):
| 日期 | 关键公告 |
|------|----------|
| **6/30** | 公司章程修订、法定代表人变更、**董事长离任暨选举新董事长** |
| **6/10** | **新华三少数股东股权完成过户**(HPE彻底退出) |
| **6/5** | 2025年度权益分派(10派0.65元,6/12除权除息) |
| **5/30** | 新华三股权交割完成 |
| **5/21** | 2025年度股东会决议、董事高管薪酬管理制度 |
| **5/16** | 转让控股子公司股权(紫光数码小贷) |
| **5/12** | 控股子公司增资扩股引入投资者 |
**验证结论**:
✅ 涨停催化剂(新华三股权整合+董事长变更)有正式公告确认
✅ 公司治理层面密集调整,战略整合信号明确
✅ 定向增发推进中(修订稿多次披露)
✅ 无负面公告,信披及时完整
### G3. 互动易投资者问答:
- 6月18日回复:截至6月10日股东户数约29万户(比上期+1万户)
- 股东户数增加表明筹码分散化趋势
### G4. 东方财富股吧情绪:
- **多空分歧严重**:多头占55% vs 空头35%
- 多头:中报大幅预增、机构预测支撑、科技主线持续
- 空头:冲高回落、缺口必补、诱多出货嫌疑
- 成交额超100亿为今日关注焦点
- 极端情绪并存("股价看100"vs"全是诱多")
**得分:3.5/4**(扣分原因:股吧散户情绪极端化、股东户数增加显示筹码分散)
---
## H. 市场情绪与宏观 — 4/5分
### 今日A股情绪指标:
| 指标 | 数据 | 评价 |
|------|------|------|
| 上涨家数 | 4553家 | 🔥极好 |
| 下跌家数 | 931家 | |
| 涨停家数 | 199家 | 🔥极好 |
| 跌停家数 | 7家 | |
| 赚钱效应 | 全面爆发 | 🔥极好 |
| 沪指 | 4138.65(+1.08%) | 强势 |
### 宏观背景:
- 科技成长、半导体、AI与高端制造轮动上行
- 年初以来A股开户数同比大幅增长(赚钱效应吸引)
- 上半年新股发行克制,供给合理
- 市场成交量活跃,半日成交2.4万亿+
- AI算力主线已成为市场共识
### 判断:
✅ 市场环境极佳,科技股主线明确
✅ 上证站稳4100+,牛市氛围浓厚
⚠️ 连续上涨后短期或有震荡整固需求
**得分:4/5**
---
## I. 行业可比与板块强度 — 3.5/5分
### AI服务器/算力板块对比:
| 公司 | 2025年营收 | 定位 | 特征 |
|------|-----------|------|------|
| **浪潮信息** | 1647.82亿 | AI服务器全球第二、国内市占率55%+ | 规模最大,纯服务器标的 |
| **紫光股份(新华三)** | 760亿(新华三) | ICT全栈(服务器+交换机+存储+安全) | 交换机龙头,多元化 |
| **中科曙光** | 149.64亿 | 超算/智算中心(全国80%份额) | 高端计算,PE157倍 |
| **中兴通讯** | 约1300亿 | 通信设备+向AI转型 | 转型中,PE 41倍 |
### 紫光股份的优势:
- 新华三在以太网交换机/企业路由器/园区交换机多领域**国内第一**
- AI服务器+数据中心交换机双轮驱动(光模块升级受益)
- 全栈ICT能力(云-网-安-算-存-端)
- 定性为"AI算力互联核心卖铲人"
### 板块强度:
- 算力板块6月18日以来连续走强
- AI硬件与半导体双主线轮动
- "上半年炒芯片,下半年炒交换机"市场逻辑
- 科技龙头轮番挑战"股王"茅台
### 判断:
✅ 板块整体走强,紫光股份定位独特
✅ 交换机+服务器双轮驱动,差异化竞争力
⚠️ 紫光股份非最纯算力标的(营收体量不如浪潮,估值不如中科曙光极致)
⚠️ 中兴通讯/浪潮信息等竞品也会分流资金关注
**得分:3.5/5**
---
## J. 财报时间节点 — 扣0分(/5分扣分项)
### 财务时间表:
| 时间 | 事件 |
|------|------|
| 2026/4/28 | **2026年一季报发布** |
| 2026/8/29 | **2026年半年报预约披露** |
### 财报数据分析:
**2026年一季报:**
- 营收:279.85亿(+34.61%)
- 归母净利润:7.88亿(+126.06%)
- 扣非净利润:6.20亿(+51.64%)
- 毛利率:12.88%(同比-17.77%)
- 净利率:3.43%(同比+81.64%)
- 负债率:82.37%
- 经营性现金流:-30.93亿
- 应收账款:146.22亿(占归母净利润867.52%)
### 判断:
✅ 中报季(8月29日)尚有约2个月,不存在财报雷期临近风险
✅ Q1业绩超预期为市场形成正面预期
✅ 中报大概率同比增长100%+,预增公告可能提前发布
⚠️ 负债率82.37%偏高,应收账款体量较大
⚠️ 经营性现金流为负
**扣分:0/5**(财报窗口安全,且有预增预期支撑)
---
## K. 地缘政治风险 — 扣2分(/5分扣分项)
### AI芯片出口管制升级:
**核心风险:**
- 美国持续升级对华AI芯片出口管制(2025年8月、9月、2026年3月多轮)
- 2026年3月新政:全球全域覆盖,封堵英伟达/AMD全系列AI芯片第三国转口
- "技术北约"重构全球科技秩序
**对新华三的影响评估:**
| 风险维度 | 分析 |
|----------|------|
| 芯片供应 | 新华三已推进国产芯片方案,但高端AI芯片仍有依赖 |
| HPE关系切割 | HPE已彻底退出(2026/6/10完成),消除合资不确定性 |
| 国产替代 | 公司已形成全栈国产化能力(CPO/NPO领域深度布局) |
| 海外业务 | 可能受制裁影响,但主要收入来源在国内 |
| 政策对冲 | 国产算力采购政策加速,反而利好新华三 |
**判断:**
✅ HPE退出反而消除最大地缘风险(此前市场担忧HPE退出会影响新华三经营)
✅ 国产替代政策加速,新华三作为国产算力龙头直接受益
⚠️ 高端AI芯片供应仍有不确定性
⚠️ 中美科技博弈持续升级,长期变量
**扣分:2/5**(核心风险来自高端芯片供应,但新华三已完成HPE整合并推进国产化,风险可控)
---
## 综合操盘建议
### 定位:**AI算力产业趋势龙头,短期催化密集**
### 优势(支撑做多):
1. 三重催化叠加(中标+股权整合+业绩爆发)具有确定性
2. 机构全面看多,目标均价34.79元(+16.2%空间)
3. 主力资金13.95亿净流入,北向1.44亿参与
4. AI算力板块为市场主线,政策+产业双驱动
5. 大盘强势(沪指4138+),牛市容错率高
6. 中报预增100%+预期,有进一步催化空间
### 风险(需要警惕):
1. 两日累计涨幅16.8%,短期获利盘压力大
2. 今日冲高回落(涨停未封),技术面需要整理
3. 103亿巨量换手,短期消耗性较大
4. 股吧情绪分歧严重,散户多空对立
5. 负债率高企(82.37%),应收账款规模大
6. AI芯片出口管制长期风险
### 操作参考(不构成投资建议):
| 类型 | 参考策略 |
|------|----------|
| **超短线(1-3日)** | 警惕技术回调,28-28.5元区间关注企稳信号 |
| **短线(1-2周)** | 关键支撑28.5元(涨停价附近),强势整理后可关注 |
| **中线(1-3月)** | 中报预增催化+机构目标市值1123亿(对应约39元),向上空间明确 |
| **止损参考** | 跌破27元(涨停前平台支撑)需严格止损 |
---
## 数据溯源
| 维度 | 主要数据来源 | 数据时间 |
|------|-------------|----------|
| A | 网易新闻、新浪财经、证券之星 | 2026/6/30 |
| B | 证券时报、同花顺龙虎榜、东方财富资金流 | 2026/6/30-7/1 |
| C | 东方财富行情页、同花顺千股千评 | 2026/7/1 |
| D | 雪球、知乎、百家号、网信办 | 2026/6/21-28 |
| E | 雪球、新浪股吧 | 2026/7/1 |
| F | 同花顺评级、富途牛牛、申万宏源研报 | 2026/6/30 |
| G | 巨潮资讯网、互动易、东方财富股吧 | 2026/5-7月 |
| H | 雪球、新浪财经 | 2026/7/1 |
| I | 前瞻产业研究院、百家号 | 2026/4-6月 |
| J | 证券之星、腾讯新闻、东方财富 | 2026/4/29 |
| K | 雪球、搜狐、腾讯新闻、新浪财经 | 2025/9-2026/3 |
---
> **免责声明**:本报告基于公开信息整理,采用多维度数据交叉验证方法论,仅供参考,不构成任何投资建议。股市有风险,投资需谨慎。评估时间为2026年7月1日15:30后,数据具有时效性。
显示更多

━━━━━━━━━━━━━
【美股盘前】📊
━━━━━━━━━━━━━
一、财经新闻热点
1. 美实施"自卫"打击伊朗雷达网络,道指期货涨363点(+0.72%)
2. WTI原油大涨3.49%至$90.41桶,霍尔木兹担忧升温
3. 特朗普敦促批评者"坐下来放松",称伊朗"想要达成协议"
4. 韩KOSPI涨3.68%、日经涨0.91%创历史新高
5. Nvidia台北ComputeX发布RTX Spark笔记本AI芯片+Vera CPU
6. 美政府收紧AI芯片出口限制,Nvidia/AMD对华销售承压
7. Q1零售业绩超预期,税返+BNPL推动消费增长
8. 高盛 Vol Desk:"Skew已崩溃",市场不再为恐惧买单
9. 布隆迪哈撒韦6.8亿美元现金收购Taylor Morrison布局房产
━━━━━
二、热点聚焦(三大预测炒作方向)
【炒作方向一:地缘风险+能源军工】
逻辑:美伊冲突持续,伊朗反击美基地,油价大涨3%反应地缘溢价。特朗普称伊朗"想要协议"但短期无法达成,能源板块获支撑。国防股受政府无人机/防御系统预算锁定。
代表个股:
• $XOM $CVX $PSX — 油价上涨直接受益,PSX获Mizuho升级至$212目标
• $AVEX +33% — 政府公布国防+无人机资助协议刺激
• $RTX $BA — 防空/雷达/无人机系统核心供应商
【炒作方向二:AI芯片+算力基础设施】
逻辑:Nvidia COMPUTEX连发重磅,RTX Spark切入AI PC,Vera CPU针对Agentic AI时代。AI内存短缺驱动Micron市值破万亿,UBS看涨MU至$1625。算力军备竞赛持续。
代表个股:
• $NVDA — GTC发布Vera Rubin平台,AI统治力强化
• $MU — AI内存短缺+市值破万亿+分析师强Call
• $AVGO $AMD — AI基础设施受益,GPU/AI ASIC需求旺盛
• $IREN — 刚获$36.5亿GPU融资,微软大单锁定
【炒作方向三:散户炒作+特殊事件催化】
逻辑:SoFi单日+13%引发稳定币+散户回归讨论,SpaceX IPO预期带动TSLA联想,WSB重新活跃。高波动小票受资金关注。
代表个股:
• $SOFI +13% — 稳定币叙事+空头挤压+散户回归信号
• $IBM +7% — 盘后异动,特朗普点赞CEO效应
• $TSLA — SpaceX IPO上市在即带来联想炒作
━━━━━
三、恐慌指数和期权市场变动
【恐慌指数VIX】
当前读数:约20.45(6月期货)~15-17区间(现货VIX)
解读:VIX处于年内相对高位(约20水平),反映地缘不确定性。但高盛Vol Desk数据显示"Skew已断裂"——市场看跌期权需求大降,偏度指标异常,市场不再为尾部风险付溢价。这种自满情绪若被地缘事件打破,可能引发快速飙升。
【QQQ期权变动】
Nvidia、AMD、苹果期权成交活跃。AI芯片出口限制新规预期下,NVDA期权IV大幅攀升,机构对冲需求旺盛。苹果则因Nvidia Windows AI笔记本竞争加剧引发供应担忧。
【个股期权剧烈变动】
• $MU — 成交量暴增,内存短缺+万亿市值+分析师看涨至$1625,多头大幅加仓
• $NVDA — COMPUTEX新品催化,IV高企,机构对冲AI出口风险
• $AVEX — IV跳升+43%涨幅,政府合同消息刺激大量call盘
━━━━━
四、散户关注剧增的热点股
【$SOFI】Social Finance Inc
关注焦点及逻辑:稳定币监管放松预期+空头挤压+零售回归。SoFi为加密友好型金融科技,散户情绪指标股。
该股价值:金融科技+数字资产基础设施概念,受益于稳定币合法性强化。
机构一致评价:中立偏多,DA Davidson看涨12美元。
估值逻辑:PS 6.8x,远期增长消化后有望重估。
【$IBM】International Business Machines
关注焦点及逻辑:盘后异动+7%涨幅,特朗普公开点赞,AI混合云战略认可度提升。
该股价值:老牌IT巨头,转型AI+混合云,Red Hat协同效应持续释放。
机构一致评价:Neutral,Wedbush持谨慎态度。
估值逻辑:PE 23x,红帽业务撑起估值重评。
【$AVEX】Aevex Aerospace
关注焦点及逻辑:政府国防+无人机拨款协议催化,单日+43%。
该股价值:小盘国防股,政府预算锁定国防现代化赛道。
机构一致评价:初覆盖,机构筹码高度集中。
估值逻辑:市值小,催化剂驱动溢价。
【$MU】Micron Technology
关注焦点及逻辑:AI内存严重短缺,市值突破$1万亿,UBS看涨至$1625(+60%空间)。
该股价值:全球第三大内存/HBM核心供应商,AI服务器需求直接受益。
机构一致评价:强势看好,UBS/美银等顶级机构上调目标价。
估值逻辑:PS 5-6x,HBM供应缺口支撑溢价。
【$TSLA】Tesla
关注焦点及逻辑:SpaceX IPO即将上市(估值或达$3000亿),带来业务协同联想;散户人气高。
该股价值:电动车+AI机器人+能源,估值逻辑重构中。
机构一致评价:高度分化,分析师下调后小摩仍看$400。
估值逻辑:争议巨大,远期Autonomous AI Robotaxi故事定价。
【$AVGO】Broadcom
关注焦点及逻辑:AI ASIC定制芯片需求爆发,Nvidia竞争格局下的算力基础设施关键参与者。
该股价值:半导体巨头,AI网络+定制芯片双轮驱动。
机构一致评价:Strong Buy,分析师平均目标$250+。
估值逻辑:PE 30-35x,AI驱动下估值重评。
━━━━━
五、资金流向
【近期资金轮动特征】
• Q1 2026:Equity ETF资金流入但步伐放缓,中东冲突拖累能源板块轮动
• 能源ETF:$XLE $OIH — 资金明显流入,地缘风险溢价重新定价
• 科技ETF:$XLK $QQQ — AI主题持续吸金,但估值压力累积
• 固定收益:债券基金在通胀预期升温下资金流入
• 黄金ETF:$GLD — 地缘风险+通胀对冲需求回升
【当前重点流向】
• 能源板块:地缘溢价驱动,油价大涨吸引趋势跟踪资金
• AI/算力:机构持续增配,但需警惕估值透支
• 防御板块:可选消费转防御,$XLU $VCR留意
• 散户聚焦股:$SOFI $TSLA $AVEX资金关注度飙升
━━━━━━━━━━━━━━━━━━━━━━━━━━━━
请关注、转发、收藏,华尔街观察团队将持续跟踪相关消息、解读量化数据,基于WSV模型,给出股票、黄金、债券(ETF)大类资产及板块(ETF)轮动量数据,个股案例研究,为您提供超前布局机会。
⭐️⭐️⭐️
文章所载内容信息参考,不构成任何投资建议或操作指南。信息基于公开公告整理和量化数据机器学习计算,文章信息与数据的真实性、完整性、有效性不承担任何责任。历史数据不代表未来、案例分析不代表收益承诺。投资者据此操作,风险自担。投资有风险,入市需谨慎。
显示更多