搜索结果 中納良恵
中納良恵 贴吧
一个关键词就是一个贴吧,路径全站唯一。
用户
未找到
包含 中納良恵 的推特

#多國軍官遇見長征# 近日,#墨西哥# 軍官佩納·瓦萊·何塞來到長征落腳地 #延安,通過自己的所見所聞沉浸感知長征精神的力量。在楊家嶺毛澤東種過的菜地旁,何塞驚嘆於“毛主席竟然親自做這些事情”,並認為正是這種領袖以身作則、軍民同甘共苦的優良作風,讓中國共產黨和紅軍贏得了人民群眾的信任與支持。當得知毛澤東喜歡吃辣椒、種辣椒後,他更是一下子找到了中墨歷史文化的新共通點。“墨西哥菜不加辣椒簡直難以想象,”何塞說,通過商貿往來,“中國每天都在將這種食材送達數百萬墨西哥人的餐桌,希望今後雙方在農業領域繼續開展深入交流。”##長征勝利90周年# @StudyinNDUChina @MFA_China @MND_China @YananCHN @visitshaanxi @EmbChinaMex
显示更多


三星電子社長兼CTO宋在赫於半導體博覽會發言
三星確認開發4F²:
2026年10月14日,三星電子社長兼CTO宋在赫在SEDEX 2026現場確認,公司也在開發4F²技術,並表示「正在努力」,但未透露具體進度或量產時程。
4F²技術說明:
相較現行主流6F²結構,4F²可將DRAM單元面積縮減約三分之一,在相同晶片面積內容納更多單元,有助提升容量與成本競爭力。
CXMT引發市場關注:
中國長鑫存儲(CXMT)總裁曹堪宇日前宣布,已在4F²架構取得關鍵進展,並計畫於2026年底前推出採用該技術的伺服器DDR5 RDIMM產品。
韓廠早有布局:
三星與SK海力士早已投入4F²研發。SK海力士去年已公開4F² VG(Vertical Gate)平台及3D DRAM路線圖。
業界看法:
因無法取得EUV設備,CXMT選擇4F²作為突破路徑,但良率提升仍是重大挑戰;部分分析認為市場對中國追趕速度的擔憂有所誇大。
显示更多


SK 海力士,无视长鑫了吗?
今天凌晨,SK 海力士 solana:SKHYhSjuRWHgikq8eRKbtBbpABgJSkd7ytQV14i9EQ3
正式在美股挂牌了。
收盘168,比发行高了快13个点。
现在的总市值1.225万亿美元,跟三星的距离又缩了一截。
捋了一下亚洲市值前五:
台积电——2.2万亿
沙特阿美——1.72万亿
三星电子——1.31万亿
SK 海力士——1.225万亿
腾讯——5332亿
这笔 IPO 是美股历史上外国公司最大的一次,募了265亿美元,比19年沙特阿美那次的256亿还多,只比上个月 SpaceX 少。
但说实话,这钱对海力士来说不算什么——26年一季度净利润400亿美元,净利润率77%
77%,比英伟达 $NVDA 还离谱,而且它只增发了2.5%的新股。
一个季度赚400亿的公司,用得着靠卖股票筹钱吗?
它来纳斯达克不只是为了融资的,是来重新定价的。
为什么要重新定价?
韩国资本市场有个老毛病叫“韩国折价”,同一家公司在首尔上市比在纽约估值低30%到40%
海力士前瞻市盈率才8倍,而同赛道技术还落后一代的美光,常年23倍以上。汇丰之前的研报讲得很明白了,14年来海力士一直是全球最便宜的 AI 资产。
跑来纳斯达克挂牌,就是把自己从一个全球资本够不着的小池子里捞出来。
不过今天最想聊的不是上市
想聊的是海力士 CEO 郭鲁正在上市当天说的一句话——全球存储行业将在2027年遭遇史上最严重的供应短缺,三星、海力士、美光 $MU 都在扩产能,未来10年都将持续供不应求。
这话相当于直接打了三星前 DS 半导体CEO庆桂显的脸
这位韩国国家工程院院士前段时间刚说过:“中国企业在猛扩产能,存储芯片供应量激增之后,市场格局可能在2027年下半年或2028年上半年发生转变。”
两个韩国存储圈的顶级OG,判断完全相反。
吵的其实还是一件事:
中国的“长鑫们”,到底什么时候能追上来?
自己琢磨了一下,觉得郭鲁正和庆桂显可能都没说错,他们只是在看不同的东西。
存储这个行业正在裂成两个世界,二人各自站在一边。
庆桂显看到的那边是什么呢?
通用 DDR5、低端服务器 DRAM、消费内存...明年就是中国企业产能集中爆发的窗口期。长鑫全球 DRAM 份额已经到了7.7%到8%,全球第四。SemiAnalysis 甚至预测年底有可能超过美光冲到第三。。。
下周长鑫就在科创板申购了,有机构喊出3万亿人民币市值。通用 DRAM 这条线上,中国企业的冲击已经是铁板钉钉的事了。2028年开始内卷,下半年大概率彻底红海。庆桂显说的“格局转变”,在这个层面确实没问题的。
郭鲁正那边呢?
高端 AI 存储,HBM、高端企业级 DDR5——全球就三星、海力士、美光能量产,长鑫短期内根本切不进主流 AI 算力的供应链,这个市场跟通用 DRAM 完全是两码事。
HBM 不是你有钱建产线就能做的标准品,它得跟英伟达、谷歌 TPU、AMD 的 GPU 架构一对一适配,每一代平台的物理规格都不一样,供应商得提前两三年跟客户一起定义芯片长什么样。
海力士拿到英伟达 Vera Rubin 平台70%的 HBM4订单,不是因为报价低,是因为三年前就跟英伟达一起搞联合开发了。
这个世界里,产能不是砸钱就能扩的——卡在客户认证、联合开发周期、先进封装良率这些环节上。
郭鲁正说“十年供不应求”,放在 HBM 这个圈子里,我觉得大概率没什么吹嘘的水分的。
长鑫现在能做通用数据中心、国产 AI 推理服务器的企业级 DDR5,算是迈进了中高端。
但超高速、超低延迟、超高温稳定的那种顶级 AI 训练专用 DDR5?还够不着。
HBM 这边,长鑫有样品、快要小批量试产了,但要替代“星海美”还早,堆叠良率偏低,带宽、能效、层数、散热都有明显差距。
更麻烦的是,长鑫的东西大概率进不了英伟达、AMD 的海外 GPU 供应链,拿不到海外云厂商的单子,能卖的市场就窄了一大截。
这里面有个比技术差距更要命的东西——生态位被锁死
HBM 必须跟特定 GPU 架构紧密咬合,英伟达每一代平台对 HBM 的物理接口、信号时序、热设计功耗要求都极其精确。
长鑫现在的困境在于——就算它技术上追平了海力士,英伟达也没理由去认证它。
为什么?
长鑫受出口管制限制,英伟达不能把先进 GPU 卖给长鑫的主要客户(中国 AI 公司),那它干嘛花一两年时间去认证一个只能服务受限市场的供应商?
没有英伟达的认证,HBM 就进不了全球主流 AI 算力链条。这个锁定比纯技术差距难破多了。
长鑫要在高端跟“星海美”正面对抗,可能还得5到8年。
说回最近的一个消息:因为“星海美”存储价格涨疯了,苹果正在游说美国政府,想从长鑫买内存芯片,装到中国卖的 iPhone、MacBook、iPad 里。
这条消息信息量是很足的
一方面,说明长鑫的品质过了苹果的线——苹果对供应链有多挑剔不用多说,能进它的采购候选名单就是一种认可。
另一方面,说明三巨头涨价涨到苹果都扛不住了。全球手里现金最多的公司,居然要去找政府帮忙开口子,我们就知道“星海美”的定价权强到了什么份上。
但注意苹果要买的是什么:消费级和移动端 DRAM
跟 HBM 没关系,跟 AI 高端服务器存储也没关系。
这刚好印证了大分裂的逻辑:
中低端这边,长鑫坐稳了“全球第四极”,三巨头的垄断开始松动;高端那边,墙还是很高。
这里面还有个跷跷板的意思
长鑫在通用 DRAM 越卷、价格战越凶,“星海美”就越有动力把产能往 HBM 和高端产品上挪——低端不赚钱了嘛,不如集中精力做高端。
这反过来又会让高端市场的寡头格局更加牢固,海力士在 HBM 上的壁垒越筑越高,这个分化是会自我加强的。
海力士自己也看得很明白
它在韩国龙仁建新晶圆厂集群、清州建先进封装厂,同时还在美国印第安纳州建 HBM 先进封装厂。韩国扩制造,美国建封装——这步棋的政治账很清楚。
中美脱钩的大环境下,如果海力士在美国有工厂、在纳斯达克有股票、美国养老金持有它的股份,那它就不再是一个“外国供应商”了,它是“美国 AI 基础设施的一部分”。
这个身份切换,对于长期绑定英伟达、谷歌、微软的订单来说,比什么技术优势都管用。
说到底我的看法是:存储正在进入大分化时代
高端 AI 存储可能真的把周期打破了——长期供货协议、客户入股产线、“内存即服务”的新模式,都在把这门生意从靠天吃饭的周期制造变成可预测的订阅制。
但低端通用 DRAM 的周期性不但没消失,反而可能因为中国产能的集中释放变得更猛烈。
两条线的逻辑不一样、节奏不一样、风险也完全不一样
赌 AI 存储超级周期,核心变量是全球 AI 资本开支会不会断
赌中国国产替代,核心变量是产能爬坡速度和国产化渗透率
拿一个“存储大涨”的笼统逻辑去同时买海力士和长鑫,我觉得是相当不理智的,因为现在来看个股大分化是躲不掉的了
显示更多

矽電容(Silicon Capacitor)
1. 誕生背景與核心優勢
傳統鋁質電容與常規MLCC在HPC、AI伺服器、1.6T及以上高端光模組等高速、高發熱場景下,已無法滿足低熱敏、高穩定性、高頻濾波的需求。矽電容正是為此應運而生。核心優勢:
- 透過閾值優化大幅提升性能,能有效過濾高速電流雜波、降低發熱干擾、保護主晶片。
- 大幅提升高端模組整體運行穩定性。
- 非MLCC:無需陶瓷封裝,以裸晶形態存在,直接替代主晶片周邊的高頻MLCC及傳統鋁質電容,是高端算力與光通訊專用的無源器件。
2. 技術與工藝特點
- 製程要求:僅需8吋、12吋成熟晶圓製程,無需5nm/7nm等先進製程。
- 核心技術壁壘:不在晶圓工藝複雜度,而在於電容/電感設計能力以及電力基礎技術累積。
- 最大工藝難點:切割環節(需精準避免損壞晶片)。國內掌握成熟切割工藝的廠商極少,這是當前產業核心壁壘。
- MLCC廠商轉產難度:極高。缺乏專項設計經驗與電力技術累積,跨界嘗試進展緩慢。
3. 完整產業鏈分工
- 晶圓製造:目前主要依賴國外晶圓廠。
- 封測環節:
‧ CP測試
‧ 晶圓減薄
‧ 磨平
‧ 雷射切割(核心設備來自日本)
- 出貨形式:以裸晶晶圓形式交付下游。
- 成本結構:封裝成本約占單顆整體成本的30%。
4. 產能、良率與擴產
- 晶圓尺寸:8吋與12吋均已量產。
- 單片晶圓產量:少則數萬顆,多則二十多萬顆(高端模組單片可達20-30萬顆)。
- 產能壁壘:量產階段壁壘不高,可透過新增設備快速擴產。
- 擴產規劃:多家企業三期工廠建設中,同時規劃先進封裝產能擴建。
5. 下游應用場景與用量(核心驅動力)
主要應用領域:高速光模組與HPC/AI伺服器。高速光模組:
800G光模組已部分搭載矽電容商用;1.6T光模組已正式商用出貨,單顆1.6T光模組需用到近20顆矽電容;後續3.2T光模組的矽電容用量將大幅提升。
AI伺服器:
算力模組整體用量龐大,例如英偉達相關AI伺服器單顆可使用4-6萬顆矽電容。
貼裝方式:由下游光模組廠商自行負責MSAP貼裝。
使用邏輯:並非絕對必須,但隨著1.6T+國產化推進,傳統電容無法滿足高傳輸速率與穩定性需求,矽電容成為優先替代方案。
6. 市場空間
對標MLCC成熟市場,矽電容整體市場空間可達數十億美元級別。目前MLCC尚未被完全替代,成長空間充足。
7. 競爭格局
海外:Murata、ROHM等成熟龍頭,技術領先。
中國國內:優質設計廠商各具特色,其中蘇納光電進展最快,已實現小批量量產(月產數百萬顆),深度綁定國內頭部光模組廠商。
傳統封測大廠(如日月光、矽品):短期內不會重點布局。原因在於矽電容屬於細分利基賽道,毛利低於HBM、CoWoS、2.5D/3D等主晶片高端封裝,非其策略重點。
8. 獲利水平
矽電容封測毛利率低於HBM、CoWoS等高端封裝,但因雷射切割等環節在中國國內稀缺性高,目前整體利潤水平較好。
显示更多
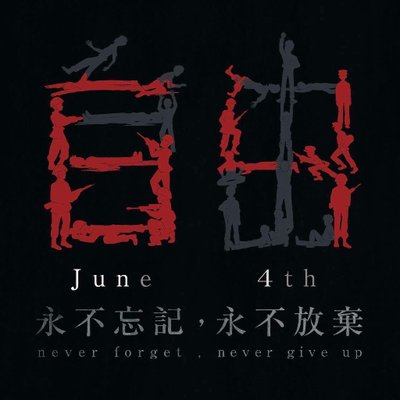
“六四”37(4):
致中共中央、人大常委会、国务院的公开信
中共中央、人大常委会、国务院:
胡耀邦先生是当代中国民主进程的象征,为政清廉的典范,人民大众的朋友,社会进步的推动者。他坚决反对保守倒退,积极推进改革和开放,在人民群众中享有崇高的威望。对胡耀邦先生的逝世,我们表示深切的哀悼。
近日来,各界群众通过各种方式悼念胡耀邦先生。由于胡先生的民主形象深入人心,北京高校学生们在悼念活动中提出了许多加快民主进程的要求。他们对领导人的批评,是公民的合法权利,不能视为非法。新闻媒介应予客观公正的报导。
我们理解,学生们在这次悼念活动中提出的主要要求有:
一、继承胡耀邦遗志,加快中国民主化进程和政治体制改革。 二、采取切实有力的措施,清除各级党政机关中日趋严重的腐败现象,解决严重的社会不公问题。 三、切实解决当前各级政府普遍存在的软弱低效状态,实行从中央到地方各级政府的责任制,不得以“集体负责”等任何藉口推卸个人责任。 四、实现宪法规定的言论自由、新闻自由、出版自由,确保大众传播媒介的舆论监督功能。
我们认为,上述要求是积极的、建设性的,对于解决中国目前面临的困境,凝聚民心,共渡难关,是一些根本性的良策。切实实现上述目标,也是造就长期安定团结的必要前提。因此,我们建议,党和国家领导人认真听取学生的愿望和要求,直接与学生们平等对话,吸取一九七六年天安门事件的历史教训;不能置之不理,置之不理容易激起学生们的过激反应,不利于全国人民同心同德地实现中华民族的现代化大业。
此致敬礼!
一九八九年四月二十一日 北京
签名:包遵信、吴组缃、严家其、高 皋、李泽厚、于浩成、谢 冕、宗 璞、蔡仲德、王 瑶、北 岛、苏晓康、王润生、谢选骏、荣 剑、陈宣良、远志明、何怀宏、雷水生、郑 义、邓正来、梁治平、印红标、吴廷嘉、沈大德、魏明康、张 敏、陈 波、张炳九、宋家钰、王照华、刘志琴、何志云、刘 东、周国平、戴 晴、陈嘉映、朱 伟、王逸丹、樊 纲、赖长扬、吕宗力、史卫民、许良英、彭 卫、杨百揆、苏 炜、田人隆、高尔强、林 英、赵越 、闵 铋、王 焱、孔捷生、何绍伟、陈建功、荣伟菁、史铁生、王容芬、朱正琳、李 陀、赵世坚、王行之、徐友渔、靳大成、方 鸣、邝 扬、秦孟周、王鲁湘、李春林、黄子平、陈平原、钱理群、刘 林、张泽鸣、张暖忻、傅德惠、孙乃修、李书磊、柯云路、张世英、周辅成、王太庆、钱碧湘、高伐林、陈小平、杨 晓、王军涛、高 瑜、刘卫华、张大明、方尔加、黄宜民、林甘泉、舒 芜、许觉民、李学昆、沈斯亨、石 峻、萧 前、方立天、王 颖、张立文、杨邦宪、卢兴基、何柞榕、张岱年、黄楠森、张京媛、乐黛云、阎步克、赵庆培、林 庚、曾镇南、陈全荣、聂崎砥、陈燕谷、尹慧珉、董乃斌、李 聃、袁 红、周发祥、樊 骏、杜书瀛、刘 纳、邢少涛、贺兴安、刘福春、程 麻、吴 方、林 青、老高放、牛勇增、陈骏涛、何西来、王 飙、裴效维、周永琴、王 信、胡 明、张国兴、李以建、杨世伟、杨煦生、王志远、张卫平、孙炳珠、周 舵、于长江、贺为芳、谢 韬、赵一鹤、步近智、童 超、李斌城、易谋远、胡宝国、吴丽娱、梁满仓、方积六、张海燕、胡厚宣、孙 晓、姜广辉、马 怡、杨振红、王德胜、王树人、周礼全、喻柏林、王东成、孙 津、贺 麟、李曙光、张明树、杨宪益、张 洁、郁 风、杨匡满、于慈江、李 征、李丹慧、陈东林、吴 杰、胡友鸣、赵向阳、孙越生、常大林、董郁玉、杨利川、张宗厚、陈兆钢、曹 兴、杨宇红、张勇进、王鉴岗、萧 锋、李永辉、姬金铎、岳西宽。(此签名截止到二十五日共二百人,签名仍在继续中。)
显示更多


【中華人民共和國和納米比亞共和國關於構建新時代中納命運共同體的聯合聲明】應中華人民共和國主席習近平邀請,納米比亞共和國總統內通博·南迪-恩代特瓦於2026年7月5日至11日對中華人民共和國進行國事訪問。
兩國元首就新形勢下中納兩國關係以及共同關心的國際和地區問題深入交換意見。中華人民共和國國務院總理李強、全國人民代表大會常務委員會委員長趙樂際分別同恩代特瓦總統會見。
雙方認為,中納兩國傳統友誼深厚,歷久彌堅。兩國於1990年建交,2018年建立全面戰略合作夥伴關係,雙方政治互信持續鞏固,務實合作成果豐碩,在國際事務中協調和配合,成為中非友好和南南合作的典範。
显示更多

【習近平同納米比亞總統恩代特瓦會談】7月10日下午,中國國家主席習近平在北京人民大會堂同來華進行國事訪問的納米比亞總統恩代特瓦舉行會談。兩國領導人共同宣布將雙邊關係定位提升為新時代中納命運共同體。
習近平指出,中國和納米比亞有着深厚傳統友誼和共同發展追求。建交以來,兩國始終平等相待、相互支持,友好合作不斷深化,有力造福兩國人民。中國共產黨正團結帶領全國各族人民,以中國式現代化全面推進強國建設、民族復興偉業,納米比亞正朝着2030年遠景目標前進,深化兩國友好合作正當其時、前景可期。中方願同納方加強發展理念交流和發展戰略對接,在實現各自現代化的道路上攜手前行。
显示更多


黃海“封鎖”與大橋通車:解密中共獨裁體制末路的瘋狂與焦慮
作者:王戴
近期,網絡上流傳著各種關於台海、東海及黃海方向緊張局勢的傳言,其中一句“解放軍海軍在黃海簽生死狀、封鎖一個半月、中日之間摩擦加劇”的說法引起了海內外網友的廣泛關注。雖然“簽生死狀”帶有某種民間的戲劇色彩與江湖氣,在現代正規海軍編制中並不存在,但它卻折射出當下中國近海極為劍拔弩張的緊張氛圍。
事實上,根據中國海事局發佈的官方航行警告,鹽城海事局已正式宣佈:自10月15日至11月30日,黃海南部部分海域進行長達47天、全天候(每日0時至24時)的實彈射擊,禁止一切船舶駛入。 將黃海的這場超長封鎖演練,與幾乎同期發生的“中朝新鴨綠江大橋正式通車”,以及即將於11月底登場的台灣“九合一”地方選舉聯繫起來看,就會發現這絕非幾場孤立的軍事訓練。中共正在下一盤盤涉足東北亞與台海的“危險大棋”。剝離掉官方的宏大敘事,我們可以清晰地看到這套組合拳背後,獨裁政權真實的戰略意圖與深層危機。
一、 北線突破:中朝新鴨綠江大橋通車與後方補給線的“加固”
就在黃海大規模封鎖演練拉開帷幕的同一天——2026年10月15日,歷經波折、等了足足12年的“中朝新鴨綠江大橋”在遼寧丹東正式通車。
這座新大橋的開通,替代了運行超過80年、早已不堪重負的老舊中朝友誼橋,成為中朝之間最為核心的公路運輸與經貿大動脈。為什麼新大橋的通車偏偏會與黃海的47天封鎖產生微妙的時間重合?這絕非巧合,而是北京在戰略佈局上“前後呼應”的精妙算計:1. 鞏固東北戰略大後方: 在國際制裁與地緣對抗日益加劇的今天,朝鮮對於北京而言,不僅是意識形態上的“難兄難弟”,更是其地緣政治上不可或缺的北方屏障。通過打通新鴨綠江大橋,中共實質性地加固了對朝的陸路物流與後勤輸血通道。2. “陸上輸血、海上布防”的聯動: 朝鮮半島本就是黃海的北方延伸。當朝鮮半島方向的陸路通道全面暢通的同時,解放軍在黃海南部實施長達一個半月的超長禁航與區域拒止演練,其戰略意圖昭然若揭——北京正在向美日韓同盟發出強硬信號:一旦東北亞發生地緣衝突,中共不僅有能力在海上封鎖關鍵咽喉,更有向北方盟友源源不斷輸送戰略物資的戰略縱深。 這種兩面下注的姿態,充滿了冷戰思維的硝煙味。
二、 南線施壓:11月底台灣九合一選舉前的“極限干擾”
如果說黃海的封鎖和新大橋的通車構成了中共的“北線與近海防衛”佈局,那麼其目光緊接著就鎖定了南方——距離11月底台灣“九合一”地方選舉投票日已進入倒計時。
台灣的“九合一”選舉直接關乎島內各政黨的政治版圖和民意走向,歷來是台灣政壇的風向標。然而,中共選擇在10月中旬至11月底這段選情最熾熱、各方勢力激烈廝殺的關鍵窗口期,在黃海及中國近海開展超長週期的極限軍事壓測,其政治干預的意圖十分卑劣:1. 製造“兵凶戰危”的恐慌效應: 極權體制最擅長的就是通過極限施壓來操縱民意。北京企圖通過長達一個半月的持續實彈射擊和戰爭邊緣政策,在台灣社會製造“投票給某些政黨就等於走向戰爭”的寒蟬效應,企圖以此干預台灣選民的政治心理,達到其“以武促統”或“以武拒藍綠變局”的政治目的。2. 試探美日同盟的戰略底線: 選情敏感期與高強度軍事演訓的疊加,也是中共對美日等外部干涉勢力戰略耐受力的一次極端測試。北京企圖用這種“常態化、高強度”的近海封鎖姿態,迫使美日在台海和東北亞議題上有所忌憚。
三、 獨裁體制的末路狂飆:用外部危機掩蓋內部崩塌
透過這些看似氣勢洶洶的軍事演習與地緣動作,作為清醒的反對獨栽體制民運人士,我們必須看到其表象之下的本質——這是中共內部統治陷入嚴重危機、走向末路狂飆的必然表現。1. 經濟崩盤與社會矛盾的強行轉移: 當前,中國國內的經濟下行、房地產爆雷、失業率飆升、地方財政破產以及底層民眾生存困境已經到了無以復加的地步。老百姓對極權統治的不滿情緒像地火一樣在地下蔓延。每當內部合法性徹底動搖時,中共歷來的慣用伎倆就是“轉移視線”——通過不斷渲染外部敵人(美、日、台、韓),挑起狹隘的民族主義狂熱,強行將國內民眾的憤怒導向外部世界。2. 窮兵黷武的維穩成本: 無論是47天的黃海實彈射擊,還是頻繁的海空聯合戰備警巡,其背後燃燒的都是中國納稅人血汗錢堆出來的天文數字。在民生醫療、教育養老嚴重欠賬的今天,獨裁者卻把巨額資金砸向冰冷的軍火和無休止的軍事對峙中。這種為了給搖搖欲墜的極權統治“續命”而進行的窮兵黷武,最終只會加速整個國家的經濟枯竭。黃海封鎖一個半月的傳言與演習、剛剛鳴笛通車的中朝新鴨綠江大橋、步步緊逼的11月底台灣九合一選舉,這三者絕非巧合,它們共同勾勒出了近期中共在內外交困下,北線穩固盟友、南線威懾台灣、近海對抗美日的焦慮與瘋狂圖景。對於渴望中國走向民主、自由與憲政的我們而言,必須擦亮眼睛向海內外同胞揭露:中共製造的每一次外部緊張,都不是為了國家和民族的利益,而是為了它那見不得光的獨裁權力的苟延殘喘。 認清這一本質,團結起來反對極權暴政才是中國擺脫這種無休止的“戰爭邊緣噩夢”的唯一出路
显示更多


【A股盘前】📊 2026年10月21日(周三)盘前信息汇总
数据截止时点说明:本报告生成于北京时间 2026-10-21 09:45—10:20(A股连续竞价早盘)。ETF双榜、龙虎榜、K线互证锚定 10-20 收盘(已剔除 10-21 未完成K线);指数与个股现价为 10-21 上午盘中实时;隔夜美股为 美东 10-20 收盘。交易日判定:周三,非节假日,正常开市。
一、美股20交易日ETF涨幅榜TOP10
排名代码名称/方向20日涨幅收盘
1BRF巴西小盘股+26.17%20.44
2EWZS巴西小盘股+23.53%16.80
3BWET油轮运力(海运)+17.48%801.20
4BNO布伦特原油+15.47%66.87
5IEO油气勘探生产+13.38%150.51
6USL原油期货策略+12.40%62.44
7EWZ巴西大盘+12.23%42.94
8USOWTI原油+11.47%160.61
9XOP油气开采+10.15%200.05
10XLE能源精选+10.02%67.97
前三点评:BRF/EWZS 双巴西小盘继续霸榜——这是连续第 5 个交易日"巴西系"占据美股非杠杆榜前二,属典型资源国货币+大宗双升的资产重估交易。BWET(油轮运力)排名从 10-19 第 24 名 → 10-20 第 16 名 → 今日第 3 名,三日连续跳升并首次进入前三,是本期最重要的边际变化:美战略原油储备降至 2.827 亿桶(1982 年 10 月以来最低)、欧洲 TTF 天然气突破 90 欧元/兆瓦时创 2022 年 12 月以来新高,运力与能源运输的紧缺正在从"预期"转为"定价"。
四方向专项核查:
海运运力 ✅ 出现(BWET 第 3,+17.48%,且加速上移)
生物医药 ❌ 未出现(ARKG 第 142 名,−7.98%;IBB 第 52 名,−0.15%;XBI 第 124 名,−5.33%)
加密货币 ❌ 未出现(IBIT 第 110 名,−4.34%;BITO 第 119 名,−4.92%)
网络安全 ❌ 未出现(WCBR 第 67 名,−1.47%;CIBR 第 74 名,−2.13%;HACK 第 90 名,−2.95%)
说明:ARKG/IBIT/WCBR 均为"未进榜",但 10-20 单日美股医药股集体大涨(Moderna +6%、礼来/默克/安进 +3%、辉瑞/强生 +2%),医疗保健是标普 500 十一大板块当日领涨板块之一。20日榜仍为负、单日已转强——这是方向切换初期的典型特征,需连续 2—3 日确认,不宜单日追高。
二、A股20交易日ETF涨幅榜TOP10
口径:腾讯前复权日K自算,截面 2026-09-14 → 2026-10-20,样本 1,560 只(已剔除债券/货币类)。
排名代码名称20日涨幅10-20当日
1159509纳指科技ETF+13.25%−1.46%
2159529标普消费ETF+11.90%+0.65%
3159100巴西ETF+11.89%−0.38%
4520870巴西ETF易方达+10.25%−0.84%
5516620影视ETF国泰+7.78%+0.44%
6159855影视ETF+7.31%+0.88%
7159696纳100ETF+6.70%−0.42%
8513100纳指ETF国泰+6.53%−0.47%
9159768地产龙头+6.16%−1.10%
10159707地产ETF+5.93%−1.38%
前三点评:纳指科技、标普消费、巴西继续占据前三,与 10-19、10-20 榜单完全一致(唯标普消费与巴西名次互换),说明过去 20 个交易日 A 股增量资金的主线仍是"海外资产 + 资源国"的 QDII 套利,而非 A 股内生行业。本期唯一新变化:影视ETF(516620/159855)首次双双冲入第 5、6 名,与新华传媒(20日 +202.6%)、慈文传媒(+80.5%)的暴涨形成呼应,AI 应用/短剧开始获得 ETF 层面的资金确认。
专项核查:
房地产 ✅ 出现——地产龙头第 9(+6.16%)、地产ETF 第 10(+5.93%),但 10-20 当日双双下跌 1.1%—1.4%,属"涨幅存量、动能转弱"。
创新药 ❌ 未出现——创新药ETF天弘第 229 名(−1.06%)、港股创新药ETF景顺第 243 名(−1.27%)、生物医药ETF国泰第 261 名(−1.39%)。医药方向在 ETF 层面仍处全市场后 15% 分位。
机器人ETF 第 557 名(−3.89%)、军工ETF 第 798 名(−6.88%)、半导体ETF 第 1328 名(−12.46%)、稀土ETF 第 1121 名(−10.32%)——当前最热的"物理AI/机器人"在 ETF 榜单上处于全市场倒数 35%,ETF 与题材严重背离。
三、双榜交集印证
交集方向 = 巴西/资源国资产(唯一双榜前三共振)
A股榜:巴西ETF 第 3(+11.89%)、巴西ETF易方达 第 4(+10.25%);美股榜:BRF 第 1(+26.17%)、EWZS 第 2(+23.53%)、EWZ 第 7(+12.23%)。这是连续第 5 个交易日得出同一结论,置信度最高,但边际新增信息为零——属于"已验证的存量方向",适合持有、不适合新开仓追高。
次级交集 = 能源/油运(强度不对称)
美股榜能源系占 6 席(BWET 3、BNO 4、IEO 5、USL 6、USO 8、XOP 9、XLE 10 中的六席);A股侧能源ETF 第 28 名(+3.04%)、能源化工第 37 名(+2.76%)、石油ETF 第 256 名(−1.35%)。结论:能源由"背离"转为"弱收敛"——A股石油ETF 排名从 10-19 的第 409 名 → 今日第 256 名,正在修复但仍未进入前列。真正的缺口在"油运":美股 BWET 已进前三,A股尚无对应油运 ETF,只能通过个股(招商轮船、中远海能、海通发展)承接;国金证券 10-18 已给海通发展"买入"(Q3 归母净利 2.95 亿、定增扩运力),是本轮唯一的研报侧印证。
美股前三 → A股传导逐条判断
美股标的方向对 A 股当日传导判断
BRF(巴西小盘 +26.17%)资源国/新兴市场弱传导。A股巴西ETF已连涨 20 日且 10-20 转跌 0.38%—0.84%,涨幅已充分定价;对 A 股本土板块无直接映射,仅利好跨境 ETF 通道。
EWZS(巴西小盘 +23.53%)资源国/新兴市场弱传导。同上,且与 BRF 高度同源,不构成独立信号。
BWET(油轮运力 +17.48%)海运/油运强传导,今日最值得跟的一条。逻辑链:美战略储备 44 年最低 + TTF 天然气 4 年新高 + 霍尔木兹扰动 → 运距拉长/运价上行。A股对应招商轮船、中远海能、海通发展、兴通股份;风险是美伊"妥协提案"传闻一旦落地,油价与运价会同向回落(10-20 盘中油价曾跌超 3%)。
A股前三 → 当日盘面判断
A股标的方向当日判断
纳指科技ETF(+13.25%)美股科技中性偏弱。隔夜纳指 −0.02%、费半 −0.29%、七巨头六跌,溢价端无增量;且该 ETF 10-20 已跌 1.46%,溢价收敛风险大于上涨空间。
标普消费ETF(+11.90%)美股消费中性。隔夜标普必需消费 XLP +6.07%(20日)但当日无超额,A股映射到食品饮料ETF(第 69 名 +1.51%)弹性有限。
巴西ETF(+11.89%)资源国双榜共振方向,但今日转弱。10-20 已跌 0.38%,且巴西系已连涨 20 日,建议观察不追。
结论:双榜共振 = 巴西(存量、已充分定价);双榜均未出现 = 生物医药、网络安全、加密货币、创新药、机器人。真正具备"美股强 + A股弱 + 有研报/龙虎榜支撑"三重错配的,是海运油运与能源——这是今日唯一"美股已验证、A股未定价"的方向。
四、最新24h财经要闻10条
国家数据集团 10-20 在雄安挂牌成立(经国务院批准,国资委履行出资人职责,央企名录第 28 位;当晚登百度热搜第一)。→ 点评:这是本轮唯一"新增国家级主体"的政策,级别高于一般部委文件。但注意:韭研公社多篇梳理文章均为"概念股罗列",尚无一家券商发布相关研报、无一家公司公告实质订单,属"政策已出、业绩为零"的纯题材,今日高开概率大、持续性存疑。
马斯克:SpaceX 与特斯拉已成立委员会讨论合并;SpaceX Q3 营收 145.8 亿美元(同比 +161%),AI 业务收入暴增 830% 首成最大来源,净利超预期 2.3 倍。→ 点评:直接点燃 A 股"SpaceX 链"(通宇通讯、西部材料、再升科技、信维通信)与"特斯拉链"(均胜电子、拓普集团、天汽模)。但合并"并非板上钉钉、需股东支持",属未落地预期,只宜做事件驱动的日内博弈。
超微电脑 Q1 净销售额初步 185—195 亿美元(市场预期 149.9 亿),盘后涨超 10%,纳指期货盘后涨 1%。→ 点评:AI 服务器/超节点链条的直接催化,A股对应浪潮信息、紫光股份、星网锐捷、共进股份、春秋电子。这是今日算力硬件方向最扎实的隔夜利好(有具体数字、有盘后价格验证)。
广电总局:微短剧用户 8.5 亿、月活超 6 亿;1—9 月上线 49 万部,为 2025 全年 13 倍;已成继美国电影、日本动画、韩国电视剧之后第四大全球视听形态。→ 点评:与影视ETF 首次冲入 A 股榜第 5/6 名形成政策 + 资金双印证,是本报告认为被市场低估的一条。对应欢瑞世纪、掌阅科技、中文在线、龙版传媒、德才股份。
东风集团与兵器集团 7.27 亿元双向股权互换(不变更控制权、不影响主营)。→ 点评:纯情绪型"兵装重组"题材,10-20 东安动力已 4 连板、长春一东 3 连板,属于典型的"利好已兑现、接力风险高",今日不宜追。
国家疾控局等八部门印发《关于做好 2026—2027 流行季流感疫苗接种工作的通知》(国疾控卫免发〔2026〕15 号),部分地区已开展农村"一老一小"免费接种。→ 点评:这是华北制药(600812)本轮连板的政策底层,叠加秋冬季流感样病例阳性率抬升。但公司已两次公告"链霉素等热门品种营收体量很小、不影响整体业绩",需以风险提示对待。
10 月 LPR 连续第 17 个月不变(1 年期 3.0%、5 年期以上 3.5%);Q3 GDP 同比 +4.5%(前值 +4.3%,超预期)。→ 点评:路透/WSJ/FT 均解读为"政策层不急于加码宽松、转向改革贷款定价框架"。这对顺周期与地产是压制(地产ETF 10-20 已跌 1.1%—1.4%),对高估值成长则需要业绩兑现来支撑。
美伊"妥协提案"传闻搅动油市:卡塔尔与巴基斯坦提交中间方案获双方初步认可,彭博一则未经证实报道称"最快本周突破",油价盘中跌幅一度扩大至 3.3%;随后彭博援引外交官称"即将达成协议"不属实,油价收窄跌幅。→ 点评:这是今日油运/能源方向最大的下行风险——运价与油价的多头逻辑建立在"霍尔木兹扰动持续"之上,一旦谈判实质推进,BWET 与油运股的定价基础会瞬间反转。必须把这条与第一节 BWET 的强势并列阅读。
前三季度智能算力规模达 2592 EFLOPS(同比 +146%);集成电路出口 +99.1%、电脑零附件出口 +2.1 倍、存储部件 +1.3 倍、光模块 800G/1.6T 持续放量;服务器出口 +7.2%(海关总署)。→ 点评:这是本轮"算力硬件—覆铜板/电子布/光模块"最硬的宏观数据支撑,从"预期"变成"已实现的出口金额",可信度高于任何题材文章。与 10-20 东财研报中 5 条覆铜板/电子布/电感研报完全对应。
澜起科技预计 Q3 净利 12—13 亿元(同比 +153.6%~174.7%),互连类芯片收入约 20.47 亿(+49.3%、占营收 98.5%),DDR5 第三/四/五代 RCD 出货占比提升、毛利率升至 68.0%—68.5%;中国移动前三季利润 1062 亿元;DeepSeek 全面开源推理框架 DeepInfer(V4.1 Flash 单集群日吞吐 155 万亿 Token)。→ 点评:存储/互连是今日"有真实业绩"的少数方向,也与超微电脑超预期形成链条闭环(AI 服务器 → DDR5 内存接口 → 澜起)。
五、券商研报汇总与热度榜
(一)研报 8 条(东财研报API,2026-10-16 至 10-21,hits=63,取买入/增持)
日期券商标的评级一句话逻辑
10-20中邮证券中国巨石(600176)增持Q3 盈利靓丽,电子布量价齐升,10 月电子布延续涨价
10-20国金证券中国巨石(600176)买入业绩环比高增,10 月电子布延续涨价(同日第二家)
10-20国金证券生益科技(600183)买入产业需求更多元,掌握变局核心密码(覆铜板)
10-20华金证券生益科技(600183)增持Q3 业绩大幅预增,覆铜板量价齐升、盈利跃升
10-20东吴证券顺络电子(002138)买入AI 算力浪潮下的电感龙头,服务器与光模块打开天花板
10-21东吴证券大族数控(301200)买入Q3 营收持续增长,股权激励彰显长期信心(PCB 设备)
10-19国信证券移远通信(603236)增持物理 AI 驱动边缘算力扩容,车载与端侧 AI 打开空间
10-20群益证券移远通信(603236)增持盈利能力快速提升,端侧打开后续成长窗口(同日第二家)
10-20东吴证券燧原科技(688801)买入腾讯系国产 AI 芯片领军,深度受益国产算力黄金时代
10-20华龙证券中科曙光(603019)增持业绩高增,卡位高端超节点赛道
方向核查:10 条研报中 7 条指向"算力硬件—覆铜板/电子布/电感/PCB设备/超节点",2 条指向"端侧 AI/边缘算力",1 条指向国产 AI 芯片。与之对比:0 条覆盖数据要素、0 条覆盖机器人本体、0 条覆盖低空经济。 这是本报告把"算力硬件"列为方向三而非方向一的核心依据——研报密度是"能落地"的度量,韭研密度只是"会吵"的度量。
(二)东财人气榜 TOP10(10-21 10:00 实时)
名次代码名称现价涨跌幅
1002428云南锗业83.49+5.79%
2002242九阳股份21.60+5.06%
3603278大业股份13.19+10.01% 涨停
4002724海洋王10.19+10.04% 涨停
5003029吉大正元26.21−1.50%
6600178东安动力13.65+9.99% 涨停(4板)
7300115长盈精密24.98+1.26%
8002164宁波东力15.55−3.77%
9688836宇树科技-W516.89−1.74%
10600293三峡新材4.75+9.95% 涨停
(三)同花顺热榜 TOP10 与 A 股映射
名次代码名称涨跌幅题材标签 / 映射
1688836宇树科技−1.74%机器人本体(科创次新)
2600825新华传媒+3.69%AI 语料/传媒,17天11板
3002242九阳股份+5.06%消费/家电,13天7板
4600487亨通光电+1.02%光纤/CPO
5688825长鑫科技+2.68%存储/大基金持股
6000530冰山冷热+0.86%冰雪产业
7000823超声电子−3.87%PCB/CPO
8003029吉大正元−1.50%AI 安全,5天4板
9002085万丰奥威+0.09%低空经济,4天2板
10300308中际旭创+2.99%CPO/光模块
与热点方向共振标注:两榜合并去重后,机器人系占 5 席(宇树、大业、长盈、宁波东力、万丰)为最大集群;算力硬件/光通信占 4 席(亨通、超声、中际旭创、长鑫);消费(九阳)、军工(海洋王)、AI 安全(吉大正元)、数据要素(三峡新材-锂电、无纯正标的)各 1—2 席。注意:人气榜 TOP10 中无一只数据要素标的,而同花顺热榜亦无——这与"百度热搜第一"形成明显落差,是判断数据要素"高开低走"的重要反证。
六、隔夜美股市场综述(美东 2026-10-20 收盘)
三大指数分化,道指独强:道指 52,495.88 +1.02%;标普 500 7,712.57 +0.28%;纳指 26,424.82 −0.02%。费城半导体指数 −0.29%。道指大涨由 3M、诺思罗普·格鲁曼等传统工业财报超预期驱动,主线是"资金从高估值 AI 资产转向盈利确定性更强的传统板块"。
七巨头六跌一涨:特斯拉 +1.54%(SpaceX 合并委员会 + Q3 营收超预期)、亚马逊 +0.07%;微软 −0.31%、英伟达 −0.29%、苹果 −1.00%、谷歌 −1.11%、Meta −1.59%。半导体内部剧烈分化:安森美、恩智浦涨超 3%,高通 +1.26%、台积电 +1.21%;ARM −3.07%、阿斯麦 −0.99%、AMD −0.62%。存储概念股集体走弱(SK 海力士 −2%、美光 −0.98%、闪迪 −0.42%),但澜起科技 Q3 预告 +153.6%~174.7% 显示 DDR5 接口芯片景气独立于存储颗粒。
板块结构:标普 500 十一大板块中医疗保健与房地产领涨,通信服务与科技下跌;金融股全线上涨(伯克希尔 +1.20%、摩根士丹利 +1.10%、高盛 +1.05%);能源股全线上涨(斯伦贝谢 +1.83%、雪佛龙 +0.63%);航空股强势(美国航空 +3.68%、达美 +2.71%);医药股涨幅显著(Moderna +6%、礼来/默克/安进 +3%、辉瑞/强生/阿斯利康 +2%)。
大宗与债券:现货黄金 4,124.48 美元/盎司 −0.38%;现货白银 57.978 +1.61%(金银分化);WTI 11 月原油 101.79 美元 −1.80%;布伦特 12 月 108.79 美元 −0.69%(盘中一度跌 3.3%,因美伊妥协传闻)。美债收益率与美元指数同步走低(避险资金流入美债)。
亚太与中概:纳斯达克中国金龙指数 +0.68%(天演药业 +9%、禾赛 +8%、小鹏 +7%、理想 +5%);韩国综指 −3.73%(存储与 AI 芯片股拖累)、日经 −1.30%、恒生 −1.32%(恒生科技 −1.5%,两年新低)、台湾加权 −1.13%。
对 A 股的三点含义:
① 费半走平 + 存储走弱 = A 股半导体难有整体性行情,但超微电脑盘后 +11% 给"AI 服务器/超节点"单独开了口子;
② 医疗保健领涨 + 道指强于纳指 = 风格偏防御,对应 A 股医药、公用事业、红利低波(A股红利类 ETF 已占据第 13—36 名的密集区间);
③ KOSPI 连续两日暴跌(10-15 −7.57%、10-20 −3.73%)仍是最大外部传染源,需警惕存储链与外资重仓股的开盘冲击。
七、今日最可能被激发的三个热点方向
方向一:数据要素 / 国家数据集团(韭研首要权重,最新政策催化)
互证链:韭研公社 10-20 晚至 10-21 早 5 篇以上专题(《国家数据集团成立!数据要素迈入运营》《国家数据集团揭牌,Token 时代开启》《国家数据集团成立,数据要素产业链全图》《晚间 A 股值得关注的资讯》),且当晚登百度热搜第一——这是韭研体系内"政策级"标志。但研报 0 条、龙虎榜机构 0 席、ETF 无对应产品、人气榜/热榜 0 只纯正标的,四项硬指标全部缺失。
盘中确认(关键):10-21 早盘润建股份 +9.99% 涨停、海量数据 +10.01% 涨停,天威视讯 +4.48%、太极股份 +3.07%、深桑达A +3.00%。资金已在用真金白银投票,但集中在"低价+小市值+算力概念"的边角标的,而非正宗数据运营股。
个股📈 K线互证(锚定10-20)💰 财报互证🔥 情绪互证
润建股份(002929)20日 +4.6%、5日 +19.3%、涨停 10日2次、量比 1.55、位置 −5.5%、MA纠缠现 56.14(10-21 +9.99%)、PE 631.14、PB 2.47、市值 160.8亿公告获 2 亿美元海外 Token 服务订单;但公司异动公告明确"AI、算力、词元业务占营收比重较低"
南威软件(603636)20日 +30.5%、涨停 10日2次/20日6次、量比 1.03、位置 0.0%(新高)、MA多头现 8.88、PE −9.46(亏损)、PB 2.98、市值 51.5亿;主力净占比 −2.63%(净流出 853 万)异动公告:"AI 短剧尚未在任何平台上线、目前未产生收入"
深桑达A(000032)20日 −9.0%、5日 +3.3%、涨停 0次、量比 1.82、位置 −14.3%现 13.06、PE −66.69、PB 2.19、市值 158.7亿中国电子系数据运营主体,韭研列为"数据要素"首位
海量数据(603138)20日 −0.7%、涨停 20日1次、量比 0.55(缩量)、位置 −14.2%现 15.38(10-21 +10.01%)、PE −46.38、PB 5.94、市值 45.2亿数据库国产化,纯题材跟风
判断:这是今日"情绪最强、证据最弱"的方向。 建议只做开盘半小时的情绪博弈,不做隔夜持仓。核心理由:4 只代表标的全部是亏损股(PE 为负)、全部有"业务占比低/未产生收入"的异动公告,且主力资金已在南威软件上净流出。
方向二:物理AI / 具身智能(韭研涨停密度第一)
互证链:韭研盘前纪要显示 10-20 机器人 19 家涨停(全市场第一),大业股份 3 板、福莱新材/宁波东力/科森科技/浙江荣泰 2 板;事件端 2026 物理 AI 与世界模型大会 10-20 南京开幕、全国首个"物理AI与世界模型投资基金"战略合作、产业联盟揭牌、摩根士丹利称物理AI将促使全球GDP增长8—10倍、OpenAI 确认自研人形机器人(2027 展示原型)、AMD 82 亿美元收购 WorldLabs。龙虎榜印证:10-19 宁波东力获机构净买 9941 万—1.16 亿(两口径),索辰科技 +400 万;10-20 凡拓数创获 7 家机构席位合计净买 1.19 亿(当日机构净买第三)。反向证据:机器人ETF 20日 −3.89%(第 557 名)、10-19 凡拓数创曾遭机构净卖 4284 万、韭研"股价创新高"仅 2 家。
个股📈 K线互证(锚定10-20)💰 财报互证🔥 情绪互证
凡拓数创(301313)20日 +54.4%、5日 +41.8%、涨停 10日3次、量比 2.52、位置 0.0%(新高)、MA多头现 53.34(10-21 +13.97%)、PE −33.00(亏损)、PB 9.50、市值 54.6亿3D建模/物理AI 仿真,10-20 龙虎榜 7 家机构净买 1.19 亿;但 10-19 曾机构净卖 4284 万
大业股份(603278)20日 +31.6%、5日 +21.6%、涨停 10日3次/20日5次、量比 0.88(缩量)、位置 0.0%(新高)、MA多头现 13.19(10-21 +10.01% 涨停)、PE −37.61(亏损)、PB 2.38、市值 45.1亿机器人腱绳/骨架,3 连板后今日 4 板;东财人气榜第 3
宁波东力(002164)20日 +56.1%、5日 +21.1%、涨停 10日3次、量比 1.20、位置 0.0%、MA多头现 15.55(10-21 −3.77%)、PE 37.88、PB 5.37、市值 82.8亿10-19 机构净买 9941 万—1.16 亿;今日高开回落,接力资金已现分歧
索辰科技(688507)20日 +17.4%、5日 +29.0%、涨停 10日2次、量比 1.78、位置 −3.5%、MA纠缠现 167.50(10-21 +3.35%)、PE −10259(微利)、PB 5.50、市值 149.3亿国产 CAE/物理仿真引擎,"国产 Isaac"定位;10-19 机构仅 +400 万
判断:方向真实、龙头已高位。 今日凡拓数创 +13.97% 创新高、大业股份 4 板,但宁波东力 −3.77% 已开始分化。这不是"启动日",而是"亢奋中段"——只适合做龙头(凡拓、大业)的强度,二线跟风股(浙江荣泰 −6.1%、阿尔特 −10.4%、星网宇达 −16.6%)20日均已转负,不要碰。
方向三:端侧AI + 算力硬件·覆铜板/电子布(研报最密、业绩最实、位置最低)
互证链(五源最齐):① 韭研:10-20 端侧AI 7 家涨停(日海智能/移远通信/美格智能/博通集成/豪鹏科技/恒玄科技/瑞芯微),今日移远通信再度 +10.00% 涨停、日海智能 +10.00% 涨停、恒玄 +8.02%、瑞芯微 +5.45%;② 研报 7 条(见第五节,中国巨石×2、生益科技×2、顺络电子、大族数控、燧原/中科曙光);③ 龙虎榜:10-20 乐鑫科技获 3 家机构净买 3.47 亿(全场第一)+沪股通 7096 万,海天瑞声机构净买 1.54 亿;10-19 超声电子机构净买 3.39 亿(PCB);④ 财报/公告:移远通信 Q3 净利 12.1 亿 +65.2%、澜起科技 Q3 +153.6%~174.7%、超微电脑 Q1 营收超预期 27% 盘后 +11%、前三季度集成电路出口 +99.1%、电脑零附件 +2.1 倍、存储部件 +1.3 倍;⑤ ETF(部分背离):纳指科技第 1,但半导体ETF 第 1328 名(−12.46%)。
个股📈 K线互证(锚定10-20)💰 财报互证🔥 情绪互证
乐鑫科技(688018)20日 +36.9%、5日 +31.0%、涨停 10日2次、量比 1.68、位置 −1.2%、MA多头现 148.00(10-21 +5.17%)、PE 60.77、PB 7.37、市值 346.9亿10-20 龙虎榜 3 家机构净买 3.47 亿(全场第一)+沪股通 7096 万、主力净流入 9029 万;端侧AI SoC 龙头
移远通信(603236)20日 +21.4%、5日 +8.1%、涨停 10日1次、量比 0.97、位置 −1.4%、MA纠缠现 83.72(10-21 +10.00% 涨停)、PE 25.86、PB 4.30、市值 340.2亿;Q3 净利 12.1 亿、+65.2%10-19+10-20 两家券商同日/隔日给增持;端侧AI 模组+车载双驱动
生益科技(600183)20日 −19.7%、5日 −4.3%、涨停 0次、量比 0.87(缩量)、位置 −25.6%、MA纠缠现 121.26(10-21 +3.44%)、PE 56.70、PB 15.92、市值 2945亿10-20 两家券商同日买入/增持(国金、华金),Q3 业绩大幅预增、覆铜板量价齐升
中国巨石(600176)20日 −22.9%、5日 −9.1%、涨停 0次、量比 0.67(深度缩量)、位置 −32.5%、MA纠缠现 34.93(10-21 +0.78%)、PE 23.06、PB 4.08、市值 1398亿10-20 同日两家券商(中邮增持、国金买入)均强调"10 月电子布延续涨价"
超声电子(000823)20日 +13.2%、5日 +14.7%、涨停 10日2次、量比 1.01、位置 −7.7%现 24.68(10-21 −3.63%)、PE 66.41、PB 2.63、市值 146.8亿10-19 机构净买 3.39 亿(当日第一);同花顺热榜第 7(PCB/CPO)
判断:这是今日"确定性最高、弹性需要等待"的方向。 关键矛盾在于:研报与财报已经指向景气上行(电子布 10 月延续涨价、覆铜板量价齐升、AI 电感打开天花板),但股价 20 日仍跌 20%—32%,量比全部低于 1(缩量)。这说明筹码尚未换手完成,属"低吸修复"而非"追涨突破"。今日盘中生益科技 +3.44%、顺络电子 +4.40%、生益电子 +2.76%、大族数控 +1.35% 已全线翻红,是修复的第一根阳线——若要参与,应选"今日放量翻红 + 研报双覆盖"的生益科技、顺络电子,而非等龙头。
第四备选(列出但未计入三方向):医药生物—流感/抗感染 + 创新药BD。 支撑:10-20 申万医药生物收红、医疗器械与生物医药走强(新华社英文网确认"医疗器械领涨");隔夜美股医疗保健为标普领涨板块(Moderna +6%、礼来/默克/安进 +3%);八部门流感疫苗通知落地;海正药业 Q3 净利 11.5 亿(+149.46%)、迪安诊断(+750.28%)、泽璟制药收艾伯维 1000 万美元里程碑(累计回款 1.1 亿美元)。压制:创新药ETF 20日排第 229 名(−1.06%)、医药ETF 第 81 名(+1.34%),ETF 完全不确认;10-16 药明康德机构口径严重分歧(金融界 +8.04 亿净买 vs 第一财经营业部口径 −5.95 亿净卖)。 本方向的 ALPHA 标的见第八节。
八、小盘A股ALPHA(Serenity 框架)
筛选条件(六项硬指标):① 热点板块内 ② 收盘价 <10 元 ③ 10 日内 ≥2 次涨停 ④ 放量 >50%(5日/20日量比 ≥1.5)⑤ 低位(距 20 日高点回撤 ≥10%)⑥ 主力资金净流入。
筛选结果:1 只 6/6 全达标。
✅ 华北制药(600812)— 6/6 全达标,医药/流感·抗感染
维度实测判定
① 热点板块医药生物(10-20 申万收红、医疗器械领涨;美股医疗保健领涨;八部门流感疫苗接种通知)✅
② 低价5.62 元(10-21 盘中 +2.00%)✅
③ 涨停次数10 日内 4 次(9-30、10-08、10-09、10-12 连板;10-15 再度涨停)/20日 5 次✅
④ 放量5日/20日量比 2.21,即放量 +121%✅
⑤ 低位距 20 日最高价 −20.1%(曾冲高至 7.03 后回落)✅
⑥ 主力净流入主力净占比 +6.44%、净流入 2,300 万元(东财 10-21 10:00)✅
需求 → 财报 → 小市值弹性 → 验证路径:
需求:秋冬季流感样病例阳性率逐月抬升 + 八部门推动农村"一老一小"免费接种 + 医保个人账户可支付自费流感疫苗 → 抗感染/解热镇痛制剂进入季节性旺季。
财报:⚠️ 这是本标的唯一硬伤。2026 H1 营收 42.20 亿(−20.01%)、归母净利 6,384.59 万(−48.30%)、扣非 −51.16%;滚动 PE 83.84 倍 vs 医药制造业 26.71 倍。公司已两次公告"链霉素等品种 2025 及 2026H1 销售收入规模较小,不会对整体经营业绩产生重大影响"。三季报将于 10-28 披露,是最大的双向催化剂。
小市值弹性:总市值 96.4 亿、流通市值 96.4 亿(全流通)、PB 1.75(低于行业),5.62 元的绝对低价使其在情绪修复中具备高弹性。
验证路径:① 今日能否站稳 5.60 并放量收阳(关键在 10:30 前量能是否超过昨日同期);② 10-28 三季报能否证实 Q3 单季环比改善(H1 净利仅 6384 万,Q3 若单季转正增长即为超预期);③ 流感样病例周报数据是否继续上行;④ 基药目录扩容(13 个品规)+ 第十二批国采(8 个品种拟中选)能否形成量的对冲。
⚠️ 风险明确:该股属"连板后回撤 20% 的退潮反抽",不是启动初期;PE 78—84 倍显著高于行业;核心题材(鼠疫适应症)公司已书面否认业绩影响。它满足全部量化条件,但基本面支撑最弱,属于典型"资金驱动型"ALPHA,只宜轻仓、设 5% 止损。
接近达标(缺 1 项,逐项标注)
标的达标缺项
三峡新材(600293)5/6:4.75元 ✅、涨停10日3次 ✅、量比1.75 ✅、主力净占比 +55.75% ✅、公告(拟收购珠海赛纬100%股权)✅❌ 低位:位置 0.0%,创 20 日新高;且"锂电电解液收购"非当前热点主线
星光股份(002076)5/6:2.45元 ✅、涨停10日2次 ✅、量比2.27 ✅、主力净占比 +37.16%(净流入 4,623 万)✅、量子安全题材 ✅❌ 低位:位置 0.0%,创 20 日新高
南威软件(603636)4/6:8.88元 ✅、涨停10日2次 ✅、数据要素 ✅、位置0.0%❌ 放量(量比 1.03,仅 +3%);❌ 主力(净占比 −2.63%,净流出 853 万);❌ 低位
日海智能(002313)4/6:9.68元 ✅、端侧AI ✅、涨停(今日+10.00%)✅、主力净占比 +41.11% ✅❌ 涨停次数(10日仅 1 次);❌ 低位(−11.8% 达标但位置需再确认);❌ 放量(量比 0.65 缩量)
结论:全市场仅华北制药 1 只六项全达标,且其"财报"一项存在实质瑕疵,故本报告的 ALPHA 结论应理解为"量化条件满足、基本面存疑",不宜作为核心仓位依据。 若以稳健为先,三峡新材与星光股份的"缺低位"是唯一瑕疵,但其新高突破的性质与"低位放量"的 alpha 逻辑恰好相反,属另一类交易(趋势跟随而非反转),不可混用同一套风控。
风险提示
美伊谈判是今日最大的双向变量。10-20 彭博"最快本周达成协议"的未经证实报道一度令油价跌超 3%,随后被外交官否认。若谈判实质推进,BWET(+17.48%)、油运股、油气 ETF 的多头逻辑将瞬间反转,而美股能源六席占榜的格局也会瓦解。
韩国综指连续两日暴跌(10-15 −7.57%、10-20 −3.73%)是未消退的外部传染源。存储与 AI 芯片是重灾区,A 股半导体 ETF 20 日已跌 12.46%,开盘阶段需警惕存储链、外资重仓股的情绪冲击。
数据要素是"政策强、证据弱"的典型,高开低走风险极高。4 只代表标的全部亏损、全部有"业务占比低/未产生收入"的异动公告,南威软件主力已净流出,且人气榜/同花顺热榜前十无一只纯正标的——这是资金"不认"的直接证据。
物理AI/机器人已处亢奋中段,二线股 20 日已转负。凡拓数创(+54.4%)、宁波东力(+56.1%)、大业股份(+31.6%)位置均为 20 日新高或接近新高,宁波东力今日已 −3.77%。机器人ETF 20 日 −3.89%、排全市场第 557 名,ETF 与题材严重背离,说明这是纯游资行情,无机构增量承接。
算力硬件(覆铜板/电子布)虽研报最密、财报最实,但全部处于缩量状态(中国巨石量比 0.67、生益科技 0.87、顺络电子 0.74),"研报已至、资金未至"。若今日不能有效放量,可能演变为"越跌越有研报"的阴跌格局。参与需等成交量确认,不可仅凭研报建仓。
LPR 连续 17 个月不变、Q3 GDP 超预期,反而压制了政策宽松预期。路透明确解读为"政策层不急于加码宽松"。这意味着指数级行情缺乏增量货币支撑,只能在结构性题材中轮动,且轮动速度正在加快(10-13 冰雪 → 10-16 低空 → 10-19/20 物理AI → 10-21 数据要素,平均 2—3 日一换)。
请关注、转发、收藏,华尔街观察团队将持续跟踪相关消息、解读量化数据,基于 WSV 模型(Weighted Sentiment-Valuation,加权情绪—估值模型)对 A 股热点方向进行多源交叉验证与置信度分级,每日盘前为您输出可追溯、可复核的方向判断与个股互证清单。
免责声明:文章所载内容信息参考,不构成任何投资建议或操作指南。信息基于公开公告整理和量化数据机器学习计算,其中券商研报与媒体转述内容需核实原文,ETF 双榜为腾讯/新浪公开日线自算结果、与第三方平台口径可能存在差异(本报告已在相应位置标注分歧)。投资有风险,入市需谨慎。
*数据来源:韭研公社(盘前纪要 2026-10-21 07:26:17、首页 24h 讯息)、东方财富研报API(hits=63)、东方财富人气榜、同花顺热榜、腾讯财经行情与日K、新浪财经美股日K、证券时报·数据宝、第一财经、金融界、南方财经、中新经纬、新华社英文网、Reuters、Bloomberg(转述)、WSJ(转述)、FT(转述)、海关总署、国家统计局。
*
显示更多