搜索结果 回答錯誤的人今晚自己反省
回答錯誤的人今晚自己反省 贴吧
一个关键词就是一个贴吧,路径全站唯一。
用户
未找到
包含 回答錯誤的人今晚自己反省 的推特

噢噢噢噢噢噢
哪裡來的這麼豪看的人呀
#自己講#(>﹏<)
最近發現一件很嚴重的事
戴眼鏡好像會自帶一種很會的錯覺
但偶其實只會在鏡頭前裝鎮定
#所以你們到底喜歡戴眼鏡還是不戴#
#回答錯誤的人今晚自己反省#
來 眼鏡派 vs 不戴派
底下站隊 不准兩個都要
#看更多的我⇝#
显示更多


推荐下,这期 JL Collins × Steven Bartlett《The Diary of a CEO》 的完整播客采访。
很有哲理的财富观,推荐每个人看完结合自己的条件再规划下属于自己的路径:
1️⃣为什么要避免债务。
2️⃣支出低于收入成为习惯有多必要。
3️⃣投资剩余的钱,是未来的底气。
4️⃣学会先获得购买权,再消费。
他在36分钟的时候也谈到了对比特币的态度!
正片2小时15分钟,链接放在最后,
也可以选择看看我下面有 GPT 的整理版和我的注解,不想听我啰嗦的可以直接去看正片。
JL Collins 就是《The Simple Path to Wealth》的作者,
先说我认为这期采访真正的核心:钱最重要的功能,不是让你买更多东西,而是让你越来越不需要向任何人低头。
也就是说,财富的终点不是消费能力,而是选择权。
这也是整期两个多小时反复回到的主线。
下面是 AI 按采访顺序的梳理:
00:00–03:27|为什么写《The Simple Path to Wealth》
JL 最初根本没准备写一本畅销书,而是在博客上给女儿 Jessica 留下一套关于钱的知识。
他认为,一个人如果把钱的问题处理好,人生会容易非常多。不是因为钱本身能带来幸福,而是有资源的人拥有更多选择,没有资源的人很多时候连选择的资格都没有。
因此他写作的目标从来不是教女儿如何暴富,而是教她:如何避免因为钱而失去人生的自主权。
03:27–05:10|绝大多数人对钱最大的误解
普通人的第一反应是:
有钱了可以买什么?
房子、车、旅行、奢侈品……
JL 认为这是文化灌输给我们的默认思维。
钱当然可以消费,但还有第二个用途:
钱可以替你工作。
你工作→赚到钱→把其中一部分变成资产→资产继续产生钱。
于是慢慢发生一个巨大变化:
一开始,是你用时间换钱;
后来,是钱替你换时间。
所以他建议把“我能用这笔钱买什么”改成:
“这笔钱将来能替我赚多少钱、买回多少自由?”
05:10–06:15|什么叫财务自由
只要你必须每天出售自己的时间、劳动和注意力才能活着,你就仍然依赖某一个愿意付钱给你的人或组织。
老板、客户、公司、平台……
所以财务自由不是“我有很多钱”。
而是:
工作开始变成可选项。
你可以工作,但不是“不工作就活不下去”。
这个区别非常大。
06:15–13:11|为什么很多成功人士都有创伤
Steven 谈到自己的经历:年轻时冒险、辍学创业、拼命证明自己,很大程度来自内心的不安全感和创伤。
JL 观察到一个有意思的现象:
很多极度成功的人背后都有某种“我要证明自己”的东西。
创伤、不被认可、自卑、家庭问题……
它可能成为非常强的驱动力。
但反过来,他也认识一些人,没有那么大的野心,只想过舒服、自由、平静的人生。这些人反而往往成长环境更加稳定。
这引出了一个问题:
巨大的野心究竟是一种能力,还是一种没有被治愈的伤口?
采访没有给确定答案,但 Steven 明确提到,他认识的一些超级富豪并不快乐。
其中一个重要寓言:和尚与大臣
JL 的书开头有个故事。
两个童年好友,一个后来成为国王身边的大臣,一个成为清贫和尚。
大臣看和尚每天粗茶淡饭,就说:
你如果学会讨好国王,就不用吃这种苦了。
和尚回答:
你如果学会满足于粗茶淡饭,也就不用讨好国王了。
JL 说自己一直更接近和尚。
这其实是他全部财富哲学最简洁的表达:
降低欲望,也是一种提高自由度的方法。
当一个人的“必须拥有”越来越少,他需要讨好的人也会越来越少。
13:11–14:22|钱与幸福的关系
JL 并不认同“钱能让你幸福”。
他的观点更细:
钱不一定增加幸福,但缺钱可以制造大量痛苦。
催债信、房租、账单、医疗费用、失业风险……
这些东西会长期占据人的心理空间。
所以财富最先改善的,往往并不是快乐,而是:
减少焦虑。
而且金钱有放大效应。
一个本来就不快乐的人,
变成富豪以后仍然可能不快乐;
一个本身就很满足的人,
有钱以后会获得更多选择。
Steven 也谈到自己以前觉得 Range Rover、
豪宅会带来巨大幸福,
后来真正拥有以后,
发现心理冲击远没有想象中大。
JL 因此强调:
享受财富,
但不要要求财富负责治愈你。
14:22–15:59|什么才是真正的 F.U. Money
一般人把 FU Money 理解为:
钱多到永远不用工作。
JL 说那其实叫 Financial Independence。
他定义的 FU Money 反而是:
走向财务自由途中已经积累起来的那部分钱。
哪怕你只有足够活六个月的钱,
它都已经开始改变你的行为。
老板羞辱你,你可以离职;
行业不好,你可以休息半年;
想去欧洲旅行,你可以辞职;
想换城市,你不用害怕三个月没收入。
所以财富不是到了终点才有用。
每增加一笔储蓄,你的自由其实已经增加了一点。
15:59–25:32|采访最有争议的观点:年轻人未必应该买房
JL 不是反房地产。
他自己一生也买过很多房。
但他说:
房子应该首先看作一种生活消费,而不是自动等于一项好投资。
买房最大的问题不只是首付和房贷。
还有装修、家具、维修、房产税、保险、屋顶、花园、设备等等。
所以“我的月供和房租差不多”这个比较经常是错误的。
房租 2500 美元,你大致知道成本;
房贷 2500 美元,可能突然再来一个 2 万美元屋顶。
而且人买房时经常出现一个行为偏差:
银行说你最多可以贷 100 万,你就真的去买一个接近自己极限承受能力的房子。
于是房子开始绑架现金流。
买房真正被忽略的是机会成本和流动性
JL 和 Steven 都特别重视这一点。
20 多岁、30 多岁的时候,人的最大财富可能不是现有资产,而是:
未来几十年的机会。
工作突然要求你去纽约;
创业机会在旧金山;
你想去葡萄牙;
换行业;
认识了另一半;
都需要移动。
租房的人可以很容易离开。
房主却要卖房、承担交易成本,或者突然变成一个根本不想当的房东。
所以 JL 的结论不是:
“永远不要买房。”
而是:
年轻且正在快速发展事业时,
不要低估流动性的价值。
等你已经非常有钱,
而且某套房确实提升生活质量,再去买。
那时候你是在强势位置购买,
而不是被房贷绑架。
25:32|整本书浓缩成三句话
JL 的财富路径非常简单:
避免债务。
支出低于收入。
投资剩余的钱。
基本上整场采访后面的一个多小时,
都在解释这三件事。
26:49–36:03|债务为什么如此危险
个人消费债务在他眼里几乎是财务自由的反面。
尤其:信用卡债务、消费贷、豪车贷款。
因为你不仅在为过去的消费付款,
还把未来的现金流提前抵押掉了。
他把债务形容成游泳运动员腰上绑着铅块。
不是绝对游不到终点,但难度大得多。
他的还债方法也很明确:
把所有债务列出来;
其他债务付最低还款;
集中现金优先消灭利率最高的债务;
然后第二高、第三高……
这是数学上效率最高的一种方法。
“必须拥有”的暴政
JL 创造了一个很好的概念:
Tyranny of the Must-Haves。
“我必须住这个区。”
“孩子必须读这所学校。”
“必须有两辆好车。”
“必须每年出国。”
“必须住大房子。”
每增加一个“必须”,自由就少一点。
他自己年轻时直接存收入的 50%。
但他说自己从没觉得这是“牺牲”。
他的心理账户是:
我不是少花掉了 50%。
我把那 50% 花在了购买自由上。
这一点我觉得是整期非常高级的一个重新定义。
消费其实经常是在购买自尊
Steven 讲了自己年轻时候一个非常真实的经历。
发薪以后立刻买大电视、PlayStation,
因为这些东西能让自己短暂感觉:
“我成功了。”
过几天发现没钱,又把东西卖掉。
下一次发工资继续循环。
JL 提醒:
很多炫耀性消费,本质并不是需要那个东西,
而是希望别人通过那个东西认可自己。
他举 Ferrari 的例子:
你开 Ferrari 时以为别人想:
“这个人真厉害。”
实际上别人很可能想的是:
“如果我开这辆 Ferrari,我一定很帅。”
人家压根没那么关心你。
36:03–38:43|他为什么不投资 Bitcoin
这里应该也是你比较关心的一段。
JL 明确表示:
他不反对 Bitcoin 存在,但自己不投资。
原因不是他说 Bitcoin 一定归零,
而是他认为 Bitcoin 对他来说属于 speculation,
而不是 investment。
他的投资标准是:
背后最好有一个持续产生经济价值的“发动机”。
企业销售产品、产生利润、现金流增长。
而 Bitcoin 在他的框架里没有这套现金流,
所以他无法估值。
Steven 反驳:
如果 Bitcoin 过去十五年的成功如此巨大,
本身是不是已经证明市场存在真实需求?
JL 承认:
完全可能。
Cathie Wood 等人的长期判断也完全可能最终是对的。
但他说他无法判断未来十年,所以选择不参与。
因此他的立场其实没有标题那么绝对。
不是:
“Bitcoin 是骗局。”
而是:
“Bitcoin 超出了我的投资框架,所以我把它归类成投机。”
38:43–46:37|应该还房贷还是投资
答案取决于房贷利率。
因为提前还贷相当于获得一个确定性收益:
如果你的房贷利率是 7%,提前还款大致相当于获得一笔确定性的 7% 成本节省。
房贷利率极低时,投资机会成本更重要;
房贷利率非常高时,提前还款吸引力更高。
他随后解释了利率、房贷本金、利息以及为什么前期月供中利息占比较大。
他也说,不要试图精准预测“什么时候利率最低然后买房”。
因为利率同样很难预测。
最终还是回到:
现在是否买得起,这个房子是否真正改善你的生活。
46:37–55:13|AI 时代,现在买股票安全吗?
JL 给出的答案很经典:
短期永远不安全,长期反而非常安全。
股票最大的特征不是“危险”,而是:
波动。
如果三年后要买房的钱、明年孩子读书的钱放进股市,很危险。
因为明年完全可能跌 30%、40%。
但如果是十年、二十年甚至更长的钱,
股票是人类历史上极强大的长期财富生产工具之一。
核心条件只有一个:
大跌的时候不能因为恐惧卖掉。
否则再好的资产都救不了你。
所以真正最大的投资风险,有时候不是资产:
而是投资者自己。
男人为什么投资经常不如女人
这里他们谈到一个有意思的行为:
tinkering——手痒。
觉得:
这个配置再优化一下;
换个 ETF;
追一下热点;
择个时;
卖了再买回来……
JL 发现很多男性尤其喜欢这样做。
Steven 引用了一些男女投资行为的数据,核心结论是:
男性更倾向承担风险、频繁交易和择时;
女性往往交易更少、更长期持有。
所以即使男性经常“感觉自己更懂投资”,最终反而可能因为过度操作拖累回报。
JL 开玩笑说:
看来自己有非常强的“女性一面”。
他的核心仍然是:
少做事。
55:13–1:02:38|复利真正发生时是什么样
采访展示了一张长期复利曲线。
早期非常无聊。
本金不断增加,资产增长并没有明显脱离投入的钱。
然后几十年后突然:
曲线翘起来。
JL 说他见过很多已经财务独立的人,反而问他:
“我真的财务自由了吗?”
不是他们不会算数学。
而是复利增长到后期会快得令人产生不真实感。
他随后解释 4% guideline:
如果一年生活费 10 万美元,
大约需要:
10 万 × 25 = 250 万美元投资资产。
250 万 × 4%=10 万。
所以可以粗略用:
年度支出 × 25
作为财务独立目标值。
但他刻意不用“4% Rule”,而更喜欢叫 guideline,因为现实情况会变化。The Singju Post
复利最终有一个非常有意思的状态:
“所有东西都免费了”
意思不是东西真的不要钱。
而是:
当投资资产每年产生的钱已经高于你的全部消费时,
新消费不再需要靠劳动补回来。
年轻时你舍不得买的东西,后来反而可以轻松买。
这也解释了他的财富哲学:
不是永远节俭。
而是:
先获得购买权,再消费。
而不是提前几十年透支未来购买权。
1:02:38–1:12:54|“我年轻时不享受,老了有钱有什么意义?”
Steven 提出年轻人非常自然的反驳:
20 岁不去旅行、不喝酒、不玩、不买东西,一直省钱,等到 70 岁一身钱,有什么意义?
JL 的回答不是让人苦行。
他首先反对:
“享受人生=花很多钱。”
更有意思的是,他说 75 岁以后其实钱非常有用。
因为年纪越大,舒适、安全、医疗、便利的价值越高。
但他年轻的时候也并不是为了“75岁的自己”投资。
他 25 岁攒了约 5000 美元,就敢辞职去欧洲背包旅行。
所以:
储蓄不是只帮助未来的你,
它马上就在帮助今天的你。
5000 美元可能还不能退休,
但已经足够让一个年轻人敢辞掉不喜欢的工作。
他为什么主张储蓄率 50%
第一份正式工作年薪约 1 万美元,他直接存 5000。
他认为 50% 是一个非常强的 benchmark。
在市场正常的情况下,
坚持高储蓄率 + 投资,
大概十几年就可能走向财务独立。
当然这不意味着所有人都必须 50%。
他的意思是:
不要先问:
“50% 怎么可能?”
应该先问:
财务自由对我到底值多少钱?
有人选择星巴克、好房子、名车;
有人选择早点自由。
没有道德上的对错,是优先级不同。
1:07:08|给孩子最大的投资礼物其实是时间
他特别建议,如果孩子已经有合法劳动收入,
可以尽早利用 Roth IRA 等美国税优账户投资。
原因不是那几千美元有多重要。
而是孩子拥有:
50 年、60 年甚至更长的复利时间。
他说财富积累最强大的变量之一就是:
Time。
越早开始,后来需要付出的本金越少。
1:12:54–1:20:04|税优账户到底有什么意义
他详细讲了美国的:
401(k)、403(b)、IRA、Roth IRA。
传统退休账户的本质通常不是“不交税”,
而是:延迟交税。
现在收入高时把钱放进去;
投资增长;
退休以后收入降低,税率可能下降;
再把钱取出来。
同时雇主的 401(k) match 基本属于:
应该优先拿的“免费钱”。
他也提醒:
tax deferred ≠ tax free。
JL 自己反而出现了一个特殊情况:
退休后因为写书、事业成功,税率甚至比以前高,
因此传统税延策略对他没有达到典型效果。
1:20:04–1:27:39|他到底买什么资产
答案极其无聊:
低成本、广泛分散的指数基金。
他的代表选择就是 Vanguard:
VTSAX——美国 Total Stock Market Index Fund。
大约覆盖数千家美国上市公司。
为什么?
因为他完全不知道未来哪个公司会赢。
但指数有一个非常厉害的机制:
赢家越来越大,自然在指数中的权重越来越高;
输家不断萎缩,最终被淘汰;
新的赢家自动进来。
JL 给它起了一个词:
self-cleansing——自我清洁。
Sears 曾经像今天 Amazon+Walmart 一样强大。
后来 Sears 消失了。
但指数投资者不需要提前预测 Sears 会死,
也不需要提前猜 Amazon 会赢。
市场替你完成替换。The Singju Post
为什么他不直接买 Nasdaq 100?
Steven 提出:
AI、机器人、自动驾驶都属于科技,
过去十年 Nasdaq 又表现极好,
那为什么不直接重仓科技?
JL 承认:
这个逻辑完全合理。
甚至过去十年确实会赚得更多。
问题只有一个:
你仍然是在预测未来。
今天科技领先,
不代表未来四十年始终由科技这个分类领先。
所以 JL 说:
我买整个市场。
科技继续赢——我已经持有科技巨头;
科技输了——新的赢家同样会自动进入我的组合。
所以他放弃一部分极致收益潜力,换来:
不需要预测未来。
1:27:39|全片最好的投资比喻:啤酒与泡沫
JL 现场倒了一杯啤酒。
杯子里两部分:
Beer = 企业真正创造的经济价值。
收入、利润、现金流、业务。
Foam = 市场情绪。
恐惧、贪婪、AI 故事、想象力、炒作、估值。
股价=Beer + Foam。
问题在于现实股票不像透明酒杯,我们很难知道到底多少是啤酒,多少是泡沫。
他拿 Tesla 举例:
Tesla 当前估值中包含大量对机器人、自动驾驶等未来业务的预期。
如果未来这些业务真的实现:
泡沫会慢慢变成啤酒。
如果没有实现:
泡沫就可能消失。
巴菲特为什么那么厉害
用 JL 的啤酒逻辑:
Benjamin Graham 早期寻找的是:
价值 1 美元的“啤酒”,市场只卖 0.7 美元。
巴菲特后来逐渐升级成:
与其极低价买垃圾,不如合理价格买极好的企业。
优秀企业:
品牌强;
竞争壁垒高;
盈利能力强;
管理优秀。
最难的地方不是分析。
而是:
拥有足够的耐心什么都不做。
所以他们谈到
Munger / Buffett 一个非常重要的投资原则:
不要妨碍复利自己工作。
1:33:40–1:36:06|市场暴跌怎么办
答案:
不要卖。
2020 年疫情就是案例。
市场暴跌,恐慌蔓延。
但企业和经济最终恢复。
如果你因为新闻而清仓,可能在最低点附近离开;
随后又因为上涨产生 FOMO,在高位重新买回。
所以 JL 的方法很简单:
长期资金继续持有;
如果仍在积累期,甚至可以继续买。
真正危险的是:
把正常波动理解成世界末日。
短线交易和投资完全是两种东西
用“Beer/Foam”理论:
买企业未来几十年的盈利能力,是 investment。
试图预测明天、下周、下个月市场情绪产生的 Foam,是 trading/speculation。
后者在 JL 看来非常接近赌博。
他们也吐槽各种“教你稳定交易赚钱”的课程:
如果真的存在一个可以持续提款的秘密策略,
为什么最赚钱的业务会变成卖课?
这不是说所有金融教育都是骗局,而是在提醒:
对“快速、稳定、高收益的交易秘诀”高度警惕。
1:39:26|需不需要财务顾问
JL 对财务顾问整体比较怀疑。
他的一个有意思的判断是:
当你已经懂得足够多,能够识别一个优秀财务顾问的时候,你可能也已经懂得足够多,可以自己投资。
尤其要注意利益冲突。
比如顾问按照 AUM 收 1% 管理费。
你有 100 万美元交给他;
突然想拿 50 万提前还房贷。
如果他说“还”,自己的管理费收入立刻减少一半。
不代表他一定会骗你。
但:
激励结构已经产生冲突。
所以永远要知道:
“给我建议的人,是怎么赚钱的?”
1:42:13|JL Collins 自己到底怎么配置
他当时透露大致:
80% VTSAX 美国全市场股票
15% Total Bond Market 债券
5% Money Market / 现金类资产
另外有两处自住房性质的小房地产,
但在净资产中比例很低。
他已经 75 岁,这个股票比例其实非常激进。
他自己也明确说:
不一定适合其他同龄人。
债券的作用主要不是赚钱,而是降低波动。
他把“风险”重新定义:
股票短期风险大,因为波动;
但长期能对抗通胀。
债券短期稳定;
但长期可能输给通胀。
因此:
安全与否必须带上时间维度。
1:45:23|Steven 现场问 ChatGPT:普通人如何财务自由
ChatGPT 给出的答案大意和 JL 几乎一样:
控制支出;
购买低成本广泛指数;
长期持有;
让复利工作。
JL 开玩笑:
ChatGPT 应该是把他的书拿去训练了。
随后 Steven 又问:
怎样提高收入?
JL 的答案:
提高技能。
ChatGPT 的答案也类似:
学习市场需求高的技能。
1:46:26–1:49:33|AI 时代应该学什么
Steven 讲自己年轻时候学 Social Media。
创业虽然失败,但因此站在了一个新行业浪潮最前面。
后来企业疯狂需要懂社交媒体的人,
于是那个失败经历反而变成极高价值的人力资本。
JL 由此讲:
Failure 是成长的一部分。
甚至创业世界里,
有些投资人更喜欢经历过失败的创始人。
Steven 给未来孩子的建议很有意思:
如果不知道学什么,
去一个处于技术浪潮最前沿的 startup 工作。
哪怕它最后倒闭。
因为你会离创始人很近;
离问题很近;
离失败很近;
离新产业真正发生的地方也很近。
这可能比一个安稳的大公司职位学得更多。
1:49:33以后|收入低不等于不能财务自由
JL 举了两个极端例子。
一个朋友一辈子收入可能没超过 4 万美元,
却最终财务独立。
另一个金融行业朋友:
90 年代奖金就有 80 万美元;
年收入大约百万美元;
结果仍然接近月光。
为什么?
豪宅、车、孩子学校、社交圈……
JL 甚至认为:
高收入有时候反而是财务自由的障碍。
因为高收入会自动把你推入另一个消费比较体系。
普通人比较车。
富人比较房子。
更富的人比较游艇。
游戏没有终点。
收入越来越高,
Lifestyle Creep 也越来越大。
所以:
决定财务独立的不是绝对收入,
而是收入与欲望之间的差值。
随后谈到了一个经常被忽略的财富杀手:离婚
Steven 讲了一个,
身价可能数亿美元的朋友正在经历长期离婚诉讼。
律师费、资产估值争议、
强迫出售长期持有的股票、税务损失、精神压力……
JL 的结论是:
选人生伴侣同时也是一个巨大的财务决定。
当然 Steven 也补充非常重要的另一面:
如果另一方为了家庭和孩子牺牲职业,
财富本身可能也是夫妻双方共同创造的。
所以他们并不是简单讨论“如何避免分钱”。
真正谈的是:
婚姻是你人生最大的经济合伙关系之一。
Prenup:其实每个人都有婚前协议
一个很有意思的观点:
即使你“不签 Prenup”,
你也并不是没有 Prenup。
你只是选择:
使用政府默认替你制定的 Prenup。
所以问题不是:
“要不要规定离婚后怎么处理?”
而是:
你们两个人提前共同决定;
还是几十年以后让法律制度替你决定。
他们认为对于资产复杂的人,
提前认真讨论反而更加成熟。
JL 结婚 44 年最大的经验
Steven 问他:
怎么选对伴侣?
JL 本来一直说自己运气很好,
因为结婚前根本没认真谈过钱。
后来有一次当着妻子的面讲这个故事,
妻子直接纠正他:
两个人第一次约会的时候,
JL 就已经跟她讨论储蓄率,甚至说:
“你应该存下收入的 50%。”
JL 才意识到:
原来财务观早就被自己自然表达出来了。
两个人长期婚姻稳定的一部分原因,就是:
在金钱价值观上高度一致。
1:59:53|75 岁以后,他最大的遗憾是什么
这是整期采访后面突然非常深的一段。
JL 首先说:
他不太喜欢“如果当时……”这种思维。
因为你永远不知道另一条路是不是真的更好。
创业失败可能导致后来成功;
一次看似错误的选择可能塑造后面的你。
所以从人生路径角度:
他没有特别大的遗憾。
但有两个关于父亲的私人遗憾。
第一个遗憾:童年拒绝父亲的礼物
小时候父亲非常喜欢动手做东西。
有一次给他买了一个电动锯作为礼物。
JL 完全不喜欢,表现得非常失望。
他看到父亲脸上的受伤。
七十年过去,他仍然记得。
他说:
自己当时只是孩子,
也不应该过度责怪那个年纪的自己。
但这件事教会了他:
有时候礼物的价值不在礼物,而在送礼人的心。
第二个,也是他人生最大的遗憾:
父亲去世前的最后一次谈话
JL 24 岁时,父亲因为肺气肿住院。
去世前一天,父亲坐在病床边告诉他:
自己今晚可能要死了。
年轻的 JL 本能回答:
不会的,你会好的,别这样想。
结果父亲那天晚上真的去世了。
五十年以后,JL 才完全理解那个场景:
父亲根本不是需要一句:
“别担心,一切都会好起来。”
他是一个已经知道自己即将死亡的人,
想和自己的儿子谈谈死亡。
JL 最大的遗憾是:
自己当时没有成熟到意识到这个邀请。
不是选错答案。
而是:
根本不知道那里存在一道选择题。
说到这里他明显非常动情。
最后谈到死亡
JL 说自己大概率认为:
死亡之后什么都没有。
但他同时对死亡非常好奇。
他并不急着死,
身体和精神状态允许的话仍然很喜欢活着。
只是到了 75 岁,他会好奇:
如果自己错了呢?
如果真的存在另一边呢?
最后的问题:人生到底什么最重要?
JL 给出了一个很反鸡汤的答案:
从宇宙尺度上看,什么都不重要。
人类在宇宙时间尺度里只是极短的一瞬。
一个人的生命更短。
所以他不相信宇宙赋予每个人某种宏大使命。
但是,他认为这反而是一件解放人的事情。
因为:既然没有必须完成的宇宙任务,
那就:好好生活;善待别人;尽可能享受这趟旅程;
利用你拥有的自主权,把唯一这一生过好。
他说的不是:
“人生没有意义,所以什么都不用做。”
恰恰相反:
正因为没有第二次,
所以更应该把这一次过好。
所以我很喜欢他这段发言。
最后 Steven 播放了一首关于“God on the Train”的诗,主题也与 JL 的观点呼应:
不要为了某个遥远的天堂忽略眼前这一生,善良、不伤害别人、认真活着,本身可能已经足够。
我看完整期以后,认为最值得记住的是下面这一套递进关系:钱 → 资产 → 现金流 → 选择权 → 不被迫 → 自由。
很多人财富增长以后,走的是另一条路:钱 → 消费升级 → 固定成本升级 → 欲望升级 → 必须赚更多钱 → 更不自由。
两个人可能拥有完全相同的净资产,最后得到的东西却完全相反。
这才是 JL Collins 这期采访真正想讲的东西。
而他那句“把收入的 50% 花在自由上”的思维尤其值得琢磨——储蓄不是没有消费,而是在消费一种看不见的东西:未来不必向任何人低头的权利。
视频链接:
显示更多

我被推进那间只有老板钥匙能开的小房间时,门在身后沉重地关上。
空气里有皮革和绳子的味道。墙上挂着各种束具,角落立着一面落地镜,正对着一张铺着深色垫子的矮床。
“报告里有四处数字错误。”老板的声音很平,像在念一份普通文件,“你自己数过吗?”
我低着头,手指绞在一起:“对……对不起,老板……”
他没有马上回答,只是绕到我身后,开始解我衬衫的扣子。一颗、两颗,动作不急不缓,直到衬衫完全敞开,被他从肩上褪到肘部。接着是裙子。丝袜被他沿着大腿一路往下卷,卷到脚踝时他停了一下,然后把我整个人转过去,面对那面镜子。
“看着自己。”
我被迫抬眼。镜子里的女人脸颊发红,胸口剧烈起伏,眼神已经开始发慌。
绳子先绕上我的手腕。不是普通的反绑,而是把双手高高拉到脑后,再向下固定在腰侧,让我的肘部被迫向外张开,胸口完全挺出。接着是胸口的绳——横过乳房上方和下方,把乳肉勒得微微鼓起,乳尖因为摩擦和紧张而迅速挺立。大腿被分开,膝盖处用绳子固定成跪姿,脚踝再向后拉,绑在大腿根部,让我只能维持这个打开的姿势,稍微一动就勒得更紧。
最后是口球。黑色的球体塞进嘴里,皮带在脑后扣紧。口水立刻开始不受控制地往下淌。
老板退后一步,打量着我。
“现在,自己看看你有多狼狈。”
我被迫盯着镜子。绳子深深陷入皮肤,留下红色的压痕;腿被迫分开,私处完全暴露在空气里;嘴被撑开,涎水顺着下巴滴到胸口,再滑进绳痕里。最羞耻的是,我的身体在微微发抖,却不是因为冷。
他拿起一根细长的皮拍,在我眼前晃了晃。
“每错一个数字,十下。四处,四十下。你自己数。”
第一下落在左乳外侧。清脆的声响在密室里回荡,火辣的痛感瞬间扩散。我身体猛地一颤,绳子立刻收紧,勒得乳肉更疼。口球里溢出含糊的呜咽。
“大声数。”他提醒。
我只能从喉咙里挤出变形的声音:“……一……”
第二下、第三下……皮拍有时落在乳房,有时落在内侧大腿,有时故意擦过已经湿润的缝隙。每一次击打,我都在镜子里看到自己的身体剧烈抖动,绳子勒出更深的痕迹,口水淌得更凶。到第二十下的时候,我的眼眶已经全红了,膝盖发软,全靠绳子吊着才没有完全瘫下去。
老板停下来,用指尖抹过我湿透的腿根,把那点黏腻举到我眼前。
“工作出错的时候,下面倒是很诚实。”
他重新举起皮拍。
剩下的二十下更慢,也更准。每一击都故意避开最敏感的地方,却又刚好擦过边缘,让酸胀和渴望混在一起往上涌。我数到三十八的时候,声音已经完全碎掉,只剩带着哭腔的气音。最后两下他落在我被迫挺起的乳尖上,剧痛让我整个人向前弓起,却被绳子死死拉住,只能在原地剧烈颤抖。
皮拍被放下。
老板绕到我身后,一只手抓住脑后的绳结,把我的头微微抬高,让我继续看着镜子;另一只手探到我腿间,两根手指毫不客气地捅了进去。
“夹这么紧?是在感谢惩罚,还是在求更多?”
我发不出完整的声音,只能从口球边缘漏出破碎的呜咽。手指在里面转动、按压,故意碾过那一点。我的腰不受控制地往前送,却被绳子限制得只能小幅度地抖。镜子里,那个被绑成跪姿、胸口布满红痕、腿间一片泥泞的女人,正用完全崩溃的眼神看着自己。
他抽回手指,把湿淋淋的指尖抹在我的唇边,顺着口球的缝隙推进去一点。
“今天的错误记住了吗?”
我拼命点头。
“还不够。”他低声说,声音里带着一点笑意,“接下来你要自己保持这个姿势,一动不动。直到我把今晚的文件全部批完。中途绳子松了、或者你敢合拢腿,就重新开始数那四十下。”
他走到房间另一侧的小桌前坐下,真的开始处理文件。
而我只能继续跪在原地,盯着镜子里的自己。绳子越勒越紧,膝盖和脚踝的麻意慢慢往上爬,腿间被冷落的空虚和刚才残留的快感混在一起,让我几乎要疯掉。口水还在往下滴,胸口的红痕一阵阵发热,每一次呼吸都让绳子更深地陷入皮肤。
时间变得很慢。
我听见笔尖在纸上划过的声音,听见他自己偶尔翻动文件的细响。我却连轻轻调整一下姿势都不敢。只要稍微一动,绳子就会发出细微的摩擦声,提醒我自己现在有多狼狈、多无助。
不知道过了多久,他终于放下笔,走过来。
他蹲下身,手指再次探进我腿间,轻轻转了一圈。
“还是这么湿。”他评价道,语气像在检查一份合格的报告,“看来今天的惩罚,效果不错。”
他没有立刻解开我。
只是伸手捏住我的下巴,强迫我继续看着镜子,然后在我耳边用极低的声音说:
“下次再出错,就不是四十下了。”
#chinesebondage# #国产群#
显示更多


#新聞會客廳# “西藏人民有信奉自己宗教的自由嗎?能夠使用自己的語言嗎?可以傳承自身文化以嗎?”對這三個問題,美國記者上官傑文(Jason Smith)的回答是 :“當然有、當然能、當然可以。”
他在中國生活了十餘年,也曾親身遊歷 #西藏# 地區。結合自身經歷,他在中國新聞網“新聞會客廳”中告訴記者,西藏和平解放之後,當地人的讀寫能力顯著提升,對藏語的運用也越加熟練。
上官傑文表示:“西方對於西藏現狀,以及中國其他少數民族狀況的認知完全是錯誤的,有的毫無事實依據。事實上,真實情況跟他們說的往往恰恰相反。” @ShangguanJiewen
@Xizang_Today
@MFA_China
@thechinese1984
显示更多


《稀缺的能力:识别并定义痛点》
很多人以为,最稀缺的能力是编程能力、表达能力、管理能力,或者执行力。
但当你真正开始做产品、创业,或者长期推进一个复杂项目时,会发现,更稀缺的一种能力,其实是:
识别并定义痛点。
一、世界上大多数人,并不知道自己在解决什么问题
绝大多数人的工作,是一层层派发下来的。
老板有任务。
主管拆任务。
产品经理写需求。
开发实现需求。
于是每个人都在忙。
但如果继续往下问:
为什么要做?
很多人会愣住。
因为他们从来没有接触过最初的痛苦。
他们只接触过任务。
于是慢慢地,一个很奇怪的现象出现了。
大家都在讨论:
要不要做 AI;
要不要上 Agent;
要不要支持 MCP;
要不要增加工作流;
要不要增加更多功能。
却没人回答:
用户到底哪里不舒服?
技术越来越先进。
方案越来越复杂。
真正的问题却越来越模糊。
最后做出来的东西,甚至连开发者自己都不用。
二、痛点不是想象出来的,而是感受到的
真正的痛点,往往很朴素。
不是:
打造智能生态。
不是:
全面提升用户体验。
也不是:
建设下一代平台。
真正的痛点通常只有一句话:
这个东西每天都在折磨我。
例如:
每次发布要花三个小时;
每天要重复复制粘贴几十次;
信息分散在十几个地方;
总有重要事情被遗忘;
切换上下文太痛苦;
某个流程总是出错。
痛苦越具体,方向越明确。
因为问题本身,会自动约束解决方案。
而模糊的问题,会产生无限多的方案。
三、定义痛点,比解决痛点更困难
很多人觉得,解决问题很难。
其实更难的是定义问题。
因为不同的问题,背后对应的是完全不同的世界。
举个例子。
用户说:
我想要一个 AI 平台。
这不是问题。
用户说:
我希望 AI 能帮我自动处理工作。
这也不是问题。
继续往下追问:
为什么?
因为信息太多。
为什么信息太多?
因为上下文总在丢失。
为什么上下文会丢失?
因为知识分散在几十个工具里面。
为什么会分散?
因为没有统一的记忆系统。
直到这里,一个真正的问题才开始浮现:
长期上下文无法积累。
于是整个解决方向瞬间收敛。
从「做一个万能 AI 平台」,变成:
构建持续积累和调用上下文的能力。
定义问题的过程,本身就在决定项目的命运。
四、AI 会放大错误定义的问题
很多人认为:
AI 会解决复杂问题。
实际上,AI 更容易放大复杂问题。
过去一天只能写五百行代码。
现在一天可以写五千行。
如果方向错了。
以前一个月积累的技术债。
现在三天就能长出来。
以前需要半年才能做出来的垃圾。
现在两周就能完成。
AI 提升的是生成速度。
它不会自动提升问题定义能力。
如果连问题都没有定义清楚,AI 只会帮助人类更快地跑向错误的方向。
五、真正的产品,往往来自长期受苦的人
很多优秀产品,都不是会议室里设计出来的。
而是从持续的痛苦中长出来的。
因为开发者自己就是用户。
每天被折磨。
每天感受到摩擦。
于是形成一个闭环:
痛苦。
产生需求。
构建解决方案。
自己长期使用。
获得反馈。
继续迭代。
这个过程不断循环。
最终,产品和需求逐渐对齐。
很多伟大的产品,起点其实都很普通。
它们只是来自一句简单的话:
我受不了了。
六、识别痛点,是一种直接面对现实的能力
任务很多。
痛点很少。
需求很多。
真正值得解决的问题很少。
能够直接看到现实中的摩擦。
能够穿透一层层任务、口号和概念。
能够把模糊的不舒服,定义成清晰的问题。
这是一种极其稀缺的能力。
因为大多数人训练出来的是执行能力。
少数人训练出来的是思考能力。
而更少的人,训练出来的是:
识别并定义痛点的能力。
这决定了一个人是在解决别人定义的问题。
还是在发现真正存在的问题。
而后者,往往才是一切价值创造真正开始的地方。
显示更多

【储存最好的上车时机,历史性窗口!】
Meta一天暴涨8.8%,美光同一天暴跌10.6%。
同一个AI产业链,同一天,方向完全相反。如果你只看其中一个,你会得出完全错误的结论。
7月1日,下半年第一个交易日,半导体板块集体崩盘。
美光跌10.6%,闪迪跌10.6%,AMD跌6.9%,英特尔跌9%,应用材料跌10%。整个存储和芯片板块像被人拔了电源。
但同一天,Meta暴涨8.8%——它宣布要把多余的AI算力做成云业务对外卖。微软涨了3%,亚马逊涨了1.4%。
AI产业链的定价重心正在从"建设阶段"往"变现阶段"迁移。
过去三年AI行情的逻辑是"谁在卖铲子谁涨"——英伟达、美光、博通,都是卖铲子的。
但当铲子卖到一定阶段,市场开始问下一个问题:"铲子买了这么多,金子挖到了没有?"
Meta昨天的暴涨就是在回答这个问题。它说:我不光买了铲子,我还要把多出来的铲子租给别人用,让铲子自己生钱。
华尔街最想听到的就是这个故事——AI投入开始产出回报了。
但这并不意味着卖铲子的公司就不行了。
美光跌了10.6%,它的基本面变了吗?没有。
上周财报营收$348亿,毛利率81%创历史新高,Q4指引$410亿。
跌的原因是资金短期从AI基建搬到AI应用,不是需求消失了。
市场现在觉得挖金子的公司比卖铲子的公司更性感。但挖金子的人越多,铲子的需求只会更大。
昨天存储芯片被砸出来的坑,可能是下半年最好的一次上车窗口。
显示更多

【一个女生做问卷的精细化深度体验反馈】
女人,进入她的心比进入她的身体要难,但是一旦进入她的心,她的身体才会对你打开无限可能,她才会向你展示那迷人的多样性和丰富性。
不是所有女生都适合都喜欢问卷游戏或者调教,但是同样,喜欢的也有的是。为什么我说问卷从一开始就是一种有效筛选,因为如果她不喜欢文字说明她不喜欢幻想,如果她不喜欢回答说明她不喜欢交流,如果她不喜欢反馈说明她互动性不强,如果她不喜欢表达或者言之无物,说明她没有什么内涵也必然没有什么乐趣。
如果你发现她不喜欢问卷,你不应该觉得可惜反而应该觉得庆幸,因为那意味着你不用在错误的目标身上浪费时间。所以抓住那些愿意跟你玩问卷的女生,她才是你的宝藏目标,你要做的就是付出耐心投入精力去了解她解读她,让你变成那个懂她的人,变成那个她心甘情愿让你玩的人。
显示更多


黄仁勋内部闻风丧胆的26条原则👇 $NVDA
01. 人尽其才,别浪费时间
开会只找真正需要的人参加,让每个人的时间都花在最有价值的地方。
02. 精打细算,把资源用到极致
无论是时间、人力还是资金,都应该投入到最重要的事情上。
03. 永远招最优秀的人
优秀的人会解决问题,创造机会,并不断推动公司向前。
04. 批评是一种礼物
真诚直接的反馈,往往比客套的赞美更有价值。
05. 别盯着分数,看你怎么打比赛
不要被短期波动干扰,专注于创造长期价值。
06. 成功一定有前兆
任何伟大的事业在爆发前,都会释放出值得关注的信号。
07. 不放过任何价值
即使是不完美的资源,也要想办法发挥最大的作用。
08. 榨干每一份投入的价值
好的设计,不是避免损失,而是让任何结果都能创造价值。
09. 真理越辩越明
高质量的争论,不是制造冲突,而是寻找最优解。
10. 这事能有多难?
面对复杂问题,先行动起来,困难往往没有想象中那么可怕。
11. 对事实保持诚实
敢于承认错误,面对现实,从失败中快速学习。
12. 衡量什么,就会得到什么
数据不会骗人,但错误的数据指标会把人带偏。
13. 追求世界级标准
无论产品、团队还是执行,都要向行业最顶尖水平看齐。
14. 回到第一性原理
不要被过去束缚,从最本质的事实出发思考问题。
15. 先听懂,再回答
倾听问题、理解问题,然后解决问题。
16. 使命高于一切
决策的标准不是内部立场,而是客户价值和最终目标。
17. 没有人需要独自扛着
遇到问题及时求助,团队的意义就是共同解决困难。
18. 光有战略不够,还要能落地
真正拉开差距的,不是想法,而是执行力。
19. 关键项目必须有第一责任人
重要的事情,一定要有人拍板、有人负责、有人推进。
20. 第二名就是最大的输家
如果选择参赛,就要以赢为目标。
21. 小步快跑,目标远大
聚焦当下最重要的一步,同时始终看向更远的未来。
22. 向物理极限发起挑战
不要满足于比昨天更好,而要追求做到极致。
23. 战略的本质是取舍
真正重要的不是做什么,而是不做什么。
24. 不争市场,要创造市场
与其在红海厮杀,不如开辟属于自己的新大陆。
25. 相信你所相信的
认准方向后,全力以赴,坚持到底。
26. 你的优势,也可能是你的弱点
过度体贴、过度顾虑,有时候反而会拖慢成长和决策。
显示更多

比特币白皮书第一句话写的是Bitcoin: A Peer-to-Peer Electronic Cash System《比特币:一种点对点的电子现金系统》。
这也是比特币最迷人的地方之一,公开账本,所有交易都在链上。任何人都可以验证。没有黑箱。
但量子时代的讽刺是,公开账本让地址暴露。
中本聪时代的公钥直接写在链上,它们既是比特币公开透明的体现,也是未来量子攻击者最容易翻阅的一份目录。
如同赫兹当年觉得电磁波只是证明马克斯威尔方程的小实验,没想到它会走向无线电、Wi-Fi、手机和量子计算。
中本聪当年选的那种早期交易格式,当然不是为了在 2040 年变成一颗量子炸弹。但历史往往如此,一个早年随手做下的选择,多年后会变成整个世界必须回答的哲学考题。
如果未来比特币的底层签名必须升级到抗量子版本,那些多年不动、公钥已经暴露、又没迁移到新格式的旧地址,社群该不该通过改规则和共识,把里面的币锁住?
比特币遇到了两难问题。
打个比方。我的签名锁在一个保险柜里,这柜子在 2009 年绝对安全,但量子计算现在已经快能照着锁孔配出钥匙了。
不冻结,未来第一个掌握足够强量子计算机的人,就能把中本聪和其他早期地址的币直接拿走,先到先得。
冻结,比特币就得承认一件它最不想承认的事:社群可以靠共识,决定某些币被没收。对很多原教旨派来说,这比量子攻击本身还可怕。
CZ 最近在 Galaxy Brains 播客上的一段讨论,被解读成"CZ 想冻结中本聪的币"。
不过,得说清楚四点:
1. 他没说他本人能冻结中本聪地址。
2. 也没说 Binance 能单方面冻结比特币。
3. 他讲的是一个未来情境,升级完成后旧地址仍不迁移,才谈要不要靠改规则和共识,把这些旧地址的币锁住。
4. 他给的迁移窗口大约半年到一年,给真正的持有人时间搬家,过期没动的币,别留给未来的量子攻击者。
这套思路跟 BIP-361很接近:等比特币有了后量子地址,先禁止往旧的脆弱地址打钱,再在多年后淘汰旧的 ECDSA / Schnorr 签名。
CZ 把开发者社群吵了很久的一个问题摆上台面,当比特币的"不可改变",撞上"底层密码学必须升级",到底谁该让步?
或许,两害相权只能取其轻。
To be or not to be, that is the question
为什么中本聪的币会变成量子问题?
要说这个问题,就先要懂 Bitcoin 的公钥和私钥到底是什么。
Bitcoin 的所有权不是银行账户,不是身份证,也不是密码。本质上是:你能不能用某个私钥,对某个 UTXO 做出有效签名。
私钥像钥匙。公钥像锁。地址像门牌号。
现在,从私钥算出公钥很容易,从公钥反推出私钥几乎不可能。Bitcoin 用的 secp256k1 椭圆曲线签名,安全性就建立在这个不对称上。
但量子计算里有一个东西叫 Shor's algorithm。它不是“算得比较快”而已。它是把问题的数学解法改掉。
量子计算机不是能"同时把所有私钥试一遍"再直接读出答案,这是个常见的误解。它真正的本事在于,量子比特可以同时处在多种状态的叠加里,量子算法能让那些错误的路径互相干涉、彼此抵消,只把正确答案对应的信号留下来、放大。
Shor 算法用的就是这种能力,它把"从公钥反推私钥"这道暴力搜索题,换成了一道"找数学周期和结构"的题,再用量子的方式,把这个隐藏的周期读出来。
用 Bitcoin 的语言说,公钥不是一串无意义的乱码。它是私钥 k 乘上一个椭圆曲线基点 G 得到的结果:Q = kG。传统电脑看见 Q 和 G,想找回 k,基本上像在一个巨大圆环上倒推步数,没有捷径。量子电脑的威胁在于,它不是沿着圆环一步步猜,而是用量子态一次编码很多可能步数之间的关系,再透过干涉把隐藏的周期结构抽出来。这就是“解锁”的真正含义,找到了传统计算看不到的数学侧门。
所以说,更多古典算力只是线性加速,Shor 是算法类别的降维打击。
今天你拿再多闲置手机、GPU、LLM 去跑,对正常生成的私钥,破解是不可能的。但如果未来有足够大的容错量子计算机,已暴露公钥地址的币则不再安全。
中本聪的币之所以敏感,是因为早期比特币有大量最原始的交易格式:公钥直接写在链上,不像后来常见的格式,它至少先把公钥 hash 成地址。
所以在量子风险视角下,中本聪旧币,已经暴露了十几年。公开账本的本意是 Bitcoin 有透明性。到量子时代,变成了攻击目标清单。
也不是说“明天就会被破解”
Google 今年 3 月的研究,重点是:用量子计算机破解比特币的签名,需要的资源,比过去估算的低很多。
按他们的测算,未来一台够强的量子计算机,可能只要不到 50 万个量子比特,就能在几分钟内办到,比之前估算的小了大约 20 倍。门槛在快速往下掉。
如果有足够多、足够稳的量子比特,足够长的纠错时间,足够快的运算节奏,以及一个能把整个流程完整跑完的工程系统。
换句话说,现在比特币保险的锁还没被打开,但是开锁工具的图纸变清楚了,尺寸也比以前以为的小很多。
这足以让大户、托管方、ETF 发行方、硬件钱包和比特币核心开发者提前开始准备。
真正的两难:冻结还是被偷走?
想象一个未来的场景:比特币已经有了抗量子地址,大部分活跃用户都迁移了,交易所、托管方、钱包也都支持新格式。
但链上仍躺着一大批没动的旧币,中本聪的币、早期矿工的币、私钥丢了的币、主人忘了或已经去世了,还有那些躺在冷钱包里、一动不动的币。怎么办?
社群有四条路:
1、什么都不做。旧币照样能用旧签名花掉,这最符合比特币不可篡改的精神,但代价是未来的量子攻击者可以把那些暴露的币直接拿走。
2、自愿迁移。提供一种更安全的新地址格式、让大家自己搬过去,阻力最小,但它管不了那些丢失或沉睡的暴露币。
3、强制淘汰。给一个期限、多年后限制旧签名,能降低量子盗币的诱因,但这很像直接冻结别人的财产,一些人肯定不同意。
4、救援机制。允许持有人用额外的证明把旧币救回来,比单纯冻结温和,但技术上非常复杂。尤其是那批最老的 P2PK 旧币,几乎没法设计出一套完美的救援方案。
CZ 支持的是第三种方向:升级后给窗口,未迁移就锁。
有道理吗?本质还是那个难题。什么都不做,等于把币交给第一个有量子能力的人。冻结的话,谁定义危险?谁定义过期?谁定义中本聪地址?谁负责误伤?
比特币不是第一次面对分叉之争了,但这一次和当年的扩容之争不一样。扩容争的是性能和去中心化之间的取舍,而量子迁移要回答"比特币还算不算有效的财产"。Not your key, not your coin 还成立吗?
BIP-360 和 BIP-361 不是同一件事,必须把两个比特币提案分清楚。
BIP-360 更像修路。它提供一种新的地址格式,把暴露公钥的那条花费路径去掉,目的是减少长期暴露的风险,为未来的抗量子地址打基础。阻力小,因为是自愿的。你想更安全就搬过去,不搬,暂时也不会作废你的币。
BIP-361 更像设期限。它说,等新格式就位后,旧路不能无限期拖下去:先禁止再往脆弱的旧地址打钱,到了预定时间点,就限制旧签名的转账,同时配一套救援机制。旧路未来会被封死,肯定会引发社区争议。
CZ 的说法更接近 BIP-361 ,而且直接被把中本聪 100 多万枚比特币摆上桌,会引爆情绪。毕竟技术社群说"淘汰旧签名",只会听起来像个程序问题。
中本聪的币为什么是焦点?
量子风险不只针对中本聪,所有公钥已经暴露的币都有风险。
包括最早把公钥直接写在链上的旧币、重复使用过的地址、转账之后露出公钥的地址。较新的地址,在某些转账方式下也会暴露公钥。钱包主公钥外泄,连带一串地址和公钥一起暴露...
很多人根本不会去想,全网有三分之一的比特币曾暴露过公钥。
只要中本聪的币动了,就会变成焦点。一旦突然移动,大多数人的第一反应会是:是中本聪回来了?是私钥被偷了?量子攻击开始了?早期矿工苏醒了?中本聪要砸盘了?
中本聪的100 多万枚比特币,是整个比特币信仰系统里,最大的一颗心理地雷。
CZ 的想法可以这样理解:别等这颗地雷,被第一个量子攻击者踩爆。
但反方会说:你提前拆雷的。你提前拆地雷的方法,本身可能引起爆炸。
那 CZ 有没有道理?
我的判断有四个方面
技术层:有道理,且前提很多。 如果未来真的有了抗量子的地址格式,而且量子计算机成熟的时间点明显在逼近,那设计一个迁移窗口是合理的。大型金融系统本来就会定期更换密码学。美国国家标准与技术研究院定的后量子密码标准、谷歌给自己排的迁移时间表,方向都一样,别等攻击发生了才开始换锁。比特币不该例外。但"冻结"倒不是第一步。顺序是,先做出安全、可用、可审计的抗量子地址;让钱包、交易所、托管方都支持;让普通用户能低成本地试着迁移;让大户能先做一次冷钱包迁移演练;最后,再淘汰旧签名。
产权层:非常危险。 比特币最强的承诺,从来不是"永远不改代码"。它真正的承诺是:有效的私钥,可以拥有对应的币。如果有一天,全网共识说"你有私钥,但太晚了,所以不能用",那在很多人眼里,是被没收了。哪怕动机是防住量子小偷。
治理层:困难重重。 这类方案要落地,需要钱包、交易所、矿工、核心开发者、托管方、大户、ETF 这一整条链上的人同时点头。而比特币的文化,天生就抗拒这种"全网约定某一天一起改"的做法。所以我不会把 CZ 的话解读成"BIP-361 马上要通过"。更合理的理解是,开始有大体量的人物,把这件事从开发者的邮件列表,推到了市场层面。这会让托管方的尽职调查、ETF 的风险披露、企业的金库政策,更早地把量子迁移列为一个标准问题。
投资层:无需恐慌。 今天更现实的风险,仍然是托管、人、流程、交易所、社会工程、假钱包、AI 钓鱼、以及你自己的仓位。量子威胁是有的、重要但不紧急。正确的动作不是恐慌交易,不如盘点自己手里的币;标记每个地址的格式、看公钥有没有暴露;持续跟踪比特币技术社群的进展,等抗量子迁移的工具真正可用了,先小额试一试。
想象一座城市,每户人家的门锁都用了同一种老式机械锁。这种锁在 2009 年非常安全。所有人都相信:没有钥匙,就打不开。
十几年后,人们发现一种新工具,可以根据锁孔形状反推出钥匙。现在工具还没普及,但快了。
城市政府有四种选择:
1. 什么都不做,相信工具永远造不出来。
2. 提供新锁,鼓励所有人自愿更换。
3. 宣布五年后老锁作废,没换的人不能再开门。
4. 设计一种特殊救援流程,让真正屋主即使错过期限也能证明自己是屋主。
最难的是那些多年没人进出的老房子。它们可能是屋主死了,可能是钥匙丢了,可能是屋主刻意隐居,也可能只是屋主不看新闻。
如果城市不管,未来第一个拿到新工具的小偷可以把老房子全开了。
如果城市把老房子全封,那它也等于宣布:房子不是绝对属于钥匙持有人,城市可以为了公共安全改规则。
CZ 只是把这道题提前念了出来。
比特币到底能不能在 不被量子偷走 和 不被没收 之间,找到第三条路?
你觉得应该怎么办?
显示更多


现在到底是牛市还是熊市?Bitcoin 的底部在哪里?什么时候可以抄底?可能结论会出乎想象。
写在最前边,最近一周状态确实不好,处于和小伙伴们博弈的阶段,越是为了证明自己是对的,越是耗尽了大量的精力,这其实是非常错误的事情,昨天自己想明白了,也感谢 @tj_research 逃课君的开导。
而今天这篇推文是一大早和我邻居讨论下,给他讲牛熊转换的时候的扩展,邻居是一个非常好的朋友,在互相探讨的情况下,我们的目前是如何针对目前的仓位进行配置。
他是 Fil 的大户,对 Fil 有着强烈的信念。所以亏损让他卖出他是不愿意的,他的挖矿成本比现在还是高不少,而他非常想知道现在是牛市还是熊市的原因就是为了采取不同的投资方案:
如果是牛市回调,那么他就会什么都不管,继续拿着。
如果是已经进入了熊市,他可能就会考虑换仓或者离场一部分的资产。
那么我们说结论
现在既不是标准的牛市,也不是完全的熊市,但确实短期距离熊市会更近一些,而长期来看未来的2至3年内必然会进入牛市。
目前 Bitcoin 的实际价格支撑大概在 70,000 美元上下,这是在不考虑衰退的情况下。
下面开始是正文,多数小伙伴可以跳过不看,对价位没有什么帮助。
首先,为什么要纠结熊市还是牛市呢?
因为在不同的周期中买卖的策略不同,牛市的时候每一次下跌都是抄底的机会,而熊市中更加重要的是对于仓位的判断,虽然都是抄底,但抄底的方式和力度必然是不同的。
其次,牛市开启的条件是什么?熊市开启的条件又是什么?
很多小伙伴习惯用价格的涨跌来判断牛熊,这并不能说是错的,但单纯的价格判断很难在涨跌变化的时候给予准确的指导。所以我们先讲讲牛市需要的条件。
1. 货币宽松的环境。
2. 近似于零的低利率。
3. 量化宽松和/或扩表。
4. 经济处于正向发展。
5. 美元指数(DXY)下降。
6. 政府政策刺激。
其中除了排名第一的货币宽松以外,其它的都没有先后顺序,而且基本上在满足货币宽松的情况下,3,4,5 都是非常容易实现的,所以货币宽松可以看作是进入牛市的主要但非必要条件。
为什么说货币宽松是非必要条件呢?
因为货币宽松是一个持续的动作,而不是一个最终的结果,在货币宽松动作的时候往往会有一个很长的跨越周期,在这个跨越周期的时候什么事情都可能会出现,尤其是货币宽松并不等于零利率或者是低利率。
货币宽松的核心是降低资金成本,提高市场流动性。
那么如何降低资金成本呢?常用的往往有三个方式:
1. 降息
降低基准利率(如美联储的联邦基金利率),让银行贷款成本下降,促进消费和投资。
2. 量化宽松
央行购买长期资产(如国债、抵押贷款证券 MBS),直接向市场注入资金,增加货币供应。
3. 扩表
央行通过增加资产负债表规模(即持有更多债券、MBS等资产),向市场释放流动性。
所以可以得知降低资金成本,提高市场的流动性就是货币宽松的本质,那么现在在什么阶段想来很多小伙伴都非常的清楚,目前是在降息阶段,但仅仅是处于降息的初级阶段,美联储从进入降息到现在一共就降息了三次,共100个基点,当前的联邦基金利率仍然高达4.5%,在历史上也是处于高位。
而,2和3别说还没有发生,就是缩表都没有停止,而缩表又是熊市的标志之一,虽然缩表并不能完全等于熊市,但缩表限制了流动性,本身就和牛市的流动性宽松相违背的,所以本质来说:
现在仍然是处于 高利率 + 流动性限制 的情况下,这种情况下并不完全符合牛市的标准。
我知道很多小伙伴想要说什么,如果不是牛市美股怎么能接二连三的突破新高,如果不是牛市 Bitcoin 怎么能接二连三的突破新高。
是的,如果单纯的从价格来看,确实现在应该是牛市,但是如果将目光稍微扩散一下,美股不仅仅看七姐妹,加密货币行业不仅仅看 #Bitcoin# 和少数的几种突破新高的资产来说,现在确实并不符合牛市中全面上涨的预期,就拿我经常举例的美股耐克 $NKE 来说,全球500强企业正好排名在中间的水平,但是美股的新高 Nike 不但没有上涨,反而还持续在底部,就连 麦当劳 和 百思买 都不是一帆风顺的,即便是500强排名前茅的 联合健康集团 股价都没有上涨的那么好。
而加密货币行业大家就更清楚了,除了 $BTC 以外,在这个周期破前高的加密货币就更少了,也就是 $BNB $XRP $SOL 等有限的几个,更重要的是这次在叙事上并没有新的突破,很多人认为链上牛市的 Meme 到现在实际盈利的投资者和过往的牛市相比还是有些差距的。
但如果否认现在是牛市,为什么价格又能接连的突破新高呢,这不是矛盾吗?
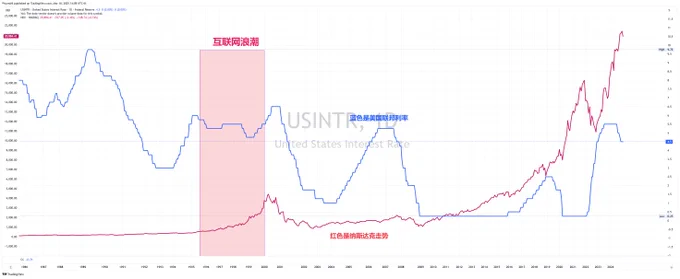
其实并不是矛盾的,历史上也并不是没有过先例,这个先例就是互联网浪潮。
从图中来看是不是和现在挺相似的。都是从利率上升的时候就开始了上涨,然后再暂停加息和暂停降息的时候仍然上升,最后反而是再利率回升的时候到达最高点,而利率大幅下降的时候戳破了泡沫。
其实再互联网浪潮的时候并没有量化宽松和扩表,有的就是走走停停的降息和通胀的反复,而且当时的互联网狂潮也是像现在Ai产业一样,认为是对市场的革新,当然也确实是革新,但这个泡沫还是随着2000年的美联储加息和流动性的继续紧缩而结束的,当然也是发生了经济衰退,纳斯达克指数再两年内下跌了78%。
而美联储继续加息的原因就是通胀过高。
之前我写过一篇推文,讲的是降息的时候往往会伴随经济衰退,不知道小伙伴们是否还记得,经济因为高利率而出现衰退,而衰退的出现迫使美联储加大的降息的力度,所以衰退是一把双刃剑。
衰退到底是机遇还是挑战呢?
从结论来说,如果没有衰退可能很难有量化宽松(QE)的出现,QE的本质是为了让美国经济快速的摆脱衰退,也就是我们常说的放水,虽然并不是说只有放水才是牛市,但放水必然会伴随着牛市的到来,而QE的启动条件基本都是在零利率或者是低利率(0.25%)的情况下。
而这一次鲍威尔已经明确的表示如果利率不降低到零是不会启动QE的,但利率到零并不是启动QE的必要条件,衰退和重振才是美联储选择QE的原因,甚至是主要原因。
但衰退带来的就是大幅下跌,衰退导致的标普500下跌平均在50%左右,而目前才10%,所以如果是衰退的话,那么标普500才仅仅是下跌的开始,或者用一个更明确的说法,如果衰退了美国股市进入熊市的概率是无限大的,实际上美国最近12次的经济衰退中,除了额外的一至两次,其它的都是深度熊市。
衰退为什么是机遇呢,因为衰退是降低通胀最好的方案,几乎没有之一,而往往美联储为了应对衰退而开启快速降息,并且为了刺激经济会提前终止缩表,并且在降息的后期开启扩表模式。这种时候就是风险市场大幅上涨的时候。
回到重点,现在处于牛市吗?
1. 货币宽松的环境。
现在是从货币紧缩到货币宽松进行中,甚至还是处于较为紧缩的阶段,所以从本质来说,现在并没有进入到货币宽松的阶段,毕竟降息都被暂停了。
2. 近似于零的低利率。
现在的利率是4.5%,从历史来看仍然是处于高利率的位置,而高利率虽然并不能阻止牛市的进行,但会加速牛市的结束,也会让经济衰退出现的概率增加。
3. 量化宽松和/或扩表。
现在都没有,不但没有宽松,反而还在缩表,甚至缩表并没有暂停。
4. 经济处于正向发展。
目前美联储预测的GDP是在正向上涨,但GDPNow给出的结论则完全相反,四月的GDP数据就能知道第一季度的GDP情况。
5. 美元指数(DXY)下降。
确实最近美元指数开始下降,但下降更多的是因为担心美国经济会出现衰退的迹象,尤其是关税的增加。
6. 政府政策刺激。
虽然川普政府对AI和加密货币行业有利好的刺激,但这些利好在短期很难成为刺激行业上涨的主要原因,反而是因为政府的博弈开启了贸易战,导致了通胀可能出现反复的局面,而这种反复非常不利于经济的发展。
所以从历史和经济角度来看,现在输入并不完全的牛市,大概率是和2000年前的互联网狂潮有很高的相似度,新兴的行业刺激了市场的发展,大量的资金进入到互联网行业中,大幅的推高了估值,导致了泡沫的发生,而一旦经济出现衰退,那么面临的就是杀估值,清泡沫。
那么 Bitcoin 和加密货币也是这样吗?
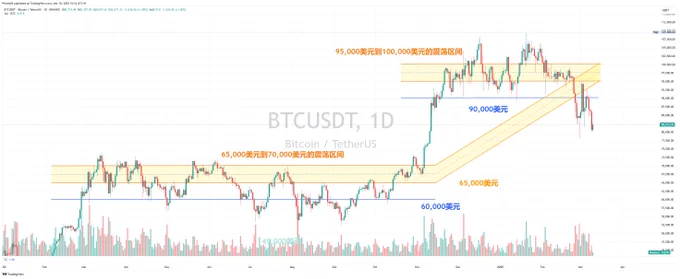
如果说美股的上涨是风险市场对于新兴产业的追捧,是热钱没有了更好的出处,那么其实 Bitcoin 也是一个道理,从2023年开始,或者政策进入了暂停阶段,这时候 $BTC 的价格一直都是在25,000美元左右徘徊,而带动 BTC 价格冲破 73,000 美元,实现将近三倍上涨的主要原因是因为ETF。
情绪上的ETF可以把 Bitcoin 的价格提升到50,000美元左右,而大量传统资金的入场买入了将近200万枚 BTC 是把价格提升到了70,000美元上方的主要原因,而随着 ETF 买入的常规化,投资者情绪的回复,其实 BTC 的价格是稳定在 65,000 美元左右。
而 65,000 美元到将近 11 万美元,推手就是川普的竞选,作为第一任加密总统,川普带来的预期更多的还是在情绪上的支持,而并没有实际带来流动性上的变化。
说人话就是 25,000 美元到 65,000 美元虽然宏观流动性没有增加,但是因为ETF带来了额外的流动性,推高了 BTC 的价格,但大选却并没有带来新的流动性,而新的流动性如果不是宏观给的,那么就是:
1. 企业购买 BTC ,作为战略储备。
2. 州政府买入 BTC,作为战略储备。
3. 主权国家买入 BTC ,作为战略储备。
这三条基本上第一条在进行中,第二和第三条都是在非常早的初期,所以实际上目前这个阶段(非衰退情况下) $BTC 的实际底部支撑应该是在 70,000 美元上下。
原因就是前边说过的,因为并没有实际的带动流动性的增加,即便是抹除了川普对于 Bitcoin的竞选利好,那么 BTC 价格的回降应该是上一个阶段通过现货ETF引入流动性以后的价格锚点。
而上一个价格锚点的均价是65,000美元左右,但实际上从2024年10月到2025年2月期间,现货 ETF 是在继续买入的,而且买入的量并不少,即便是到今天还是净流入了超过20万枚 BTC ,占了整个ETF的20%左右,而这部分的买入推高 BTC 的价格到 70,000 美元左右没有什么问题。
而至于跌破 70,000 美元并不是完全没有可能,但需要有大量的抛售配合,这种抛售其实可以从交易所的持仓量以及 ETF 的持仓量来判断,起码现在并没有出现这样的迹象,而另一个矿工群体虽然也有部分的持仓,但对于价格的影响还是有限度的。
所以在没有出现大规模的 ETF 用户抛售(持仓量低于100万)的情况下, Bitcoin 的价格低于 70,000 美元的可能性并不是非常的大,即便是跌破了,也要看 ETF 投资者的态度,如果ETF投资者恐慌了,那么确实可能会继续抛售而使得价格降低,或者是交易所的 BTC 存量大幅上升,可能有抛售预期,否则 70,000 美元左右购买力的支撑还是有很大机会的。
除此以外,URPD中筹码的密集其中区也是一个非常好的参考数据,这个数据能够判断投资者的情绪支撑。
但如果是出现了衰退,那么恐慌的情绪可能会带动更多的投资者离场,那么 70,000 美元的底部就未必适用,还是要看投资者的抛售情况如何,现在就很难判断了。
那么现在是熊市吗?
前边我们用了大量的篇幅来讲,现在是不是牛市,得出的结论并不是完全体的牛市,但现在也没有完全的进入熊市阶段。
1.熊市往往都伴随着大幅且快速的下跌,往往跌幅是50%左右,而现在还没有到,最多来说可能是熊市的初期,前提是出现衰退的话,而没有出现衰退的话,现在可能就是大幅回撤洗盘的阶段。
2.经济出现回落,目前的经济从美联储的认定来看,仍然是处于小幅增涨的阶段,但如果四月份给出的GDP数据确实是大幅降低,那么也不排除是进入了熊市的初期。
3.流动性回落,用户资金撤离。在美股确实能看到大量的卖出数据,而且现在的流动性确实不好,但在加密货币行业因为更加的透明,所以在稳定币的流动性上主流的 USDT 和 USDC 暂时还没有明显的撤离迹象。
4. 失业率大幅上升,虽然川普开启了政府雇员的裁撤,但目前失业率仍然是较低的4.1%,可能需要一个季度的时间来重新计算失业率。
5.波动率指数(VIX)大幅上升,类似于恐慌指数,往往都是到40以上才是进入熊市,但现在才20左右,投资者的情绪并没有熊的厉害。
因此现在并不属于传统意义上的熊市,10%至20%的跌幅仍然能看做是短期的盘整,震荡和回调,当然也并不排除是熊市的初期。毕竟刚刚下跌的时间还有点短。
所以结合了所有的经济情况和历史周期来看,现在既不属于传统的牛市,也不属于进入熊市,而是处于新兴行业的兴旺和泡沫阶段,从短期来看,进入熊市(衰退)的概率会更高,但从稍微长期一点的阶段来看,未来两三年内必然是货币宽松带来的牛市。
最关键的问题,什么情况下才是最稳妥的抄底时候?
1.货币宽松的前奏。
两个重点时间,一个是 SLR 的启动,一个是 停止 缩表。
但前提都是在经济没有发生实质衰退的情况下,而 SLR 的抄底如果是短期则可以博一波反弹,而彻底停止缩表,则尽量要配合经济状态实施。
2. Bitcoin 的价格逢低买入。
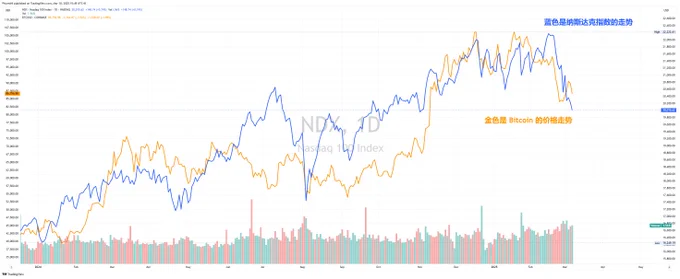
图中可以看到 BTC 和 纳指 的走势是非常相似的,一般来说,如果是回调,震荡和盘整的话,对应纳斯达克下跌在20%左右,现在是下跌10%,那就是还有10%左右的空间,对应 Bitcoin 来说,大概是75,000美元左右,但考虑到 Bitcoin 的下跌幅度大概率会高于纳指,但是 Bitcoin 到底还是有战略储备和现货ETF,所以70,000美元到75,000美元之间分批小仓位建仓可能是正确的。
但实际上现在纳指已经跌了10%,如果没有进入衰退的话,继续下跌的概率也不大,而对应 Bitcoin 的价格大概就是 80,000 美元左右,所以胆子大,钱包足的话,可以在 80,000 美元上下建仓,跌破 80,000 美元也是机会。
但还是要做好可能会存在的衰退的可能,衰退即是恐慌,也是机遇,而且衰退就是最后一跌。
3. 宏观数据节点
点阵图仍然是考验投资者情绪的判断标准,降息两次还是降息三次对于情绪的影响,起码在短期是挺重要的,当然还要看鲍威尔在点阵图以后的发布会中说什么,肯定会有记者问对于GDPNow给出的GDP数据是否有预期,不过鲍威尔大概率不会正面回答。
点阵图的影响如果是利好的话,4月份的GDP数据就是比较重要了,如果真的是负2.4%,那么交易衰退必然会到来,从Q2开始,数据对宏观的影响会越来越大,衰退还是不衰退有会是成为市场博弈的重点。
4. 价格越低越要谨慎开空
虽然这和抄底没有关系,但很多小伙伴更喜欢用合约而不是现货,所以合约的开单时间和方向也挺重要的,之前就分享了未平合约现在已经是最近一年的低点,就是代表了很多投资者对于现在的多空情绪并不非常有把握,如果经济没有衰退的话,现在开空的收益可能不够好。
当然这并不是鼓励大家去做多,因为做多一样有风险,比如长期在80,000美元左右震荡,比如真的出现了衰退,比如会有因为点阵图等宏观数据的暴涨暴跌,都可能最终方向对了,但仓位没了。
所以这种情况下适当的降低杠杆未必是错误的。虽然可能少赚钱了,但安全性提升了,毕竟活下去才有可能活的更好。
5.仓位一定要控制好
没有公开已知是从未来回来的人,所以未来如何谁也不知道,我之前就陷入了对未来预测的误区中,毕竟即便是历史重复过多次,也不代表刻舟求剑就是100%会发生的,ALL IN 虽然赚钱的机会大,但亏损的机会也很大,掌握好仓位让自己随时都有能抄底的资金才是应对极端情况下最好的方式。
结尾
大体上我能想到的就是这些了,我非常坚信随着货币宽松的进行,最晚2028年一定会摆脱现在这种流动性困局,而目前最有可能会保值的资产就是 Bitcoin ,其次就是优质的平台币,再下一档就是有真实收益的公链或项目,尤其是收益可以覆盖支出的,最后一档就是有真实落地应用场景,但因为各种原因现在还不能做到收支平衡的。
最后的最后,感谢所有小伙伴的支持,确实我不应该执着于Q1的好坏,更不应该用合约来代表我的观点,我的观点永远应该是继续事实和数据,而不是猜测,很抱歉,我走了一段时间的错路,但现在,我走回来了,感谢大家的支持,也感谢身边小伙伴的鼓励。
我是对,是错不重要,只要我的观点对小伙伴们有帮助就可以了。
本推文由 @ApeXProtocolCN 赞助|Dex With ApeX
显示更多