
Wealth Club
@WealthClub10x
🎓软件工程师 & 量化交易系统
🚀 专注 AI / 成长股 / | 核心名单 | 交易机会
🔗
🎯获取我的交易系统👇 系统自动提示买卖点 📊 用数据代替感觉,用纪律代替冲动
181 正在關注 3.2K 粉絲
华尔街今天上调 $MSFT 目标价至600美元 AI芯片自研可能改变微软利润结构
今天华尔街机构StoneX将微软 $MSFT 的目标价从525美元提高至600美元,维持买入评级。
目标价上调幅度约14.3%。
与此同时,微软正在推进一个可能改变AI云计算成本结构的重要战略:开发更多自有AI芯片。
市场目前最担心的问题,是大型科技公司不断投入数百亿美元购买GPU、建设数据中心,但这些投资最终能否带来足够利润。
微软的解决方案之一,就是通过自研Maia芯片,降低部分AI推理工作负载的运行成本。
根据今天的市场分析,微软计划于2027年推出Maia 300,并预计特定系统的单位电力Token处理能力,相比现有GPU方案提高约40%。
这项指标并不直接等于整体成本下降40%,但说明微软正在努力提高AI基础设施的能源利用效率。
为什么这件事如此重要?
因为随着AI Agent、Copilot和企业自动化应用普及,推理计算需求可能持续增长。
如果每次AI请求都需要支付高昂的计算成本,即使用户数量增长,企业利润率也可能受到压力。
但如果微软能够通过自研芯片优化特定工作负载,就可能逐渐改善AI服务的单位经济效益。
这并不意味着微软将完全放弃 $NVDA。
英伟达的GPU仍然在通用AI训练、复杂推理和完整软件生态方面拥有重要优势。
但随着 $MSFT、 $GOOGL、 $AMZN 不断扩大自研芯片投入,AI计算市场可能形成更加多元化的供应结构。
对于微软投资者,未来最重要的指标可能不只是Azure收入增长,而是AI资本支出最终能否转化为更高的云业务利润率和自由现金流。
AI产业下一阶段的竞争,可能从谁拥有最多GPU,逐渐转向谁能够以最低成本提供高质量AI服务。
你认为微软自研Maia芯片,会显著改善 $MSFT 的长期盈利能力,还是 $NVDA 仍然能够凭借完整计算平台保持核心优势?
顯示更多
法国巴黎银行这次同时上调 $NVDA 和 $INTC 目标价,我认为真正值得看的不是目标价本身,而是华尔街正在重新定义下一阶段AI算力的受益者:
AI从“训练时代”进入“推理时代”之后,受益的不只GPU,CPU、网络、内存甚至晶圆代工都有机会被重新估值。
法巴继续把 $NVDA 列为半导体行业首选,并把目标价从 285美元上调到345美元。
与此同时,$INTC 的目标价更夸张:
75美元 → 125美元。
一次上调接近67%。
但英特尔评级仍然只是“中性”。
这两个动作放在一起,其实已经把法巴对未来AI产业的判断讲得非常清楚:
英伟达是已经被证明的核心赢家。
英特尔则拥有新的AI受益逻辑,但还需要证明自己。
先看 $NVDA。
过去两年市场看英伟达,最简单的投资逻辑就是:
训练大模型需要GPU。
OpenAI需要。
微软需要。
Meta需要。
Google需要。
Amazon需要。
所以GPU供不应求。
但随着AI进入下一阶段,最大的算力来源正在发生变化:
从训练,转向推理。
训练是什么?
一个模型可能花几个月时间训练一次。
但模型训练完成之后,每一个用户每天打开AI、问问题、生成代码、调用Agent、生成图片、分析文件……
全部都是推理。
所以从长期来看,推理调用量理论上可以远远超过训练。
这也是为什么我一直认为:
AI产业真正的第二阶段,可能不是“再训练一个更大的模型”。
而是:
几十亿用户开始真正使用这些模型。
ChatGPT一次回答,是一次推理。
Copilot写代码,是推理。
AI客服,是推理。
自动驾驶,是推理。
机器人看到环境以后决定下一步动作,也是推理。
AI Agent就更加夸张。
你给Agent一个任务,它可能在后台执行:
理解问题。
拆分任务。
搜索资料。
调用数据库。
写代码。
运行程序。
检查结果。
重新修改。
再次运行。
最后才把答案交给你。
一个用户动作背后,可能产生几十次甚至上百次模型调用。
这就是为什么AI Agent真正普及后,Token需求可能再次出现数量级增长。
所以AI从训练转向推理,并不意味着GPU需求下降。
恰恰可能意味着:
AI计算从少数几家模型公司的集中式需求,开始变成全球企业和用户的持续性需求。
这可能是更大的市场。
而法巴为什么仍然把英伟达放在第一位?
因为英伟达已经不只是卖GPU。
现在它实际上拥有一整套AI系统:
GPU。
CPU。
NVLink。
Networking。
CUDA。
服务器架构。
软件。
开发工具。
推理框架。
所以真正竞争的不再是一颗芯片。
而是一整个平台。
很多人一直等待:
AMD什么时候打败Nvidia?
ASIC什么时候打败Nvidia?
Google TPU什么时候打败Nvidia?
但这个问题可能越来越不准确。
未来很可能不是“谁彻底取代谁”。
而是多个芯片架构共存。
问题变成:
谁能拿到最大比例的AI计算预算。
英伟达最大的优势,就是它覆盖的工作负载足够广。
训练能做。
推理能做。
企业AI能做。
机器人能做。
自动驾驶能做。
网络也自己做。
软件生态更已经建立多年。
所以法巴即使考虑到ASIC和其他芯片竞争加剧,仍然认为英伟达能够维持:
70%以上毛利率。
这个数字其实非常重要。
因为真正判断英伟达护城河有没有被侵蚀,不应该只看市场份额。
还要看:
它还有没有定价权。
如果竞争越来越激烈,但英伟达依然可以维持70%以上毛利率,就意味着客户依然愿意为了性能、生态和部署效率支付溢价。
这才是真正的护城河。
而这次报告更有意思的,其实是 $INTC。
法巴直接把英特尔目标价:
75美元提高到125美元。
为什么?
不是因为PC突然大爆发。
而是:
AI Agent可能重新拉动服务器CPU需求。
这点很多人容易忽略。
大家谈AI时,只会想到GPU。
但一台AI服务器不可能只有GPU。
GPU负责大量并行计算。
CPU仍然负责:
系统调度。
数据处理。
任务管理。
存储管理。
网络。
数据库。
操作系统。
大量传统企业工作负载。
尤其进入AI Agent以后,任务结构会越来越复杂。
Agent并不是单纯生成Token。
它会:
调用数据库。
调用API。
运行传统软件。
搜索文件。
执行Python。
操作企业系统。
与其他Agent通信。
这些工作并不是全部适合GPU。
很多仍然需要CPU。
所以AI越深入企业工作流,CPU的重要性反而可能重新提高。
这就是为什么法巴认为:
Agentic AI可能成为服务器CPU新的需求催化剂。
如果这个判断成立,那么AI资本开支路径就会进一步扩大。
过去市场理解:
AI = GPU。
后来变成:
AI = GPU + HBM。
再后来:
AI = GPU + HBM + 网络 + 光通信。
现在可能继续扩展:
AI = GPU + CPU + HBM + NAND + 网络 + 数据中心 + 电力。
也就是说,AI资本开支越来越不像一条单独产业链。
而像是一整套基础设施超级周期。
这也是为什么资金开始不断往第二层、第三层扩散。
$NVDA —— GPU与AI平台。
$AMD —— 第二GPU平台。
$AVGO —— ASIC与网络。
$MU —— HBM与DRAM。
$ALAB、$MRVL —— 高速互联。
$COHR、$LITE —— 光通信。
而现在:
$INTC —— CPU + Foundry。
也开始重新进入这张地图。
但为什么法巴大幅提高英特尔目标价,却仍然不给“买入”?
因为真正决定英特尔能不能完成估值重构的,不是CPU。
而是:
14A。
英特尔现在最大的梦想,是重新成为全球先进制程晶圆代工的重要玩家。
如果这件事成功,那么英特尔未来的定位可能完全改变。
不再只是:
卖CPU。
而可能同时拥有:
服务器CPU。
AI相关芯片。
先进封装。
美国本土晶圆制造。
Foundry代工。
而14A就是这场转型最重要的考试。
因为现在市场真正想知道的,不是:
14A技术理论上能不能做出来?
而是:
有没有真正的大客户愿意把核心芯片交给Intel生产?
这是完全不同的问题。
晶圆代工最重要的从来不只是技术指标。
还包括:
良率。
成本。
交货时间。
稳定性。
设计生态。
先进封装。
客户信任。
台积电真正难复制的地方,就是这一整套能力。
所以英特尔如果真的要让Foundry业务重新获得市场信任,必须拿到一个足够重量级的外部客户。
这也是为什么最近Terafab的事情特别值得关注。
马斯克此前已经提到Intel 14A。
与此同时,$TSM 也正在与Terafab进行讨论。
这反而让Intel 14A未来的客户进展变得更加重要。
如果最终:
$TSLA
$SPCX
或者马斯克整个AI体系
真的把一部分核心芯片交给Intel 14A生产,那么意义会远远超过那一笔订单本身。
因为这可能成为Intel Foundry最需要的:
标杆客户。
一旦第一个重量级客户验证成功,其他客户才更容易进入。
所以对于 $INTC 来说,未来真正决定它能不能从125美元继续往上重估的,很可能不是AI Agent带来多少CPU订单。
而是:
14A到底什么时候拿下真正的大客户。
这也是法巴这次同时上调 $NVDA 和 $INTC 最值得思考的地方。
两家公司其实代表了AI产业两个完全不同的阶段。
英伟达已经站在AI计算最核心的位置。
它需要证明的是:
增长还能持续多久?
而英特尔还处于转型验证阶段。
它需要证明的是:
能不能重新成为先进计算供应链的重要参与者?
所以一个是:
兑现增长。
另一个是:
兑现转型。
风险完全不同。
而从整个AI产业角度看,这份报告真正传递的信号更加重要:
AI算力需求没有因为训练周期成熟而见顶,反而正在从训练扩散到推理,再从推理扩散到Agent。
每往下一层走,参与计算的设备会越来越多。
训练阶段:
几家大模型公司买GPU。
推理阶段:
几千家企业使用AI。
Agent阶段:
每个员工、每个软件、每个设备,都可能持续调用模型。
Physical AI阶段:
机器人、汽车、无人机、工业设备开始实时推理。
所以未来真正决定AI芯片市场大小的,可能已经不是:
“全球还要训练多少个大模型?”
而是:
全球每天到底要执行多少万亿次AI任务?
如果答案继续快速上升,那么GPU、CPU、内存、网络和电力的需求,都可能继续被往上推。
这也是为什么法巴把英伟达目标价提高到345美元的同时,连英特尔都从75美元直接提高到125美元。
华尔街正在开始意识到:
AI第二阶段的赢家,不会只有GPU。
但有一点目前仍然没有改变:
当AI工作负载从训练走向推理、从Chatbot走向Agent、再走向Physical AI之后,
站在整个计算体系最中心的位置,
目前仍然是 $NVDA。
而 $INTC 最大的机会,则是证明自己还能重新回到这张AI基础设施地图的核心区域。
接下来我认为最值得追踪的不是哪一家大行再把目标价提高10美元、20美元。
而是两个更加关键的问题:
英伟达进入推理时代以后,70%以上毛利率还能维持多久?
以及:
Intel 14A什么时候真正拿到一个足以改变市场信心的重量级客户?
顯示更多
$LITE CEO一句话可能比财报更重要:泵浦激光器已经“彻底售罄”
AI光通信又出现了一个非常值得注意的供应链信号。
Lumentum近期披露的业务表现非常强劲,而真正让我关注的不是单纯的收入增长。
是管理层明确表示:
Pump Laser(泵浦激光器)已经完全售罄。
未来几个季度,公司预计相关出货量进一步大幅增加,同时1.6T模块已经进入量产。
这可能告诉我们:
AI基础设施的瓶颈正在继续向上游移动。
最开始缺GPU。
后来缺HBM。
然后缺电力。
现在高速光通信里面,又开始出现Laser(激光器)和InP(磷化铟)供给约束。
这就是为什么AI光通信不能只盯着“光模块销量”。
真正拥有定价权的,往往是产业链里面最难扩产、最难验证、最难替换的关键零部件。
未来从800G升级到1.6T,再进一步走向3.2T,每一次带宽升级都会提高整个光学系统的技术要求。
更高速率意味着更高性能的Laser、DSP、TIA以及更加复杂的光学架构。
而更值得注意的是,上游InP产能已经开始出现长期锁定。
这说明产业链正在做的已经不只是预测需求。
而是提前锁定未来数年的关键产能。
这通常发生在一个行业真正担心“未来没有足够货”的时候。
所以接下来研究 $LITE,我最关注的已经不是股价过去涨了多少。
而是新增产能出来以后,市场能不能继续全部消化。
如果答案仍然是可以,那么AI光通信这一轮真正稀缺的资产,可能并不是“谁能够组装光模块”。
而是:
谁拥有那些别人短时间内根本复制不出来的激光器和上游光学产能?
顯示更多


🚨 存储股的PE陷阱——低估值不等于值得买
我们的核心持仓股之一,继续向上狂奔之中
⠀
$MU 远期PE从5倍涨到8倍
⠀
这才是市场真正想告诉你的事 👇
⠀
📊 远期PE横向对比
⠀
$MU 美光 · 8倍
⠀
$NVDA 英伟达 · 27倍
⠀
$GOOGL 谷歌 · 32倍
⠀
$AMD · 62倍
⠀
💡 为什么存储股PE永远压不上去?
⠀
存储是周期性商品生意
⠀
价格一跌,利润直接腰斩
⠀
市场给低PE,是在给风险定价
⠀
不是在给你打折
⠀
📌 真正的教训
⠀
PE 5倍看起来极度低估
营收和利润的可持续性
⠀
才是估值的真正锚点
⠀
❓ 你觉得$MU现在8倍PE值得抄底吗?
⠀
评论区告诉我 👇
🎯精准买卖信号提示交易系統👇
顯示更多

🚀 $INTC 今日再度突破历史新高,最高触及约 $130
⠀
量化系统早已精准捕捉每一个关键波段 📊
⠀
入口在简介中 👇

🔥 前AMD高管深度拆解:ASIC战局与芯片巨头的隐秘关系
⠀
$NVDA 之外的世界,正在悄悄重组 👇
⠀
1️⃣ 为什么 $GOOGL TPU 需求暴增?
⠀
市场迫切需要 $NVDA 以外的选择
⠀
推理端需求爆发,TCO成为新战场
⠀
前几代TPU主打训练,现在全面转向推理
⠀
2️⃣ 推理时代的新指标
⠀
不再只追求原始算力和最大功耗
⠀
转向每瓦性能和每美元性能
⠀
效率才是下一轮竞争的核心
⠀
3️⃣ $GOOGL TPU 背后谁在撑场?
⠀
核心架构:$GOOGL 自研
⠀
SerDes IP 等关键知识产权:来自 $AVGO
⠀
两家深度绑定,不是简单的甲乙方关系
⠀
4️⃣ $MRVL 的下一张牌
⠀
$GOOGL 将与 $MRVL 合作开发下一代内存处理单元 MPU
⠀
最大瓶颈:ASIC与内存之间的数据传输速度
⠀
解法:把部分计算直接卸载到内存,减少吞吐瓶颈
⠀
5️⃣ $INTC 的逆袭机会
⠀
$GOOGL TPU 第九版将采用 $INTC 的 EMIB 封装技术
⠀
$META 计划2027年用 $INTC 开发自研ASIC
⠀
这些都是代工订单,不直接影响 $AVGO 和 $MRVL 的设计业务
⠀
但 $INTC 代工端将显著受益
⠀
💡 一句话总结
⠀
AI芯片格局正在从 $NVDA 一家独大
⠀
演变成 $GOOGL · $AVGO · $MRVL · $INTC 多方分食
⠀
每一层都有赢家,关键是你蹲在哪一层
⠀
❓ 你最看好哪家从这轮ASIC浪潮中获益最多?
⠀
评论区告诉我 👇
顯示更多

🤯 $SNDK 用几个月做到了 $NVDA 花9年才做到的事
⠀
一年涨超3000%,这张K线图看起来根本不真实 👇
⠀
📊 先看数字
⠀
过去一年涨幅:+3,391%
⠀
2026年至今:+493%
⠀
52周区间:$33 → $1,275
⠀
Q3营收:59.5亿美元,同比暴增251%
⠀
数据中心营收单季跳升645%
⠀
毛利率:78.4%——比 $NVDA 的75.1%还高
⠀
💡 为什么是 $SNDK 而不是别人?
⠀
全球70%芯片产能正在转向AI数据中心
⠀
HBM、DRAM、NAND同时短缺
⠀
SK海力士:2026年产能基本售罄
⠀
三星:短缺将持续至2027年以上
⠀
$SNDK客户谈判显示:供应紧张延伸至2028年
⠀
🔮 下一张牌:高带宽闪存 HBF
⠀
同样的垂直堆叠架构,但用NAND代替DRAM
⠀
容量是HBM的8至16倍,成本更低
⠀
首批样品预计2026年下半年交付
⠀
若HBF成为行业标准,$SNDK可寻址市场直接翻倍
⠀
🎯 华尔街目标价
⠀
Bernstein:$1,700
⠀
美国银行:$1,550
⠀
Susquehanna 最高目标:$2,000
⠀
Motley Fool 预测:$4,000(未来一年)
⠀
💬 这不是在炒概念
⠀
$42亿长期合同已签
⠀
超大规模云厂商正在锁定多年供应协议
⠀
利润率超过英伟达,估值却还在被当周期股定价
⠀
❓ 你觉得 $SNDK 的故事讲完了,还是才刚开始?
⠀
评论区告诉我 👇
顯示更多

💥 存储超级周期深度解密——新高背后3大硬核逻辑
⠀
这不是普通涨价周期,是结构性供需重构 👇
⠀
1️⃣ 需求端:AI彻底重写了存储需求方程式
⠀
单台AI服务器存储配置 1.7TB
⠀
传统服务器仅 0.5TB · 差距3倍以上
⠀
OpenAI星际之门项目每月采购90万片DRAM晶圆
⠀
相当于全球DRAM总产量的近40%
⠀
四大云巨头AI相关NAND订单已达200EB
⠀
远超原预期的150EB
⠀
2️⃣ 供给端:扩产速度跟不上需求增长
⠀
新产线投产周期需要18至24个月
⠀
三星、SK海力士、美光主要新增产能
⠀
要到2028年之后才能释放
⠀
SK海力士 2026年全系列订单已售罄
⠀
三星HBM产能留给中小厂商的份额不足10%
⠀
数据中心SSD交期普遍排到6至9个月
⠀
部分型号已排到2027年
⠀
3️⃣ 价格端:涨幅远超所有机构预期
⠀
高盛将DRAM涨幅预测从150%上调至250%至280%
⠀
NAND涨幅预测从100%上调至200%至250%
⠀
三星NAND单季涨价超100%
⠀
HBM单颗价格突破5000美元
⠀
是传统DDR5内存的20倍
⠀
毛利率高达50%至60%
⠀
💰 这轮周期能持续多久?
⠀
野村定义为”前所未有”的三重超级周期
⠀
同时覆盖 HBM · DRAM · NAND
⠀
摩根士丹利预测:持续数年
⠀
到2027年全球存储市场规模有望向3000亿美元迈进
⠀
2026年存储产业总产值预计同比增长134%至5516亿美元
⠀
💡 结论
⠀
这不是周期股的短暂反弹
⠀
是AI基建重构下的供给端结构性短缺
⠀
$MU · $SNDK · SK海力士 · 三星
⠀
正站在历史性的利润修复拐点上
⠀
❓ 你觉得这轮存储超级周期
⠀
顶部在哪里?
⠀
评论区告诉我 👇
顯示更多

🤖 重磅:Optimus V3 已通过工程验证
⠀
5月试产 · 7月下单 · 8月规模化生产
⠀
人形机器人量产时间表正式浮出水面 👇
⠀
📋 关键时间节点
⠀
5月 · 小规模试产启动
⠀
7月中旬 · 核心供应商收到首批量产订单
⠀
8月 · 规模化生产正式展开
⠀
✅ 已获特斯拉PPA认证的中国供应商
⠀
三花智控 · 拓普集团 · 力捷迅
⠀
以及另外四家关键合作伙伴
⠀
共七家中国企业通过认证
⠀
📊 本地化率已超60%
⠀
特斯拉正在积极压降单价成本
⠀
供应链国产化加速推进
⠀
💡 这条时间线已被
⠀
谐波减速器和灵巧手组件行业龙头
⠀
在Q1财报电话会议中公开验证
⠀
不是传言——是供应商自己说的
⠀
❓ 你最看好哪家中国供应商?
⠀
看我们的量化交易买卖讯号交易系统如何精准提示波段买卖讯号。入口在简介中👇
顯示更多

🧠 AI算力细分领域大全——A股版图全扫描
⠀
这些板块基本都炒了个遍,收藏备用 👇
⠀
📡 光模块
⠀
一线:中际旭创、新易盛、天孚通信
⠀
二线:东山精密、华工科技、光迅科技、剑桥科技、汇绿
⠀
💡 光芯片
⠀
东山精密、源杰科技、长光华芯、仕佳光子、永鼎股份
⠀
🔌 光纤
⠀
长飞光纤、亨通光电、中天科技、烽火通信、杭电股份、通鼎互联
⠀
🧪 光材料
⠀
云南锗业、天通股份、福晶科技
⠀
⚙️ 光器件
⠀
天孚通信、长芯博创、光库科技、太辰光、铭普光磁
⠀
🖥️ PCB
⠀
胜宏科技、鹏鼎控股、沪电股份、东山精密、深南电路、生益电子
⠀
🤖 AI芯片
⠀
寒武纪、海光信息、昆仑芯、摩尔线程、沐曦股份、平头哥
⠀
💾 存储
⠀
兆易创新、江波龙、德明利、佰维存储、香浓芯创
⠀
❄️ 液冷
⠀
英维克、高澜股份、申菱环境、飞龙股份
⠀
🖧 AI服务器
⠀
工业富联、紫光股份、浪潮信息、中科曙光
⠀
🏢 数据中心
⠀
润泽科技、数据港
⠀
☁️ 算力租赁
⠀
利通电子、协创数据、宏景科技
⠀
还有铜箔、树脂、电子布、服务器电源、燃气轮机、固态变压器、OCS、钻针钻孔……
⠀
几乎每个分支都被翻了个遍
⠀
💬 现在才入场,说实话挺难的
⠀
高位剧烈波动风险大
⠀
但业绩支撑 + 美股映射还在
⠀
预期是各分支之间反复轮动
⠀
❓ 还有哪些被忽略的细分赛道?
⠀
评论区补充,一起挖掘 👇
顯示更多
🇨🇳 存储芯片荒来了,国产20强谁会崛起?
⠀
趁美国卡脖子,这些公司正在闷声发大财 👇
⠀
🥇 长江存储|NAND闪存
⠀
🥈 长鑫存储|DRAM内存
⠀
🥉 兆易创新
⠀
润起科技
⠀
福建晋华
⠀
紫光国微
⠀
江波龙
⠀
北京君正
⠀
全志科技
⠀
深科技
⠀
倍维存储
⠀
协创数据
⠀
德明利
⠀
复旦微电
⠀
国科微
⠀
东芯股份
⠀
普冉股份
⠀
航宇微
⠀
同有科技
⠀
恒烁股份
⠀
❓ 你最看好哪一家?
⠀
评论区告诉我 👇
顯示更多
🔥半导体不可替代的金属材料相关龙头企业
1. 溅射靶材
江丰电子:高端半导体溅射靶材全球龙头
有研新材:稀土及铜钴靶材国家队龙头
安泰科技:钨钼高纯靶材国内龙头
贵研铂业:铂族金属靶材国内龙头
2. 钽铌材料
东方钽业:钽粉与钽靶材国内绝对龙头
3. 锗材料
云南锗业:锗单晶及红外/光通信锗衬底龙头
驰宏锌锗:锗资源及材料一体化龙头
4. 镓/铟材料
有研新材 / 驰宏锌锗 / 中金岭南:高纯镓材料主要供应商
锡业股份 / 株冶集团:铟材料龙头
5. 钼材料
金钼股份:高纯钼及钼靶材龙头
洛阳钼业:全球钼资源+材料一体化龙头
6. 钨材料
厦门钨业:钨深加工及硬质合金材料龙头
中钨高新:高端钨基硬质合金材料龙头
7. 铜基高端材料
博威合金:半导体引线框架铜合金龙头
楚江新材:高纯无氧铜材料龙头
金田股份:高导热无氧铜散热材料龙头
8. 铂族/稀贵金属
贵研铂业:铂、钯等半导体用稀贵金属材料龙头
9. 锆/铪材料
西部材料:核级与电子级锆铪材料龙头
东方锆业:电子级氧化锆材料龙头
10. 锑材料
湖南黄金 / 华钰矿业:高纯锑材料主要供应商
11. 碳化硅(含金属掺杂工艺)
天岳先进:碳化硅衬底材料龙头
顯示更多
值得关注的板块。
一、半导体板块,该板块今天调整,明天和下周一就是布局良机,大家一致看好该板块,建议大家不要错过买入机会,尤其关注半导体设备、存储芯片和先进封装封测。其核心股票:兆易创新、中微公司和香农芯创。
二、光通信板块,相信光,我们以后的生活将站在光里。今天再次暴涨,现在只是小荷才露尖尖角,以后的路还很长。现在的光通信就是前期的光模块,我们要大胆上车,大胆博弈。其核心股票:紫光股份、光迅科技和东山精密。
三、可控核聚变板块,我认为现在正是布局该板块的时候,其后市肯定会大涨。夏炒电,也包括核发电,因此,我们要逢低入场。其核心股票:永鼎股份、远东股份和东方坦业。
四、商业航天板块,最近我们要重点关注该板块,有重大事件催化,叠加政策支持,估计该板块会走爆发式行情,现在要做的就是扶稳坐好,板块行情马上起飞。其核心股票:西部材料、派克新材和超捷股份。
五、其它有潜质的板块,有色铝核心股票:中国铝业,中卫+算电协同核心股票:美利云,MCU芯片核心股票:中微半导,机器人核心股票:三花智控,锂电池核心股票:融捷股份,马斯克概念核心股票:信维通信。
顯示更多
🎯 SNDK · 深度研究报告 · In-Depth Research Report
3月分享的详细交易报告👇
🔥 $CRWV 财报炸裂!AI算力基础设施龙头交出超预期成绩单
⠀
💰 营收 20.8 亿美元
⠀
大幅超过华尔街预期的 19.7 亿美元
⠀
同比增长超 100%,连续保持爆炸式增长
⠀
📊 EBITDA 11.6 亿美元 vs 预期 11.4 亿美元 ✅
⠀
盈利能力持续改善,运营杠杆逐步显现
⠀
⚠️ EPS -1.40 美元 vs 预期 -0.92 美元
⠀
每股亏损超预期,主要因重资本投入加速
⠀
📦 积压订单:994 亿美元
⠀
相当于未来数年的锁定收入,能见度极高
⠀
⚡ 总签约电力:约 3.5 GW
⠀
活跃电力:突破 1 GW 大关
⠀
算力产能持续快速上线
⠀
💡 核心逻辑:
⠀
亏损扩大不是问题,是主动选择——
⠀
每一美元亏损背后是更大的未来收入锁定
⠀
994亿积压订单是最强的护城河信号
⠀
❓ 你怎么看 $CRWV?
⠀
重资本烧钱换未来,值得长期持有吗?
📈 具体入场位、目标价、仓位策略,我们已经做好了详细拆解👇
顯示更多

🚀 $RKLB 史上最强季度!Rocket Lab 连签重磅合同
⠀
5 次 Neutron 发射 + 3 次 Electron 发射
⠀
这是 Rocket Lab 历史上规模最大的发射合同
⠀
🛡️ 刚刚官宣:Anduril Industries 选中 $RKLB
⠀
使用 HASTE 载具执行多项高超音速试飞任务
⠀
两大国防科技巨头强强联手
⠀
⚡ 任务核心:马赫 5 及以上高超音速能力
⠀
战争部最优先级技术领域之一
⠀
可扩展高超音速技术,服务未来国防任务
⠀
💡 为什么这很重要?
⠀
高超音速 = 当前全球军备竞赛的核心赛道
⠀
$RKLB 正在从商业航天走向国防核心供应商
⠀
这不是小单——这是战略级别的卡位
⠀
❓ 你觉得 $RKLB 的国防转型逻辑成立吗?
更完整的公司拆解、研究框架与具体交易机会👇
顯示更多

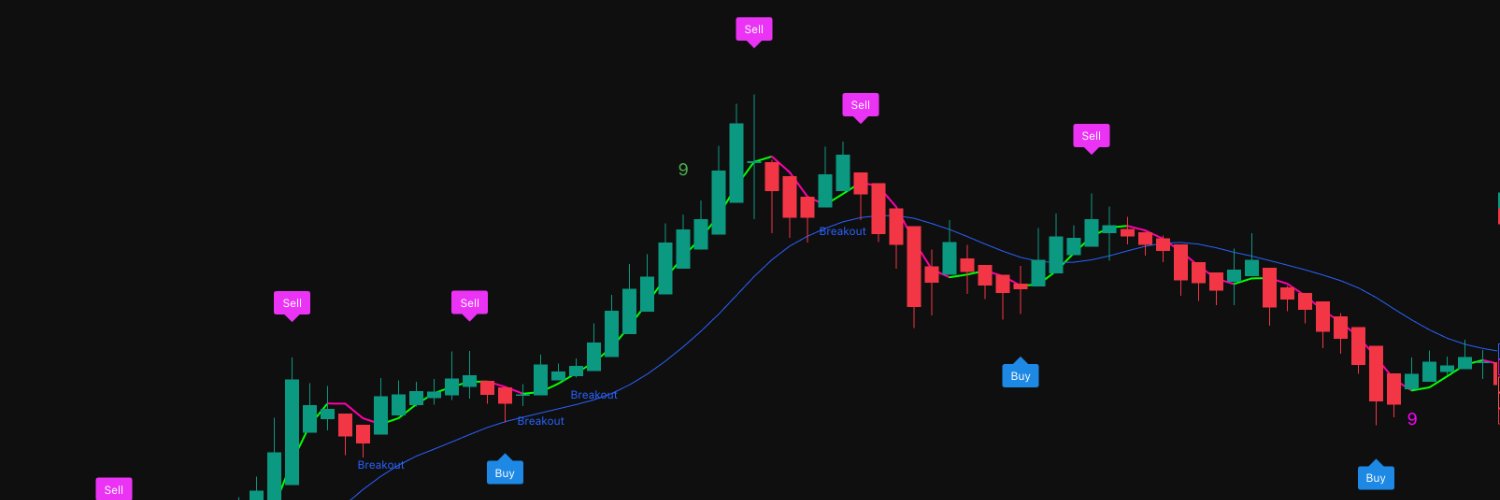
🎯 顶底猎手交易系统
市场最贵的两个位置,一个是顶,一个是底。能提前看见它们的人,赚的是最轻松的钱。
低点 Buy / 高点 Sell
直接出现在你的 K 线图上
你还在猜,它已经给答案
不需要分析,只需要执行
👇 🎯在你下一笔交易前,先看看它如何抓住真实转折点
顯示更多





