検索結果 先行一車
先行一車 コミュニティ
1つのキーワードが1つのコミュニティです。
アカウント
見つかりません
先行一車 を含む検索結果


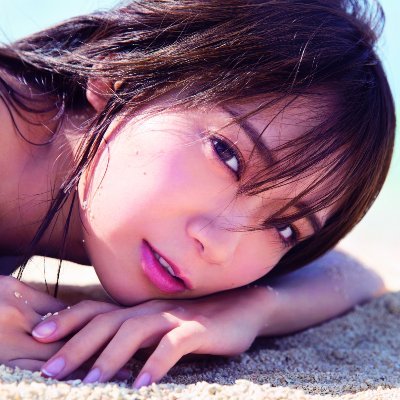
こちらは第一弾先行カットの別カットです!
ローマからアルベロベッロ、アマルフィ、ナポリとイタリアを南下しながら車で1500k走破の撮影は
驚くほど多様なまなったんの表情を引き出してくれました😌
#秋元真夏2nd写真集#
#しあわせにしたい#
2020年4月8日(水)発売
📖
もっと見る


先ほど、新たに先行カットが解禁されました‼️
まさに「走れ!Bicycle」な一枚です🚴
笑顔で坂道を自転車で駆け上る #きいちゃん# の姿勢に注目👀
#北野日奈子2nd写真集#
#希望の方角#
乃木坂46Mobile
HMV
タワーレコード
もっと見る


スペイン中部で28日に発生した死者69人、負傷者は約110人に上る高速鉄道の列車衝突事故。
「世界で最も安全な移動手段の一つ」とされてきた欧州高速鉄道網で起きた事故だった。
先行の停止車両を感知して自動ブレーキがかかるはずのシステム下で、なぜこの大惨事が起きてしまったのか。
AIや自動化が進む現代だからこそ、システム停止時のバックアップ運用と司令判断の責任体制をどう再設計すべきか考えなければいけない段階に来ている。
もっと見る


【幕末にタイムスリップする戦国大名の御三方、そしてタイトルロゴ公開】
【特設サイト】
泰平の眠りを覚ます戦国大名
たった三人で夜をこじ開ける!?
ENG第24回公演
『幕末の空に 戦国を見る』
作・演出 久保田唱(企画演劇集団ボクラ団義)
プロデューサー 佐藤修幸
【日時】
11月19日(水)〜23日(日)
【劇場】
六行会ホール
〒140-0001 東京都品川区北品川2丁目32−3
【タイムテーブル】
11月
19日(水) 18時30分
20日(木) 18時30分
21日(金) 13時30分 18時30分☆
22日(土) 13時 18時
23日(日) 12時 16時★
全8回公演
受付開始は開演1時間前を予定しております。
(初日のみ1時間半前に受付開始予定です)
開場は30分前です。
星は配信回です。
☆4カメスイッチング配信
★定点配信
【チケット販売について】
○ENG公式FC「ENGist Club」先行販売
9月13日(土)22:00から9月15日(月)23:59まで
[ご入会はこちら]
※ご予約に際しては、Plus memberID・会員番号(4桁)の入力が必要となります。
※先行販売は、【「ENGist Club」に9月6日(土)24時までにご入会の方】が対象となります。
何卒、ご了承ください。
○一般販売
9月20日(土)22:00〜
ご予約フォームは後日公開させていただきます。
【席種】
◆S席
8,800円(税込)
※ A列~D列
最前列&センターブロック
◆A席
7,700円(税込)
E列~I列&前方サイド
◆B席
6,600円(税込)
J列以降
※座席選択可能となります。
※live pocketでのご予約となります。
事前のご登録をお済ませください。
※ご希望であれば応援するキャストをお選びいただけます。
※ご購入後のキャンセル、座席位置等の変更のご要望はお受けできません。予めご了承頂いたお客様のみご購入ください。
※万が一、販売開始に際しシステムトラブルなどによりご予約フォームが使用出来ない場合は、公平を期すために販売開始を延期させていただきます。
【出演者&一部役名】(敬称略)
黒木文貴 山内一豊(やまうちかずとよ)
門野翔 黒田長政(くろだながまさ)
吉田翔吾 毛利秀元(もうりひでもと)
秋葉友佑
麻生金三
石部雄一
梅田悠
栗生みな
寿里
高田淳
中野裕理
中村龍介
橋本全一
花崎那奈
福地慎太郎
舞川みやこ
松藤拓也
真野未華
宮島小百合
水崎綾
荒井亮汰
上島純也
長田健一
近藤哲也
清水彩
下田愛璃
【スタッフ】(敬称略)
作・演出 久保田唱(企画演劇集団ボクラ団義)
音楽 三善雅己
アクション 阿佐美貴士
OP構成 福地慎太郎
振付 中野裕理(mediterranean lily
and fever)
舞台監督 吉田慎一
演出助手 藤田瀬奈
舞台美術 濱田真輝
音響 星知輝
殺陣効果音 山本美智子
照明 申政悦
照明オペレーター あべ藍
衣裳デザイン 前野里佳(K&Mラボ)
衣裳制作 アン•パドレ/原実音
衣装進行 花崎那奈(企画演劇集団ボクラ団義)
ヘアメイク MAMIKO/JURO
小道具 松橋成美
特殊造形 上島純也
演出部 松橋成美
アンダー 齋藤伸明/市森正洋/吉村香菜
ビジュアル撮影 渡辺慎一
宣伝美術 二朗松田/大串潤也(mepakura)
グッズデザイン 升田智美(Mdesign)/大串潤也(mepakura)/立花さな/二朗松田
撮影・配信 彩高堂
web制作 松本依真
宣伝動画 松藤拓也
制作 backseatplayer
プロデューサー 佐藤修幸
【ご来場のお客様へのお願い】
・上演中はスマートフォンなどの音の鳴る、もしくは光る電子機器は電源をお切りください。
・上演中の飲食はお控えください。
・上演中、客席内での私語や、周りのお客様のご迷惑となる行為はお控えください。
・舞台へのカメラ・携帯電話などによる写真撮影、映像の撮影等は、お控えください。
・上演中の前のめりでのご観劇は、後ろのお客様の視野の妨げとなりますのでご遠慮ください。
・上演中はお帽子はご事情ない限りお取りください。
・会場周辺では通行の妨げや近隣の方に迷惑とならないようご配慮お願いいたします。特に公演終了後の会場周辺での滞在はご遠慮ください。
・客席を含む劇場内に、収録用カメラが入る回がございます。収録した映像は生配信、DVD・Blu-rayに使用いたします。
・未就学児のご来場はご遠慮いただいております。
・車椅子をご利用のお客様はチケット購入後、事前に下記お問い合わせまでご連絡ください。
(車椅子用のお席には限りがございますので、埋まってしまっていた場合はご了承ください)
・劇場内、周辺での出待ち・入り待ちはかたくお断り致します。
・出演者へのお花・プレゼントやお手紙のお預かりはご辞退申し上げます。
・本公演にて体調不良などによる降板があった場合、払い戻しは行わない予定でおります。どうか予めご了承ください。
【お問合わせ】
dear.eng.info@gmail.com
【企画・製作】
株式会社ENG-AGE
もっと見る


Japan awakes (日本 インフレ経済に目覚める 立ち位置によって効果は良くも悪しくも) @financialtimesより
(包括的な長い記事。ご参考まで。詳細サマリー)
1.記事全体の主張――日本は「デフレ脱却後」の未知の経済へ入った
この記事の中心的な主張は、日本経済が単に一時的な物価上昇を経験しているのではなく、30年以上続いたデフレ・ゼロ金利体制から、インフレ・正の金利・供給制約を特徴とする経済へ構造転換しつつあるということである。
記事冒頭では、猛暑、過去最高水準の訪日客、1ドル約163円の円安、国内旅行への回帰、株価上昇、名目賃金上昇などが重なり、飲食・観光・金融市場に活況が生じている状況が描かれる。経済学者の見方では、日本は「治癒不能」とさえ思われていた長期停滞から抜け出し、デフレは過去のものとなり、需給ギャップが閉じ、一部の企業には価格決定力が戻ってきた。
慶應義塾大学の小林慶一郎は、この変化を、単なる景気循環ではなく、
「需要不足経済から供給不足経済への移行」
と表現している。すなわち、これまでの日本では、モノやサービスを作っても売れず、需要不足が成長を抑えていた。現在は逆に、人手、設備、生産能力、物流などの供給側の制約が経済活動を抑える局面に入りつつある。
しかし、この「正常化」は安定した新秩序の完成を意味しない。日本は、デフレからは脱却したものの、何を新たな「正常」とするのかがまだ定まっていない、過渡的かつ不安定な状態にある。
2.政府と日銀の「正常化」
政府の財政認識の転換
日本政府は、インフレによって名目所得と税収が増えることを前提とした大規模な経済・財政計画を承認した。政府はこれを「経済・財政運営そのもののコペルニクス的転換」と称し、日本はすでに「非デフレ状態に移行した」と宣言している。
従来の日本では、物価の停滞が売上高、税収、投資意欲、イノベーションを押し下げていた。現在の政府は、物価と賃金の上昇によって税収が自然増することを期待し、それを財政支出の基盤にしようとしている。
ただし政府自身も、「成長型経済への本格的移行はまだ道半ばである」と認めている。つまり、デフレ脱却と持続的成長の実現は同じではない。
日銀の金利正常化
日銀は、長く世界的に「異常」と見なされてきた金融政策からの脱却を進めている。政策金利は8年間、2024年までマイナス圏にあったが、記事によれば2026年6月に1%まで引き上げられた。これは1995年以来の水準である。
10年物国債利回りも2.91%と約30年ぶりの高水準に達し、これまで日銀の強力な統制下にあった国債市場に、価格変動と市場リスクが戻ってきた。
この記事における「1%」は、単なる数字ではない。それは、
預金していればよい時代の終わり
ほぼ無償で借金できる時代の終わり
赤字企業や非効率企業が低金利によって延命される時代の終わり
金融機関が利ざやを得られない時代の終わり
を象徴している。
3.株式市場と資産運用の変化
日本株は2024年以降、時価総額がほぼ倍増した。これによって、それまで株式投資に距離を置いていた若い世代も投資に関心を持ち始め、大学の経済学教員が学生から株式購入の相談を受けるほどになっている。
長いデフレ期には、現金や銀行預金の実質価値が保たれたため、日本の家計は資産の大きな部分を預金で保有してきた。しかしインフレ下では、預金金利が物価上昇率を下回れば、預金の実質価値は減少する。したがって家計は、資産を物価上昇以上の速度で増やす必要に迫られる。
この変化によって、日本の資産運用業界には数十兆円規模の資金が流入する可能性がある。これまで世界的な運用会社を生み出せなかった日本の資産運用産業が、家計資産の再配分を担うことになる。
記事はここに、金融文化の変化を見ている。デフレ期の合理的行動は「現金を持つこと」であったが、インフレ期の合理的行動は「リスクを管理しながら投資すること」へと変わる。
4.企業経営――低金利に守られた企業から、再編と投資へ
M&Aと産業再編
長年、安い資金と低インフレに守られてきた日本企業は、企業統合や事業再編を本格的に検討し始めている。政府と東京証券取引所もM&Aを促しており、JPMorganによれば、2025年の日本関連M&Aは過去最高の3859億ドルに達した。
具体例として記事は、
三井化学
出光興産
住友化学
によるポリオレフィン国内生産の統合や、
三菱電機
東芝
ローム
によるパワー半導体事業統合構想を挙げている。
経済産業省は以前からこれらの産業再編を促してきたが、デフレ期には企業側に切迫感がなかった。インフレと金利上昇によって、非効率な設備を維持するコストや、競争相手と重複投資を続けるコストが顕在化し、ようやく統合への圧力が働き始めたのである。
Morgan Stanley MUFGのアルベルト・タムラは、最大の変化は人々や企業の「マインドセット」であり、金利上昇が実際の行動を変えていると述べる。企業は国内投資と統合を急ぐようになった。
資本配分の問題
経済産業省の調査では、日本の大手350社が投じている資本の65%が、企業価値を毀損する事業分野に固定されているとされる。成長投資を行うべき企業が、画一的な株主還元を続けているという批判である。
ただし、企業が本当に現預金を成長投資へ振り向け始めたかについては、明確な証拠はまだない。シティの中村宗助は、とりわけ国内投資に関して企業行動の根本的変化は確認できないと慎重な見方を示している。
一方で明確に変わったのは価格設定行動である。企業はサプライチェーン全体で、以前よりも価格転嫁をためらわなくなっている。
5.デフレが企業と社会に与えた影響
記事では、デフレは単に「物価が下がって消費者に得になる現象」ではなく、経済全体を破壊する力として描かれる。
CLSAのニコラス・スミスは、デフレについて、利益を押しつぶし、成長投資を急減させ、消費を殺し、金融システムを破壊すると述べている。
デフレ下では、消費者は将来さらに価格が下がると考えて支出を延期する。企業は価格を上げられず、利益率を削り、設備投資や賃上げを抑える。賃金が上がらないため消費がさらに弱まり、物価が上がらない。この循環が長期停滞を再生産してきた。
しかし、パンデミック後の世界的な物価ショックと、ロシアによるウクライナ全面侵攻後の食料・エネルギー価格高騰を受け、日本企業もコストを取引先や消費者へ転嫁するようになった。
現在では、政府、企業、民間調査主体に加え、一般国民の90%が今後も物価上昇が続くと予想している。
この「予想」の変化は重要である。インフレは、実際の価格上昇だけでなく、「今後も上がる」という予想によって、賃金交渉、価格設定、投資、住宅購入、資産運用などを変化させるからである。
6.労働力不足が成長と投資を促す可能性
日本では人口減少と高齢化によって労働市場が自然に逼迫している。スミスは、この人手不足が賃金を押し上げ、企業に大規模な技術投資と生産性向上を迫り、最終的には消費回復につながると予測する。
つまり、供給不足は企業にとって苦痛である一方、長く先送りされてきた自動化、デジタル化、省人化、事業再編を促す可能性がある。
記事はここで、日本経済の転換を楽観的に捉える一つの論理を示している。
人手不足が進む
賃金が上がる
企業が機械・ソフトウェア・AIなどに投資する
生産性が上昇する
家計所得と消費が増える
国内需要が拡大する
ただし、この好循環は自動的に成立するわけではない。賃金上昇が物価上昇を上回ること、企業が余剰資金を実際に国内投資へ回すこと、生産性投資が成功することが必要となる。
7.「高市トレード」と海外投資家
記事によれば、高市早苗首相が2月の選挙で圧勝した後、明確な戦略的方向性への期待から海外投資家が日本株に殺到した。
安倍晋三政権期の「アベノミクス相場」では、3年間で海外投資家による日本株の買い越しが25兆円だった。これに対し、「高市トレード」では19週間で10兆円に達したとされる。
ただし記事は、高市政権の大型支出策が、むしろデフレ・ゼロ金利期に適した政策ではないかという経済学者の批判も紹介する。
インフレと金利上昇の局面で財政支出を大幅に拡大すれば、
需要をさらに刺激してインフレを加速させる
国債発行を増やして金利上昇圧力を強める
円や国債に対する市場の信認を損なう
可能性がある。したがって、デフレ脱却後も旧来型の刺激策を続けることには矛盾があるという含意である。
8.銀行の復権
象徴的な出来事として、7月13日、三菱UFJフィナンシャル・グループが、トヨタ自動車とソフトバンクグループを抜き、日本最大の時価総額を持つ企業になった。銀行が首位となるのは40年ぶりである。
これは、正の金利が銀行収益を改善するとの市場の期待を反映している。
ゼロ金利やマイナス金利のもとでは、銀行は預金と貸出の金利差を十分に確保できず、融資による収益が圧迫されていた。金利上昇は、銀行にとって貸出利ざやの回復、債券運用機会の増加、資産管理ビジネスの拡大を意味する。
したがって銀行は、デフレ脱却の主要な受益者である一方、後述するように、融資先企業の破綻や不良債権の増加というリスクも抱える。
9.家計にとっては「正常化」が生活危機になる
マクロ経済的には、1.5%程度のインフレは国際的にも歴史的にも穏当な水準である。しかし、日本の家計にとっては深刻な生活費危機として感じられている。
その理由は、輸入物価の上昇に対して実質賃金の回復が遅れたためである。食料やエネルギーなど生活必需品の価格上昇は、低所得層ほど大きな打撃を与える。
日本のエンゲル係数、すなわち家計支出に占める食費の割合は、12月に30.7%となり、25年ぶりの高水準に達した。これは先進国のなかでも高い水準である。
とりわけ住宅ローンを持つ若い世帯は、物価上昇に加え、変動金利型ローンの返済負担増加にさらされる。彼らは金融資産より負債を多く持つ「純債務者」であり、金利上昇によって損失を受けやすい。
したがって、正の金利は一様に利益をもたらすわけではない。
預金・金融資産を持つ高齢者や富裕層には利息収入をもたらす
住宅ローンや事業融資を抱える若者・中小企業には負担増となる
という分配上の非対称性がある。
10.円安――利上げしても通貨が強くならない矛盾
通常、金利が上昇すれば、その通貨建て資産の利回りが上がり、通貨高になると考えられる。しかし日本では、政策金利を1%まで上げても、円は対ドルで数十年ぶりの安値圏に沈んでいる。
2025年12月時点では、企業は利上げによる円高を期待していたが、その後、円はドルに対してさらに4%以上下落した。
この円安は、
食料
エネルギー
原材料
海外サービス
海外旅行
などの価格を押し上げ、家計の実質所得を減少させる。
日銀の世論調査では、62%が前年より景気が悪化したと答え、約半数が1年後にはさらに悪化すると予想した。95%以上が物価上昇を実感し、今後も上昇すると見込んでいる。日銀への信頼度は14.1%にとどまった。
ここには、政府・市場・企業が語る「構造転換」と、家計の実感との深い乖離がある。
11.中小企業の破綻増加
金利上昇、原材料費上昇、人手不足、円安は、とりわけ中小企業に重くのしかかる。
東京商工リサーチによれば、中小住宅建設業者の倒産が急増している。1月から6月までの倒産件数は118件で、前年同期比87%増となった。上半期に100件を超えたのは、デフレ期以来初めてである。
住宅産業は、
建材価格上昇
住宅ローン金利上昇による需要減
建設労働者不足
人件費上昇
という複数の圧力を同時に受けている。
帝国データバンクが2万4000社以上を対象に行った調査では、44%の企業が、利益が圧迫されるなかで借入コスト上昇を懸念していた。
このことは、金利正常化が、低金利に依存して生き延びてきた企業を淘汰する可能性を示している。
12.全東信の破綻――新しい経済環境の象徴
記事の具体的なケーススタディが、大阪の決済代行会社「全東信」の突然の破綻である。
同社は飲食店、小売店など約20万の顧客を抱え、クレジットカード売上が実際に入金されるまでの間、店舗に代金を立て替えるサービスを提供していた。
飲食店は食材購入のため現金を必要とする。とりわけ豊洲市場で魚を仕入れる店などは、完全なキャッシュレス化が困難であり、カード売上を迅速に現金化する仲介業者に依存していた。
全東信は7月6日に破綻し、負債総額は7億1100万ドル、資産超過ではなく約3億7000万ドルの債務超過だった。
政府は影響拡大を恐れ、全国378か所に緊急相談窓口を設置し、日本政策金融公庫にセーフティネット融資の要件緩和を求めた。
全東信が「デフレ時代の産物」である理由
全東信のビジネスは、デフレによって利益率が薄くなった中小飲食店の資金繰り需要を支えることで成長した。
しかし、
パンデミックで顧客が減少
スマートフォン決済の普及で競争が激化
手数料引き下げを迫られた
金利上昇で資金調達コストが上昇
という環境変化に対応できなかった。
さらに、60を超える地方銀行・信用金庫が同社に融資していた。これは、デフレ・低金利期に金融機関がどの程度のリスクを積み上げてきたかを示す一例とされる。
記事は、この倒産を単独の不祥事としてではなく、金利上昇によって、低金利時代に隠されていた企業の脆弱性、不正会計、過剰債務が表面化する先行事例として位置づけている。
13.「ゾンビ企業」と隠れた不正が露呈する可能性
低金利環境では、収益力が乏しい企業でも借り換えによって存続できる。金融機関側も、融資先を破綻させれば不良債権が明るみに出るため、追加融資や返済猶予によって延命させる誘因を持つ。
金利が上がれば、この構造は維持できなくなる。
帝国データバンクの藤坂渉は、今後、企業が債務返済不能となり私的整理に入る過程で、財務デューデリジェンスが行われ、粉飾決算など過去の不正が発見されるリスクを指摘している。
したがって、記事が予測するのは単なる倒産件数の増加ではない。
不良債権の顕在化
粉飾決算の発覚
地方銀行の融資審査への疑問
業界再編
経営者責任の追及
などが連鎖的に起こる可能性がある。
14.世代的な断絶――誰もインフレを経験していない
記事が最も強調する論点の一つは、日本社会における「経験の空白」である。
金利が前回1%だった1995年には、日銀は利下げ局面にあった。今回は利上げ局面であるため、同じ1%でも経済的意味は異なる。
1990年代以降、25年以上にわたり、企業経営者や政策担当者はデフレとゼロ金利しか経験してこなかった。若い世代の多くは、インフレのある社会そのものを知らない。
記事の終盤では、
一世代の日本人がインフレを知らずに成人し、家計を持った
一世代の企業幹部が、ほぼ無料の資金環境で能力を形成した
30代、40代の銀行員、貯蓄者、資産運用者が新しい金融用語を学び直している
と述べられる。
これは、知識や制度だけでなく、生活上の習慣と判断基準が通用しなくなることを意味する。
デフレ期には、
値上げをしない
現金を持つ
借金を増やす
設備投資を先送りする
取引関係を維持する
赤字部門を温存する
ことが、一定の合理性を持っていた。
インフレ・正の金利期には、これらが逆に危険な行動になりうる。
15.記事の描く二つの日本
この記事は、「日本復活」を単純に称賛する記事ではない。むしろ、現在の日本には二つの現実が同時に存在すると論じている。
成長機会としての日本
デフレが終わった
企業が値上げできる
賃金が上昇する
株価が上昇する
金融機関が復活する
M&Aと産業再編が進む
人手不足が生産性投資を促す
家計資産が預金から投資へ移る
海外資金が流入する
危機としての日本
円安によって輸入物価が上昇する
実質賃金の回復が遅れる
住宅ローン負担が増える
中小企業が借入コストに耐えられない
低金利に隠れていた不良企業が破綻する
地方銀行の融資リスクが表面化する
財政拡張が国債市場を不安定化させる
家計と政府・市場の景況感が乖離する
したがって「Japan awakes」という表題の「目覚め」は、明るい覚醒だけを意味していない。日本は長いデフレという麻酔状態から目覚めたが、目覚めた先にあるのは、成長機会と痛みの双方を伴う現実である。
16.記事の結論
記事の最終的な結論は、1%の金利と持続的なインフレが、日本に1980年代バブルの記憶と、その後の長期停滞の影を清算する機会を与えている、というものである。
しかし、その道筋は不確実である。
企業が本当に現金を成長投資に回すのか、賃金が物価を上回るのか、円安が止まるのか、中小企業や地方銀行が金利上昇に耐えられるのか、政府がデフレ期の財政政策から転換できるのかは、まだ分からない。
記事末尾に登場する64歳の駐車場運営会社幹部は、1980年代のインフレと高金利を覚えているが、若い社員には結局、自分たちで新しい環境を経験し、理解してもらうしかないと語る。
この言葉が記事全体を集約している。日本は過去の状態に単純に戻るのではない。デフレ以前の経験を部分的に参照しながらも、人口減少、円安、巨額の政府債務、グローバル化、デジタル決済、海外資本流入という新条件のもとで、誰も経験したことのない「デフレ後の日本」を学び直さなければならないのである。
もっと見る


【ご報告】
「コスROMコンプレックス in アビス」
先行・一次応募いただいたサークル様に
【当落メール】をご送付させていただきました。
ご確認のほど、よろしくお願いいたします。
当選サークル様は、サークルリストに掲載させていただいてますので、コチラでご確認をお願いします。
もっと見る


【#227出演情報】#
魔法歌劇アルマギア~The First Aria~ に
#望月りの# の出演が決定しました👸🏻✨
📅11/18(水)〜11/22(日)
▼詳細はこちら
8/20(木)18:00〜
FC先行・一次先行受付スタート🎫
ぜひチェックしてください👀💕
#ナナニジ#
もっと見る


🎤イベント情報🎤
「Manatsu Akimoto 15th Anniversary&Birthday Party 2026」
の開催が決定いたしました💐
◆9月5日(土)
📍東京 なかのZERO大ホール
◆10月31日(土)
📍大阪 松下IMPホール
ファンクラブ先行(一次)は
7月8日(水)18:00開始です🎫
詳細はこちら😊
もっと見る


8月31日(土)
名古屋ダイアモンドホール開催🌈
#江籠裕奈# LIVE 2024
〜 #あつすぎるきみとサマー# 〜
ファンクラブ先行一次受付
本日スタートしました❗️
7月24日(水)23:59まで⏰
宜しくお願いします✨
もっと見る
