검색 결과 협상의기술
협상의기술 커뮤니티
하나의 키워드는 하나의 전역 커뮤니티 경로입니다.
계정
찾을 수 없음
협상의기술 를 포함하는 검색 결과

#권유리#, 영화 #침범# → 드라마 #협상의기술# 변화무쌍한 연기 스펙트럼
강렬 변신부터 특별 출연까지 다채로운 연기 행보 ‘주목’
끊임없는 도전으로 다양한 매력 선사! 다음이 더욱 궁금해지는 배우
#KWONYURI# #권유리#
#GirlsGeneration# #소녀시대#
#침범# #Somebody#
#협상의기술#
더 보기


마이크론 FQ4 2026 실적 IR $MU
[핵심]
매출·매출총이익률·EPS 모두 사상 최대, 가이던스 상단 초과
FY26 매출 전년의 3.5배, 데이터센터 매출 4배, 연간 DRAM 매출 1,000억 달러 돌파
FY27은 FY26보다 더 좋고, 2027~28년 수급은 2026년보다 훨씬 타이트할 전망
[FQ4 실적]
매출 542.3억 달러 (QoQ +31%, YoY +379%), 6개 분기 연속 최대
매출총이익률 87.0% (+210bp)
영업비용 25.7억 달러 (+11억, 전 직원 인센티브 상향·지역사회 기부 3억)
영업이익 446.4억 달러 (이익률 82.3%)
순이익 384.0억 달러, EPS 33.42달러 (QoQ +33%)
영업현금흐름 439.7억, 순 Capex 107.7억, 조정 FCF 332.0억 달러
[FY26 연간]
매출 1,331.9억 달러 (+256%), 매출총이익률 81.1%
영업이익 1,011.9억 달러 (이익률 76%), EPS 75.52달러 (+811%)
영업현금흐름 896.8억, 순 Capex 273.7억, 조정 FCF 623.1억 달러
[제품별 FQ4]
DRAM 397.7억 달러 (비중 73%, QoQ +27%): 비트 한 자릿수 중반 증가, ASP 10%대 후반 상승
NAND 141.0억 달러 (비중 26%, QoQ +42%): 비트 약 10% 증가, ASP 약 30% 상승
[사업부별 FQ4]
CMBU 162.8억 달러 (QoQ +18%), 매출총이익률 83% 유지 (가격 상승을 HBM 믹스가 상쇄)
CDBU 180.0억 달러 (+56%), 매출총이익률 90% (+290bp)
MCBU 131.1억 달러 (+14%), 매출총이익률 90% (+260bp), 비트 출하는 감소
AEBU 68.2억 달러 (+47%), 매출총이익률 84% (+470bp)
[SCA·RPO]
SCA 26건 체결, 2030년까지 매출의 35% 이상 추정. 전부 다년 테이크오어페이
예상 매출의 3/4은 가격 체계 확정(과반이 하한·상한 밴드), 1/4은 시장가 기준 주기 협상
2031년까지 이어지는 계약 체결, 신규 협상은 더 높은 가격으로 진행
고객 재무 약정 320억 달러(대부분 현금 예치금), RPO 약 1,500억 달러(최저 가격 기준)
하한 가격에서도 과거 사이클 고점보다 높은 마진 예상
FQ4 수령 예치금 123억 달러, 재무활동으로 분류돼 FCF에 미포함
[최종 시장]
서버 출하 2026·2027년 모두 10%대 후반 성장. 공급 부족으로 서버당 탑재량 증가율은 기존 예상보다 소폭 하향
HBM 매출은 전사보다 빠르게 성장. 2027년 HBM 물량 대부분 계약 완료, 가격 큰 폭 인상으로 범용 DRAM과의 마진 격차 축소
HBM4 램프 순조, 엔비디아와 커스텀 HBM4E(NVHBM) 개발 $NVDA
데이터센터 SSD 매출 약 100억 달러 (YoY 10배 이상, NAND의 2/3 이상), 점유율 5년 연속 최고 전망
PC·모바일은 출하 두 자릿수 감소 가능성에도 프리미엄 강세로 업계 매출 성장. MCBU 매출 절반 가까이가 1γ
피지컬 AI: 레벨 4 이상 자율주행차 메모리 200GB 이상·스토리지 수 TB, 2020년대 말 의미 있는 수요 동인 기대
[기술·증설]
1γ DRAM·G9 NAND가 최대 생산 노드, 차세대 노드는 2027년 하반기 양산
아이다호 ID1 2027년 중반, ID2 2028년 말 웨이퍼 생산
뉴욕 1공장 2030년, 일본 히로시마 증설 2028년 말
대만 퉁뤄 2027년 중반 출하, 싱가포르 HBM 패키징 2027년 초, 싱가포르 NAND 2028년 하반기
[시장 전망]
NAND 업계 비트 출하: 2026년 20%대 초반, 2027~28년 20%대 중반
DRAM 업계 비트 출하: 2026년 20%대 중반, 2027~28년 20%대 초반
DRAM·NAND 모두 2027~28년 공급 제약 지속, HBM은 2028년까지 범용 DRAM보다 빠르게 성장
수급 균형 회복 시점은 가시성 없음
FY27 Capex 기존 계획 대비 상향, 증액분 과반은 2028년 말 이후 클린룸 확보용 건설 투자
[재무·주주환원]
현금·투자자산 735억, 부채 52억, 순현금 683억 달러
재고 104억 달러, 재고일수 129일 (+9일), 향후 감소 전망
3대 신평사 모두 BBB+ 또는 동급
배당 주당 0.15달러 (10/29 지급), FQ4 자사주 매입 없음
2026년 12월 9일부터 환원 확대, 장기적으로 잉여현금 100% 환원 방침
[가이던스]
FQ1 매출 615억 ± 15억 달러, 매출총이익률 약 86.25%
영업비용 약 20.6억 달러, EPS 38.15 ± 1.00달러, 세율 약 15.5%, Capex 약 115억 달러
FY27 사상 최대 실적, 매 분기 매출 성장 예상
FQ1이 매출총이익률 저점(인센티브 비용의 재고 반영), 이후 상승하되 가격 상승 속도는 완만
FY27 영업비용 약 25억 달러 증가, Capex 상반기 약 250억 달러·하반기 더 확대
더 보기

The English, Chinese, Japanese, and Korean versions are now available on Amazon Books!
AI 슈퍼사이클: 5개 계층 공급망으로 읽는 AI 인프라 투자
by Chris Lee
"2026년 4월 25일, 엔비디아의 시가총액이 5조 달러를 돌파했습니다. 단 하나의 반도체 회사의 가치가 영국의 연간 GDP를 넘어선 것입니다. 인공지능이 우리 시대 최고의 투자 기회라면, 왜 대부분의 투자자들은 엔비디아 주식만 사는 법만 알까요?"
이 책은 전직 증권거래소 CEO이자 현재는 인공지능 인프라 투자자인 저자의 질문에서 시작됩니다.
AI 슈퍼 사이클은 AI 열풍을 걷어내고 그 붐을 뒷받침하는 실제 공급망을 파헤칩니다. 에너지 → 칩 → 스토리지 → 광 인터커넥트 → 클라우드/데이터 센터로 이어지는 5개 계층 구조에 애플리케이션 계층과 그 위에 새롭게 부상하는 암호화폐 × AI 계층이 더해진 구조입니다.
OKEx의 전 CEO, Huobi의 전 CFO, Merkle 3s Capital/XResearch의 공동 창립자인 크리스 리(이서불)가 집필한 이 책은 단순히 "과대광고에 현혹되어 투자하라"는 책이 아니라, 자금이 어디로 흐르는지를 실무적인 관점에서 보여주는 안내서입니다.
이 책의 구성
레이어 1 — 에너지: Meta의 6.6GW 원자력 발전소 계약, 가스 터빈 붐(GE Vernova), 그리고 "전자가 새로운 석유"인 이유
레이어 2 — 칩: NVIDIA의 CUDA 경쟁 우위, TSMC의 병목 현상, Broadcom의 ASIC 제국, AMD/Intel의 험난한 여정
레이어 3 — 스토리지: HBM 슈퍼사이클과 "컴퓨팅 제약이 아닌 메모리 제약"이 모든 것을 바꾸는 이유
광 인터커넥트: 구리 vs. 광섬유, 800G → 1.6T, 코패키지드 광학 로드맵
레이어 4 — 클라우드/데이터 센터: 6,500억~8,000억 달러 규모의 하이퍼스케일러 자본 지출 전쟁 - Microsoft, Google, Amazon, Meta, Oracle
모델 및 응용 프로그램: 학습 vs. 추론 경제학, DeepSeek의 충격, AI 에이전트, Circle/USDC의 역할 기계 경제의 결제 시스템
TSMC 심층 분석: 대만 해협 양안의 한 기업이 전체 AI 산업을 뒷받침하는 이유
제재 하의 중국 AI: 화웨이의 클라우드매트릭스, 캠브리콘, 실시간으로 형성되는 병렬 기술 스택
AI 안전 및 규제: 투자 테마로서의 정렬 연구 및 분열된 EU/미국/중국 규제 환경
암호화폐 × AI: AI 에이전트에 은행 계좌가 아닌 지갑이 필요한 이유와 이미 실제 수익을 창출하는 DePIN 프로토콜
리스크 장: 시스코-2000 유사점, 거품 가치 평가 계산법, 모든 AI 투자자가 예측해야 할 사각지대
포트폴리오 구축: 2026~2030년 플레이북 - 세 가지 위험 프로필에 따른 핵심/위성/테마 배분
각 장은 투자 플레이북으로 마무리됩니다. 티커, 진입 논리, 위험 경고 등 이론뿐 아니라 실질적인 정보를 제공합니다.
이 책이 다른 이유
대부분의 AI 관련 콘텐츠는 NVIDIA를 전체 주제를 대표하는 사례로 취급합니다. 마치 2000년에 시스코의 라우터를 "인터넷 투자"라고 부르는 것과 같습니다. 기술적으로는 맞는 말이지만, 너무나 불완전한 분석입니다. 크리스 리는 기관 금융 전문가로서의 경험과 암호화폐 시장의 가장 격동적인 시기(DeFi 서머, FTX 폭락)를 10년 동안 직접 경험한 지식을 결합하여 보기 드문 시각을 제시합니다. 그 결과, 단순한 주식 투자 조언이 아닌, AI 구축 전반에 걸쳐 실질적인 경제성을 파악할 수 있는 프레임워크를 제공합니다.
이 책은 누구를 위한 책인가?
NVIDIA 주식을 보유하고 있지만 다른 투자처를 모르는 주식/암호화폐 투자자
자신의 산업이 시장에서 어떻게 평가되는지 알고 싶은 기술 전문가
AI 인프라의 실제 현금 흐름에 기반한 수요와 과장된 광고를 구분하고 싶은 모든 사람
모든 데이터는 2026년 6월 기준으로 작성되었으며, "확정", "계획", "루머" 등으로 구분되어 있습니다. 보도 자료와 현실 사이에는 종종 몇 년의 간격이 존재합니다.
저자 소개: 저자 이서불(李書沸, Chris Lee)은 홍콩 전통 금융계 출신으로, OKEx 법적(CEO)와 Huobi재무책임자(CFO)를 역임했고, 2020년 워런 버핏 자선 점심에 초대된 자산 대표 중 한 명입니다.
현재 Merkle 3s Capital과 XResearch가 공동으로 AI 개발 투자를 전문적으로 진행하고 있습니다. 이 책은 에너지, 칩, 스토리지, 광인터커넥트, 클라우드/데이터 센터의 5개 산업 층을 확장하며, 각 장마다 투자 플레이북을 제공하는 실전 투자 가이드입니다. (한국어 전문 + 영어 에피소드 제목/요약 추가)
더 보기

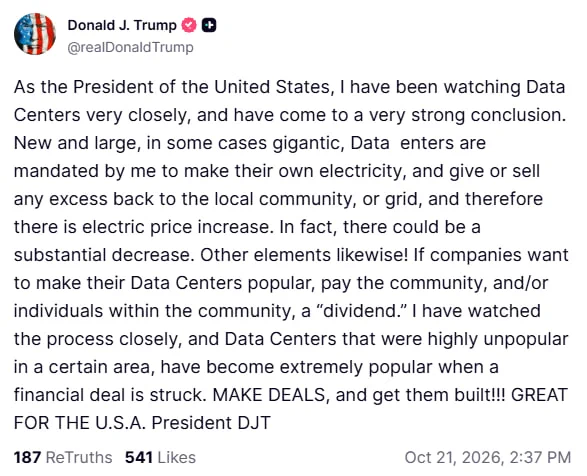
도널드 트럼프
미국 대통령으로서 저는 데이터센터를 매우 면밀히 지켜봐 왔으며, 매우 확고한 결론에 도달했습니다.
새롭게 건설되는 대규모 데이터센터, 경우에 따라서는 초대형 데이터센터에 대해 자체적으로 전력을 생산하고, 남는 전력은 지역사회나 전력망에 무상으로 공급하거나 판매하도록 제가 의무화했습니다.
따라서 전기요금이 인상됩니다. 사실, 전기요금이 상당히 인하될 수도 있습니다.
다른 요소들도 마찬가지입니다!
기업들이 자신들의 데이터센터가 지역사회에서 환영받기를 원한다면, 지역사회 및/또는 해당 지역 주민들에게 '배당금(dividend)'을 지급하십시오.
저는 이 과정을 면밀히 지켜봐 왔으며, 특정 지역에서 극도로 인기가 없었던 데이터센터들도 금전적 합의가 이루어지면 엄청난 인기를 얻게 되는 것을 목격했습니다.
협상을 타결하고, 데이터센터를 건설하십시오!!!
미국에 매우 좋은 일입니다.
더 보기
마이크론 테크놀로지(Micron Technology) 회계연도 2026년 4분기 어닝콜 Q&A 세션 중 $MU
1. 팀 아큐리 (UBS)
Q. 자본 환원의 기준점은 무엇입니까? 최소 현금 보유 목표는 얼마입니까?
A. (머피 CFO)
FQ1 잉여현금흐름은 FQ4의 330억 달러보다 크게 늘어납니다.
FQ1 말이면 목표 현금 수준에 도달할 것으로 예상합니다.
초과 현금은 주로 자사주 매입으로 환원하며, 12월 9일부터 환원을 늘립니다.
현재 자사주 매입 승인 잔액은 22억 달러이고, 조만간 추가 승인을 구할 예정입니다.
Q. FY27 Capex가 550억 달러 안팎으로 보이는데, 장기 자본집약도는 어느 수준입니까? 20~25%가 새 기준입니까?
A. (머피 CFO)
상반기 수치를 제시했고 하반기는 더 많다는 점을 확인
투자 구성이 장비에서 건설 쪽으로 이동하고 있고, 이 추세는 앞으로 몇 년간 이어집니다.
현재 자본집약도는 역사적으로 낮은 수준이며, 메모리가 전략 자산이 되면서 산업 구조가 재편된 결과입니다.
구체적 목표 비율은 제시하지 않았고, 투자 수익을 확보하며 규율 있게 증설한다고 답했습니다.
2. CJ 뮤즈 (캔터 피츠제럴드)
Q. FQ1 매출총이익률 가이던스에서 고원가 재고의 영향은 얼마입니까? 다른 믹스 요인도 있습니까?
A. (머피 CFO)
인센티브 보상, 초기 가동 비용, 기타 비용을 합쳐 FQ1에 약 10억 달러의 추가 원가가 발생합니다. 가장 큰 요인은 인센티브 보상입니다.
FQ4에는 제조 부문 인센티브 대부분이 재고에 흡수돼 영향이 작았고, FQ1에 반영됩니다.
FY27 인센티브도 크게 올렸습니다. 영업비용에는 FQ1부터, 제조 원가에는 FQ2부터 반영됩니다.
FY27 전체로는 통상적인 원가 증가 외에 약 10억 달러 규모의 비용이 지속됩니다. 다만 일부는 변동적이거나 일시적인 성격입니다.
FQ1이 저점이고, 이후 가격 상승과 운영 성과로 매출총이익률이 높아집니다.
Q. HBM 가격 인상은 1월 1일부터입니까? HBM 성장률은 어느 정도입니까?
A. (메흐로트라 CEO)
2026년 HBM 가격은 작년에 협상한 것입니다.
2027년 물량은 대부분 판매가 끝났고, 가격은 2026년보다 훨씬 높습니다. 인상은 2027년(역년)부터 적용됩니다.
이로써 비HBM DRAM과의 마진 격차가 줄어듭니다.
제품은 HBM3E, HBM4에 이어 내년 말 HBM4E가 나옵니다.
3. 비벡 아리아 (뱅크오브아메리카)
Q. FQ2~FQ4에 1,000억 달러 이상의 현금이 창출될 텐데, FY27에 그만큼 환원한다고 봐도 됩니까?
A. (머피 CFO)
환원을 늘릴 능력과 의지가 있고, 승인 한도 확대를 추진합니다.
CHIPS 계약 조건에 따라 12월 9일부터 환원을 강화합니다.
Q. 메모리주 밸류에이션이 낮은 것은 내년이 가격·이익 정점이라는 우려 때문입니다. 증설과 고객사의 사양 하향(despec)을 감안할 때 2028년 가격은 어떻게 봅니까?
A. (메흐로트라 CEO)
2027년과 2028년 모두 수요가 공급을 초과하고, 2026년보다 더 타이트합니다.
공급 증가를 제약하는 요인은 다음과 같습니다.
클린룸은 짓는 데 오래 걸리고, 첫 웨이퍼 생산 후에도 램프가 점진적입니다.
HBM이 3E에서 4, 4E로 넘어가면서 웨이퍼 소모 비율(trade ratio)이 공급을 잠식합니다.
향후 노드 전환은 웨이퍼당 생산성 향상 폭이 줄어듭니다.
일부 서버의 탑재량 증가율 둔화는 고객이 더 많은 대수를 출하하기 위한 조치이며, 서버 출하 증가가 2028년 수요의 기반이 됩니다.
2027년 생산량의 75% 이상이 이미 약정됐고, 고객과의 논의 대부분은 이미 2028년 물량에 관한 것입니다.
SCA 고객이 추가 물량을 요청하고 있고, 비SCA 고객도 발주서를 미리 내고 있습니다.
이런 수급 환경이 업계 가격에도 우호적이라고 답했습니다.
4. 크리시 산카르 (TD 코웬)
Q. 대형 고객 한 곳이 HBM 사양을 낮춘다는 얘기가 있습니다. HBM 웨이퍼가 DDR로 돌아가면 DDR 공급이 크게 늘지 않습니까?
A. (메흐로트라 CEO)
HBM 수요는 2027년과 2028년 모두 업계 전체 수요보다 빠르게 늘고, 2028년까지 범용 DRAM을 앞섭니다.
고객의 최적화는 더 많은 대수를 출하하기 위한 것이며, 메모리에 대한 잠재 수요를 줄이지 않습니다.
최적화는 반복할수록 효과가 줄어듭니다.
Q. 건설 투자 증가율이 더 높은 것은 장비 확보에 제약이 있어서입니까?
A. (머피 CFO)
장비 제약 때문이 아닙니다. 수급 불균형이 크고 신규 팹 확보에 리드타임이 길기 때문입니다.
SCA로 가시성이 확보돼 ID1, ID2, 일본, 싱가포르, 퉁뤄의 신규 팹을 먼저 짓습니다.
장비는 그 시점의 수요 전망에 맞춰 채웁니다.
5. 할란 서 (JP모건)
Q. 지난 분기 16건이던 SCA가 26건이 됐습니다. 협상이 모두 끝나면 매출 커버리지가 60~70%까지 갈 수 있습니까?
A. (메흐로트라 CEO)
"2027년 75% 이상 약정"은 SCA와 비SCA 고객을 합친 물량 기준입니다. 연간 단위로 거래하는 대형 고객도 포함됩니다.
SCA 커버리지 목표는 기존과 같이 2030년까지 매출의 약 50%입니다. 나머지 사업의 매출 규모에 따라 더 낮을 수도 있습니다.
고객, 최종 시장, 신규 고객 간 공급 배분의 유연성을 유지하는 것이 중요하다고 밝혔습니다.
SCA의 핵심 효익은 장기 수요 가시성이며, 과거보다 변동성이 줄어드는 구조적 변화라고 설명했습니다.
Q. NAND 전체 점유율은 4~5위인데 데이터센터 SSD는 2위입니다. KV 캐시가 스토리지로 넘어오는 흐름이 NAND의 R&D·Capex 계획을 바꿨습니까?
A. (메흐로트라 CEO)
컨텍스트가 커지면서 HBM, DRAM, SSD로 이어지는 메모리 계층 전체의 활용이 늘고 있습니다.
데이터센터 SSD는 5년 연속 점유율이 올랐고, FQ4 매출이 약 100억 달러로 NAND 매출의 3분의 2입니다.
NAND 관련 R&D와 설비투자를 모두 늘리고 있습니다.
Capex는 G9 전환, 장비 생산성 최적화, 싱가포르 신규 팹(2028년 말 예정)에 쓰입니다.
더 보기

🔔 <팬텀은 무엇을 훔쳤을까?> 🔔
권선징악을 실천하는 정의의 괴도 팬텀!
하지만 어째서인지 그녀에게
거액의 현상금이 걸렸다고 합니다.
그녀는 도대체 무엇을 훔친 걸까요?
지휘관님의 추측과 그 이유를 공유해 주세요!
이벤트에 참여해 주시면
추첨을 통해 특별한 선물🎁을 드립니다.
✅ 참여 방법
1. 공식 계정 '팔로우'
2. 팬텀이 훔친 것을 작성
3. #현상수배팬텀# 해시태그와 함께 본 공지사항을 '인용'하여 등록
✅ 이벤트 기간
- 9/2(수) 23:59까지
🎁 보상
- <승리의 여신: 니케> 공식 굿즈
* 인앱 구매(확률형 아이템 포함)
#현상수배팬텀#
더 보기

📢 빌드 업데이트 진행 안내
3주년 기념 대규모 스토리 이벤트
「GODDESS FALL」 업데이트가 완료되었습니다.
신규 메인 시나리오 챕터 및 니케, 코스튬,
아카이브 업데이트 외 다양한 콘텐츠가 추가되었습니다.
자세한 내용은 하단을 참고 부탁드립니다.
※ 신규 클라이언트 다운로드를 위해 디바이스 내 최소 15GB 이상의 저장 공간 확보를 권장드리며, <승리의 여신: 니케> 게임을 처음 설치하시는 신규 지휘관님께서는 최소 20GB 이상의 저장 공간을 확보해 주시기를 권장해 드립니다.
👉 공지사항
👉 개선사항
✔️ 알려진 이슈
- 전투 중 특정 상황에서 나유타 버스트 스킬 「고행」의 일부 이펙트가 계속 표시되는 현상
- 지상 퀘스트 팝업에서 작전 보고서 사용 시 보유 수량이 즉시 갱신되지 않는 현상
- 지상의 스쿼드 정보 팝업에 표시되는 전투력에 파츠 구매 효과가 적용되어 보이지 않는 현상
- 지상에서 파츠 연구 미션 바로가기를 통해 연구 팝업에 진입 후 뒤로가기 시, 연구 팝업이 어색하게 표시되는 현상
- 특정 상황에서 헥사 블록 장착/교체 진행 중 조작을 할 수 없는 현상
- 특정 상황에서 지상의 사망한 스쿼드가 긴급 배치가 가능한 현상
- 설정 → 그래픽 → 모델 품질이 [기본 품질]인 경우, 지상 부대에 편성된 니케 및 코스튬이 보이지 않는 현상
- 지상 진입 이후 필드 진입 시 일부 환경음이 의도와 다르게 들리는 현상
- 특정 상황에서 설정 → 그래픽 옵션을 변경 시, 간헐적으로 필드에 진입할 수 없는 현상
* 인앱 구매(확률형 아이템 포함)
#NIKKE3rdAnniversary# #니케3주년#
#니케# #NIKKE#
더 보기

📢 1/15(목) 알려진 이슈 안내
1. 특정 계정에서 의도하지 않은 일부 콘텐츠의 개방 연출이 표시되는 현상
└ 콘텐츠의 이용은 불가능합니다.
[대상 콘텐츠]
└ 지상
└ 헥사 코드
현재 긴급하게 문제를 확인하고 있으며
확인되는 대로 공식 플랫폼의 공지사항을 통해
다시 안내해 드리겠습니다.
게임 이용에 불편을 끼쳐드린 점 깊이 사과드립니다.
👉알려진 이슈 바로가기
* 인앱 구매(확률형 아이템 포함)
더 보기
