搜索结果 修廣寺
修廣寺 贴吧
一个关键词就是一个贴吧,路径全站唯一。
用户
未找到
包含 修廣寺 的推特

【#行走美麗畫卷|重慶廣陽島:“開發熱土”的生態新生】2016年1月,習近平總書記在推動長江經濟帶發展座談會上強調,推動長江經濟帶發展必須從中華民族長遠利益考慮,走生態優先、綠色發展之路,使綠水青山產生巨大生態效益、經濟效益、社會效益,使母親河永葆生機活力。#
廣陽島地處重慶主城區東部銅鑼峽長江口,枯水期面積約10平方公里,蓄水期面積約6平方公里,是長江上游面積最大的江心生態島。曾經,這裡的過度開發讓原有生態系統傷痕累累,原生植被被破壞,生物多樣性銳減。2017年8月,重慶市叫停商業開發,將全島定位為“長江風景眼、重慶生態島”,正式開啟生態保護修復的新征程。
修復過程中,當地堅持“自然恢復為主、人工修復為輔”的理念,通過消落帶治理、水系連通、植被恢復等系統工程,重現了“山青、水秀、林美、田良、湖淨、草豐”的生態場景。如今的廣陽島,江水、草木、飛鳥與城市相映成景,成為長江流域生物多樣性保護與生態修復的成功典範。
從“開發熱土”到“生態寶島”,廣陽島的變化,正是重慶把“共抓大保護、不搞大開發”落到實處的生動寫照,不僅為長江大保護提供了可複製的實踐樣本,更生動詮釋了“生態優先、綠色發展”理念的蓬勃生命力。
显示更多


显示更多


每年都要辦的兩性講座交流會來啦💓
這次的切入點跟以往的完全不同~
也是我深思熟慮後決定來推廣的議題!
相信能用我AV女優的身份跟性學進修知識
讓大家用更簡單的方式去理解性的本質🫰🏻
更歡迎現場直接與我對談交流提問唷✨
我平常見面會都要快三千或更高
但這次的講座只要900元新台幣欸
算是最低成本的見面方法了🤣
其實一直以來講座都是為了科普正確知識
不為收益~所以都是成本價錢售票💁🏻♀️
大家想問什麼都歡迎!我絕對都能接招!
显示更多

每年都要辦的兩性講座交流會來啦💓
這次的切入點跟以往的完全不同~
也是我深思熟慮後決定來推廣的議題
相信能用我的從業身份跟進修知識
讓大家用更簡單的方式去理解
更歡迎現場直接與我對談交流提問唷✨
我平常見面會都要快三千或更高
但這次的講座只要900元新台幣誒
算是最低成本的見面方法了🤣
想問什麼都歡迎!我絕對都能接招!
显示更多

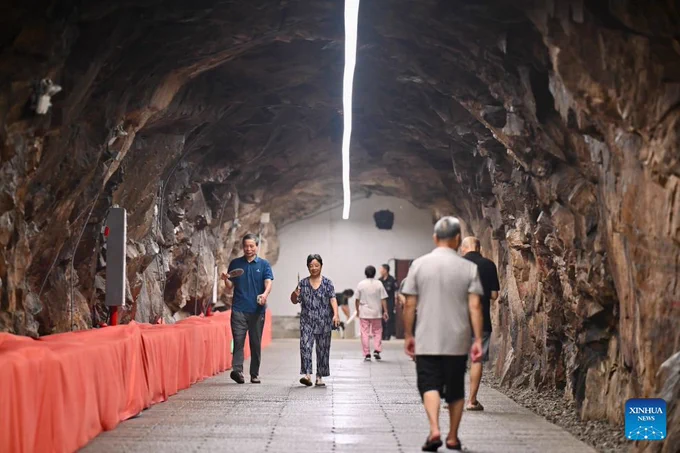
【福建福州:共享納涼點享清涼】暑熱高溫,福建福州新投用的梅峰慢行隧道、修繕煥新的烏山防空洞,以及24個地鐵站點愛心休息區,變身為市民家門口的共享納涼點。當地在這些納涼點增設了長凳、靠椅等便民設施,吸引廣大市民紛紛前來休閒避暑。
显示更多


2026-09-16,Sihao Huang 自己發帖:加入 Anthropic,職銜 Head of Frontier Compute Strategy,跟聯合創辦人 Tom Brown 搭檔。三件事寫得很白——擴建基礎設施、組產業聯盟、為 AI 往上衝時把算力提前規劃好。Anthropic 沒另發官方稿。
人不是空降的政策顧問。廣州出生,新加坡長大,後來到紐約。進 MIT 之前先辦過 Aphelion Orbitals,做納衛星和自燃推進劑火箭發動機;十幾歲就進過美國國防部和 FAA 的場子。MIT 2022 物理加電子雙學位,副修政治,做過超導量子處理器,又把統計物理拿去看選舉極化,還辦了學校第一份本科政治刊物 MIT Political Review。
之後兩條獎學金:清華 Schwarzman、牛津 Marshall。RAND 做技術與安全政策,參加 Kissinger Dialogues,看中美和半導體。牛津政治學 DPhil 讀到一半,為了進政府放棄。下一站是白宮 OSTP,AI 與新興技術資深政策顧問,帶 AI 團隊,國安、科學政策、半導體在同一張桌上。2025-11-26 聯邦公報上,OSTP 那份《加速美國科學事業》徵求意見,聯絡人就是他。
他自己的原話是想離那項會反過來塑造重大政策選擇的技術更近一點。所以落點不在政府關係部,在把算力建出來的那條線:電、土地、電網、許可、晶片、多雲多晶片拼法。Anthropic 這邊已經不是純租雲——Trainium、TPU、GPU 並行,還買過 SpaceX Colossus 容量;同日披露的澳洲園區規劃 2.16 GW。
Dario 前兩天剛寫完 *We Must Pace the Frontier*:安全要跟上,對中領先也要靠晶片管制和工業產能。這兩件事要同時成立,得有人既懂華盛頓怎麼開門,也懂 GW 怎麼落地。
下一個瓶頸如果已經是電和出口許可,職銜就不會再叫再買一批 GPU。
显示更多


早安!8/5 外電綜合整理
- 3231緯創: 美系升目標
美系上修緯創2026–2028 年機櫃(rack-equivalent)出貨預估分別上調至 1.79 萬台(+27%)、2.1 萬台(+43%)及 2.5 萬台(+42%)。同時 券商認為 AI 伺服器毛利率將持續擴張,與市場普遍預期不同,因券商觀察緯創與客戶協商成功,以「按售價比例」計算 ODM 附加價值,而非固定金額計價。客戶也有擴展,有平台擴充如AMD,也有新增CSP客戶。上修26-28年EPS至$16.7/$23.3/$28.3,以明年11.8xPE評價,重申正向。
- ABF: 解讀AT&S 財報
美系券商表示AT&S 強勁的財報與台廠相同,擴產投資同樣獲得長期客戶承諾支持,與所追蹤的 ABF 載板公司情況相似。同時AT&S也上修財測,包括大幅上修 EBITDA margin到32-37%。使券商對覆蓋裡的台廠同業接下來表現更具信心。重申對該產業正向不變。
- 2408南亞科: 美系重申正
7 月營收優於美系大行預期,券商表示主要來自價格調漲,同時認為即使 8 月與 9 月營收呈現月持平(M/M)走勢,3Q 營收仍可望季增約 60%,高於先前預估的季增 25%~30%。券商表示南亞科在DDR4議價能力強,重申正向。
- 5347世界:美系升目標
2Q財報符合美系預期,展望3Q:產能利用率有望提升至 90%,4Q再提高。預期3Q晶圓出貨量將季增 1%~3%,ASP將季增 2%~4%。明年持續擴產,明年晶圓漲幅不會小於今年。預期成熟製程晶圓代工市場正進入更廣泛的復甦階段。最新預估26-28年EPS為$5.9/$7.4/$9.1,同步升目標。
- 3131弘塑:美系降目標
美系券商表示2Q26 毛利率高於預期,管理層同時預期 3Q26 營收將呈現強勁的季增與年增,券商認為主要來自 CoWoS 擴產進一步加速。不過,券商下修27-28年營收與獲利,反映2Q營收及2.5D 封裝拉貨速度(3D IC/PLP 毛利率較低)。調降26-28年EPS至$62.1/$101.9/$154.3,以2H27-1H28的35xPE評價,同步降目標。
- 1590亞德客:美系重申正向
3Q營收QTD達成率35%,符合美系大行預期。券商重申 產業景氣循環向上、市占率提升,以及政府刺激政策支持。重申正向。
#下次會考#
显示更多
北美大法弟子恭祝李洪志師父生日快樂
5月13日是世界法輪大法日,也是法輪功創始人李洪志先生的華誕。今年的「五一三」恰逢法輪大法傳世34周年,北美地區法輪功學員同慶佳節,紛紛表達對師父的感恩與思念,向各界分享真善忍帶來的美好與喜悅。
法輪大法(也稱法輪功)自1992年5月13日從中國長春傳出後,至今已廣傳全球六大洲一百多個國家和地區,獲得逾萬個褒獎、支持議案和信函。真、善、忍的修煉原則使世界各地不同族裔的民眾身心獲益,道德昇華。
自2000年起,法輪功學員將5月13日定為「世界法輪大法日」,迄今已是第二十七屆「世界法輪大法日」。法輪功主要著作《轉法輪》等已被翻譯成五十種語言,在全世界發行和傳播。
显示更多

1011 事件已經告訴我們:幣圈媒體完全沒有監督能力。
不是不願意,而是不能。
因為媒體賴以為生的廣告與贊助,90% 以上來自交易所與項目方。
你要他們去質疑、追問、監督長期給自己投放預算的金主?在商業現實下不可能做到。
而社群媒體呢?
坦白說,也沒有好到哪裡去。
大部分 KOL 不會真的去跟交易所作對。
返佣、合作、推廣、專案、友情、站隊,各種利益關係都讓人難以開口。
這也是為什麼,在伊莉莎白詐捐事件後,KOL 幾乎全數表態,人人都上去踩一腳;
但到了 1011 這種市場系統級別的事故,哪怕自己也受影響,多數人仍選擇保持沉默。
我查了一下數據:伊莉莎白詐捐事件在中文 CT 中的流量峰值,全面壓過 1011。
兩者本來不該在同一個量級上,但現實就是這麼荒謬。
你會看到許多匪夷所思的現象:
Digital Galaxy 這麼大的機構,都得在壓力下修改 1011 事件的標題。
幣安拿到阿布扎比牌照、招銀合作案、何一訪談的公關稿,媒體報得比誰都快、篇幅比誰都大。
但 1011 這種直接關乎市場安全與用戶資產的重大事故,媒體幾乎全部噤聲,訪談避重就輕,該追問的不追問,該解釋的通通略過。
拿我自己的例子來說,前陣子我寫了一篇英文長文,公開問責幣安 1011 事件的處理流程問題。
那篇文在 X 上有超過 30 萬曝光、1000+ 個讚、350+ 個轉發。
如果是以前,媒體問都不會問,早就搶著轉載,因為這是貨真價實的流量題材。
但這次的結果是什麼?
全場只有一家中文媒體轉發。(雖然標題被修得比較溫和,但願意轉發,我已經很感謝了。)
幣安之所以能成為幣安,是因為它曾經做對了很多事。
但1011 事件這種級別的安全事故,只要處理不透明,就足以動搖八年累積的信任基礎。
显示更多

健策精密(3653 TT)大和
重申買進,12個月目標價由9,420元上調至10,000元,潛在漲幅約45%。目標價以73倍本益比(高於過去三年16–53倍區間)乘以未來一年EPS(2026Q4–2027Q3)估算。
2026年第三季預覽優於預期
預估營收96.5億元(季增32.7%、年增90.4%),創單季新高。EPS上修至22.77元(原17.67元),高於彭博共識20.37元。毛利率預估51.0%(共識48.7%)、營業利益率42.0%(共識39.0%),皆為歷史新高,主因ASP上升、產品組合改善與營運效率提升。
第四季與8月實績
第四季營收預估106億元(季增10.1%),毛利率進一步擴至52.3%。8月未經審計稅前淨利13.6億元(年增100%)、稅後淨利10.8億元(年增101%)、EPS 7.35元(年增95%)。
中長期成長動能
受AI伺服器熱設計功耗(TDP)上升與翹曲風險推動,可拆式上蓋(removable lids)預計2027年第一季起導入Vera Rubin與Rubin Ultra,並在未來2–3年獲GPU與ASIC客戶廣泛採用,帶動ASP與毛利率持續提升。2026–2028年EPS上修1–16%;2027–2028年EPS較彭博共識高出14–21%。
主要風險
全球AI伺服器需求弱於預期,或散熱規格升級進度慢於預期。
显示更多
