搜索结果 高橋成美
高橋成美 贴吧
一个关键词就是一个贴吧,路径全站唯一。
用户
未找到
包含 高橋成美 的推特

这才是真正的“天堑变通途”吧600米高空水幕成“顶流”“疑是银河落九天”具象化了。#花江峡谷大桥# #世界第一高桥# #古诗词照进现实# #旅行推荐官# #寻美黔西南# #贵州美好推荐官# #寻美贵州# #壮观的瀑布# #多彩贵州# #桥见贵州#
显示更多


北京一邊穩美、一邊抱俄,玩起「三國殺」
哎呀,這世界局勢比美劇還精彩!川普剛跟習大大在北京把酒言歡,說兩人關係「fantastic」又「最長久」,轉眼普丁就要殺到北京,談什麼「西伯利亞力量2號」管線,還要跟中國把關係推向「更深更高」。中國這回成了全球焦點,老美想「不能打敗就得談」,俄羅斯則把北京當戰略後盾。北京一邊穩美、一邊抱俄,玩起「三國殺」卻要當裁判,笑死,這外交手腕簡直像在走鋼索還邊走邊唱歌!
川普剛走普丁就來!北京變身「全球情人」,中國真無敵了?😂
**文章觀點摘編**:
根據南華早報(SCMP)5月18日刊登、由Orange Wang與Victoria Bela撰寫的報導,中國政府顧問、香港中文大學(深圳)公共政策學院院長鄭永年指出,川普此次訪中後「更清楚理解美國無法擊敗中國」,必須轉向與一個更強大的北京打交道。北京已在中美俄三邊關係中佔據「中心位置」,扮演關鍵角色。
報導提到,川普結束北京行僅四天後,俄羅斯總統普丁將於5月20-21日訪華,這是中國罕見在同一月內接待美俄元首。中國外交部發言人郭嘉昆表示,雙方將深化中俄關係,為世界注入「穩定與正能量」。克里姆林宮則強調將詳細討論「西伯利亞力量2號」天然氣管道等經貿合作。
鄭永年接受深圳前海國際事務研究院訪問時強調,中國希望烏克蘭戰爭盡快結束,但不會因美國要求而疏遠俄羅斯,也不會因與俄交往而偏袒一方。在三國關係中,中國已進入「基於實力的和平」新階段,不再對美國戰略意圖抱幻想。川普展現「新現實主義」傾向,雙方同意打造「建設性戰略穩定」的中美關係。
鄭永年認為,關鍵在於能否建立基於現實的穩定機制,把競爭控制在可管理範圍,並在國際重大議題上提供更多公共產品。來源:South China Morning Post,作者Orange Wang(駐北京,專責中國經濟與外交)、Victoria Bela。
**六度分析師**:
尊敬的讀者朋友們,在這瞬息萬變的地緣政治舞台上,我們不妨以更從容、多元的視角,細細品味北京此刻的「中心位置」。
**一、實力平衡角**:中國過去十年苦練內功,從高科技自立到綠色轉型,已讓「不可能擊敗中國」成為華盛頓的現實認知。這份自信,正讓北京得以在美俄之間游刃有餘,而非被迫選邊。
**二、戰略緩衝角**:普丁此行討論能源大單,表面是經濟,實則是為俄烏衝突尋求後盾。中國堅持「勸和促談」,既不棄俄,亦不挑戰美國調停角色,展現「和平中立」的巧妙平衡。
**三、全球治理角**:中美俄三角已成形塑國際秩序的核心變數。北京同時接待兩大強權,象徵其願意提供「穩定公共產品」,或許能在氣候、核不擴散等領域扮演更積極的橋樑角色。
**四、風險管控角**:川普的「新現實主義」與普丁的「特殊戰略夥伴」需求,都可能帶來短期紅利,但也考驗中國如何在「戰略穩定」與「不結盟」之間拿捏分寸,避免被任何一方過度綁定。
**五、國內發展角**:對內而言,這種外交勝利可強化民族自信,助力產業鏈升級與民生改善。當外部壓力轉為對話機會,中國更能專注於高品質發展,而非無謂消耗。
**六、人文智慧角**:習近平引用「修昔底德陷阱」提醒川普,實則點出大國相處的古老智慧——競爭無可避免,但智慧在於共同開創「新願景」。這份東方哲學的從容,或許正是當今世界最稀缺的品質。
總之,北京的「中心位置」既是實力累積的結果,更是智慧運用的展現。唯有尊重各方利益、管控分歧,方能讓這出「三強戲」不至於失控,而是成為全球穩定的新起點。
**提問時間**:
網友們,您認為在中美俄三角關係中,中國應如何繼續發揮「中心」作用,才能真正為世界帶來更多穩定與正能量?歡迎在下方留言分享您的看法!
显示更多
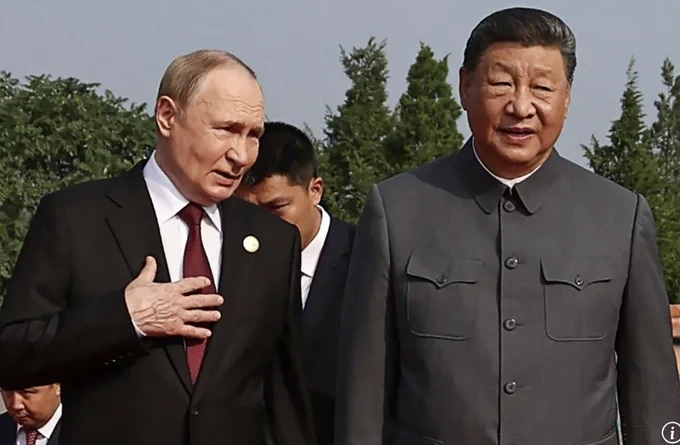

【這很中國·國風出海|孟加拉國女教師:我的藝術像聯結東西方的橋】法加娜來自孟加拉國,八年前,她以中國政府全額獎學金獲得者的身份進入中國美術學院,畢業後留在了江蘇常州,成為常外附屬雙語學校高中部的一名美術老師。法加娜說:“我的藝術就像一座橋,聯結東方與西方,聯結傳統與今天,也聯結陶土與人心。它根植於中國,卻屬於整個世界。” 她用一根網線跨越山海,把中國藝術傳達給不同國家的孩子,她的作品讓文明在陶土和墨香里相遇,而她自己也從八年前那個對中國充滿好奇的留學生,變成了站在課堂上、讓更多年輕人愛上中國藝術的人。
显示更多


美国证券代币化的三种模式,证券代币化进程正在加速,其实细看现在各家模式都不一样。三家交易所已经是三种不同的模式在推进:
coinbase最彻底完全没有了中央存管、中央结算;
纽交所搞了一个与现有股票交易系统平行的代币化股票交易系统,采用稳定币交易,实时结算,也算没有了中央存管、中央结算了;
纳斯达克的股票代币化交易系统保留了DTCC这家中央存管与结算机构,算是保留了华尔街股市的大部分中后台工作岗位。
详细聊聊这三种模式:
1、Coinbase的模式
最激进的“链上原生”路径,目标是绕开或最小化传统中央存管/结算
1)强调链上结算、自托管和实时/即时结算,主要基于Base、支持24/7交易、USDC或其他稳定币结算。
追求“去掉不必要的中间人”,包括尽量减少对DTCC/DTC的依赖。
2)Coinbase已推出Coinbase Tokenize平台,用于发行、管理和交易tokenized assets(包括equities、私募资产、基金、房地产等RWA)。后续转移可完全on-chain结算(outside DTCC normal settlement),这点确实是最“革命性”的。
现状与限制:
Coinbase在过去大半年一直到现在多次公开寻求SEC批准(包括tokenized equities),但尚未获得完整SEC绿灯,Coinbase目前未注册为transfer agent(转移代理),也未获得经纪商在证券领域的完整豁免。绕道CFTC监管的FCM子公司来做,同时积极参与CFTC的tokenized collateral试点。
2、NYSE(纽交所,母公司ICE)的模式:
平行系统 + 稳定币 + 即时结算,接近“无中央存管/结算”
1)26年1月纽交所宣布开发全新tokenized securities platform,结合NYSE的Pillar匹配引擎 + blockchain-based post-trade系统。
2)支持24/7交易、即时结算、美元级订单、稳定币结算、支持多链(结算和托管,既有fungible tokenized shares(可互换的代币化股票、与传统股票等价),也有native digital securities(原生的代币化证券)。股东权利(分红、投票)完全等同传统版本。
这确实是一个平行系统(parallel venue),不直接依赖DTCC传统路径,而是用区块链post-trade实现近乎实时结算,接近“没有中央存管/中央结算”。
正在等待仍需SEC正式批准规则变更
3、Nasdaq的模式:
最保守的“改良派”,保留DTCC/DTC作为中央存管与结算核心
1)前天3月18日SEC批准Nasdaq规则变更,允许合格参与者在Nasdaq上选择将交易结算为代币化形式。但清算与结算仍由DTC负责、代币化股份与传统股份并行
投资者可选flag选择t代币化结算,完全保留DTCC的中后台基础设施(托管、清算及结算)。
2)依赖DTC于2025年12月11日获得的SEC 无异议函(覆盖Russell 1000股票、主要ETF、Treasuries等高流动性资产)。预计2026年下半年启动,支持许可链
SEC明确青睐这种“受控、渐进”路径:先给DTC no-action,再批准Nasdaq规则变更,体现了“技术中立但保留投资者保护”的立场。
而Coinbase链上原生、AMM式流动性池、self-custody、无DTCC依赖的模式,这与SEC当前偏好“渐进、可控”的路径冲突(优先Nasdaq/DTCC的许可型DLT框架)。
当然也有很多项目自己在推动美股代币化,例如ondo的美股代币通过跟券商合作把券商持有股票铸造成链上代币形式、Xstacks的模式更多是追踪股票价格的合成形态。当然现在看未来还是三个交易所的模式更底层。
26年是美国证券代币化的“加速之年”,三大交易所三条路径都是在并行竞争,最终可能融合(Nasdaq用DTC,部分桥接到公链;Coinbase/NYSE推动更多链上原生玩法
显示更多
SpaceX昨天的財報後討論裡,執行長強調了Starlink Mobile的商機,她說現有手機服務業約六千億的市場,是SpaceX可以拿下的潛在市場。我一開始不太懂這個市場在策略上的意義,Verizon、T-Mobile這些公司,雖然大,一年有一千億的營收,但手機通信服務業是辛苦錢,競爭激烈、毛利不高、資本投資量大,完全不是高長成的科技業該追求的目標。但如果從SpaceX的發展史來看,手機通信服務,也許只是進入另外一個更大、更美好市場的一個橋頭堡。
原本只是要射火箭讓馬斯克圓夢,但馬斯克的SpaceX從頭到尾,都不是白日夢,都是做生意。為什麼要搞回收火箭推進器?因為要節省成本。國家贊助的太空計劃,從來都沒想過要賺錢,所以節省成本的觀念,和民營公司節省成本的觀念不一樣。政府經營的事業,只有預算被砍,才會開始節省成本,而且節省的方法,都只是頭痛醫頭的方式,少用點人,少買些東西,砍掉些不急迫的項目。但私人企業家想賺錢,所以就會重新思考生產方式,如果飛機可以一飛再飛,為什麼火箭推進器用完就丟?這麼一個觀念的轉換,馬上讓馬斯克的太空事業取得全世界第一名的成本結構,現在SpaceX射上太空的承載量,十倍於全世界其它人的總和。
有了承載能量,SpaceX可以做什麼?馬斯克生意人就想到了自己射衛星,自己搞Starlink,現在的Starlink賺的錢比射火箭還多,更不用說在軍事上的重要性。自己有滿天的衛星可以做什麼?全球無死角網路是一個生意,未來的太空AI算力也是一個生意。我相信在左派腦殘的抗議下,太空算力是唯一的AI出路,所以SpaceX取得先機,但這不是立即會發生。問題是,如果AI重要,為什麼要繞道搞手機通信服務呢?我的猜想是一個全球通連的手機訊號網路,是給未來的機器人舖路。現在的特斯拉每一台車都有連上網路,但特斯拉都是和當地的手機服務公司合作,大部份的時候是順暢的,但是出了大城市,降速,甚至是沒訊號的機會不小。當特斯拉和Grok結合越來越緊密,因為AI的inference都在雲端,不可能在本地機器上,那網路的通暢變得很重要。這個通暢的網路對robotaxi非常關鍵,因為無人全自駕的車,必需要遠端介入來處理極端情況時,沒有網路是不行的。robotaxi只是未來特斯拉能提供的服務之一,當全自駕的車滿街跑,外送、接送小孩、甚至是在車上娛樂、商K、過夜的旅館服務也都可行,沒有無死角的網路可以嗎?這還只是我的小腦袋可以想到的功能,特斯拉還有機器人,機器人當然也要連上網路,而機器人可以做的事就更多了。
所以SpaceX搶奪手機通信服務的市場,不是看上一年六千億的市場,而是全球無死角的通信網路,對馬斯克王國的無比重要性。說到這裡,華爾街日報說特斯拉要切割中國事業,為和SpaceX合併做準備一事,雖然馬斯克在推特上否認,但這事情的發展,和我之前的預測一樣,沒有切割中國事業,特斯拉就會被共產黨控制,不可能和美國國防重要一環的SpaceX合併。如果馬斯克真的要進行我上面的猜想大業,SpaceX和特斯拉合併是必然的,他一定得忍痛把中國事業切割,但共產黨就像繼母的臉色一樣,一日數變,馬斯克沒有十足把握之前,先試水溫發消息,再否認,那是小心的政治操作。我們繼續觀望,但我上面描繪的景色太迷人,聰明的馬斯克,處理掉上海特斯拉,壯士斷腕是必要的。
SpaceX進入手機服務的市場,還有另外一個觀察的方向。科技的破壞力,會隨著AI越來越強大,而更形明顯。傳統做生意的方法,都會因為有新科技的介入,而發生巨大的變化,我之前說OpenAI和Anthropic會變成巨人,吃掉許多大企業的生意,因為他們掌握了前沿模型。這是和軟體相關的產業,但在實體科技結合AI的能力上,沒有人比馬斯克更厲害,過去幾十年,美國只有兩個成功的大型製造業,一個是特斯拉,另一個是SpaceX,都是馬斯克的事業。手機通信服務,甚至手機本身,需要許多實體的建設,這是馬斯克的專長,他要吃這些市場,一定吃得下來。Verizon的股票應聲下跌,但顯然跌得還不夠。
显示更多
月初Drift(Solana上最大的永续合约平台)被盗2.95亿美元资产(主要是USDC资产),算是26年开年最大的DeFi安全事件。看Drift团队刚发公告推出完整恢复计划,Tether直接支持1亿多美金,同时宣布结算货币从USDC切换到USDT。这事表面是单一项目黑客事件,但事件解决的背后其实是Circle和Tether两个稳定币发行商的两种稳定币哲学的直接碰撞,也会深刻影响整个 DeFi 信任机制、Solana 生态流动性和稳定币市场格局,很值得聊聊。
1、梳理下时间线
1)4月1日黑客通过协议漏洞(具体审计细节尚未全公开)提取约2.95亿资产,其中USDC占比很高。黑客利用Circle的CCTP跨链桥,在6小时内把2.32亿USDC从Solana桥接收到以太坊,整个过程发生工作时间,链上痕迹明显。
2)之后社区包括社区(包括 ZachXBT 等)都在艾特circle官方要求立即冻结地址。circle官方回应:只能按法院命令或执法要求行动,没有法律背书很难执行冻结动作。
3)然后就是今天Drift团队宣布恢复方案,Tether站出来提供巨额资金支持,作为交换,Drift协议重启后全面切换USDT作为结算货币+做市商流动性支持。
2、为什么说是两个稳定币发行商的两种哲学的反映?
1)Circle合规至上逻辑 Circle的核心立场:仅在有法院命令或执法要求时冻结 USDC,基于社区压力或“明显是黑客”就单方面行动。Dante Disparte)和Jeremy Allaire多次在官方博客声明/中强调:解锁将面临法律风险(侵犯财产权),会破坏“稳定币作为中性资产”的信任,也可能被逮捕。
这背后有着深刻的动机:
Circle是美国本土上市公司,银行伙伴多、机构背书强,致力于走“成为数字美元基础设施”的路线。宁可短期内被 DeFi 社区骂无作为,也要避免任何“后门”或“任何执法”的指控。
2)Tether的“实用主义+拓展”逻辑:
Tether 是加密货币玩家(离岸结构,历史更灵活),过去多次主动冻结非法资产,风格就是“危机即机会”。他们高更看重通过“救场”绑定 DeFi 项目、扩大 USDT 在 Solana 等高增长链的份额。
这次直接把 Drift(Solana 永续龙头)从USDC拉过来,是典型的“以战养战”。
总结就是Circle是把稳定币当成“受监管的金融工具”,优先合法性和长期牌照安全; Tether把稳定币当成“加密世界的血液”,优先速度和生态扩张。
3、对Circle的未来影响短期痛点明显,长期合规护城河可能更巩固
1)solanan生态短期内可能加速“去USDC化”(drift事件属于刚开始),USDC在高风险的DeFi场景中的采用率可能会出现阶段性下降; 核心是此次drift事件会让很多 DeFi 项目和用户重新评估风险——以后黑客事件里,USDC 资产可能更难迅速止损,USDT 的“出手相助”反而成为竞争优势。很多项目方和用户更在意“中心化稳定币发行方在危机中的响应速度”
2)中长期利好B端和合规 更多B2B支付、跨境结算、机构金库世界等真实场景对“随意冻结”风险极其敏感,更喜欢“只听法律、不玩灰色”的发行方。其实是强化了对机构/TradFi的吸引力。 Circle实质是在赌“监管最终会定义规则”,牺牲短期DeFi贡献换取长期合法性。
4、而对于Tether来说,短期内Solana永续交易的核心结算层切换成USDT,扩大了usdt在solana生态中的份额(之前usdc在sol生态份额最大),USDT流动性深度和市场收益大概率进一步放大; 树立“危机直接者”形象,吸引更多DeFi项目主动靠拢;
当然没有法律文件冻结地址未来容易被监管盯上(过去几年的老问题+这次“主动干预”可能被解读为“事实上的中心化控制”);道德风险(外部救助可能鼓励项目在安全上放松);
Tether 赌的是“加密市场仍以速度和实用性为王”,短期生态拓展红利巨大。
其实,也很难说谁对说错,都是从自身的角度出来,要么短期利益最大化,要么然后短痛以期获得长期利益最大化。毕circle和tether两者来时路也完全不一样。
显示更多

Today, Drift is announcing a collaboration with @tether and other partners totaling up to nearly $150 million to support our commitment to a relaunch with USDT at the center, and a path to user recovery.
These funds encompass a $100M revenue-linked credit facility, an ecosystem grant, and loans to market makers, designed to fund a dedicated user recovery pool.
Learn more 👇
显示更多

吓人
昨晚文章我说1978年日本约等于2011年中国,我看划线评论里有不少争议,大概是想说别把日本说的那么好。可1978年的日本已经很发达了,全球第二大经济体,人均gdp 8000美元左右,全球top20。大城市繁荣,地铁高架桥遍地,家庭电器普遍标配,家用车数量暴增,大城市(东京)房价暴涨到让年轻人绝望,开始涌现连锁餐厅和24小时便利店,中产家庭出国度假成潮流。
判断一下我上述的形容,和中国的哪一年相匹配,你们可以有自己的答案。
今天全网热议旅游博主蓝战非在南非被抢这事。蓝战非是普通背景打拼上来的网红,最初是游戏主播,吃过不少苦,后来播英雄联盟和绝地求生逐渐走红。前几年游戏直播风口过了,他很敏锐的转型旅游博主,开始周游世界,据我所知他是抖音旅游赛道里流量最大的一个。
他这个帖子的描述里,有两处地方让我觉得有些别扭,但我也没掌握更多信息,所以没法说什么。这件事发生后好几个朋友提醒我,以后我出门旅游不要提前透露行程,等旅游结束了再发游记。
看起来确实有这个必要,不过在国内旅游要安全的多,普通歹徒想要收买航司、高铁、酒店的信息几乎不可能做到,国内市区探头密布,歹徒抢了网红把事情闹大,警察只要重视立案,差不多3天内就能把匪徒都抓回来,在国内搞抢劫没出路的。
关于蓝战非这事我看到最离谱的是有人开始整理网红绑架概念股,概念个锤子,类似的案例规模才多大,这么小众的市场对上市公司没啥用,别炒股炒魔怔了。
……
今天a股还是没有支棱起来,成交1.9万亿,比昨天缩了1000亿,中位数下跌0.94%,差不多是昨天涨幅的两倍。八大宽基里只有创业板今天涨了0.6%,剩下七个都是绿的。
创业板能这么硬,主要是中际旭创、新易盛、胜宏科技这三只权重股在逆势狂拉,哥三个目前分别是创业板排第2、4、6位的权重股,都是ai算力/CPO这个热门赛道的当红炸子鸡。除了科技板块,今天a股乏善可陈,昨天刚起来的那点势头又瘪回去了。
ai算力今天被热炒和特朗普政府最新放行英伟达H200芯片的政策有直接关系。美国政府允许英伟达给中国出口H200芯片,收入25%要上缴美国政府。
之前允许出口给中国的是H20芯片,这次放行的H200性能要高6倍。我查了一下国产芯片的数据,华为和寒武纪的,目前主流产品都不如H200,差了一个代际,所以市场预期英伟达可以恢复数十亿美金的中国份额。
H200出口增加 → 中国AI数据中心/超算需求升 → 需高速光模块/CPO(光电共封装)支持传输 → 国产光模块厂商直接受益。
光模块(CPO)今年被拉爆,龙头中际旭创涨幅已经接近400%,这几天还有几百亿资金往板块里冲,另一边白酒股还在砸盘割肉创新低。a股现在不敢买的涨个没完没了,低位抄底的越抄越低,对于那些喜欢搞均值平衡交易的散户来说今年其实炒的很压抑,没挣到多少钱。
ps:英伟达的Blackwell单论性能比H200要高2-3倍,但是价格贵(溢价+25%),只论性价比的话H200更合适。
……
1、小道消息说光伏整合平台已经成立了,公司名称为北京光和谦成科技有限责任公司,注册资本30亿元,成立日期为2025年12月9日,注册在北京朝阳区。是多个光伏巨头集体出资,未来有可能用来购买中小产能让它们退出。这事半年前就在传,但落地执行就一直在等等等等,可能涉及的利益太复杂,不好协调。这个消息不保真,可信度只有4-5成。
2、超过6成的主动权益基金过去3年跑输业绩比较基准,这些产品的负责人现在肯定很焦虑,因为后面新规落实就要降薪了。现在场内有人猜测白酒板块这几天的砸盘就是有基金经理在止损,他们扛不下去了,必须尽快把业绩回正。新规有可能会助长公募基金抱团强势板块的意愿。
3、华融的总经理白天辉今天早上被执行死刑,4年受贿11亿,他是赖小民提拔的,也是赖小民坦白举报的。赖小民2021年已经被执行死刑。这几年感觉10亿是一道分水岭,10亿以下我看了大都是死缓,过了这条线就不饶了。
4、海光信息终止换股吸收合并中科曙光,理由说是合并环境变了,利益复杂,股东没谈拢之类的,总是就是不合并了。这对两家公司都是利空,当时合并消息刺激的涨幅要吐回去。对中科曙光尤其不利,因为根据原先的合并方案,0.55股海光=1股中科曙光,中科曙光是有20%的溢价的,现在重组失败,溢价退出的机会也没有了。
就这些吧,人间大炮还是差一点,没机会发射。话说我昨天后来去听了自己的播客节目,这也是我长这么大,第一次这么长时间听到自己的声音说话。感觉我语速节奏有点赶,匆匆忙忙的,不够淡定,很多时候都是担心内容冷场,没思考周全先去填话了。相比起训练了20多年的写作,我说话水平确实不够好,所以还是老老实实当个写作博主。
舅酱。
显示更多


光通信最重要的变化来了!
眼下DSP明明还很缺,头部客户还在拼命锁产能,但整个行业已经开始研究怎么减少DSP,甚至最终把它拿掉。
这其实就是光通信下一阶段最值得跟踪的变化。
今年市场赚的是扩产的钱,接下来要开始看架构变化的钱。
先把眼前的情况说清楚。
1.6T的景气没有结束。按照我们美股投资网这次调研的估算,2027年1.6T光模块需求可能达到6000万—6500万颗,而DSP依然是供应链里比较紧的一环。
特别是1.6T DSP基本已经进入3nm时代,产能不像成熟制程那么宽松。现在大约70%的1.6T DSP订单已经被长期协议锁住,GOOGL、NVDA、MSFT、AMZN、META这些头部AI客户,因为订单规模大,而且和供应商绑定得更深,拿货优先级自然也更高。
换句话说,未来一两年1.6T该放量还是会放量,DSP该紧还是会紧。
只是站在投资的角度,这些已经不算特别新的信息了。
如果现在还每天盯着“1.6T又加了多少单”“DSP又缺了多少”,其实还是在交易过去一年市场已经反复讨论的东西。
我们反而更想往后多看一步。
为什么行业开始想办法去DSP?
说到底还是一个老问题——电。
现在AI数据中心最头疼的已经不只是GPU够不够,而是GPU买回来以后,电从哪里来,热怎么散出去,以及整个网络为了搬运这些数据到底还要吃掉多少电。
这次调研里有一个例子很好理解。
一只800G光模块平均功耗大约25W,其中DSP可能占掉接近一半。假设因为制程差异,一颗DSP多消耗3W,看起来没多少,但一台128端口交换机累积下来,就是接近400W。
再把这个数字放到几十万甚至上百万颗加速器组成的AI集群里,事情就完全不一样了。
而且网络还在继续升级。
800G之后是1.6T,再往后还有3.2T。速率越高,电信号在PCB上传输的距离越长,损耗和功耗的问题就越难处理。
这时候再一味靠“换一颗更先进的DSP”去解决,空间已经越来越小。
NPO和CPO就是在这个背景下开始走到台前的。
2027年,我会先盯NPO
NPO你可以简单理解成,以前光模块离交换芯片比较远,现在把光引擎往交换芯片旁边搬。
搬近以后,电信号不用在PCB上跑那么远,损耗下来了,DSP承担的工作自然也可以减少,功耗跟着下降。
按照这次调研的估算,NPO相比传统方案大概可以节省30%—40%的功耗。
更值得注意的是2027年。
现在大家都知道CPO是方向,但CPO的问题是想得很好,真正大规模生产没有那么容易。如果明年部分CPO交换机没办法按照原来的计划出货,那么NPO很可能先顶上去,做一段时间的过渡方案。
这次调研甚至估算,如果相关交换机大量采用NPO,按照端口数量换算,2027年对应规模可能达到1200万只左右。
1200万这个数字我不会太当真,因为这里面的假设很多,CSP最后愿意采用多少、产品能不能按时出来,都还要继续验证。
但我会记住“1200万”背后的那个变化:NPO已经不是飘在天空里的东西了。
只要明年开始看到真实订单、真实交换机出货和CSP验证往前走,市场交易的逻辑就会跟着变化。
这也是为什么2027年我会非常关注NPO。
再往后看,还是绕不开CPO
NPO更像是一座桥。
真正有可能把现在光互联架构彻底改变的,还是CPO。
它走得比NPO更远,直接把光引擎进一步靠近交换芯片。距离更短,功耗自然还能继续往下降。
我们调研里给出的数据是,NPO可能节省30%—40%的功耗,而CPO在部分测试里甚至能做到60%—70%。
如果AI集群以后真的做到百万卡甚至更大的规模,这种差距最后全部都是电费、散热和数据中心容量。
但CPO也有一个问题:它现在最大的困难不是设计出来,而是造出来。
里面可能涉及上千根光纤,怎么耦合、怎么提高良率、怎么控制成本,本身就很麻烦。再加上玻璃基板、布线、打孔和先进封装,很多工艺还在往成熟量产的方向爬。
所以我们暂时不会因为CPO来了,就直接判传统光模块“死刑”。
这次调研给出的时间窗口其实挺合理:2028—2029年之前,DSP和传统光模块大概率还有自己的位置,真正明显的技术转折点可能要等到2029年前后,甚至2030年。
这中间还有好几年。
对投资来说,反而是一件好事。
因为这不是突然切换,而是一段我们可以持续观察、持续验证的过程。
到这里,选股思路也要慢慢变了
以前看光通信,我们很容易先问一句:谁的光模块卖得最多?
以后这个问题可能要稍微换一下:
谁在控制下一代AI网络的架构?
这两句话听起来差不多,背后的投资逻辑其实完全不同。
传统架构里面,交换机赚交换机的钱,DSP赚DSP的钱,光芯片和光模块也各自拿走一部分价值。
但到了NPO,尤其是CPO,交换芯片、硅光、光引擎和先进封装开始越靠越近。
东西一旦开始整合,价值量就一定会重新分配。
所以接下来除了LITE、COHR这些我们已经很熟悉的光通信公司,我会花更多时间去看NVDA、AVGO和MRVL。
因为它们争的已经不只是某一颗芯片,而是下一代AI网络里面自己到底能控制多少东西。
另外还有一个我会放在观察名单里的公司:INTC。
如果以后AI芯片、交换芯片、CPO一起抢先进制造和先进封装,整个产业迟早会问一个问题:TSM之外,还有没有第二套真正能用的能力?
这次调研已经提到,部分厂商正在评估INTC的EMIB和先进制程。
现在当然还不能因为这一句话就给INTC算多少收入,但如果未来真的开始出现先进封装产能转移,那么INTC的故事就不只是CPU能不能翻身了。
接下来,就盯三件事
NPO什么时候出现真正的大规模订单,CPO什么时候跨过量产门槛,以及NVDA、AVGO、MRVL这些公司,最后谁能在下一代AI网络里拿走更多价值量。
今年光通信炒的是“量”。
下一阶段,开始看谁拿走“架构”。
$LITE $COHR #美股#
显示更多

《隐私板块爆发:相关利好代币深度复盘》🔥
同时持有巨额$ZEC现货和空单的「10.11内幕巨鲸」 Garrett Jin @GarrettBullish 一口气割掉了浮亏3000万美元的$ZEC空单!这是强烈看涨$ZEC后市的信号吗?🤯
确实,$ZEC从底部暴力起涨近百倍,ATH直逼1600美元,是本轮上涨中的明星代币,同时也带起了市场对于隐私板块的Fomo。V神 @VitalikButerin 在最近的采访中也说道:“我不会放弃隐私。”
所以,小编为大家梳理了隐私板块的资金轮动路径以及相关受益代币!👇
🚀一、隐私板块资金轮动核心四步速览
1⃣ 先买可交易的隐私资产( $ZEC )
2⃣ 再买把隐私做成默认体验的路由( $NEAR)
3⃣ 再买能在公链上加密计算的基础设施( $ZAMA)
4⃣ 最后才轮到应用插件和老币 Beta( $RAIL / $ZEN / $DASH)
💡二、锐评利好代币从“夯”到“拉”
👑【夯】$ZEC&$NEAR —— 定价核心与流量入口
$ZEC(Zcash)| 本轮大资金首选,合规隐私币之王
核心数据:现价 $1,508.87 | 7d +42.20% | 全流通市值 (FDV) ~$255.5 亿
💡核心亮点:
👉合规审计兼容性:支持 View Key(查看密钥),符合监管反洗钱要求,同时拥有灰度信托通道,是大资金配置隐私叙事唯一合规通道。
👉筹码结构清晰:流通率逼近 100%,无早期 VC 大额解锁抛压,二级市场买盘阻力小。
👉资金承载力强:市值与流动性在隐私板块中位列前茅,能够有效承接数十亿级资金进出。
$NEAR(NEAR Protocol)| 适配ZEC的链抽象路由
核心数据:现价 $4.19 | 7d +81.20% | 全流通市值 (FDV) ~$54.7 亿
💡核心亮点:
👉无感隐私体验:通过链抽象(Chain Abstraction)与多链签名,将脱敏交互内嵌为底层路由,用户在以太坊、Solana 操作时无需切换专有钱包,直接截流跨链交互流量。
👉基本面与流动性兼备:作为公链基建,同时享受 AI、链抽象与隐私三重叙事加持,吸纳资金体量大,7 天涨幅达 81.20%。
👉“期货空投”玩法点燃市场(NEAR@3.33):NEAR搞的NEAR@3.33 (mailto:NEAR@3.33) 先让空投 TVL 先打到 $7000 万,触发第一期快照;资格是NEAR隐私账户留存超过 $100,并至少做过一笔隐私兑换。代币先锁着,等 NEAR 三日 VWAP 站上 $3.33 才兑成流通 NEAR,目前NEAR价格已经远超3.3。
🥈【人上人】 $ZAMA / $RAIL —— 硬核基建与纯血插件,高弹性标的
$ZAMA(Zama)| 公链全同态加密(FHE)计算基础设施
核心数据:现价 $0.0862 | 7d +83.20% | 流通市值 ~$2.13 亿 | 全流通市值 (FDV) ~$9.73 亿
💡核心亮点:
👉密文计算代际升级:主导开发 fhEVM,突破了 ZK 仅能“验证”的局限,解决抗 MEV 与机密 DeFi 痛点。
👉赛道先发优势:FHE 赛道头部项目,技术壁垒高,叙事空间广阔。
👉高弹性与赔率:流通盘约 21.8%,市值较小,主升浪中弹性高(7 天 +83.20%);不过需注意后期代币解锁节奏。
$RAIL(Railgun)| EVM 原生智能合约隐私插件
核心数据:现价 $3.04 | 7d +52.20% | 全流通市值 (FDV) ~$1.82 亿
💡核心亮点:
👉EVM 原生免跨链:直接以合约形式部署在以太坊主网及各大 L2,用户无需承担跨链桥风险即可完成零知识私密转账,Vitalik 曾多次公开使用与推荐。
👉100% 全流通无抛压:市值仅 1.8 亿左右,筹码结构轻,是资金外溢阶段极佳的应用层 Beta。
⚖️【NPC】 $XMR —— 匿名性顶格,但流动性严重受限
$XMR(Monero)| 原教旨匿名货币,受困于合规审查
核心数据:现价 $571.95 | 7d +9.20% |全流通市值 (FDV) ~$107.5 亿
💡核心痛点与现状:
👉匿名机制极强但无法合规:全网默认强制匿名、隐蔽地址,抗审查能力顶尖;但因不符合 FATF 旅行规则,被全球绝大多数主流 CEX 下架。
👉流动性严重折价:出入金受阻于 DEX 和 OTC 场外市场,机构资金无法规模化进场,导致全板块大涨背景下 7 天仅涨 9.20%,在二级市场缺乏价格弹性。
🪨【拉完了】$ZEN /$DASH —— 机制脱敏与技术脱节的老币
$ZEN(Horizen)| 剥离隐私池转型的老币补涨
核心数据:现价 $7.70 | 7d +23.90% | 流通市值 ~$1.41 亿 | 全流通市值 (FDV) ~$1.62 亿
💡核心痛点与现状:
👉原生隐私功能已剔除:此前为规避交易所下架风险,官方已主动废弃 Shielded Pools(屏蔽池),实质转型为通用模块化 EVM 链,缺乏原生隐私竞争力。
👉纯靠情绪驱动:流通率达 87.3%,近期涨幅主要由低市值反弹与板块记忆带动,缺乏独立基本面支撑。
$DASH(Dash)| 架构陈旧的支付型代币
核心数据:现价 $56.60 | 7d +6.00% | 流通市值 ~$7.26 亿 | 全流通市值 (FDV) ~$7.26 亿
💡核心痛点与现状:
👉混币机制落后:仍采用基于主节点的 CoinJoin 方案,与现代 ZK、FHE 相比缺乏密码学技术优势,易被链上分析追踪,且面临 CEX 审查压力。
👉资金关注度垫底:7 天仅微涨 6.00%,在全板块爆发中严重滞涨,资金认可度低,属于典型的边缘化老币。
显示更多


Chat Control 没有死,它只是换了个马甲
在公共舆论中,“保护儿童”往往被塑造成不容置疑的政治正确。然而,欧盟近期强推的 Chat Control 法案,其真实图景却恰恰相反——这项法案的实际效果,是以牺牲 99% 无辜公民的数字隐私权为代价,去追逐那 1% 的潜在罪犯。
前不久,这项在程序正义上饱受争议的法案,凭借一个隐蔽的程序漏洞,以少数票强行通过了。
“绝妙的民主”:一场暑假前的政治偷袭
我们需要理清这场博弈的来龙去脉。
2022 年,欧盟委员会提出 Chat Control 法案,其核心条款是:允许 Meta、Google、微软等科技巨头在无需法院令的情况下,对平台上的私信进行大规模、自动化的无差别扫描,以检测儿童性虐待材料(CSAM)。事实上,这项“临时授权”自 2021 年起就已生效并多次续期。
直到今年 3 月,民意迎来了一次短暂的胜利——欧洲议会以 311 票对 228 票的绝对优势,明确投票拒绝为该授权续期,该临时授权于 4 月 3 日正式到期。
然而,政治博弈的残酷性在于它并不轻易服从民意。
7 月 2 日,欧盟理事会(即各成员国政府)绕开议会,将几乎一字未改的法案重新包装,通过“二读程序”重新提交。二读程序中藏有一个关键的规则红利:议会需要全体议员的“绝对多数”(即 710 票中的 361 票)才能否决法案,而非仅仅看“到场议员的多数”。
欧盟理事会特意将投票时间选在了暑假前的最后一次全体会议,此时大量议员已提前离会。 最终的投票结果极具讽刺性:276 票赞成,314 票反对,17 票弃权。
反对票比赞成票足足多了 38 票。但正是因为未能凑够 361 票的法定理性绝对多数,该法案在法律层面上被判定为“通过”。 前欧洲议员 Patrick Breyer 直言不讳地将这一行径斥为“对民主程序的公然蔑视”。
这一结果在海外技术社群与舆论圈引发了剧烈震荡。在 Reddit中,高赞评论字字见血:
“通过只需要 276 票,否决却需要 361 票。真是绝妙的民主。”
“温情提示:政客、律师和官员因‘职业保密’原则在法案中获得豁免。老大哥从不审视自己。”
“作为一个坚定的欧洲一体化支持者,我不得不承认,正是这种暗箱操作,在一步步摧毁公民对欧盟的信任。”
面对“我们现在该怎么办”的提问,最高赞的回答只有冷峻的一句话:“Use Signal. Side note: Telegram is NOT encrypted.”
算法凝视与失效的审查系统
所谓的“无差别扫描”,究竟在扫什么?又是如何剥夺我们的隐私的?
在目前通过的 Chat Control 1.0 框架下,扫描对象为未端到端加密的平台私信,涵盖 Instagram DM、Discord、Snapchat、Skype、Xbox 消息、Gmail 以及 iCloud 邮件。其技术手段主要依赖三种路径:
哈希匹配:对比已知违法图片数据库(如 PhotoDNA 技术);
AI 图像识别:试图检测未知违法图片;
文本分析:用于识别所谓的“诱骗”语言模式。
目前,采用端到端加密的消息(如 Signal、WhatsApp)尚在安全地带,但“目前”并不代表未来。
比隐私泄露更令人担忧的是,这套依靠算法维系的审查系统在现实中低效且臃肿。各项官方及权威机构的数据给出了有力的回击:
德国联邦刑事警察局(BKA)指出:在收到的 Chat Control 警报中,高达 48% 的线索完全与犯罪无关。
瑞士联邦警察的数据更为激进:80% 的机器自动生成报告最终被证实为无效错误。
爱尔兰警方的实证同样印证了这一现状:在收到的 4192 份报告中,仅有 852 份(20.3%)确认为真实违法材料。
欧盟委员会自己的评估报告亦不得不承认:没有任何证据表明,这种侵犯广泛公民隐私的无差别扫描,与定罪率的提升有任何实质性的因果关联。
在源头上:2024 年来自私信扫描的报告仅占所有儿童保护报告的 36%,绝大多数真正有价值的线索依然来自公开帖子和云存储。
最荒谬的现实来自于科技巨头自身——在 Meta 产生的庞大报告中,99% 是早已记录在案的旧材料,对于阻止正在发生的、当下的虐待行为几乎毫无裨益。
前欧洲议员 Patrick Breyer 曾做出过一个极具穿透力的比喻:
“用大规模监控来保护儿童,就像拼命在屋里拖地,却始终不肯去关上那个一直开着的水龙头。”
权力、资本与被操纵的议程
既然技术上漏洞百出,法理上备受质疑,为什么这项法案依然能被强行推向历史舞台?因为在其背后,伫立着一条隐秘的利益链条。
据跨国媒体(Balkan Insight)的深度调查揭露:美国组织 Thorn 是 Chat Control 最激进的游说力量之一,而极具讽刺意味的是,它同时也是 CSAM 扫描软件的商业销售商。
在这场资本与权力的合谋中,政治权力的傲慢展现得淋漓尽致。欧盟委员会负责推动该法案的专员 Ylva Johansson,曾三次拒绝与数字权利组织会面,却被曝出在幕后使用微定向广告技术来精准推广这项提案——而这一推广手段本身,就已经公然违反了欧盟引以为傲的《通用数据保护条例》(GDPR)。
甚至连欧盟理事会自己的法律顾问也在内部意见中明确发出警告:该提案已实质性违反了《欧盟基本权利宪章》第 7 条(关于公民隐私权的规定)。但在暑假前的政治时间窗口里,这些理性的声音悉数被权力掩埋。
终局未至:Chat Control 2.0 的技术灾难
如果说 1.0 时代是对公共通信管道的截流,那么正在谈判中的 Chat Control 2.0,则是对人类数字生活根基的毁灭性重塑。
1.0 尚且局限于未加密平台,而 2.0 的核心诉求是引入客户端扫描(Client-Side Scanning)。这意味着,在你的信息被端到端加密、发送出去之前,它必须在你的本地设备(手机、电脑)上接受算法的预先审查。
这相当于:加密的锁依然挂在门上,但在你打包行李的阶段,权力就已经强行翻开了你的私密背包。
对此,Signal CEO Meredith Whittaker 表达了决不妥协的底线:
“我们宁可选择退出欧盟市场,也绝不会破坏我们的隐私承诺。这是装在安全瓶子里的监控毒酒。”
同时,全球超过 500 名顶尖密码学家联署公开信指出:在操作系统底层强行引入客户端扫描,等同于在数字世界的基础设施中亲手挖出一个巨大且无法修复的安全漏洞。
目前,2.0 仍在艰难的谈判与拉锯中,这场关于数字自由的战争远未结束。
我们如何自处?
对于我们这些每天穿梭在多种语言之间的人,这意味着什么?
当你使用翻译工具阅读一封来自海外合作伙伴的商业邮件,当你在 Discord 或 Slack 上与外国同事探讨行业趋势,当你将一份敏感的跨国合同翻译成中文时——这些原本属于个人与商业机密的内容,正在历经一个不可知、不可控的自动化算法的“凝视”。
更具现实威胁的是:这些用于扫描的数据库极不透明,算法从未公开,且误判率高达 13-20%(此为欧盟委员会自身披露的数据)。一张无辜的学术截图、或者一句因文化差异被误读的翻译,都可能因为“特征相似”而被算法自动化标记,随后被递送到某个未知国家执法机构的收件箱中。
信息平权的前提,永远是信息流通的安全。
如果说我们消除语言的藩篱,是为了让更多人能够自由地看见这个真实的世界;但如果在这个世界里,有一套隐蔽的系统正在无时无刻地窥视、审查着你—— 那么我们所需要的底层工具,就不仅仅是一座高效的翻译之桥,还需要一把足够坚固的、捍卫数字主权的隐私之锁。
9 月谈判行将重启,对抗 Chat Control 2.0 的战役依然艰巨。正如 Patrick Breyer 所言:“他们会一直试,直到通过为止。” 而我们要做的,就是保持凝视,直至权力退场。
隐私,从来不是你“有没有东西需要隐藏”的问题,而是你“有没有权利拒绝被窥视”的问题。
💡 遇到复杂的海外技术法案与深度长文?开启「沉浸式翻译」,双语对照,助你解构政客与资本的文字游戏。
#ChatControl# #Privacy# #信息平权# #EndToEndEncryption#
显示更多
