搜索结果 70年分の夏を君に捧ぐ
70年分の夏を君に捧ぐ 贴吧
一个关键词就是一个贴吧,路径全站唯一。
用户
未找到
包含 70年分の夏を君に捧ぐ 的推特

全东信破产,日本经济遮羞布彻底没了
有个挺开心的新闻,2026年7月6号,日本大阪地方法院一纸裁定,一家叫“全东信”的公司,正式破产了。
这家公司负债多少呢?1259亿2900万日元。
这是2026年到现在,日本最大的一起破产案。
20万家加盟店,一夜之间,刷卡机变砖头,钱全卡在里头取不出来。
有人要问了,不就倒了一家公司嘛,至于大惊小怪嘛?
至于。太至于了。
这不是一家公司的死,这是一场地震。震中是大阪,震波正以每小时三百公里的速度,碾过全日本每一个街角的小餐馆、小便利店、小居酒屋。
先简单捋一下全东信是干嘛的。
说白了,它就是个“垫钱的中介”。
咱们出去吃饭,刷卡结账——信用卡公司不会当天就把钱打给店家,通常要等上十天半个月。小店等不起啊,房租水电人工天天要付,怎么办?全东信跳出来说:你把刷卡记录给我,我先垫给你,等信用卡公司把钱打过来了,我再收回来,我赚个手续费。
听着挺美对吧?店家早拿钱,全东信赚差价,双赢。
巅峰时期,全东信手下签了20万家店。20万家,什么概念?全日本差不多每五家能用信用卡的小店,就有一家走的是它的通道。年营收干到过82亿日元。
但是啊,这玩意儿跟高空走钢丝没区别。
它垫出去的钱,是找银行借的。它要等回来的钱,在信用卡公司手里。中间的每一分每一秒,命都攥在别人手里。
结果呢?三把刀捅过来,刀刀见血。
第一刀,疫情。
2020年开始,餐饮业什么光景你们都知道——停业、时短、没人敢下馆子。加盟店生意黄了,全东信的营收跟着崩。但该垫的钱还得垫,该还的贷款一分不能少。债务越滚越大,像一个吹到极限的气球。
第二刀,自家员工捅的。
2024年1月,全东信几个员工,拿别人的名义给“宰客店”违规签约,被警察抓了。公司连带被送检,罪名是涉嫌违反《组织犯罪处罚法》。
一家做支付结算的公司,跟组织犯罪挂上钩,你还指望银行给你放款?你还指望信用卡公司跟你合作?信用这东西,建立起来要几十年,毁掉只需要一天。
从那天起,全东信的资金链就崩了。
第三刀,也是最狠的一刀——模式本身的死穴。
咱们捋一下这个资金链:店家刷卡→全东信垫钱→等着卡公司回款。
问题是,全东信的钱是借来的。每天都有利息在烧。店家那边它得按时垫,卡公司那边回款又经常延期。一来一去,中间的窟窿全靠拆东墙补西墙。
搞事大妈上台后利息一涨,借钱的成本越来越高,墙没了,只剩窟窿。
三刀捅完,四十年的基业,灰飞烟灭。
那么全东信倒了,谁最惨?
不是那个持股的大股东,不是那个年薪几千万的社长。是那20万家小店。
第一,钱没了。
客人已经刷了卡,但钱还在全东信的账上。破产之后,这笔钱叫“破产债权”。翻译成人话就是:排队等着分剩下的渣。大概率,拿不回来了。
有店主说,一个月份的营业额,就这么人间蒸发了。
第二,卡刷不了了。
破产管财人一纸通知:全东信的终端,即日起全部停用。
日本饮食团体连合会急得跳脚,连夜喊话:赶紧停用!统计没到账的钱!马上换别家!
但问题是,换别家要时间,要审核,要重新签合同。这几天你让店里怎么收钱?全收现金?日本现在多少人出门还带现金?
第三,连锁倒闭。
小餐饮店就靠现金流活着——今天收的钱付今天的菜钱、今天的工钱、今天的房租。
几百万日元的销售额突然没了,拿什么付?拿什么撑?
这不是一家店的问题。这是一串多米诺骨牌——全东信倒了,压垮一批小店;小店倒了,欠供应商的钱还不了;供应商收不到钱,又得压垮上一级。
一个接一个,像割韭菜一样,一茬一茬地倒。
全东信只是露在水面上的冰山一角。水面底下,是日本经济几十年的烂账。
我们来看一组数据。
2025财年,日本破产企业10505家,十多年来最高。2026年4月单月破产899家,近十年同期最高。2026年上半年,因为日元贬值直接干倒的企业45家,比去年暴涨32%,有统计以来最高。
这些破产企业里,九成是中小企业,负债不到1亿日元的占77%。还有六成,是那种存续了十年以上、常年不赚钱、全靠硬撑的“僵尸企业”。
什么叫僵尸?就是活着跟死了一样,但又不敢真死。
日元贬值,进口原材料贵上天,人工也涨,物价也涨,中小企业的利润被挤得就剩一层皮。大企业还能靠出口赚点汇率差价,小微企业呢?它们的市场在日本国内,日元越便宜,它们越惨。
OECD说2026年日本GDP增速只有0.7%,2027年0.9%,比2025年的1.2%还低。摩根大通更直接——中东打起来油价一冲,日本增速直接归零。
而日本央行还要加息,2027年底前加到2%。
加息意味着什么?意味着借钱更贵,还债更难,小店死得更快。
那么,全东信这1259亿的窟窿,最后谁填?
银行先扛。东和银行宣布58.86亿日元贷款要做坏账。三十三银行、大光银行、高知银行、岛根银行……一个接一个出来认亏。
但真正被碾碎的,是那些街边的小店。一个月的销售额凭空消失,对一家小店来说,就是从“还能再撑撑”变成“明天就关门”。
日本饮食团体连合会推“安全网贷款”,政府出钱救急。
但我问你——贷款,是借的钱。借了不用还吗?一个已经断了现金流的小店,贷款不过是把绞刑的绳子往后挪了几个月。
全东信不是一个孤立事件。它是日本经济结构性病灶的一次急性发作。疫情欠的债、金融中介的畸形、小微企业脆得像纸一样的生存链——全在这一刻爆了。
一家服务20万家店的中介公司倒下,20万家店同时失血。
这不是市场调节。这是系统性塌方。
1937年7月7日。卢沟桥。
那一天发生的事,改变了整个东亚。
89年后的今天,又是7月7日。全东信破产的消息在日本刷屏。而我们在彼岸看着,看到一个曾经差点吞下整个亚洲的法西斯怪物,如今连一家替小店垫钱的中介都救不活。
或许,这就是天道好轮回吧。
显示更多


香港移民新条件:
以前办移民,跟猜谜似的:
夫妻分居一天算 0.1 分
半年公布一次 分数线(比如要 109.6 分 ≈ 分居 3 年)
分够了才能排队
现在(7 月 1 日起)
不算分了
夫妻团聚:分居满 3 年 就能申请
其他三条照旧:
孩子 未满 18,爹妈在港澳
你 18~59,港澳爹妈 60+ 且那边 没别的孩子
爹妈 60+、大陆 没别的孩子,港澳有个 满 18 的孩子
名额还是有限,达标了也要排队
显示更多

《一句话 U 卡盘点:16 张加密卡,到底哪些值得看?》
一句话 U 卡盘点:16 张加密卡,到底哪些值得看?
最近 U 卡越来越热,但很多评测其实都停留在官网宣传:0 手续费、最高 8% 返现、超高额度,看起来很香,真正用起来才会发现,很多费用和限制都藏在细则里。
这次小编整理了一份 16张 U 卡的盘点,其中一部分来自己的使用体验,另一部分参考了社区的实测和公开资料。
所以这篇文章尽量用一句话讲清楚:这张卡到底适合谁,核心优势是什么,最大的坑在哪里。
从夯到拉:16 张 U 卡简单分层
🌟夯:可以当日常主力卡
EtherFi、Plasma One Card
EtherFi 胜在综合体验完整:免费、0 充值费、真实返现、资金可提现,余额还能继续生息,适合想把稳定币长期用于日常消费的人。
Plasma One Card 的优势是支持 Apple Pay / 微信 / 支付宝,支付场景更贴近亚洲用户,适合有护照、能完成 KYC、想把 U 当日常钱花的人。
1. EtherFi
EtherFi 目前是综合体验比较强的一类 U 卡,优势在于免费、0 充值费、真实返现、余额可继续生息,而且资金可以提现,不会像一些卡那样“充进去就被锁住”。
从用户反馈看,它的日常消费体验比较接近普通 Visa,刷卡、订阅、线下消费都比较顺,返现也不是纯积分,而是 eETH / wETH 这类真实资产。更适合想把稳定币用于日常消费,同时又不想牺牲资金效率的用户。
2. Plasma One Card
Plasma One Card 是近期中文用户圈口碑较高的日常消费 U 卡之一,优势是中国护照相对友好、支持 Apple Pay / 微信 / 支付宝等移动支付场景,并且主打返现和余额生息。
但开户通常需要邀请码、海外手机号和地址证明,KYC 门槛比普通交易所卡更高。
🌟顶级:有明确场景的强卡
Bybit、Bitget、RedotPay、Tria、KAST、MEXC
Bybit 和 Bitget 对中文用户更友好,尤其是可以覆盖 AI 会员订阅、微信 / 支付宝绑定、日常线上消费等场景。RedotPay 适合大额支付、跨境消费、旅行支付和 ATM 取现。
MEXC本质上是 MEXC × 联名卡,底层体验接近 MEXC 入口和额外权益。
3. Bybit Card
Bybit Card 更适合本来就在 Bybit 生态里的用户。它的优势是交易所账户和卡消费打通,Apple Pay 体验比较顺,订阅权益和 Cashback 也有一定吸引力。对已经把资金放在 Bybit、经常使用交易所服务的人来说,这张卡上手成本低,适合日常小额消费。
缺点在于:资金属于交易所托管,账户风控、提现限制、资金来源审查等问题都需要考虑。
4. Bitget Card
Bitget Card 要分两套逻辑看:一类是交易所卡,更偏平台生态权益;另一类是钱包卡,更偏自托管支付。
交易所卡适合本来就在 Bitget 交易、持有 BGB 或达到一定等级的用户,但每笔消费会有一定交易费用;Wallet Card 则无月费、无年费、无充值费,但超出免费额度后,不同地区会产生约 1%–2.2% 的标准卡费。
但需要注意的是,根据 Fiat24 通知,自今天起,Fiat24 将暂停中国大陆地区新用户开户服务。受此影响,中国大陆地区新用户也将暂时无法通过 Bitget Wallet 申请 Fiat24 卡。
5. RedotPay
RedotPay 更像是一张大额支付和全球可用的工具卡,而不是返现卡。它的优势是覆盖范围广、体量大、可用性强,适合需要在多个国家和地区使用稳定币支付的人。
从社区反馈看,RedotPay 在新兴市场和跨境支付场景里尤其受欢迎。很多用户不是拿它来薅返现,而是用它做日常消费、跨境付款、旅行支付、ATM 取现,甚至是在本币贬值环境下,把稳定币作为储值工具,再通过卡直接花出去。
6. MEXC Card
MEXC Card 需要区分老版和新版。老版卡整体吸引力一般,费用、权益和使用体验都不算突出,单独使用价值不高。
真正值得关注的是 MEXC × Card,本质上更像 卡叠加 MEXC 额外奖励。
🌟人上人:生态用户可用
Tria、KAST
Tria 更适合大额消费和高返现玩家,但年费和返现锁定对普通用户不算友好。
KAST 更适合积分 / 空投预期玩家,适合小额参与,不适合重仓期待。
7. KAST
KAST 适合想低成本参与新项目、积分体系和潜在空投的用户。它的看点在于 0 稳定币充值费、积分机制、$MOVE 奖励以及阶梯返现设计,整体更像一张「消费 + Farming」结合的 U 卡。
官网目前显示 Standard 卡免费,Premium / Private 等高阶卡年费较高,对应更高返现和积分权益。它的问题在于高阶卡价格比较贵,后续权益仍有预期成分,适合生态玩家,不适合只想找低成本日常主力卡的人。
8. Tria
Tria 更适合大额、高频消费用户,尤其是想通过高阶卡拿更高返现的人。它的亮点是 0 充值费、高阶卡返现比例高、额度较大,适合用来支付大额账单、旅行消费或高频消费场景。
但 Tria 的问题也很明显:高阶卡年费不低,返现通常有锁定周期,积分和奖励规则也比较复杂。
🌟NPC:生态用户可用,但没必要专门冲
Card
适合本来就在它生态里的老用户;OKX 适合 OKX 老用户当免费备用卡。
Cypher 更偏高端用户和大额消费场景,Premium 档主打更高额度、更低费用、金属卡和优先支持;但普通档优势不明显,不太适合普通用户当日常主力卡。
MetaMask Card 适合钱包重度用户当备用卡,但年费和性价比一般。
9. Card
Card 是比较老牌的 U 卡产品,早期靠高返现、Spotify / Netflix 等订阅权益和机场贵宾厅福利吸引了很多用户。
但现在它的好权益越来越依赖 CRO 质押或订阅,普通用户能拿到的福利明显没有早期那么有吸引力。
10. OKX Card
OKX Card 更适合 OKX 老用户当免费备用卡,优势是 0 年费、0 充值费,绑定 Apple Pay / Google Pay 后消费比较顺,还能直接从 OKX Pay 扣款。但返现主要围绕 USDG 消费,普通用户返现上限较低,且资产支持和地区支持都有一定限制,也不支持 ATM 提现。
简单说,它适合生态内小额消费,不适合当高返现主力卡。
11. Cypher
Cypher 偏向高端用户,额度和高级权益是它的主要卖点。Premium 档可能更适合有较高消费额度、希望获得更好 FX 条件或额外权益的人。但对普通用户来说,Cypher 的普通档优势并不明显,如果消费金额不高,很难体现它的价值。
12. MetaMask Card
MetaMask Card 的最大优势是可以直接从 MetaMask 钱包消费,适合已经深度使用 MetaMask、习惯链上钱包操作的用户。
从性价比看,它的优势并不突出,尤其是金属卡 $199/年的成本偏高,返现和费用结构也没有明显压过其他竞品。
🌟拉完了:暂时不优先考虑
Solayer、1inch、Avici、Coinbase
Solayer 更像积分卡,日常消费性价比一般;1inch Card 更像生态补充;Avici 概念不错但还早期;Coinbase Card 对美国用户还可以,但对大多数中文用户不够友好。
13. Coinbase Card
Coinbase Card 对美国用户比较友好,尤其是用 USDC 或美元余额消费时,成本相对清晰,0 年费也降低了使用门槛。
它的优势在于合规、品牌认知度高、对美区用户比较顺手。但缺点也很明显:产品明显偏美国市场,非美用户基本不用优先考虑。
14. Avici Card
Avici Card 的概念比较 Crypto Native,主打自托管、多链 USDC 消费和更链上的支付体验。
15. 1inch Card
1inch Card 更像是 1inch 生态里的补充产品,而不是一张面向大众用户的强势 U 卡。
但如果单看刷卡消费,它的吸引力并不强:1.75% 转换费和 2% FX ,实际消费时会吃掉一部分返现收益,性价比不高。
16. Solayer
它最早靠 Solana 生态、sUSD 收益和 Emerald Points 吸引了一批玩家,但现在 $20/年订阅费、0.5% 充值费、余额不能提现这些限制比较明显。
日常刷卡的真实体验更像是在换积分,而不是一张好用的消费卡。如果只是小额测试、顺手薅潜在空投,可以关注。
🌟写在最后
最后也提醒一下,U 卡不是谁返现高谁就一定最适合。
对中文用户来说,更重要的其实是:能不能开、KYC 难不难、能不能绑定微信 / 支付宝 / Apple Pay、能不能订阅 AI 工具、资金能不能顺利转出,以及遇到风控时客服能不能处理。
所以这份榜单更像是一个「中文用户视角的主观参考」,不是绝对排名。
部分内容来自小编自己的使用体验,部分参考了官网信息、社区实测、X / YouTube / 小红书等用户反馈。不同地区、身份、KYC 条件、App 版本和平台政策都可能影响实际体验,费率、返现、开卡资格也可能随时调整。
实际开卡体验以官网和 App 内最新规则为准。不同地区、身份、KYC 条件、App 版本和平台政策,都会影响开卡资格、费率、返现、额度和可用场景。
这份盘点只作为信息整理和社区观察,不构成任何开卡、投资或资金管理建议。
显示更多


我是羡慕你们的。 当我看到有的博主拿着Crypto Card可以在超市付款,点外卖,甚至打车,我做梦都没想到—卧槽Crypto真的进入生活了。我手里的美元,可以自然地在国内日常消费。
MEXC Card是我第一个申请的Crypto Card,你可能会疑惑,放着其他头部的平台不用,怎么去申请一个清退大陆的平台呢?这里有个挺有意思的小故事。
我给抹茶@Teddy_MEXC 聊天,我说:不少交易所都有自己的 Card但问题是,俺根本不知道怎么用,也没人来给俺普及这个东西具体怎么用的,我接着问:是不是大陆不能用,即使大陆不能用,哪怕去香港可以用,也行,因为这两年我也没少往香港跑,咋得就没有没有人来给我普及Crypto Card呢?
然后@Teddy_MEXC跟我聊了一些使用场景,其实很多时候,用户缺的不是产品。缺的是有人愿意站在用户角度把这个东西讲明白。你愿意把我放在心上我是愿意去相信你
这里有个小插曲,抹茶是清退了大陆的用户的,但是事实平台是可以继续使用的,我不知道大家体验感受是啥,反正我自己用自己的护照实名加海外地址提交,很快就可以过高级实名了,而且平台有个加分项bsc链提现几乎0手续费,而且秒到账
我接着说:我已经很少登录@MEXCZH了,几乎不怎么用了,但是人家@Teddy_MEXC很有耐下心说:MEXC Card 是不分国界的,首先并没有急着给我推销,也没有因为我不是活跃用户就降低热情。换位思考一下,如果我告诉交易所的BD,我已经很少用你们家平台了,对方会不会就转身离去呢?还搭理我个鸡毛啊
一个产品好不好,有时候不只是看功能。也看有没有人在认真对待用户。你愿意花时间了解我的需求,我也愿意花时间去了解你的产品。这就是一种缘分,大家有想申请的记得走我的链接
补充一句:(国内用户可以通过海外华人身份申请 MEXC Card)活动方面
⭐最高 10% 消费返现
⭐7% APR 活存收益(最高 100000 USDT)
⭐0 开卡费 0 年费
⭐Visa 全球支付,可直接使用 USDT 消费
⭐支持Google Pay LINE Pay
⭐支持 微信支付、支付宝 等多元支付场景
显示更多


与 Bitget Wallet 四位高管的对话后,我的半年观察
—— 正在「被忘记」的加密支付
海德格尔在《存在与时间》中讨论过这样一件小事:一把锤子在好用的时候,使用它的人并不会「看见」锤子本身,他们看见的是钉子、是被钉的木板、是即将完成的工事。只有当锤子坏掉、不顺手、卡住时,人们才会突然意识到「锤子」作为一个独立物体的存在。
这个观察可以用在很多地方,也可以用在支付上。当你在便利店刷卡、在街角扫码,你不会意识到自己正在使用一套庞大的金融基础设施,发卡行、清算网络、跨国汇兑...它们都在你身后运转,但你不必看见它们。
加密支付还处在另一种状态里。一个用 USDT 买咖啡的人,付款前仍然会停下来想一下「这家店收吗」「能付成功吗」;一个用 U 卡支付 Uber 的旅客,事后会专门发一条推记下来。它仍然是一件让人用之前要「想一下」、用之后还值得「记一下」的事。就像 50 年代的信用卡、2013 年的支付宝,处在从「新事物」走向「日常工具」的中间路上。
而今天的 Bitget Wallet,正在三大洲的街头,让这条路走得更快一些。这是一个仍在发生的过程,但在 1 亿用户的真实使用里,从「被讨论」到「被使用而不被注意」的转变,已经发生了一段距离。
为了加速发生,Bitget Wallet 与 Stellar 联合启动「PayFi Odyssey」活动,以总计 30 万美元等值 XLM 奖励,覆盖亚洲、非洲与拉美超过 35 个国家和地区,活动持续至 2026 年 7 月底。这是 Bitget Wallet 围绕 Payfi 推出的迄今规模最大的跨区域用户激励活动,我们将在下文详细讲解。
—— 支付,一部「逐渐消失」的历史
回看支付史,会发现一个有趣的现象:每一代主流支付媒介的成熟时刻,都是围绕它的那些多余念头消失的时刻。
信用卡在 1950-60 年代刚出现时,「塑料货币会不会让人失去节制」「没有现金的社会是否还安全」是报纸专栏和家庭餐桌的常见话题。今天没人再思考「信用卡靠不靠谱」,它消失在刷卡的动作里。
支付宝、微信支付在 2013-2015 年间也让人反复掂量「到底安不安全」「资金被第三方托管会不会出事」。今天一个上海人在点外卖时,会想「用支付宝吧」,但不会再多想,它消失在扫码的动作里。
人们清楚地知道自己在用什么货币、用什么方式付款。
真正被忘记的,是围绕一种新支付方式刚出现时附着在它身上的那一组多余念头:它安不安全、这家店收不收、这次能不能成功、失败了怎么办、机制到底怎么运作。当这些念头逐个消失,只剩下「用什么付钱」这一个干净选择时,一种支付方式才真正进入了日常。
而 Bitget Wallet 正在做的,是把这些念头从用户头上一项一项拿掉。
——「减法」:Bitget Wallet 的哲学
「念头被一项一项拿掉」这件事,最直接的体感来自 Bitget Wallet 团队内部,越来越多同事开始在日常生活中使用 Bitget Wallet Card 和扫码支付。
一位同事告诉我,过去去香港他会下意识做几件事:去银行/在机场换港币、买八达通。这一年他已经不做这些了,下飞机直接打车去酒店,吃饭、711 购物,全程只用微信/支付宝、Uber。第一次这么做的时候,他在中环一家茶餐厅展示了微信付款码,下意识地停了几秒想「成功了吗」。现在那个动作消失了。
「Bitget Wallet U 卡在国内日常消费里也基本够用,吃饭、打车、点外卖、各种 AI 订阅」,没有让他感觉到「它和别的卡有什么不同」。
变化发生在他看不见的地方,背后流过的,已经是稳定币。
它揭示了一件比「加密支付变方便了」更深的事,所谓加密支付走向日常,不是用户学会用一个新东西,而是这个新东西溶解进了用户已经在用的所有东西里。Apple Pay、Visa、Mastercard、PromptPay、VietQR...这些都是已经存在的、用户已经熟悉的支付方式。Bitget Wallet 没有要求用户切换习惯、记住一个新品牌、扫一个新的二维码,只是让稳定币像水一样流过这些已有的管道。
这种判断不只是个人的体感。美洲区负责人 Jack Zhai @JackZhaiTGG 深耕拉美新兴市场,他在一次内部访谈中讲过一句让人印象很深的话「Crypto 可以借鉴互联网大厂做法,要让用户逐渐感觉不到」。这句话和上面的体验完全吻合:用户感觉不到 Web3 在哪里、用户感觉不到稳定币是什么、用户感觉不到协调层在做什么,他只是在用钱付钱。
这就是 Bitget Wallet 想做到的「减法」,用户的支付习惯一点都不需要改变,但价值已经在以一种新方式流动。
要让这件事成立,需要的不仅是新技术,而是一种逆向的产品哲学。
这种哲学在 Bitget Wallet 内部有一个明确的源头。CEO Karry @KarryWeb3 Web3 产品方法论非常尖锐的判断:
「Web3 行业有很长一段时间有种『拿着锤子找钉子』的感觉」,Karry 说,「我有 ZK、我掌握 XX 技术,我要怎么怎么弄。陷入到这种死循环里,是很大的问题」。
他对 Bitget Wallet 的产品逻辑是反过来的,先从用户的角度起点开始,然后来找合适的技术。「用户要解决什么问题?用户要去中心化、要安全、又不想记助记词,所以我们用 TEE,做了 Social Login。用户不希望感知到 Gas 费,所以我们用了 EIP-7702,让稳定币直接付 Gas 费」。
所有的技术选择都是从用户的「我不想要 XXX」反推回来的:
- 用户不想复制冗长的链上地址 → 链接转账:通过 WhatsApp、Telegram 等分享支付链接即可完成收付款
- 用户不想关心商户支不支持加密支付 → Bitget Wallet Card:与 Fiat24、Immerse、DCS 合作发行,覆盖全球超过 50 个市场,0 开卡费、0 年费、0 外汇手续费,每月 400 美元的零手续费消费额度,体验和过去三十年的刷卡经验没有区别
- ...
这种「从用户已有习惯反推」的思路,在不同区域也同样成立。Jack 在访谈中给过一个非常具体的例子:巴西的 Pix 是央行牵头、全国身份证联网的支付网络,连中国都没做到这种程度。Bitget Wallet 没有试图在拉美发明一套新支付,而是直接接入 Pix。对用户而言,他扫的还是 Pix 的码,做的还是 Pix 的动作;变化只发生在背后,结算流过的是稳定币。这件事最关键的细节是:Bitget Wallet 没有要求商户贴一个新二维码、没有要求用户学一个新动作,只是让自己的 App 能识别本地原有的码。
所以,在产品层和区域层,Bitget Wallet 用的是同一套方法论:不发明新轨,让稳定币流过已有的轨。
这种方法论的效果,在外部观察者眼里也开始被识别出来。PayFi 领域的资深观察者 Will 阿望 @Will_7th 写过一段非常精确的总结:「前端通过国家二维码扫码进行消费,VCC 支持 V/M;后端是数字钱包 + 法币银行账户。中间串联起来支付通道。这个感觉是市面上比较接近生活的 Crypto 钱包了」。
他用 30 个字精确还原了 Onchain Payments Matrix @PaymentsMatrix 在做的事,前端接本地已有支付通道,后端接已有金融轨道,中间用稳定币串联起来。这不是 Bitget Wallet 自己讲产品的方式,而是一个懂行的外部观察者,看完之后用自己的话讲出来的事。当一个产品架构能被外部人用 30 个字讲清楚的时候,它已经接近「被理解 = 被使用」那个状态了。
这种方法论背后是 Karry 个人的一种产品姿态。他在那次访谈里讲:「Web3 这个行业过去几年讲了太多虚的东西,最后什么都做不出来,这让我一度非常失望。我现在比较务实,能吹虚的地方就少了」。
支撑这件事的,是 Bitget Wallet 的 Onchain Payments Matrix,一套连接区块链、稳定币发行方、卡组织、清算银行、本地支付通道与商户网络的支付基础设施层。它是一个协调层(coordination layer),不发币、不重做结算、不替代任何已有的金融基础设施,它的工作只有一件:让原本互不连通的各方能配合起来。
关于支付的叙事热点也换过好几轮,去年讲协调层,今年讲 Agentic Wallet,市场喜欢追热点而动,但谁来串联协调层?亚太区负责人 Will Wu @SrWillWill 提过一个判断:「币圈的迭代速度比传统行业快 10-20 倍,但真正能让这种迭代进入用户日常的,还是要回到最基础的问题:用户痛点到底是什么,具体帮他们解决什么问题?」
迭代越快,越需要在某些事情上慢下来。Onchain Payments Matrix 就是 Bitget Wallet 选择慢下来的那个地方。
但这一切,用户在 Bitget Wallet App 里几乎感受不到,这正是前面讲的「看不见」那一面。这种「用户看不见、但实际跑通」的思路,不只发生在产品层。COO Alvin Kan @alvin_kan 在一次访谈中讲过 Bitget Wallet 这两年的内部调整。
「我加入的时候,市场、运营、BD 这几个团队是混乱的」,Alvin 在过去两年做的第一件事,就是确保每个团队及其 leader 都有清晰明确的职责范围,并且由具备相应能力的人来带领,「每一次拆分都伴随一个 Vision,你要让人看清楚自己该聚焦做什么」。
第二件事是放权区域。Alvin 在过去两年里招了一批本地区域负责人,「这是一个钱包公司,在做一个面向大众用户的消费级产品,要实现 mass adoption,它需要在每个市场扎得非常深,而扎深这件事只能让本地人来做」。
在产品上做减法之前,Bitget Wallet 先学着在自己身上做减法。
而组织减法做完之后,区域负责人手上的事情才能真正落地。今年以来,Bitget Wallet 扫码支付每日支付用户数相较去年增长近 10 倍,是平台增速最快的业务线之一。这个增长真正发生的地方,不在纽约或伦敦,而在新兴市场,这正是 Alvin 招的那批区域负责人在跑的地方。
Jack 在访谈中讲过几个反直觉的判断:拉美本币贬值近 1000 倍。在阿根廷、委内瑞拉这些国家,居民对本币的不信任已经不是宏观经济议题,而是日常生存问题。「美元稳定币替代本地货币」在拉美不是 Web3 极客的偏好,是一种集体本能。
另一个是渗透路径:稳定币在拉美不是从普通消费者突破,而是从特定行业渗透。Jack 提到两个典型场景:KOL 收款基本全走稳定币转账(绕开本币贬值和银行手续费)、远程办公者(一家纽约公司可以雇阿根廷员工,但工资走 SWIFT 太慢太贵,走稳定币就一切顺畅)。这些行业先用起来,然后通过每一次牛市把更多人带进圈。
加密支付在新兴市场之所以能跑通,不是因为这些用户对 Web3 有热情。恰恰相反,是因为他们对 Web3 没兴趣,对「美元稳定币能稳定持有 + 能流畅花掉」这两件事有需求。当 Bitget Wallet 让这两件事在他们已经习惯的二维码、银行账户、加密卡上发生时,需求就被自然满足了。
对他们而言,加密支付或许不是一个酷的产品,而是一个必要的工具。
—— Payfi Odyssey:一个夏天,三个大洲
但工具要从「被讨论」走向「被使用」,中间还有一段必经的路。它需要被真实的人在真实的街头反复使用、记录、传播。这条路前面有信用卡走过 30 年,有支付宝走过 10 年;加密支付现在正走在这条路的中间。
Bitget Wallet x Stellar 发起的 PayFi Odyssey 想做的,是在这条路上点燃一段集中的火,用 30 万美元等值 XLM 奖励,覆盖亚洲、非洲、拉美 35 个国家,三条主线对应三层观察:卡能覆盖多远、扫码能触及多深、真实生活中的人在用它做什么。
第一条主线,是 U 卡能覆盖多远。
加密卡活动总奖池 20 万美元等值 XLM,自 5 月 26 日开启至 7 月 7 日 15:59(UTC+8)。Bitget Wallet Card 持卡用户可通过完成开卡注册、日常刷卡消费及 Stellar 链上指定任务积累积分,活动结束后按积分比例分享 198,000 美元等值 XLM 奖池。覆盖中国大陆、新加坡、韩国、日本、越南、泰国、菲律宾、澳大利亚、欧洲 EEA 及英国、拉丁美洲与南非等超过 25 个国家和地区,这是覆盖范围最广、参与门槛最低的一条主线。
第二条主线,是扫码能触及多深。
扫码支付返奖计划总奖池 10 万美元等值 XLM,分两阶段进行,覆盖越南、新加坡、巴西、阿根廷等 11 个市场。这 11 个市场的本地 QR 支付网络已经成熟,稳定币只需要无缝接入,就能让用户用熟悉的扫码动作完成新的支付方式。如果这个夏天你有计划全球旅行,这就是最好的选择。
第三条主线,是真实生活中的人在用它做什么。
Crypto Survival Plan(加密生存计划)总奖池 10 万美元等值 XLM,向亚洲、非洲、拉丁美洲三大区域各征集约 20 名 KOL,以视频与访谈形式记录使用加密支付完成日常消费的真实体验,统一以 #StellarPayFiOdyssey# 话题聚合。这条主线不是为了铺规模,是为了把「加密支付走进日常」这件事——拍出来、写出来、传出去。
亚非拉 35 个国家不是平推。Will Wu 之前在 BCG 给非洲做过团体贷款业务,「当地很多人没有借贷能力,这件事让我对 FinTech 产生信心,金融服务可以做到让每个人都能轻松使用」。那个项目最后让他下定决心从 Web2 转到 Web3,他觉得 Crypto 比传统 FinTech 更接近「让金融普惠每个人」这件事。
这个经历直接塑造了 Will 在 Bitget Wallet 推动的 APAC + EMEA 区域策略:钱包增长不是广撒网,是深入到具体社区、具体场景里找到真实需求。
—— 那个不再需要被记下来的下午
电没有从话题里消失,但一个人按下电灯开关时,不会再担心「会不会触电」。互联网也没有从话题里消失,但一个年轻人打开手机时,不会再担心「网络稳不稳」。它们仍然被使用、被讨论,但围绕它们的那些念头,已经消散了。
加密支付正在走的,是同一条路。
回到那位 Bitget Wallet 同事,一年前他用 Bitget Wallet Card 还会下意识检查支付成功,现在不会了。一年前他在泰国会下意识去银行换泰铢,现在不会了。一年前他不知道 Bitget Wallet Card 能绑 Apple Pay,现在它已经溶解进他每天扫地铁的动作里。
这些都是看得见的「念头消失」。而 PayFi Odyssey 在做的,是让这种「念头消失」在更多人身上、更多地方发生:曼谷的咖啡馆、马尼拉的家庭、拉各斯的市场、布宜诺斯艾利斯的网约车。每一次重复,都会让「加密支付」少一分话题感、多一分日常感。
Bitget Wallet 撒下的这 30 万美金,先是在三大洲点燃一轮真实使用与真实记录,这是加密支付走出「新鲜阶段」必须经历的事。而它最终换的,是一件更朴素也更难的事:某一天用户刷了一次卡、付了一杯咖啡,过程里只剩下「用 Bitget Wallet 吧」这一个念头,不再多想「这东西靠不靠谱」。
那一刻,加密支付就真正「被忘记」了。
就像那位 Bitget Wallet 同事,写完这一天的工作之后会下楼吃饭。等下他会刷 Apple Pay,不会想起 Bitget Wallet。这家公司这两年所有努力,最朴素的成果,就是这一刻。
显示更多


1945年8月6日早晨8点15分,B29轰炸机在广岛580米上空投下了一颗叫“小男孩”的炸弹。
这颗炸弹释放了1.5万吨TNT当量的破坏力。巨大的火球和冲击波直接抹平了1.6公里内的一切,火风暴吞噬了11平方公里的城市,那一年有15万平民死亡。
它装了64公斤的高浓缩铀。
真正参与裂变反应的,只有800克。而最终转化为那毁天灭地纯能量的,只有区区0.7克。
0.7克。比一枚回形针还轻的物质,抹平了一座城市。
在反应堆里燃烧1公斤铀,能产生3000吨煤的能量。
化学反应玩的是外围电子的交换。核裂变直接劈开了物质的核心。
原子大部分是空心的。原子核占了99.9%以上的质量,体积却只有千万亿分之一。
单个原子裂变,释放200兆电子伏特(MeV)。
这股能量能让一粒沙子跳起100万分之一米。
原子比沙子小1000亿倍,重量是沙子的400亿亿分之一。换算一下,这相当于用一粒沙子大小的炸药,把一个10万公里宽、重达4000亿吨的怪物直接炸上100公里高空。
1克铀里有250亿亿个原子,完全转化为纯能量是90万亿焦耳。人类最高效的化学反应氢氧燃烧每克只能产生12万焦耳。实际操作中铀的能量密度也是化学反应的100万倍。
但要引出这股力量极难。
天然铀里,99.3%都是U-238。它是个榆木脑袋,吸收16 MeV的中子,但裂变后只吐出2 MeV的中子,连不上下一环。
真正能维持链式反应的,是那稀薄的0.7%的U-235。
造核电站可以用轻水、重水或石墨当慢化剂,把2 MeV的中子按住减速到热中子级别,提高击中U-235的概率。当年切尔诺贝利炸掉的就是起火膨胀的石墨。
造核弹不能用慢化剂。
核弹的链式反应极快。一代反应只要10纳秒。曼哈顿计划的物理学家们给这个时间起名叫“Shake”,源于俗语“两下羊尾巴的时间”。中子击中原子核的概率叫截面,物理学家Marshall Holloway和Charles Baker在1942年把它的单位定为“靶恩”(Barn,即谷仓)。因为对中子来说,铀原子核“大得像个谷仓”。这些书呆子很会玩梗。
如果效率完美,只要80代,也就是区区1微秒,1公斤铀就会全烧完,温度飙升到100亿度。
要是等慢化剂去减速中子,炸弹早散架了。
所以核弹必须用浓度80%以上的U-235。当年曼哈顿计划在橡树岭建了庞大的S50、K25、Y12气体扩散工厂,机器疯狂转了两年。到1945年,全美国的家底只凑出那一颗“小男孩”。
后来汉福德反应堆用U-238吸收中子,生出了钚-239。
但里面的钚混入了自发裂变极高的钚-240。如果用简单的枪式设计把两块钚打在一起,还没撞上就自己裂变炸碎了,只会弄出一个哑炮。
这逼出了复杂的内爆式设计。这就是7月16日的“三位一体”核试,和8月9日落在长崎的“胖子”。
早期核弹的效率极低。“小男孩”只有不到1.5%的铀发生了裂变,“胖子”也只有大约20%。剩下的全被气化浪费了。
后来有了改进。
包裹钨或贫铀反射层,把逃逸的中子弹回去,中间悬浮留缝隙增加向内的撞击惯性。或者在核心注入氘氚气体,用聚变的快中子来疯狂加速裂变。
这催生了氢弹:用纯裂变引爆聚变,然后再用聚变的中子回来炸外层的天然铀。
纯裂变弹的极限是1952年的Ivy King,50万吨。
1961年10月30日,苏联投下了三阶段的“沙皇炸弹”。原本设计1亿吨,为了减少辐射临时减半到了5000万吨。
火球直径8公里,1000公里外都能看到闪光。差点把投弹的TU95轰炸机卷进去。蘑菇云冲上了67公里的平流层,那是珠穆朗玛峰的8倍高。
从0.7克的微观核爆,到67公里高的平流层蘑菇云。
当你掌握了质量转化为能量的密码,你拿到的既是解决能源枯竭的终极钥匙,也是毁灭文明的终极按钮。
显示更多


月底结束了,速度参与
最高拥有8.5%的年化收益率
不过大家不要觉得 @worldlibertyfi 和 @binancezh 是不是疯了,怎么有这么高的年化
其实是有限制的
1、活动只到7月27日,倒计时不到一个月
2、只有2000USD1可以享受这个福利,超出的部分是0.5%年化
3、这次活动不仅保本还支持随时提取,对于大户很友好
2000这个金额颇有深意应该
双方将这个金额设置为门槛,对于手里有闲置稳定币的散户、或者想要把一部分资金当作日常“备用金”的投资者来说,个人觉得是一个性价比极高的“甜品位”
2000 刀放进去,既能拿到远超传统美债和银行定存的活期收益,又不会产生大额资产集中的心理压力
叠加保本和随时提取,如果大家今年有抄底机会,就直接拿出来参与也来得及
顺手思考了一波:币安和WLFI通过这种“利诱”的方式培养大家充值、持有和使用 USD1 的习惯
看来两大巨头都对其很有信心,近期一直的正溢价也说明了这一点
个人觉得:不薅白不薅
我这里也鼓励一下大家,可以拿家人账户都注册一下,分账号多参与几个
毕竟没设置总额上限,可以尽情分账号
显示更多


身边认识我的朋友其实都知道其实我19年开始挖矿,去年把国内最后一个矿场卖掉了。
有幸几个成都大哥带我,我也从0到1的盖了几个矿场。
矿场的核心,就是稳定的廉价电力。
当时也带一些朋友去我的场地看过 @CryptoSociety42
挖矿其实最终是能源产业。因此我在这段时间基本跑遍了全国的各式各样的发电站。
正好有朋友 @lilk1kopops 咨询我挖矿相关的内容。正好和大家普及一下。
全包挖矿电费,我的认知里是不能超过0.5人民币/度的。如果超过这个价格,场地哪怕稳定性再好,风险指数都较高。
火力发电(主要是新疆和海外一些天然气发电站)稳定性最好。因为能源获取途径稳定。
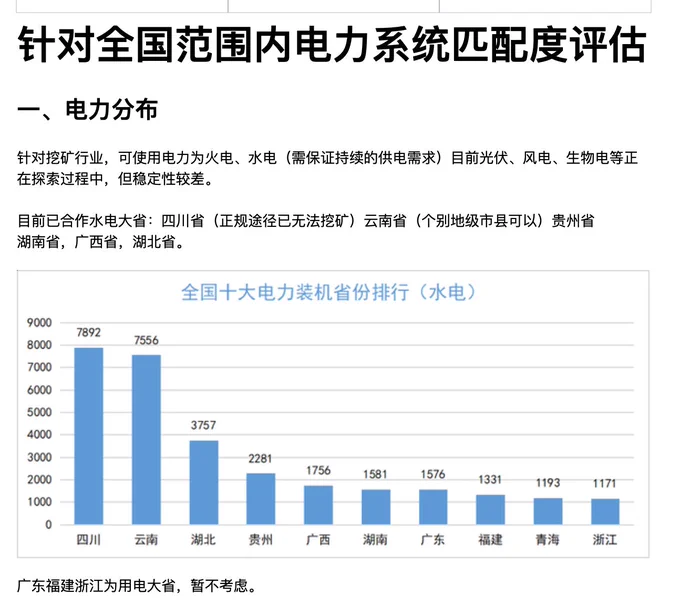
水力发电分 沣水,平水,枯水期。电费价格差距较大。但性价比最高(我的所有场地都是水电站旁边的)
风力发电稳定性极差,基本搞不了。
太阳能发电成本过高(很难达到1块以下),除非套补贴的。
盖过矿场的都知道,国内场地单位一般用的是负荷,海外一般用兆瓦。
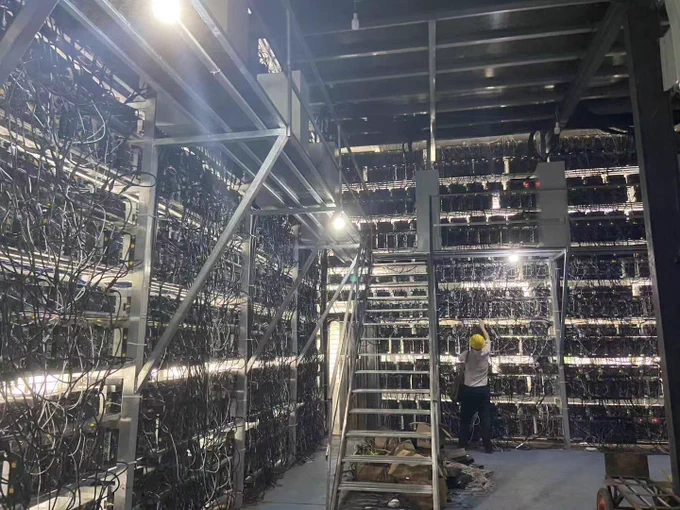
519之前,基本场地稍微成规模都是以1万负荷为单位。519之后,一般都以集装箱为单位了。每个集装箱大概放个100-300台机器。根据集装箱不同做改变。
(2021年5月19日,国内挖矿成为淘汰产业。清退矿场)
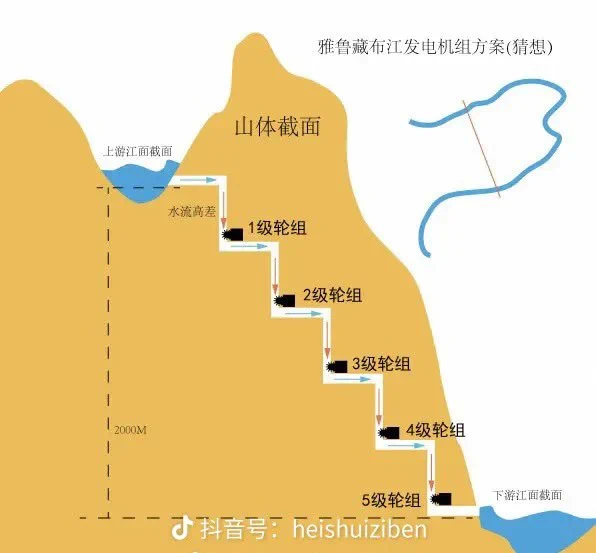
水电站主要发电是靠水的落差产生的重力势能。其中我接触的,就是从半山腰接个大管子,然后把山体凿个几公里,直接到发电站。这种水电站稳定性好,发电效率高。也只有云贵川地区才有得天独厚的优势。大水电站也不敢给我们搞这个。
雅鲁藏布江这个水电站规模有点太大了。怎么说呢,比世界第一大水电站:三峡水电站,大三倍。如果搞定了,等于中国总发电量多了25%。这事儿基本也后无来者了。因为自然资源也没有了。
不说战略啊之类的。一个雅鲁藏布江水电站,理论上西南地区没电是基本不可能了。
中国直接用电成本到3毛5了。
本着死道友不死贫道,其实这水电站对国内来说肯定是利大于弊的。而且这个东西属于在山体里。只要建成了,想有问题都费劲。
对于地震来说,目前是有抗8级地震的方案的。不过这么大的工程,方案应该要更严谨才对。
还有这东西一盖,印度应该和中国要坚定友好几十年了。
呜呜呜,要是这玩意能挖矿该多好。全球矿机都用不了十分之一。
最后顺手说一下全球目前挖矿情况:
国内托管电费:0.4-0.5cny/度
非洲/俄罗斯:0.3cny/度
美国托管电费:0.5-0.7CNY/度
超过这个电费的,建议洗洗睡吧。不管你什么矿机,回本都挺难的。
显示更多

一、美股债券总分类(共7大类别,含国债分档+企业债+红利固收类ETF)
大类1:利率债(美国国债,无信用风险,只受利率波动影响,AAA零违约)
1)超短期国库券(现金等价物,0–3个月,短期利率债)
• 底层:T-Bill短期国库券
• 代表ETF:
SGOV(0–3月美债)、BIL(1–3月国库券)、VBIL
• 久期:<0.3年,几乎不受加息冲击,等同于高息现金。
2)短期国债(1–3年,短期利率债)
• 底层:1–3年期T-Note
• 代表ETF:
SHY(iShares 1–3年国债)、VGSH(先锋短债国债)、SPTS
3)中期国债(3–10年,中长期利率债主力)
• 细分两档:
①3–7年:IEI、SCHO
②7–10年:IEF、VGIT(最主流中期利率债)
4)长期国债(10年以上,长久期利率债)
• 10–20年:TLH
• 20年以上超长债:TLT(市场标杆长债)、EDV(25+年零息债,波动极大)
5)全期限综合国债
• 代表:GOVT,覆盖全曲线美债,不押注期限。
6)通胀保值国债(TIPS,抗通胀国债)
• 代表:VTIP(短端TIPS)、SCHP、TIP(全期限通胀债)
大类2:信用债(企业债,在无风险利率基础上加信用溢价,分两大档)
(A)投资级企业债(BBB及以上评级,低违约,稳健固收)
1. 短端企业债(1–5年):IGSB、VCSH
2. 中端企业债(5–10年):IGIB
3. 长端企业债(10年+):IGLB
4. 全期限综合投资级:LQD(行业龙头)、USIG
(B)高收益债(垃圾债,BB及以下评级,高票息,强周期属性)
• 综合高收益:HYG、JNK、USHY(三大龙头)
• 短久期高收益(降低利率风险):SHYL
大类3:全市场综合债券(利率债+投资级企业债+MBS打包,固收底仓)
• 标杆:AGG、BND(全球两大总债ETF,久期≈6年,均衡配置)
大类4:MBS住房抵押债(政府机构背书,介于国债与企业债之间)
• 代表:MBB、GNMA,波动小于企业债,票息略高于国债。
大类5:市政债(Muni,美国地方政府债,利息免征联邦所得税,高收入人群专属)
• 代表:MUB(全国市政债)、SUB(短期市政债)
大类6:浮动利率债(对冲加息,票面利率随Libor重置)
• 国债浮息:TFLO
• 企业浮息:FLOT
大类7:高股息固收替代(你要求加入的高股息ETF,属于权益类收益工具,非纯债券)
不属于债券,但常被用来替代债券吃稳定现金流:
1. 高股息大盘:SCHD、VYM、HDV
2. 公用事业类(类债资产,波动极低):XLU、UTIL
3. REIT不动产(永续现金流,久期极长,利率敏感):VNQ
二、核心品种横向对比(风险、利率敏感度、收益、股债相关性)
品种分类 核心标的 久期 信用风险 加息表现 降息表现 和股市相关性 当前票息水平
超短期国库券 SGOV/BIL 0.2年 无 几乎不跌 小幅横盘 极低 4.7%~5.2%
短期国债(1–3Y) SHY/VGSH 1.8年 无 小幅回撤 小幅上涨 负相关(避险) 4.3%~4.6%
中期国债(7–10Y) IEF 7.5年 无 明显下跌 大幅上涨 负相关 3.9%~4.2%
长期国债(20Y+) TLT 17年 无 深度回撤 大涨 强负相关(熊市对冲神器) 3.6%~3.9%
投资级企业债 LQD 7年 低 中等回撤 上涨(利率+信用双利好) 弱正相关 4.8%~5.3%
高收益垃圾债 HYG/JNK 4年 高 小幅波动 上涨,但更看经济 高度正相关(熊市会跟股票一起跌) 6.5%~7.5%
综合总债底仓 AGG/BND 6年 中低 温和回撤 稳步上行 弱负相关 4.4%~4.8%
高股息权益 SCHD/VYM —(权益) 行业风险 震荡 看盈利 中等正相关 3.8%~4.5%
三、关键规则总结
1. 利率债只吃久期风险,无违约;期限越长,价格对美联储利率越敏感:TLT波动≈IEF的2.5倍,≈SHY的8倍。
2. 企业债=无风险利率+信用溢价:投资级跟随利率为主;高收益跟随经济周期为主,衰退期会暴跌,不能用来对冲股市。
3. SGOV/BIL是加息周期现金池;TLT是降息周期主力;LQD是经济平稳期增强收益的首选;AGG/BND适合做固收底仓。
4. 高股息ETF是权益资产,熊市没有国债的避险属性,只能当作“债券替代品”,不能等同于固收。
显示更多