搜索结果 Nebius
Nebius 贴吧
一个关键词就是一个贴吧,路径全站唯一。
用户
未找到
包含 Nebius 的推特

Nebius财报想超预期很难,8月那次可转债置换多给了约25万股,按新准则大概要记5,600万费用,这季GAAP多半就差在这一笔。
NBIS Nebius 8月跟少数可转债持有人一对一谈,用约1,580万股,换回了两档共8亿美元的可转债。按这两档债原来的条款,8亿只能换1,554.9万股,这次多给了约25万股。这两档债的转股价约51.45美元,置换那天股价223.90比转股价高三倍多。
按今年生效的会计准则,这种只给股票给得比原条款多的置换算诱导转换,多给的部分按公允价值记成费用。
按8月19日的收盘价算大概5600万美元,每股0.19左右,公司还没说会怎么记,华尔街的一致预期里也看不出有人把它算进去了。
不算这一笔,这季Nebius的GAAP每股粗算在-0.49左右,营收预期9.07亿,二季度是5.82亿,涨得快,折旧和新可转债的利息也跟着涨。算上这一笔就是-0.67左右,比Zacks的一致预期-0.61差一截,比FactSet的-0.72好一点。
详细的等财报出了之后,到时候我会在我的欧易星球跟进。
显示更多


Nebius CEO 前两天接受采访时也聊到了债券市场几乎对于新云关闭了,和老马说的是匹配的。对于这些公司的影响:
1. 新云,订单增速要放缓,只能先把眼前的做完,激进扩张要暂停。看资产负债表的强度,改天整理完再聊
2. ORACLE, 相对新云会好很多,另外大客户OAI刚刚融了300亿
3. 大云,毫无影响,如果有,一点点利好
4. SPACE X,利好,但是他们的融资也已经8%,要建10GW,利率去到10%+也不意外,但老马说小于1年回本,10%的融资成本也不是问题。不过从建到算力上线,仍然有时间差,风险巨大
5. NVDA,小利空却有能力改变市场,未来的客户融资被掐断,这和一个月前老黄的5000亿计划有背离,看看老黄能不能改变债市的情绪面。当然如果SPACE X自己建10GW,那抵上所有新云总和了😂
显示更多

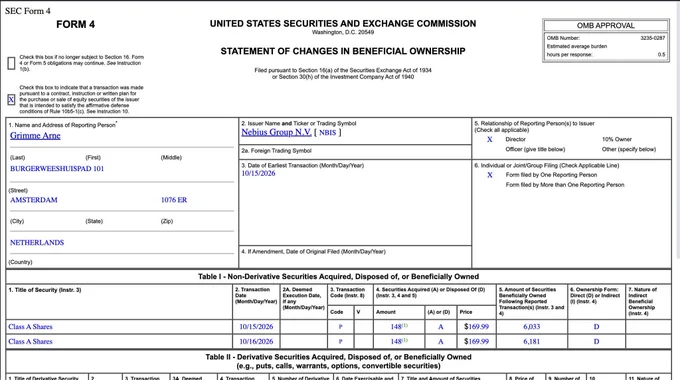

Nebius 空单更新:
最高的时候持仓 -600 股,昨天、今天相继平仓两次,目前是 -400 股。目前已实现收益 1,500 美元,未实现收益 8,390 美元
显示更多

Nebius 空单简单的说明:
❓下一步计划:如果 Nebius 股价能够到 290 到 300,我会再进行空单加仓。
😚投资期待:只要利用波段有盈利就是好的结果。
💢空仓心态:不盯盘,很淡定。
显示更多

Nebius Q2 财报点评:市场更奖励资本效率
Nebius 这份 Q2 财报整体明显偏强,也进一步验证了一个重要产业趋势:AI 算力需求目前仍然非常旺盛,Neocloud 下一阶段真正的竞争重点,正在从“谁能拿到更多 GPU”逐渐转向“谁能以更低资本成本、更快地把电力和 GPU 变成可以收费的算力”。
Q2 Nebius 收入 5.82 亿美元,同比增长 454%,AI Cloud 收入 5.75 亿美元,同比增长 514%,AI Cloud 调整后 EBITDA Margin 接近 50%。Citi 在财报后的管理层回访中确认,增长来自更高利用率、On-demand 需求、Token Factory、Tavily 和平台能力提升。更重要的是,管理层表示当前“每块 GPU 都有多个买家”,需求暂时没有成为增长瓶颈。
和 CoreWeave 相比,两家公司走出了不同的发展路径。CoreWeave 已经拥有约 1.5GW Active Power,部署规模明显领先,但 Q2 CapEx 接近 94 亿美元,同时净利息费用达到 6.4 亿美元,增长高度依赖债务融资。Nebius 当前规模更小,却正在建立一套资本效率更高的扩张模式。
最值得关注的指标是 Customer Prepayment。管理层确认,目前约 50%至60%的基础设施 CapEx 可以由客户预付款覆盖,从现金口径计算,部分项目的投资回收期已经可以缩短到约 10 个月。 这意味着客户为了提前锁定稀缺 GPU Capacity,开始主动替 Nebius 承担大量建设资金。未来评价 Neocloud,Customer Prepayment / CapEx 很可能会成为与收入增速、Backlog 同等重要的指标。
另一个核心是算力部署。Nebius 预计 2026 年底达到 800MW至1GW Connected Power,5GW 大部分容量预计未来 2至3 年逐步上线,管理层给出的正常部署速度约为每个 Site 每年 200至300MW。 因此未来最大的业绩验证点,是这些已经签下的电力资源能否持续转换成 Active Capacity。
GPU 定价方面也有积极信号。目前高价值订单主要来自 GB300,而非尚未大规模部署的 Rubin。客户愿意支付溢价,主要因为特定 GPU 稀缺、Uptime Guarantee,以及能否赶上关键模型训练窗口。 这说明即使下一代 Rubin 临近,Blackwell 系列仍然保持很强的定价权。
Nebius 另外两个值得关注的长期变量是 Asset-light 和电力。管理层表示 Asset-light 模式目前尚未计入基础预测,潜在贡献可能从 2027 年开始。未来可以由外部资本负责土地、电力和数据中心,Nebius 提供架构、云平台和客户资源,从而进一步降低自有 CapEx。 同时,公司与 Bloom Energy 合作部署 328MW behind-the-meter 燃料电池,本质上是在解决 AI 数据中心最关键的 Time-to-Power 问题,加快 Contracted Power 向 Active Power 转换。
风险仍然存在。Microsoft 和 Meta 合计约占 FY26 ARR 指引的 40%,客户集中度较高;同时多 GW 数据中心建设仍存在施工、电力、GPU 供应以及融资风险。如果客户预付款下降,Nebius仍可能需要更多债务或股权融资。
所以我对 NBIS 的判断是:中期产业逻辑继续强化,但短期股价已经提前反映了不少乐观预期。Citi 在股价 259.2 美元时给出的目标价只有 278 美元,静态上涨空间约 7%。
因此更合理的策略仍然是中期看多、短期不追高,重点等待 Connected Power、Active Power 和 Customer Prepayment 继续兑现。真正决定 Nebius 能否进一步获得估值溢价的关键,是它能否证明自己可以让客户、银行和基础设施资本共同出钱,以明显低于 CoreWeave 的财务压力持续部署 AI 算力。
显示更多


Nebius 今日飙升 +35%,在短短两周内累计上涨 +77%。
▌上涨三个因素:
➫那个在一年内赚了200亿美元的Leopold Aschenbrenner割在了最低点, $NBIS 曾是他最大的持仓之一。
➫Nebius 刚刚报告了5.823亿美元的收入,依托 AI 云业务的爆发式增长,营收达514%,并凭借超 400 亿美元的在手订单激进扩张,跻身全球头部 AI 算力服务商之列。
➫迈克尔·伯里刚刚披露,他今天增加了对Nebius的空头头寸
显示更多


据加密记者 Eleanor Terrett 披露,Nebius、Boeing 和 ServiceNow 今日也对 OKXICE 计划提出异议,使提出异议的公司总数达到 62 家。其中,Boeing 和 ServiceNow 在 OKXICE 最初提出的公司名单上,Nebius 不在名单上;在最初提议的 62 家公司中,已有 54 家提出异议。
显示更多

有朋友指出我刚刚发的关于 Nebius 管理层电话会议的回答是有误的,我在这里做一个解释。
其实我在去年的时候就已经仔细研究过 Nebius 数据中心的三种电力,分别是:
1. Contracted Power(合同电力)
2. Connective Power(预部署电力)
3. Active Power(实际部署电力)
Nebius 通常只给出 Connective Power(预部署电力)。根据我去年的定义,这是已经拥有电力、土地、厂房、冷却和储能,但不一定有 GPU 的状态。这通常不是数据中心的标准术语,不管是 CoreWeave、SpaceX 还是很多其他的公司,都没有使用这个非常模棱两可的 KPI。
说白了,你告诉大家 Connective Power 而不是 Active Power,就是在提前宣传你的算力。因为别家都是公布 Active Power,你却只公布 Connective Power。这就意味着,假设 A 和 B 两家公司同时都有一吉瓦(GW)的 KPI 电力,那么 Nebius 其实没有一吉瓦,因为它那是 Connective Power。
所以在电话会议里面,公司强调今年 Connective Power 预部署电力还是 800 兆瓦(MW)到 1 吉瓦,但是他们要变成 Active,需要 go through 2027 年上半年。也就是说,要在 2027 年上半年才慢慢开始成为真正可以赚钱、赚 revenue 的电力。
从这个角度去看,技术上讲,公司并没有降低今年的 KPI 。但是 CoreWeave 的 KPI 是 raise 提高的,。而 Nebius 使用的这个 KPI 定义真的鸡贼。
显示更多


昨晚,英伟达的一份 SEC 公开申报显示,已经持有 Nebius(NBIS)公司超过 9.3% 的股份。
当天,Nebius 也宣布签下了一张到 2029 年、总额 10 亿美金的算力合同。两个大礼包叠加,NBIS 一天涨了快 19 个点,连带着芯片板块也回了一口血。
实际上,英伟达的那笔投资在 3 月份就已经公告过了。算下来的话,当时的买入价大概是 95 美元一股,而现在市场给到的定价是 217 美元。
不得不说,英伟达的这个投资现在真是香饽饽。
同样是做 GPU 算力生意的公司:
1. 市场给 CoreWeave 的估值,按今年收入计价,1 块钱的收入只给 2.6 块的估值
2. 市场给 Nebius 的估值,1 块钱的收入却给了 15 块
一旦获得nvda认证,这溢价就咔咔上来了。
这家公司蛮有意思的,Nebius 的前身是俄罗斯的网络巨头(类似于当地的 Google),俄乌战争爆发后,公司进行了资产重组,改名叫 Nebius,开始为各大企业提供算力租赁。 其实这支票也是今年的一个明星股了,
晚点我也写一篇详细的文章带大家一起领略一下。
目前来说,在溢价严重的情况下,我先将其列入观察名单,不着急做出决策
显示更多
