検索結果 好品山东
好品山东 コミュニティ
1つのキーワードが1つのコミュニティです。
アカウント
見つかりません
好品山东 を含む検索結果

学用品負担軽減へ、好事例周知 文科省
学用品に関する保護者の費用負担について文科省は17日、事務連絡を出し、全国で実施されている負担軽減事例を周知した。使用頻度などを考慮して保護者負担が必要か検討するよう要請。
もっと見る


もっと見る


【コトブキヤ日本橋1F】 好評発売中!
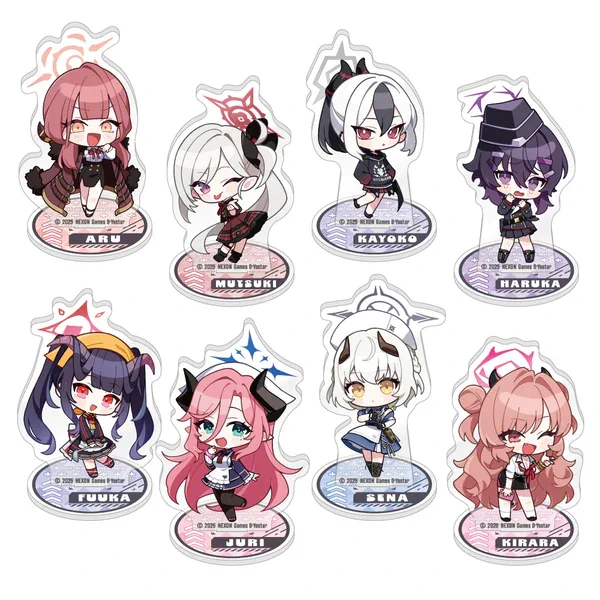
ブルーアーカイブ -Blue Archive- トレーディングちびキャラアクリルスタンド 4.5th Anniversary POP UP STORE
単品¥880(税込)/BOX¥7,040(税込)
ぜひご利用ください!
#ブルーアーカイブ# #ブルアカ#
もっと見る
もっと見る


最近の日本の30代、趣味が幼稚好ぎるwwwwwwwwwwwww → アニメや推し活をめぐる話題も登場
車やブランド品、海外旅行にも話題が広がっています。
もっと見る


解密!那位抓到老公出軌憤而拍片、對汗臭味有癖好的美女人妻みゆ(未夢)是?
是的,是片商KANBi的「初妻」系列,這位みゆ(未夢)是在百貨賣化妝品的櫃姐,會拍A片是因為抓到老公外遇,於是喜歡汗臭味的她就前進淫光幕發洩,而她的真實身分是⋯
#石野未夢# 請追蹤 @1snmy_
もっと見る


💡 Everpure, Inc. $P Q2 FY2027決算 2026-08-26
💰 今四半期業績
- 🟢 EPS:$0.70 (予想$0.58)
- 🟢 売上高:$1.19B (予想$1.1B)
📊 重要指標
- 🟢 製品売上高:$687M (YoY+54%)
- 🟢 サブスクリプションサービス売上高:$499M (YoY+20%)
- 🟢 サブスクリプションARR:$2.1B (YoY+20%)
- 🟢 残存履行義務 (RPO):$4.1B (YoY+44%)
- 🟢 Non-GAAP営業利益率:19.4% (前年同期15.1%)
- 🔴 Non-GAAP粗利率:69.9% (前年同期72.1%) YoY-220bps
- 🔴 フリーキャッシュフロー:-$238M (前年同期$150M)
📊 次四半期ガイダンス
- 🟢 売上高:$1.33B (予想$1.14B)
📊 通年ガイダンス
- 🟢 売上高:$5.05B (予想$4.5B)
📍決算内容の注目ポイント
- 第2の大手ハイパースケーラーとの大型設計案件を獲得。DirectFlash技術を活用し、運用コスト削減とラックスペース最適化を実現
- FY27通期ガイダンスを大幅に上方修正。売上高を$5.03B-$5.07B(従来$4.41B-$4.51B)、Non-GAAP営業利益を$940M-$960M(従来$820M-$860M)に引き上げ
- //Accelerate 2026にてData Primacyアーキテクチャを発表し、Everpure Data Intelligenceによる自動データ発見・ガバナンス機能を公開
- Portworx for EdgeのRed Hat OpenShift対応およびEverpure Cloud Azure NativeのGA提供開始により、ハイブリッドクラウド戦略を拡充
- 2026年Gartner Magic Quadrantにおいてエンタープライズストレージプラットフォーム部門でリーダーに選出。実行力・ビジョンともに2年連続で最高位を獲得
🤵♂️CEO (Charles Giancarlo) コメント
「Q2は、Everpureにとって8四半期連続の売上成長加速を記録し、業界で最も革新的かつ不可欠な企業としての地位を確固たるものにしました。Data Intelligenceへの事業拡大、そしてAIおよびハイパースケール製品における勢いの加速により、持続的な長期成長を捕捉するための好位置にあります。」
🤵♂️CFO (Tarek Robbiati) コメント
「Q2はEverpureにとってまたも傑出した四半期であり、過去最高の売上高と営業利益を達成し、ガイダンスの上限を上回りました。FY27上半期における業界の歴史的な価格上昇にもかかわらず、ソリューションポートフォリオ全体で需要は引き続き堅調です。継続的な売上モメンタムへの自信を反映し、下半期のガイダンスを大幅に引き上げます。」
🔍 主要ファンダメンタルズ指標
- 時価総額: 36.19B
- PER: 160.12
- Forward PER: 44.43
- PEG: 2.15
🎯市場評価
- 株価 (発表前): 📈$108.88 (5.9%)
- 株価 (発表後): 📈$112.75 (3.55%)
- 決算前アナリスト目標株価: $109.17 ($150 ~ $70) B-
- 決算総合サプライズ率 (AI推定): 🤩14.72%
- 決算後目標株価 (AI推定): $119.05
🤖 決算まとめるくん(AI)コメント
「Everpureの2027年度Q2決算は、売上高・EPSともにアナリスト予想を大幅に上回る極めて力強い内容でした。
売上高$1.19Bは予想$1.1Bを約8%上回り、Non-GAAP EPS $0.70も予想$0.58に対して約21%のビートを記録しました。特筆すべきは8四半期連続の売上成長加速であり、前年同期比38%成長は同社の成長ステージが新たな段階に入ったことを示唆しています。
製品売上高がYoY+54%と急伸した背景には、第2の大手ハイパースケーラーとの設計案件獲得があり、AI・ハイパースケール領域での競争優位性が実証されています。一方、サブスクリプションARRはYoY+20%と安定的な成長を維持しており、ストック型収益基盤の着実な拡大が確認できます。
ガイダンスの大幅上方修正は最大の注目点です。FY27通期売上高ガイダンスは中央値で$5.05B(従来$4.46B)へ約13%引き上げられ、Non-GAAP営業利益も$950M(従来$840M)へ約13%上方修正されました。Q3売上高ガイダンス$1.33Bもアナリスト予想$1.14Bを約17%上回っており、下半期の成長持続に対する経営陣の強い自信が示されています。
懸念材料としては、Non-GAAP粗利率が69.9%と前年同期の72.1%から220bps低下しており、製品ミックスの変化やコンポーネントコスト上昇の影響が見られます。また、FCFが-$238Mと大幅なマイナスに転じた点は、運転資本の増加や設備投資拡大が主因と考えられますが、成長投資フェーズにおける一時的な現象か注視が必要です。
Altman Z-Score 7.02は財務健全性の高さを示しており、バランスシート面でのリスクは限定的です。総合的に、トップライン・ボトムラインの大幅ビートとガイダンスの力強い上方修正が、粗利率低下やFCF悪化の懸念を十分に凌駕する好決算と評価されます。 評価は🚀ポヨ」
🏢 Everpure, Inc. 概要
- セクター: テクノロジー
- 特徴: エンタープライズ向けオールフラッシュストレージおよびデータ管理プラットフォームを提供するストレージソリューション企業
🤘情報提供
Stock Slayer :
もっと見る


在日本,“崩老头”的概念早在2014年就开始流行,和"糖爹"(Sugar Daddy)类似,年轻女孩通过与年长男性约会获得报酬的行为被称作“爸爸活”(パパ活)
日本媒体曾邀请从事爸爸活的女性分享经验,有的女性甚至同时拥有多名“爸爸”,每位爸爸根据不同的级别和财务能力承担不同的责任,比如A爸爸负责吃饭,B爸爸负责化妆品,C爸爸负责零花钱等等。
为了找到优质爸爸,甚至有网站分享找“爸爸”的应用程序和找“爸爸”的网站排名,同时科普爸爸的津贴标准和获得好爸爸的技巧。
住在郊区的千紘(15岁)能够进入她仰慕的涩谷女子高中深造,每天都充满了期待。可同班同学都是成熟时尚的,而她仅靠零花钱和快餐店的兼职工作根本买不起美容产品和化妆品,当她开始感受到与周围人的差距时,恰好得知中学时代的旧友通过“爸爸活”赚钱,于是千紘也创建了一个专用账号,尝试进入“爸爸活”的世界...
无数日本少女的堕落,几乎都来源于这种同学之间的攀比和消费主义心理。
根据日本媒体调查,结果表明年轻女性中每10人中就有1人从事“爸爸活”,而且呈逐年上升的趋势。
激烈竞争之下,女孩对男性的年龄要求、财富级别、约会形式也在逐渐放宽。
もっと見る


💡 Nutanix, Inc. $NTNX Q4 FY2026決算 2026-08-26
💰 今四半期業績
- 🟢 EPS:$0.60 (予想$0.49)
- 🟢 売上高:$757.1M (予想$738.27M)
📊 重要指標
- 🟢 ARR(年間経常収益):$2.55B (YoY+16%)
- 🟢 Non-GAAP営業利益率:26.2% (YoY+790bps)
- 🟢 Non-GAAP営業利益:$198.0M (YoY+66%)
- 🟢 フリーキャッシュフロー:$277.6M (Est. $198M) (YoY+34%)
- 🟢 サブスクリプション売上高:$719.1M (YoY+17%)
- 🟢 残存パフォーマンス義務(RPO):$3.44B (YoY+28%)
- ⚫️ 平均契約期間:3.3年 (前年同期3.2年)
📊 次四半期ガイダンス
- 🟢 売上高:$760M (予想$755.97M)
📊 通年ガイダンス
- 🟢 売上高:$3.21B (予想$3.2B)
📍決算内容の注目ポイント
- FY2026通年でARRが前年比16%成長の$2.55Bに到達し、3,000社以上の新規顧客を獲得
- Non-GAAP営業利益率が26.2%と前年同期比790bps改善し、収益性が大幅に向上
- FY2027通年のFCFガイダンスを$850M-$950Mと提示し、キャッシュ創出力の持続的強化を示唆
- AMD、Lenovo、NetApp、NVIDIAとの新規・拡大パートナーシップ契約を締結し、AIインフラ基盤を強化
- MCP Server for NCP、Nutanix Enterprise AI (NAI) 2.8、Dell PowerStore対応など、AIおよびハイブリッドクラウド関連の製品イノベーションを加速
🤵♂️CEO (Rajiv Ramaswami) コメント
「第4四半期はFY2026の力強い締めくくりとなり、トップラインとボトムラインの両面で堅調な業績を達成し、3,000社以上の新規顧客を獲得しました。FY2026ではパートナーシップにおいて良好な進展があり、AMD、Lenovo、NetApp、NVIDIAとの新規または強化された契約を締結しました。また、特にAIと外部ストレージサポートの拡充に関して、クラウドプラットフォーム全体でイノベーションを推進しました。」
🤵♂️CFO (Rukmini Sivaraman) コメント
「FY2026の業績は、前年比16%のARR成長と強力なフリーキャッシュフロー創出により、トップラインとボトムラインのバランスの取れたパフォーマンスを実証しました。持続可能な成長と収益性の改善に引き続き注力してまいります。」
🔍 主要ファンダメンタルズ指標
- 時価総額: 17.68B
- PER: 64.11
- Forward PER: 29.66
- PEG: 0.03
🎯市場評価
- 株価 (発表前): 📉$65.41 (-1.55%)
- 株価 (発表後): 📈$68 (3.96%)
- 決算前アナリスト目標株価: $66.22 ($84 ~ $47) C+
- 決算総合サプライズ率 (AI推定): 😊12.83%
- 決算後目標株価 (AI推定): $70.88
🤖 決算まとめるくん(AI)コメント
「Nutanixの2026年度Q4決算は、EPSおよび売上高の双方でアナリスト予想を上回り、全ガイダンス指標でも予想を超過する好決算となりました。
Non-GAAP EPS $0.60はコンセンサス$0.49を約22%上回り、売上高$757.1Mも予想$738.27Mを2.6%上回りました。特筆すべきは、Non-GAAP営業利益率が26.2%と前年同期比790bps改善した点であり、SBC(株式報酬)やリストラ費用を除いた実質的な収益性の大幅な向上を示しています。
ARRは$2.55Bに達し前年比16%成長を維持、サブスクリプションモデルへの移行が着実に進展しています。RPO(残存パフォーマンス義務)が$3.44Bと前年比28%増加しており、将来の売上可視性も高まっています。FCFは$277.6Mと予想$198Mを大幅に上回り、キャッシュ創出力の強さが際立ちます。
FY2027ガイダンスでは、売上高$3.18B-$3.23B(コンセンサス$3.2B付近)、FCF $850M-$950Mと堅実な見通しを提示。Q1ガイダンスの売上高$755M-$765Mもコンセンサスを上回っています。
AMD、NVIDIA等との戦略的パートナーシップ強化やAI関連製品(NAI 2.8、MCP Server)の展開は、エンタープライズAIインフラ市場での競争力を高める要素です。一方、Altman Zスコア2.06やPiotroskiスコア6は財務健全性が改善途上であることを示唆しており、転換社債$1.35Bの負債も留意すべき点です。
決算発表後の時間外取引での株価上昇は、市場がこの好決算を素直に評価したものと考えられます。 評価は📈ポヨ」
🏢 Nutanix, Inc. 概要
- セクター: テクノロジー
- 特徴: ハイブリッドクラウドおよびAIインフラストラクチャソフトウェアを提供するエンタープライズ向けプラットフォーム企業
🤘情報提供
Stock Slayer :
もっと見る
