搜索结果 Robotaxi
Robotaxi 贴吧
一个关键词就是一个贴吧,路径全站唯一。
用户
未找到
包含 Robotaxi 的推特

#Robotaxi# 能进入中国大陆市场吗?🤔
特斯拉无人驾驶出租车Cybercab 在运营时遇到的避险时刻
FSD无人驾驶版的确在努力让公路变得更安全
根据特斯拉财报会议消息,美国用户将于明年上半年在自己的私家车上收到L4级无人驾驶功能更新。
显示更多


Robotaxi 这赛道现在卷得很猛。Waymo 目前在美国是领头羊,每周跑超 50 万单无人出行,目标干到每周 100 万单。拿警方事故数据对比,安全性已经优于全美平均,这也是它能持续扩规模的底气。
特斯拉 Robotaxi 已经铺开 7 个地区,Cybercab 无方向盘无踏板车型都下线了。今年两家都在疯狂扩城,监管也松口,允许无踏板车上路。
长期看,拼的还是成本。无人车价格只要低于人工网约车,市场才会爆发。国内文远、小马、百度,拿着国内低成本方案出海中东、欧洲。特斯拉最大杀手锏,就是全球车主车队源源不断采集数据,这个数据壁垒很难追。
到最后就是比规模(叫车等待时间),价格以及安全感。
显示更多

Robotaxi让特斯拉股价翻10倍,Optimus再翻10倍,这100倍的饼就问你吃不吃吧。
$TSLA
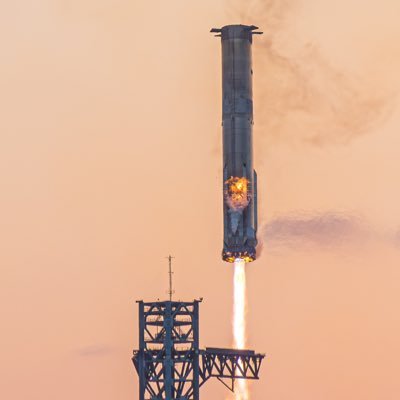
Telsa Robotaxi在Texas再开新城Fort Worth!从官方贴出的地图估算,这次Robotaxi初始运营面积大概在180–200平方英里,大约覆盖Fort Worth土地面积的52–58%,基本覆盖了市中心及周边主要区域。LFG🚀🚀
显示更多


Tesla Robotaxi真正的价值,可能根本不在于卖出多少辆汽车。
$TSLA 此前获得内华达州自动驾驶网约车运营批准,首12个月授权车队规模最高可达5,000辆。这个数字看起来很大,但需要特别注意:获得许可,不代表5,000辆车已经投入运营。
我认为市场未来真正应该关注的,不是获批数量,而是每辆无人驾驶汽车能够创造多少经济价值。
传统汽车制造商的收入模式相对简单。生产一辆汽车,出售一辆汽车,赚取一次利润。
Robotaxi则完全不同。
如果一辆汽车可以在没有司机的情况下每天持续提供服务,商业模式就从一次性硬件销售,转变为长期运营服务。
这意味着,决定估值的核心可能由汽车交付数量,逐渐转向车辆利用率、每英里收入、维修成本、保险成本以及整个车队的利润率。
但这里存在一个非常关键的前提:真正实现安全、稳定、可规模化的无人驾驶。
监管批准只是第一步。技术安全性、实际运营范围、乘客需求以及单位经济效益,都需要真实数据验证。
假如这些条件最终成立,Tesla的长期竞争对手就不仅是传统汽车公司,而可能包括网约车平台及整个城市出行产业。
我更关注的不是Tesla明年能投入多少辆Robotaxi,而是当规模达到数十万甚至数百万辆时,每一辆车能否持续产生正向现金流。
那才是无人驾驶商业模式真正的分水岭。
$TSLA $GOOGL
显示更多
Cybercab Robotaxi 落地数据更新:
德州注册 Cybercab 已到 349 辆,单周新增 30 台,叠加 420 台 Model Y Robotaxi,合计 769 台。6 周前才 45 台,扩张速度很猛。
达拉斯已有 Cybercab 实车,Model Y Robotaxi 已上线付费无人服务;Cybercab 付费运营目前仅限奥斯汀,服务时段拉长至早 6 点到晚 11 点。
付费运营前两周 Cybercab 零事故。9 起上报事件都是低速停车场小剐蹭,无人受伤。同时特斯拉正在多城扩招自动驾驶相关岗位。
什么时候千台Robotaxi 7x24在路上跑,那就是slowly 然后all of a sudden!
显示更多
Tesla Robotaxi 德州悄然扩容
德州 DMV 显示,Tesla 一次性新增 28 辆 Robotaxi(19 辆 Model Y + 9 辆 Cybercab),总登记达 476 辆,其中 Cybercab 增至 67 辆(涨近50%)。
落地方差:目前街头仅观测到约 42 辆在跑,登记到实际部署存在滞后。
心理关口:Cybercab 突破 100 辆 是关键节点,届时市场才会意识到“节奏变了”。
后续看点:渐进式增长掩盖了蓄力,年内能否冲刺数千辆,核心看 NHTSA 的监管审计。
你看好特斯拉年底前破千辆大关吗?
显示更多


仅Robotaxi未来的业务,今天就值440美元/股了?
按分析师Jo的这套偏保守的 DCF 模型:Robotaxi 单独折现到今天,已经值 440 美元/股——比当前整家特斯拉还高,完全不包含 Optimus、储能和整车业务
假设并不激进:1 美元/英里、200 付费英里/天、330 天运营、1.6 万造车成本、再打 20% 失败折扣。2026 年底若有 1 万辆上路,利润 run rate 会很快接近甚至超过公司 2026 全年净利润。
股价还在 350 附近徘徊,这条轨迹一旦被市场看见,会很难继续装看不见。但说实话我看今年底1万台Cybercab上路的可能性目前看低于10%,甚至到明年底能有一万台上路的几率也不到50%,所以这个440得打个大的折扣,先说一半吧,220美元/股,如果再加上其他业务,这么说年底的合理价格也就差不多440美元/股吧。个人意见,仅供参考 NFA DYOR...
显示更多
