檢索結果 大型2種免許
大型2種免許 貼吧
一個關鍵字就是一個貼吧,路徑全站唯一。
用戶
未找到
包含 大型2種免許 的搜尋結果
【中國按下“緩衝鍵”,展現大國戰略遠見】美國《紐約時報》前專欄作家馬克斯·費舍爾近日發布的一段名為“中國悄悄拯救了世界”國際能源觀察視頻,在海外社交平台引發廣泛共鳴。畫面裡,他攤開一張全球油輪航線圖說:“最讓人意外的不是誰在搶油,而是誰在放慢腳步。”這條視頻播放量突破600萬,2萬多條留言裡不少網友用“清醒”“穩妥”來形容中國的應對。
作為全球能源運輸的咽喉要道,霍爾木茲海峽近來通航形勢持續緊張,推高了國際原油的風險溢價。按照過往市場邏輯,地緣衝突引發供給擔憂時,主要消費國往往會加急採購、囤積庫存,而供需缺口的放大會進一步拉動油價上漲,通過能源成本向全球通脹傳導。本輪中東局勢升級後,市場對能源價格反彈衝擊全球經濟復甦的擔憂持續升溫,“搶油潮”的預期一度瀰漫在大宗商品交易市場。
但是,中國市場給出了不一樣的答案。國內煉化企業順勢調整生產節奏,靈活有序放緩了高價原油的新增採購,從需求端平緩了進口增速。中國以一種極為克制的方式,為緊張的全球供需按下了“緩衝鍵”。《華爾街日報》撰文指出,中國減少石油進口的舉動,為承壓的世界經濟提供了重要支撐;法國《費加羅報》說,這是中國自2008年國際金融危機以來,第二次為全球經濟穩定發揮關鍵作用。
長久以來,全球應對石油危機的思路主要圍繞供給端展開,大型消費國大多只能被動承受價格波動。但這次的實踐表明,超大規模消費市場同樣可以通過產能調節、庫存調度發揮緩衝作用,成為維繫市場均衡的重要力量。路透社認為,本輪中東局勢升級以來,中國原油採購量的縮減,在相當程度上抵消了中東供給波動帶來的衝擊;《金融時報》也評論稱,中國正成為影響全球石油市場平衡的關鍵變量。
中國為何能反其道而行之,走出一條不同的軌跡?這份底氣來自於中國的戰略遠見。
前些年國際油價處於低位周期時,中國穩步推進商業庫存體系建設,逐步積累起厚實的家底。本輪油價上漲過程中,國內市場暫停了常規的商業庫存增持節奏,以前期積累的存量替代部分高價進口,既保障了國內煉化的基本運行需求,也避免了在國際市場高位搶貨進一步加劇供需緊張。手裡有糧、心中不慌,充足的儲備正是中國能夠靈活調節進口節奏的直接支撐。
經過持續深耕,中國已形成順暢高效的商業庫存周轉體系,原油進口來源持續向巴西、非洲等國家和地區拓展,不斷降低對單一運輸航道的依賴。更重要的是,市場化的煉化運行機制日益成熟,企業能夠敏銳捕捉價格與風險信號,靈活調整採購與生產計劃。這種多元、彈性的能源供給體系,讓中國在面對地緣局勢擾動時,擁有了更多騰挪空間。
站在更長遠的視角看,真正重塑能源邏輯的,是一場正在向縱深推進的綠色轉型。國際能源署的數據顯示,今年二季度,僅電動汽車一項,中國日均替代的原油量就達150萬桶,遠超市場此前的普遍預期。中國新能源的快速發展,不僅重塑著自身的能源格局,也在悄然改變著全球能源市場運行的底層邏輯。
從過去國際能源價格波動的被動接受者,到如今全球市場平衡的主動穩定者。變化背後,是中國能源發展一以貫之的穩健邏輯——把自己的能源飯碗端穩端牢,以自身發展的確定性應對外部環境的不確定性,這本身就是對全球市場穩定最實在、最持久的貢獻。
顯示更多


🚨 什麼是 #HALO# 生意?
2026 年最火的投資新框架!
HALO = Heavy Assets, Low Obsolescence
「重資產、低過時風險」
意思就是:
擁有大量實體工廠、能源網路、門市、油田、基礎建設等「重資產」,而且這些資產幾乎不可能被 AI 一鍵取代!
AI 再強,也打不倒 Exxon 的油田、Walmart 的物流網、Bugatti 的超跑工廠。
這就是為什麼 HOF一邊重押 Anthropic(AI),一邊買下 Bugatti 的原因——經典的 AI + HALO 雙槓桿策略!
AI 時代,別只追輕資產科技股,HALO 才是真正抗跌的「不敗壁壘」。
你看好哪種 HALO 資產?👇
這些例子來自 2026 年華爾街討論(包括 Josh Brown 和 Goldman Sachs 的分析)👉🏻
1. 能源與資源類(Energy & Resources)
• ExxonMobil、Valero、Phillips 66、Diamondback Energy:擁有龐大油田、煉油廠、輸油管線和全球供應鏈。AI 再厲害,也挖不出石油或建好一座新煉油廠(需要數十年許可和資本)。這些是典型「AI 打不倒」的重資產。
• Newmont(礦業):金礦、銅礦等實體礦場,開採權和地質資產是長期護城河。
2. 工業與重機具類(Industrials & Machinery)
• Caterpillar(怪手/重機):生產挖土機、 bulldozer 等重型設備,工廠、供應鏈和全球經銷網是巨大物理資產。Josh Brown 稱它是「 quintessential HALO 公司」。
• John Deere(約翰迪爾,農機):拖拉機和農業設備製造,擁有實體生產線和長週期技術,AI 無法取代農田裡的真實機器。
• Baker Hughes:油田服務設備,實體鑽探工具和基礎設施。
3. 物流與運輸類(Logistics & Transportation)
• FedEx、CSX、Union Pacific(鐵路):龐大物流網路、卡車車隊、鐵路軌道和倉庫系統。這些「你星期一早上還需要」的實體運輸資產,AI 只能優化路線,無法取代鐵軌或飛機。
• Delta Airlines:飛機艦隊、機場基礎設施和航線權利。
4. 消費與實體零售類(Consumer & Brick-and-Mortar)
• Walmart、McDonald’s、Starbucks、Hershey:除了品牌,還有遍布全球的門市、供應鏈、房地產和冷鏈物流。AI 點外賣容易,但蓋不出上萬家實體店。
5. 基礎設施與公用事業類(Infrastructure & Utilities)
• 電網、輸油管線、電信基礎設施(如 Verizon):這些是國家級重資產,許可難、建置貴,AI 無法「虛擬化」一座電廠或光纖網路。Goldman Sachs 特別強調這類是 HALO 核心。
• Prologis(倉儲 REITs):大型物流倉庫和工業地產,物理空間永遠需要。
顯示更多


《從最新 13F 看頂尖投資人的共同下注:AI 不是答案,稀缺性才是》
Berkshire、Bridgewater、Tiger Global、Druckenmiller、李祿、段永平、Ackman 的動作看似分歧,但用第一性原理拆開,會發現他們其實都在圍繞同一件事配置:未來現金流最確定、競爭位置最稀缺、且能把 AI 時代需求轉化為高回報資本的公司。
13F 不能當即時訊號,但能看資本方向
13F 是延遲 45 天的持倉快照,不代表今天還持有,也看不到完整空單、現金和海外持倉。所以它不是抄作業工具,而是觀察頂尖資金思考框架的材料。
」
第一性原理
股票長期價值只來自三件事:
1. 未來自由現金流
2. 能否長期防守這些現金流
3. 買入價格是否合理
AI 只是技術變數,不是投資答案。投資答案要落到:誰擁有算力瓶頸?誰擁有分發入口?誰擁有資料和定價權?誰能把資本支出轉成高 ROIC?
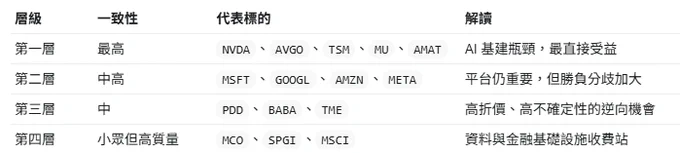
第一個共識,AI 基建鏈
這一季最明顯的共同方向,是 AI 基建。
Bridgewater 加碼 TSM、AVGO、MU、NVDA;
Tiger Global 加碼 TSM、NVDA、AMAT、AVGO;Druckenmiller 也新增/加碼 AVGO、STM,並保留 TSM。
段永平最新可見持倉中,也大幅提高 NVDA、TSM、MSFT 的權重。
這裡的邏輯很簡單:如果 AI 需求繼續增長,最先被驗證的不是哪個應用最終勝出,而是整個產業都需要更多晶片、代工、記憶體、網路與電力效率。
第二個共識,平台股仍重要,但分歧加大**
大型平台股不是被拋棄,而是進入分化。
Berkshire 大幅加碼 Alphabet,李祿也把 Alphabet 放在極高權重;但 Ackman 幾乎賣出 Alphabet,轉去買 Microsoft;Druckenmiller 則退出 GOOGL、減碼 Amazon。
這代表市場不是否定平台股,而是在重新評估:誰能把 AI 投入變成真實現金流?
Google 有搜尋、YouTube、雲端和 Gemini 生態;Microsoft 有 Azure、Office、OpenAI 關係和企業分發;Amazon 有 AWS 和電商現金流;Meta 有廣告分發和 AI 推薦效率。
大家都知道平台重要,但對哪個平台的邊際回報最高,答案並不一致。
第三個共識,低估的中國平台仍被少數高手買入**
李祿重倉 PDD,段永平也加碼 PDD,同時仍持有 Alibaba。這說明中國平台沒有被全部放棄,而是被高度選擇性地買入。
中國平台公司的問題不是商業模式失效,而是折價過重:政策風險、地緣風險、消費信心和資本市場信任度,都壓低了估值。
但如果一家公司仍有高 ROIC、強現金流、低估值和長期競爭優勢,那它就會進入深度價值投資人的視野。
三位關鍵人物
段永平的組合仍以 Apple 和 Berkshire 為核心,但增量資金明顯偏向 AI 基建和中國平台。他買的不是短期熱點,而是強產品、強生態和長需求。
Druckenmiller 則代表另一種訊號。他不是長期抱死,而是宏觀輪動。他加碼 Natera、YPF、AVGO、STM,退出 GOOGL,減碼 Amazon。這說明 AI 基建仍有吸引力,但大型平台股要更挑位置與估值。
李祿最集中,也最像 Munger 系投資人。他重倉 Alphabet、PDD、Berkshire,同時新買 Moody’s、S&P Global、MSCI 這類資料與金融基礎設施公司。這些公司本質上是資訊收費站。
真正的結論
這些頂尖投資人的共同下注,不是「AI 會漲」,而是:
縮減投資數量,提⾼集中度。
重壓關鍵節點:算力瓶頸、平台入口為主!
顯示更多


wataa💦
JUQ-349 100年一遇的第2次大型新人! !惊人的阴道射精举起! !裸体模
@sutanaipap @1776ILLUMINAT @RachealLid2skn @BlanchCebufsez


今天最低来到了3850,我重申一遍对于大方向的看法:
1,目前的市场处于调整的末期,再换句话说,目前的位置处于牛熊的交界处,往上就是牛,再大面积地往下就是熊了。
2,本轮大型上升周期的时间还没有走完,虽然市场来到了牛熊交界处,这里经过博弈后,市场的方向依旧会往上走。
3,3800-4200点长期;短期3800-4000点。在破3800点的时候,注意硬科技的反弹。
顯示更多


吴说获悉,Ethereum 联合创始人 Vitalik Buterin 转发新发布的 Solidity 编译器 oksolc。开发者 Henri 表示,该编译器使用 Zig 编写,在保持字节码一致的情况下,部分合约编译速度可提升 5 倍以上;其测试中完整构建时间由约 10 分钟降至 2 分钟,大型改动后的增量构建时间由约 700 秒降至 99 秒。项目代码已在 GitHub 开源。
顯示更多

精选标的及逻辑
**标的一:NVDA(英伟达)$212.17 (+0.57%)**
- 逻辑:在纳指下跌0.78%、标普下跌0.45%的背景下,NVDA逆势收涨0.57%,显示资金在科技股内部向AI算力核心集中。高盛和摩根士丹利均发布NVDA目标价研报(MarketBeat),形成双重覆盖。当日AAPL跌0.52%、MSFT跌1.64%、GOOGL跌1.26%、AMZN跌2.02%,大型科技股普跌中NVDA的独立性凸显。
- 数据来源:Yahoo实时报价、MarketBeat(GS/MS研报)
**标的二:META $670.24 (+0.70%)**
- 逻辑:META是当日大型科技股中唯一与NVDA同步上涨的标的(+0.70%)。摩根大通发布$650目标价研报(Benzinga),虽略低于现价,但研报本身代表机构关注度提升。在AMZN跌2.02%、MSFT跌1.64%的对比下,META的抗跌性值得关注。
- 数据来源:Yahoo实时报价、Benzinga(JPM研报)
**标的三:Ford(福特)**
- 逻辑:获高盛和UBS"罕见双升级"(24/7 Wall St.报道)。在传统车企普遍承压的背景下,两大投行同时转向看多,可能预示着行业周期拐点或公司-specific催化剂。
- 数据来源:24/7 Wall St.(GS/UBS研报)
顯示更多
借鉴新加坡食阁模式,激活社区底商破局消费、就业与老龄化三重困局
当前中国经济面临结构性难题:2025年末60岁以上人口突破3.2亿,深度老龄化催生大规模平价助餐刚需;
居民消费意愿持续走弱、服务业复苏乏力,
青年、中年灵活就业岗位供给不足,多地社区底商空置、传统社区食堂依赖财政补贴难持续。破解多重矛盾,可系统借鉴新加坡政府主导的社区食阁(小贩中心)制度,改造盘活存量社区底商,
打造普惠便民家庭食堂体系。
新加坡全岛布局110余座社区食阁,核心治理抓手为刚性管控:
政府兜底压低摊位租金,公共熟食档口月租金中位数仅1250新元,远低于私人商铺;立法严禁摊位转租、炒铺牟利,查实即收回经营资质;配套严苛食品卫生扣分制,全程规范食材加工,稳定平价餐饮供给。
单座标准食阁设置10至15个餐饮档口,单个档口稳定吸纳3至5人就业,
10个档口即可创造50个灵活就业岗位,大型社区配套2座食阁,可直接提供上百个本地就业岗位,低成本吸纳待业人员、中老年再就业群体,精准对冲就业下行压力。
反观国内现状,不少城市割裂社区底商规划,
商铺租金随行就市持续走高,
二房东层层转租推高餐饮经营成本,倒逼餐饮涨价抑制居民消费;现有社区食堂多单一面向老人,业态单一、客流不足,长期依赖财政输血。
推行本土化食阁制度,应当盘活现有社区一层底商,而非大规模新建物业:由属地街道统筹承租商铺,政府划定租金上限、禁止转租分租,优先面向个体创业者、下岗人员开放档口。
业态上融合老年助餐、平价简餐、家常小吃,兼顾银发群体刚需与全年龄段日常就餐需求,压低居民外出就餐成本、释放基础消费潜力。同步落地统一食品卫生常态化巡检,
建立扣分吊销机制守住食品安全底线。该模式兼具多重正向效应:稳定创造本地化服务业岗位,提振社区日常消费,低成本解决老龄化助餐难题,以市场化、长效化方案,同步化解就业、消费、养老民生三重痛点。
顯示更多

日本全国连锁中式熟食会社转让
有段时间没有发M&A的案子了,今天发一个我们公司M&A部门正在推进的熟食零售的案子。
这是一家经营非常稳定、持续盈利、风险极小的连锁食品企业,值得出海的投资客们关注。
1、会社概况
(1)该会社为一家在日本全国大型商业设施及食品超市内开展中式熟食和便当销售业务的食品零售及餐饮企业。本次出售是股权100%转让。
(2)会社创立至今已有25年以上经营历史,以九州地区为核心,业务覆盖关东、北陆及冲绳等多个地区,拥有广泛的直营网点布局。
(3)主要客户为日本大型流通集团及食品超市,包括日本头部商超,多年来与客户保持着稳定且良好的合作关系。
2、会社主要业务
(1)中式熟食的生产与销售;
(2)中式便当的生产与销售;
(3)食品超市内熟食专柜运营;
(4)购物中心美食广场(Food Court)门店运营;
(5)中餐厅运营;
3、会社亮点
(1)全国拥有13家以上直营网点:业务覆盖日本多个地区,形成较完善的全国性销售网络。
(2)与大型商业设施保持长期合作关系:拥有丰富的大型商超及商业综合体合作经验。
(3)多元化经营模式:同时经营熟食、便当、美食广场门店及中餐厅等多种业态,收入来源多元化。
(4)25年以上经营历史:长期深耕日本市场,品牌及运营体系成熟稳定。
(5)拥有自有不动产资产:公司持有部分自有土地及物业,具备较高资产价值。
(6)会社现金流充裕:公司有接近1亿日币的现金和存款。
(7)产品研发能力突出:以地道中式风味为基础,具备持续开发符合日本市场需求产品的能力。
4、财务概要(最近一期)
营业收入:约5.87亿日元
营业利润:约510万日元
经常利润:约530万日元
当期净利润:约380万日元
净资产:约8200万日元
现金及存款:约9700万日元
总资产:约4.5亿日元
代表取缔役薪水:1680万日元。
代表取缔役夫人薪水约:1500万日元。
5、门店覆盖地区如下:
・东京都
・千叶县
・石川县
・富山县
・福冈县
・佐贺县
・宫崎县
・大分县
・冲绳县
6、转让原因
儿女都很优秀,在国际性大手会社工作,不愿意接班。由于缺乏接班人,为实现企业顺利传承及持续发展,股东计划转让公司股权。
7、交易条件
(1)100%股权转让价格:3.5亿日元;
(2)具体交易条件面议。
8、潜在协同价值
本项目特别适合以下类型企业进行收购或战略投资:
・食品制造企业
・熟食连锁企业
・餐饮连锁企业
・大型食品超市集团
・预制菜及中食企业
・食品贸易公司
・亚洲食品品牌运营企业
・海外投资置业相关企业
特别适合:
(1)已经获得经管签证,但是没有稳定的雇员和流水。对于食品类连锁企业管理有经验、有耐心、有规划、不激进的投资者。
(2)食品连锁企业想要出海到日本,但是没有切入点的情况,这是非常好的收购标的;
(3)希望持有日本品牌,并且借助日本品牌落地到本国的饭团、便当等类似食品企业;
(4)在日本已经扎根食品行业,需要扩张的本土企业,该企业的分布地图是不错的选择;
如果有对本项目感兴趣,在签署保密协议(NDA)以及最新财报数据出来后,我们将提供详细企业概要书(IM)。
顯示更多

兄弟们,推特在 X 招聘核心产品的软件工程师,年薪18 万到 44 万美元一年,还只是底薪,外加股权、医疗、401k 一堆福利。
能跟马斯克一起共事的机会呀,直接入职SpaceX!
更狠的是团队,就 30 个人,要扛住全球 6 亿多用户的 X,等于一个人得当好几个人使。
要求也不虚:
1️⃣ 懂分布式系统,会 Rust、Go、Python、Java 这些
2️⃣ 至少 2 年大型 to C 产品经验,5 年起更香
说白了就是用极少的人干极大的事,钱给够,但活也是真的猛。能扛的去试试。
🔗 申请地址:
顯示更多
