檢索結果 Rock
Rock 貼吧
一個關鍵字就是一個貼吧,路徑全站唯一。
用戶
未找到
包含 Rock 的搜尋結果

Rocket Lab三季报收盘就要公布,很难超预期,上季挂在资产上的1,260万,这季多半要进利润表,每股大概率停在-0.08附近。
Rocket Lab二季度10-Q的现金流量表里有一行,Accrued issuance costs in connection with Bridge Loan,12,600千美元。这是6月为收购Iridium谈下的36亿美元过桥贷款的承诺费,6月底挂在资产上,二季度的利润表里没有它。
9月15日的8-K写,这份贷款承诺 formally terminated in full。同一天,8到9月那轮增发卖完,拿到约19.4亿美元,承诺没了,这1260万三季度多半要转成费用。
公司8月给三季度指引的时候,这笔还在资产上。
按指引中值,营业亏损6,875万,每股-0.075左右。再加1,260万费用,增发的钱一季多出的利息也就600万上下,补不回来。
另外二季度GAAP毛利率36.1%,这季指引是29%到31%。过去6季,它的营业亏损比自己指引的中值最多好过750万。
美东今天盘后出数据,北京时间早上5点左右新闻稿北京时间10日早上5点左右出,电话会6点,到时候我会在我的欧易星球跟进。
顯示更多

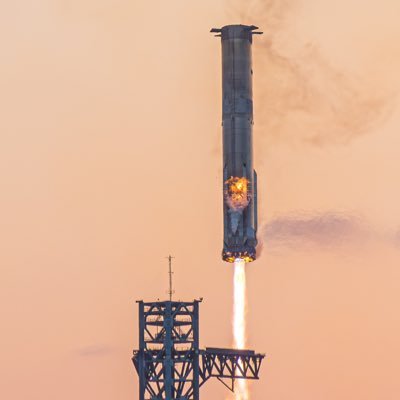
Rocket Lab为日本客户iQPS成功执行了第10次卫星部署任务,也是Electron电子火箭第99次成功发射,第100次发射任务即将到来。


Rocket Lab:真正的爆发点,不是发射次数,而是每一次发射值多少钱
$RKLB 到 2030 年,发射次数可能只增长大约 3倍。
但发射业务收入,却有机会增长接近 5倍,达到约13亿美元。
为什么?
因为未来真正改变 Rocket Lab 收入结构的,不再只是 Electron。
而是 Neutron。
这是很多人分析 $RKLB 时最容易忽略的一点:
发射次数 ≠ 发射收入。
未来 Rocket Lab 不需要把火箭发射数量增加10倍,才能让收入增长10倍。
只要发射组合从大量低价 Electron,逐渐加入高价值 Neutron,整个 Launch Services(发射服务)的收入结构就会发生巨大变化。
假设到 2030 年:
Neutron 一年只飞 13次,
每次发射价值约 5,500万美元,
简单计算:
13 × 5,500万美元 = 7.15亿美元。
也就是说,
仅仅13次 Neutron 发射,就可能贡献超过 7亿美元收入。
而这13次飞行甚至可能只占 Rocket Lab 全年发射次数的不到五分之一。
却贡献超过一半的发射收入。
这才是 Neutron 真正可怕的地方。
所以 Neutron 对 Rocket Lab 的意义,并不是:
“公司多了一款新火箭。”
而是:
Rocket Lab 整个商业模式的单次交易价值,被直接抬高了一个等级。
Electron 更像高频、小型、灵活的专用发射平台。
Neutron 则让 Rocket Lab 开始进入更大的:
卫星星座部署、政府任务、国防任务、大型卫星以及更高价值的商业发射市场。
同样是一次发射,
收入规模完全不是一个级别。
这意味着未来几年判断 $RKLB,不能只盯着:
“今年发了多少枚火箭?”
真正应该看的,是:
Electron 与 Neutron 的收入组合正在怎样变化。
因为哪怕总发射次数增长并没有特别夸张,
只要 Neutron 的占比不断提高,
Rocket Lab 的 Launch Revenue(发射收入)依然可能出现远高于发射次数的增长。
这就是所谓的:
Revenue Mix Shift(收入结构升级)。
而更有意思的还不是这里。
真正让我长期看好 $RKLB 的,是它根本不想只做一家“发射公司”。
Rocket Lab 正在同时布局:
Launch + Space Systems。
一边负责把卫星送上去,
另一边开始参与制造卫星、卫星组件以及整套太空系统。
换句话说:
未来一家公司如果想建立一个卫星星座,
Rocket Lab 希望做到的不是只赚其中一笔火箭发射费。
而是:
卫星硬件,我做。
卫星系统,我提供。
最后把卫星送上轨道,还是我发射。
这才是 Rocket Lab 最有意思的地方。
如果只看 Electron,
你看到的是一家小型火箭公司。
如果只看 Neutron,
你看到的是一家准备进入中型运载火箭市场的公司。
但如果把:
Electron + Neutron + Space Systems
全部放在一起,
你看到的其实是一家公司正在尝试建立自己的完整太空产业链。
而这里还有一个非常重要的飞轮。
Space Systems 制造更多卫星,
这些卫星未来需要发射。
Neutron 提供运载能力。
更多发射任务,又能够反过来带动更多卫星、零部件和系统需求。
也就是说:
Space Systems 可以给 Launch 创造需求,Launch 又可以帮助 Space Systems 获得客户。
这两块业务并不是互相独立。
它们可能会开始彼此强化。
所以如果 2030 年这个增长路径真正兑现,
最值得注意的可能不是:
“Rocket Lab 一年可以发多少次火箭?”
而是:
每一次发射背后,Rocket Lab 到底能够捕获多少美元的价值?
一枚 Neutron 可能赚一笔发射费。
但 Neutron 里面装着的卫星,
未来也可能有越来越多本身就是 Rocket Lab 制造或参与制造的。
当一家公司开始同时赚钱于:
制造卫星 + 卫星系统 + 火箭发射
它的估值逻辑就已经不能再简单按照一家火箭公司去理解。
所以我现在看 $RKLB,真正值得追踪的不是单纯的发射次数增长。
而是这三个数字:
Neutron 年发射次数
Neutron 单次发射价值
Space Systems 与 Launch 之间的交叉收入
如果 Neutron 顺利进入高频商业化,而 Space Systems 同时继续扩大,
Rocket Lab 真正发生的可能不是一条业务增长。
而是整个公司的收入结构开始重新定价。
2030 年最重要的数字,也许不是“发射了多少次”。
而是:
Rocket Lab 每一次把东西送上太空,到底可以从整条产业链赚多少钱。
你觉得未来 $RKLB 最大的价值来自 Neutron,还是其实来自很多人仍然低估的 Space Systems?
顯示更多


#rocketforceuniversity# #graduationceremony# #militarybugle# #passionate# #chinamilitary#
军号吹响的一刻,全场热血沸腾!一起感受火箭军工程大学2026届学员毕业典礼现场。#火箭军工程大学# #毕业典礼# #军号响彻# #热血沸腾# #中国军队(素材来源:抖音#@中国军视网)
顯示更多


Rocket Lab其实就是一路买买买,最终成为一家“一键式太空全包解决方案提供商。”
你想上太空是吧, $RKLB 为你提供提供任务总体规划、轨道设计和发射窗分析,一个总包合同搞定全流程。
你家卫星已经在天上了,没事,后续的在轨运营、卫星管理和数据下行等任务通通交给“我”。
贵是贵点(每kg价格),但做的就是服务,提供的就是省心。
顯示更多

Rocket Lab宣布以80亿美元收购Iridium,每股54美元现金加换股。IRDM是全球唯一覆盖两极的LEO星座运营商,拥有自有L波段频谱、255万订户、57%运营EBITDA margin,2025年EBITDA近5亿美元。
这笔交易的本质是:用一家高估值成长股去并购一块成熟现金牛,RKLB从”卖铲子”变成”既造火箭又运营星座”——理论上形成launch-build-operate闭环。
RKLB盘前上涨10%,股价回到100美元上方。
顯示更多

Rocket Lab 明天正式纳入纳斯达克100指数,今天我们来聊聊 $RKLB
说到 Rocket Lab 不得不提它的传奇创办人 Peter Beck
和很多西装革履的 CEO 不一样,Peter Beck 本身就是工程师出身。从纽西兰小村庄,一步一步把 Rocket Lab 做成全球最重要的商业航天公司之一。Rocket Lab 是唯二真正实现规模化、高可靠性轨道发射的私人商业航天企业,发射频次仅次于 $SPCX
其实我觉得一家公司最难复制的不是产品,而是创办人的人格魅力和执行力。比起其他竞争对手 Blue Origin 有 Jeff Bezos SpaceX 有 Elon Musk,Peter Beck 没有背景没有资金,从零开始更让人感到敬佩
虽然最近很多投资者把焦点放在刚上市 $SPCX , $RKLB 也出现了回调。但是对我来说,短暂的回调不影响大方向
如果未来航天产业继续高速成长,我相信 Rocket Lab 依然会有属于自己的一席之地
顯示更多


Rockstar Games 为了开发 侠盗飞车6,投入了超过 8 年时间,约 10 亿美元。
而Fable 5 只用了用10 小时和 400 万 Token,就重建了一个类似风格的游戏。
顯示更多

