搜索结果 性感派對
性感派對 贴吧
一个关键词就是一个贴吧,路径全站唯一。
用户
未找到
包含 性感派對 的推特

ZUKO-066 #群交派對#
🆔 衆多女優姓名在評論區
🔞🔥🔥🔥夢寐以求的 1 天
性感巨乳美女與男粉絲相約,在戶外溫泉激情熱吻,主動溫熱肉棒!轉戰榻榻米,油亮裸體被猛壓狂抽插,濕滑緊致高潮尖叫連連!多人禁忌混戰派對,跪地輪流深喉口交吞精,最後禁忌內射,高潮白濁噴發滿溢‼️
显示更多


【本週特別企劃 - 泳池艷舞派對】
炎炎夏日,最解渴的不是冰水,而是這場專屬你的「濕身誘惑」!換上最性感惹火的比基尼,女孩們在湛藍的泳池畔隨著重低音盡情搖擺。水花四濺,滑過白皙誘人的肌膚,每一次的極致扭動、每一個勾人回眸,都在瘋狂挑逗你的視覺神經!
創作者:@jkfnet
模特兒:@anna19971219、#Barbie、#@eva_myking、#子筠Nina#
#JVID# #特別企劃#
显示更多


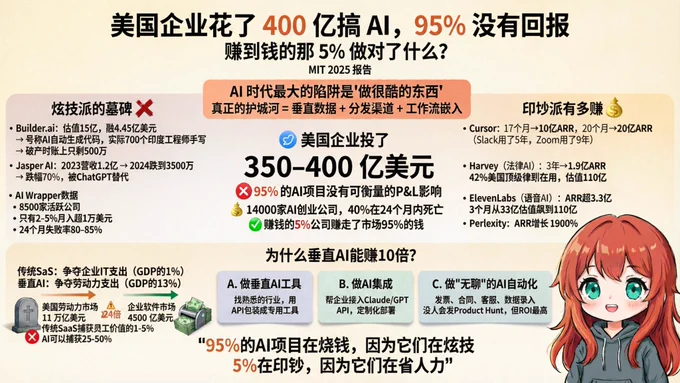
美国企业花了 400 亿搞 AI,95% 没有回报
赚到钱的那 5% 做对了什么?
AI 时代最大的陷阱是 “做很酷的东西” 🦊
Cursor 不酷,它只是让写代码变快了。Harvey 不酷,它只是帮律师省了时间。ElevenLabs 不酷,它只是让任何人都能做配音。
真正的护城河 = 垂直数据 + 分发渠道 + 工作流嵌入,不是模型本身 (Claude 和 GPT 不是你的,你也做不了,开发模型要花很多钱)
95% 的 AI 项目烧钱,因为它们在炫技
剩下 5% 在印钞,因为它们在省人力
MIT 2025 年的一份报告我看简中推几乎没人讨论,数据非常惊人:
1、美国企业在生成式 AI 上投了 350-400 亿美元,但 95% 的 AI 试点项目没有产生任何可衡量的 P&L 影响
2、14000 家 AI 创业公司有 40% 在 24 个月内死亡
与此同时,赚到钱的那 5% 公司却赚到离谱
先来看看炫技派们的墓碑 🪦
1、Builderai:微软投的,估值 15 亿,融了 4.45 亿美元
号称 AI 自动生成代码,实际上是后台靠 700 个印度工程师手写,破产时账上只剩 500 万
2、Jasper AI:AI 写文案的标杆。2023 年营收峰值 1.2 亿美元。2024 年暴跌到 3500 万。跌幅 70%。原因很简单:ChatGPT 的文案能力变好了,用户不需要一个"套壳"了
AI Wrapper 数据显示:8500 家活跃 AI Wrapper 公司
只有 2-5% 月入超过 1 万美元,24 个月累计失败率 80-85%
再看看赚钱的有多赚钱 💸
1、Cursor:零营销:17 个月做到 10 亿 ARR,又 3 个月翻到 20 亿 ARR
Slack 用了 5 年,Zoom 用了 9 年,Cursor 不到 2 年就做到了
2、Harvey(法律 AI):3 年做到 1.9 亿 ARR
42% 的美国顶级律所在用。估值 110 亿
3、ElevenLabs(语音 AI):ARR 超 3.3 亿
从 33 亿估值飙到 110 亿,只用了 3 个月
4、Perplexity(AI 搜索):ARR 自 2022 年以来增长 1900%
为什么垂直 AI 能赚 10 倍?
顶级 VC Bessemer给了一个清晰的框架:
传统 SaaS 争夺的是企业 IT 支出——仅占 GDP 的 1%
垂直 AI 争夺的是劳动力支出——占 GDP 的 13%
美国劳动力市场 11 万亿美元,企业软件市场 4500 亿美元,差 24 倍。传统 SaaS 捕获一个员工价值的 1-5%,AI 可以捕获 25-50%
Harvey 不是在卖 AI,它是在卖律师的时间
一个 AmLaw 100 律所的初级律师年薪 $20 万+,Harvey 替代掉他 30% 的工作,省下来的钱是任何 SaaS 订阅费的几十倍
而每个赛道都有“Cursor 时刻” 💡
▪️法律:Harvey 1.9 亿 ARR,Casetext 被 Thomson Reuters 以 6.5 亿美元收购
▪️医疗:Abridge 估值 53 亿(AI 环境记录),一家医院用 AI 做保险验证,年增收 230 万
▪️会计:Basis 估值 11.5 亿(AI 报税),CPA 事务所效率提升 30-50%
▪️房产:EliseAI 估值 22 亿,PropTech AI 投资年增长 42%
不是做更通用的 AI,而是做某个行业的"替代人力"
给我的启发是
1、数据"无聊"的 AI 其实最赚钱:
例如 AI 发票自动化、合同审核、销售线索生成,叙事不性感但有人月入 25 万美元
2、90% 的员工在用"影子 AI":
只有 40% 的公司有官方订阅,但 90% 的员工每天在用个人 AI 工具(牛马们自费开 Claude 写代码,我真的哭死)需求是真实存在的,只是企业产品没跟上
3、AI 公司到 1000 万 ARR 只需 2.5 年
传统 SaaS 需要 6 年
4、最大 ROI 不在销售和营销,在后台自动化
如果你想赚钱,3 条路线可以思考,或者和你的 AI 多讨论
A:做垂直 AI 工具
找一个你熟悉的行业(律师、牙医、房产中介)用现成 API 包装成行业专用工具,月费 SaaS。AI 一直强,重点看你有没有行业 know-how 和分发渠道
B:做 AI 集成
帮企业接入 Claude/GPT API,做定制化部署
MIT 数据说外购成功率高 3 倍,但企业不会自己接(或担心数据风控风险)他们需要人帮忙
C:做"无聊"的 AI 自动化
发票、合同、客服、数据录入。没有人会把这些发到 Product Hunt,但它们的 ROI 最高
今天早上我在公司开会时说:
赚聪明人的钱很难很难,因为聪明人自诩聪明,你能想到的一切他都会自己搭,最好赚的其实是傻子的钱
怎么找到傻子和如何赚到傻子的钱
think think 再 think
显示更多

讲讲上次埋的坑,唠唠AI液冷板块!🧐
液冷板块,我个人持有 #VRT# ,这个应该是无可争议的龙头企业。最近也在找一些市值小,但属于核心供应链的公司,目前锁定了一家,大家可以一同评论区探讨。
液冷的逻辑很简单,就如同视频里面描述的,目前数据中心的功耗密度已经处于巅峰,即将出来的英伟达Vera Rubin Ultra VR200直接干到600千瓦/机柜,唯有液冷能压得住。而一个机柜高达780万美金,所以液冷必须找靠谱大牌,不能含糊。
🎯爆发式的市场增长
虽然液冷,相较于内存芯片和光模块,或许没有那么性感。但整体增长势头也不可忽略,并且由于企业集中度较高,有一定的垄断定价优势!
根据行业权威机构 Dell'Oro Group 的最新数据,全球数据中心液冷市场规模预计将从 2025 年的约 30 亿美元迅速飙升至2033 年的 276.5 亿美元,复合年增长率高达 31.5%。
推动这一增长的核心驱动力是超大规模云服务商在 AI 基础设施上的资本支出爆发。高盛预测,2025 至 2027 年,全球四大超大规模厂商的 CapEx 总额将达到 1.15 万亿美元,其中约 75% 将直接用于 AI 相关的物理基础设施建设。
📊目前市场上液冷技术,主要分两大阵营,直接液冷和浸没式液冷。
直接液冷技术上,主要通过冷却液通过封闭管道流经附着在芯片表面的铜质冷板,不直接接触电子元件。散染效率比较高,轻松应对100KW+的单机柜密度。而且兼容现有风冷机房和标准服务器机架。属于目前市场中的主流方案,包括英伟达 Blackwell也是这款方案。
浸没式液冷技术上,主要将服务器完全浸没在不导电的介电液体中,液体通过自然对流或泵循环散热(这个方案,我们以前ETH挖矿的年代,尝试过,将显卡浸没在有机硅油里面,散热效果很好,但很占面积)。理论上,这是最佳的散热方案,尤其是浸没在氟化液里面,散热可以轻松应对200KW的单机柜密度。但兼容性差,要对机房进行大改模改造,定制的特殊坦克罐体,管道设计都要彻底重建。而且维护成本也比较贵,属于小众非主流方案。
从供应链逻辑来看,AI机房液冷散热供应链相对比光模块这些简单很多,主要涵盖了从最底层的化学液体、精密泵阀、冷板,到系统级的冷量分配单元CDU以及最外层的水处理基础设施。
接下来详细讲讲其中的核心企业以及投资逻辑:
1️⃣Vertiv Holdings (代码 #VRT#):液冷领域的绝对霸主
Vertiv 是美股市场中最纯粹、规模最大的数据中心物理基础设施提供商,主营业务做电源与热管理。在液冷时代,Vertiv 构筑了几乎无法被颠覆的统治级护城河。
• 无可替代的全球服务网络:液冷与风冷最大的不同在于,液体泄漏是致命的。超大规模客户,如 Meta、微软在选择液冷供应商时,首要考量不是硬件价格,而是「当系统发生微量泄漏时,谁能在 15 分钟内派工程师到达现场解决」。Vertiv 在全球拥有超过 3000 名常驻数据中心的技术服务工程师,这种规模的服务网络是任何新进入者或服务器 OEM 在 5-10 年内都无法复制的。
• 惊人的订单积压与能见度:截至 2026 年 Q1,Vertiv 的订单积压达到了创纪录的 150 亿美元,同比增长 109% 。其订单与发货比高达 2.9倍,这意味着 Vertiv 已经锁定了未来数年的收入,且积压订单正随着下一代英伟达Rubin的量产持续扩大。
•财务与估值:2026 年 Q1 收入达 26.5 亿美元,调整后稀释 EPS 同比飙升 83% 。管理层将 2026 全年 EPS 指导上调至 5.97-6.07 美元,隐含 51% 增长。尽管目前前向 P/E 达到 46 倍,但相对于其 43% 的 EPS 复合增长率,其 PEG 仅为 1.07,在增长调整后甚至比标普 500 指数更具估值吸引力 。
2️⃣Ecolab (代码 #ECL#):通过收购 CoolIT 打造的「水-液-电」终极整合者
Ecolab 本是一家市值 770 亿美元的全球水处理与工业卫生巨头。然而,其在 2026 年 3 月做出了一项震惊华尔街的决定:以 47.5 亿美元全现金收购了全球液冷硬件领军企业 CoolIT Systems 。
• 29倍 EBITDA 的天价溢价背后:Ecolab 支付了高达 29 倍 forward EBITDA 的对价 。当时整个华尔街分析师,都震惊了,这种跨界整合,一个做化学材料的公司,来搞AI液冷,很多人都无法理解。但后来市场才慢慢理解,这个整合有一个恐怖之处:液冷本质上不再是硬件生意,而是化学与流体生命周期管理生意。
•「冷却即服务」的唯一独家平台:Ecolab 将 CoolIT 的芯片级硬件(CDU、冷板、歧管)与其自身的 3D TRASAR™ 水质数字化监测、化学防腐防垢技术以及遍布全球的工业水处理网络进行了深度整合 。
• 个人理解:超大规模客户过去需要分别向 CoolIT 采购冷板,向 Vertiv 采购 CDU,再向 Ecolab 采购一次回路的水处理服务。一旦发生管道腐蚀、结垢或冷却液变质,各供应商之间极易互相推诿。Ecolab 收购 CoolIT 后,成为了全球唯一一家能够提供从「芯片级微通道」到「厂房外冷却塔」端到端流体生命周期托管的供应商。这种一站式解决能力具有极强的客户锁定效应,基本上一旦合作,替换成本极大。
• 与 NVIDIA 的独家合作纽带:CoolIT 是 NVIDIA Partner Network的核心成员,其 OMNI 冷板是针对 NVIDIA GB200/GB300 芯片进行联合 co-engineering(的结晶。Ecolab 收购 CoolIT 后,直接继承了这一极具稀缺性的芯片级设计入口,将其高科技业务的可寻址市场直接从 50 亿美元翻倍至 100 亿美元,而这家公司本身的水处理业务本身就是源源不断的现金流。
🧐接下来,我们讲讲液冷供应链中的「隐形冠军」与稀缺零部件提供商。他们掌握着液冷的核心供应链,缺他不可!
3️⃣精密动力源:Moog (代码 #MOG#.A),市值100亿
液冷系统中的 CDU 和泵必须保证 10 万小时无故障运行,任何微小的震动或电磁干扰都可能损毁服务器。
• 唯一性:Moog 凭借其在航空航天领域的精密伺服控制技术,其 CoreMotion™ 液冷分配泵几乎是高性能 CDU 的唯一指定选择。
• 供应链锁定:Moog 与 USA Rare Earth 签署了独家备忘录,确保了泵内部高性能钕铁硼稀土永磁铁的稳定供应,在 2026 年地缘政治多变的环境下,构筑了极高的原材料壁垒 ,但稀土这玩意儿,最终还是需要看中国脸色。
4️⃣核心热交换介质:Dow Chemical (代码 #DOW#) 市值250亿
冷却液的化学配方是浸没式液冷的核心。
• Dow 的独家武器:陶氏化学推出了专利保护的 DOWSIL™ ICL-1000 硅有机冷却液,该技术获得了 R&D 100 大奖。其传热效率比空气高 1000 倍,能减少 95% 的服务器冷却能耗,且具备极低的全球变暖潜能值,符合欧盟和美国极严苛的环保准则。核心问题是,陶氏化学本身在这一块的体量不大,并非其主营业务线。
后面再开一期讲讲电力板块,拭目以待!🧐
显示更多


《如何寻找下一个PONS:Arc链上的发射台一览》🚀
🔥Circle 的亲儿子 Arc 链公共主网将在 9 月 16 日 开放。
但是,Arc链的发射台战争已经打得不可开交。Robinhood的成功,PONS的飞轮,都让全网把注意力放在了寻找“下一个PONS”上。而Arc链拿USDC 当原生Gas、亚秒级确认、豪华的机构投资背景更是为市场情绪添了把火。
👇小编为大家整理下目前Arc链群雄割据的发射台生态。震惊的是,本轮顶级车头Bonkguy @theunipcs 今早推的Arc发射台竟然是诈骗项目?!🤯
1⃣Tolly@TollyLabs ——目前真实成交最强
🔗官方入口:
🔥一句话介绍:不走联合曲线、全量代币直接注入永久锁定 USDC 池的极速 DEX 发射台。
⭐核心机制:
·无毕业无迁移:发币即在第一区块注入全量供给并永久锁仓,立即开放交易。
·费率结构(约 1%):买入端(以 USDC 结算)约 64% 分给创作者、12% 作为持有人奖励、10% 归协议,余下用于回购销毁 $TOLLY 及项目代币;卖出端(以项目代币结算)全部直接销毁。
💡使用评价:Arc 链上极少见的开源发射台,也是目前最接近“Arc 版 Pumps / PONS”的产品。社区盘点累计成交约 180 万美元,承接了整条链最大的真实打新资金流,平台币 $TOLLY 市值一度冲至 247 万美元。
⚠️机制与风险:持有人奖池(曾沉淀约 1252 美元)尚未完全打通领取功能;开源合约仍需用户自行复核其 Locker 是否彻底放弃所有者权限。
👉金狗指数:★★★★★
2⃣Warp @circlewarp ——已经跑通的联合曲线
🔗官方入口:
🔥一句话介绍:经典 联合曲线模式,主打跨链 CCTP 资金一键打新。
⭐核心机制:
·曲线毕业制:USDC 计价的 Bonding Curve,市值达到约 6.9 万美元时自动迁移至 WarpDex 并销毁 LP。
·CCTP 预期:宣传主打 Circle CCTP 跨链能力,宣称支持他链 USDC 跨链一键买入。
💡使用评价:产品前端完成度极高,内置终端能扫全链代币。累计成交约 150 万美元(发币约 172 次),但数据存在极高自循环:6 周仅有 1 次成功毕业,且约 84% 的成交量均由其自身平台币 $WARP(市值约 87 万美元)贡献。
⚠️机制与风险:曲线毕业门槛对目前冷启动阶段的大多数 Meme 来说偏高;源链 Helper 合约之前未全开,所谓“跨链一键买”仍停留在营销预期而非完全兑现的现实。
👉金狗指数:★★★★☆
3⃣Archemist @Archemistdotfun——社交 X Bot 发币
🔗官方入口:
🔥一句话介绍:推特推文 @ Bot 即可完成一键发币与传播的社交型轻量发射台。
⭐核心机制:
·多版本适配:V2 为锁定 LP 的 Uniswap V3 直发;另有 V4 Hook 版本(集成反狙击、原子创作者跟投、买入回购 $ARCH、卖出分红持有人)。
·分成让利:创作者分成比例最高可配置至 80%。
💡使用评价:发币门槛全网最低,极利于叙事在推特等社交渠道裂变。累计成交约 33.7 万美元(约 49 个币)。但与 Warp 类似,约 77% 的成交量高度依赖其自身平台币撑场面。
⚠️机制与风险:平台币内卷严重,主网升级前夕部分页面曾出现“维护锁闸”状态,体验有待主网检验。
👉金狗指数:★★★☆☆
4⃣ArcPad @arcpad_meme —— Uniswap V3 直发
🔗官方入口:
🔥一句话介绍:无内盘、零门槛发币,把全量代币做成超宽区间、单边 Uniswap V3 仓位的协议。
⭐核心机制:
·宽区间锁池:全量供应直接永久锁进 Fee Locker,无 Owner、无 Mint、无 Pause 权限,价格区间从 3k FDV 拉至近 9.5 亿美元 FDV,希望让手续费“伴随代币生命周期全阶段”。
·费率结构:交易费 1%,协议与创作者各得 0.5%(创作者可自愿让渡给持有人),单地址设约 2% 反狙击上限。
💡使用评价:架构极其干净,属于典型的代码派,无毕业和迁移摩擦(社区指其结构高度类似 Robinhood 链的 PotatoPad Fork)。但冷启动极弱,累计发币 15 个,总成交不足 3 万美元,协议收入几乎可以忽略。
⚠️机制与风险:虽然自称经过对抗测试,但缺乏一线安全公司专业审计,流动性深度极薄。
👉金狗指数:★★★☆☆
5⃣ @Longdotsupply—— 股票包装 + 托管桥 + Meme 发射(高危预警⚠️⚠️⚠️)
一句话介绍:把 Robinhood 股票代币跨链至 Arc、以美股代币计价发 Meme 的衍生平台。
⭐核心机制(避坑!):由项目方中心化托管 Robinhood 链资产,在 Arc 上凭空铸造对应代币 IOU,并允许以其作为流动性对发射 Meme。
💡使用评价(避坑!):虽然蹭上了“在英伟达/OpenAI 代币上发 Meme”的性感叙事,且自称桥入 210 万美元,但本质是典型的私有假桥。底层由单个 Railway 云服务调度,金库完全由团队私钥接管。👎
⚠️机制与风险:
团队随时可关停跨链桥,提走 Robinhood 链上的真金白银。
Arc 链上流通的只是未经任何官方承兑的“空气借据”。
9 月 16 日官方主网上线合规资产后,该平台的非官方假币叙事将彻底终结。
👉金狗指数:☆☆☆☆☆(高危避坑!严禁存入大额资金!)
6⃣处于筹备期、长尾或成交极薄的项目速览
1.Radar DEX(原 ArcDEXScan)@ArcDEXScan
一句话介绍:集行情看盘、多渠道聚合与 Uniswap V3 锁池发射于一体的综合基础设施。
现状与评价:账面发币次数虚高且伴随大量单钱包刷量,底层路由扣费曾受社区质疑,适合看盘而非主打新。
2. @actfunxyz
一句话介绍:规则强制锁定至 9 月 16 日 09:00 UTC 主网节点才正式开闸发币的时间锁发射台。
现状与评价:主打与官方主网节点对齐,但链上代码审查显示其合约 Owner 仍保留紧急提款特权。
3. @minarafun
一句话介绍:传闻有 Circle Ventures 关联背景、底层基于 Uniswap V4 架构搭建的发射台。
现状与评价:主打机构级低摩擦发币,但规则允许创作者开盘吸纳最高约 80% 的高额分成,需防范砸盘风险。
4. @UBIdotFUN
一句话介绍:基于 Uniswap V4 架构、引入普惠持有人分红机制的实验型资产发射器。
现状与评价:当前链上发币与真实换手率极低,协议持有人奖励池基本空置,尚未形成流动性气候。
5.ChainGPT Pad @ChainGPT_Pad
一句话介绍:偏向合规路线、引入 KYC 审查与额度分配机制的传统机构型 IDO 平台。
现状与评价:侧重严肃科技与加密项目的早期融资,并非散户即发即炒、极速博弈的土狗打新主战场。
6.ARCWAR @Arcwargg
一句话介绍:采用多币同场竞价淘汰制、最终获胜标的赢家通吃沉淀流动性的博弈型发射台。
现状与评价:对抗博弈色彩浓厚且机制猎奇,但玩法门槛偏高,目前尚未在打新群体中沉淀出主流共识。
显示更多

投资笔记:2026 GTC 大会深度复盘与利好标的分析!
看完整场英伟达2026 GTC大会,还是蛮让人震撼的。黄老板如今给大家反复重新灌输一个新认知,未来 #AI# 比拼的不再是大模型,而是 Token工厂。尤其是这次Openclaw🦞爆火以后,大家逐渐认识到,Token消耗带来的巨大收入,未来将成为AI企业的核心支柱。
现在仅仅一个小龙虾🦞,以后可能出来小熊猫🐼,小仓鼠🐹,等等类似的成百上千个Agent,推理爆炸的年代已经来临,可预期的未来3-5年,Token消耗量将实现1000—10000倍的增长,而持续的计算调用服务,将带来可持续性的Token消耗。
假如说目前软件公司因为AI Agent而走向终结,过去的SaaS收订阅费模式,成为历史。那么AI时代,AaaS模式将成为未来,收 Token费将带来更暴利的企业收入,而且壁垒更高,一旦选用一家模型,持续的喂养和消耗的Token,本质是独立主体性的数据积累和自我成长,此刻专属你的Agent如同婴儿长大一样,不到万不得已,很难去推倒重新再养。此处到最后比拼的是各家巨头们的GPU算力,同时也是电力和数据中心的较量,而未来每一处数据中心便是一个收费单元。
假如理解了这套黄老板灌输的新逻辑,那么今年各家巨头6000多亿的资本开支预算,也就make sense了,毕竟现在投的越多,当下建设的每一座数据中心,都将成为未来源源不断的Token印钞机啊,抢GPU,抢电力,抢工期,抢内存芯片,貌似一切都合理化了!
所以接下来,我们讲讲其中利好的美股标的👇
1️⃣“铜光共存”:连接器的黄金十年
黄仁勋这次大会上给了坚定的定调,「机柜内用铜,机柜外用光」。之前市场上传闻此次英伟达的新架构,会让“铜进光退”,市场十分担忧,而本次定调,基本一扫光模块板块的阴霾。
目前发展方向上,机柜内部为了物理极限的成本和能效,依然死磕铜缆;但随着 Spectrum X CPO(共封装光学)交换机的全面量产,光通信的爆发点已经从“模块”转向了“集成”,直接可集成整合到ASIC,克服大规模AI数据中心电子信号的限制,实现更高效率的传输。而英伟达与台积电在 CPO 上的合作,会让这些光路检测和激光器组件公司持续受益。
利好标的:
🟡#AAOI(Applied# Optoelectronics),这家公司把光芯片和器件组装成“能用的光模块”,卖给数据中心。
类比就像👉 富士康,把零部件整合成一部可以卖的iPhone。
🔵 #LITE(Lumentum),这家公司主要生产“让光跑起来”的核心器件(激光器、调制器)。#
类比就像👉 苹果iPhone中的A系列芯片,决定性能上限的关键部件。
🟢#AXTI(AXT# Inc),这家公司提供制造光芯片所需的底层材料(InP、GaAs衬底)
类比就像👉 卖稀土或者硅晶圆的,虽然叙事不性感,但所有高科技(光模块)都离不开。
🟣 #TSEM(Tower# Semiconductor),这家公司帮别人代工制造光子/模拟/射频芯片的“特色晶圆厂”。
类比就像👉造各纳米型号芯片的台积电(但专做小众高技术工艺的版本)。
2️⃣Rubin 架构与“存储大年”:HBM4 是胜负手
Rubin 架构不仅仅是制程提升,它最大的改变是引入了 HBM4 和 100% 液冷。这次黄仁勋提到 HBM4 产能将决定Rubin产线的放量速度,相当于直接把存储芯片从“周期股”推向了「基础型AI 消耗品」的逻辑。难怪前不久,黄老板一直在韩国晃悠,毕竟三星和海力士,是内存芯片的绝对话事人。
与此同时,移除电缆、100% 液冷意味着数据中心的基础设施也要实现大换血。其中相关做液冷冷却相关的公司也将会直接受益,这个我们在之前的推文中,多次强调过,其中个别股票推荐后,已经涨幅高达50%以上。
利好标的:
存储领域:
🟢 #MU# (Micron Technology),这家公司我们在150美金左右多次推荐过,做DRAM + NAND的全能型选手,AI内存HBM正在补位追赶。
类比就像👉 “美国版三星”,但体量更小、节奏更慢一点。
🟡 #SNDK# (SanDisk),这家公司我们也多次推荐,专注NAND闪存(SSD、存储卡),偏消费和存储设备端。
类比就像👉 “存储界的西部数据”,专门卖硬盘和SSD的那一类,基本不碰高端DRAM战场。
🔵 三星(Samsung Electronics),毋庸置疑的全球内存霸主,DRAM + NAND + HBM全线覆盖,技术和产能双王。
类比就像👉 “内存界的台积电 + 苹果合体”,既能做最强技术,又能大规模出货。
🟣 海力士(SK Hynix),目前是HBM(AI高带宽内存)绝对王者,吃到了AI最肥的一块肉。
类比就像👉 “AI时代的英伟达供应链核心王牌”,专门给AI GPU喂粮的。
由于美股账户买不到韩国股票,所以我推荐这只美股ETF,韩国ETF(代码:#EWY#),这只ETF基金持仓中22.46%为三星,19.39%为海力士,其他持仓也都是一些韩国优秀企业,比如现代汽车等。
液冷冷却:
🟤#VRT# (Vertiv Holdings),这家公司专门给数据中心提供“供电 + 散热 +基础设施”的一整套解决方案,尤其是AI数据中心。
类比就像👉 “数据中心的空调 + 电力系统总包商”,虽然不做算力,但决定算力能不能正常运转。
3️⃣OpenClaw 与 Token 薪酬:AI 时代的“Windows”
这是最让我震撼的一点。黄仁勋将 OpenClaw 定位为 Agent 计算机的操作系统,这定位超越了现有互联网时代下系统与软件的逻辑边界。意味着未来我们可能不存在软件app的概念,而要开始逐渐熟悉去雇佣一个个Agent。
“你的 Offer 里带多少 Token?”这句话揭示了未来算力即财富的本质。当算力成本降低,通过 Rubin + Groq 3 LPX 的能效提升,AI 代理的普及将带来新一轮AI云服务的爆发。
利好标的:
🟢#IREN#(Iris Energy),这家公司本身是BTC挖矿公司,之后开始凭借自身低成本电力 + 数据中心,把矿场升级成AI算力租赁平台(GPU云)
类比就像👉“把比特币矿场改造成AWS算力出租工厂”。
🟡 #CIFR#(Core Scientific),这家公司刚从破产边缘爬回来,转型做“托管+AI算力”的矿场运营商
类比就像👉 “从煤矿老板转型做数据中心房东,还帮人管服务器”。
🔵 #NBIS#(Nebius Group),这家公司做纯正的AI云平台(GPU云 + AI服务),不是矿企出身,更像技术驱动。
类比就像👉 “AI版的AWS 或CoreWeave(更偏技术派)”
4️⃣空间计算与 Feynman 架构:剑指星辰大海
下一代Feynman 架构 的 3D 堆叠和“太空芯片”计划,说明英伟达的眼光已经不在地球。这或许不是噱头,因为每次黄老板都把吹过的牛逼,给实现了。这次太空芯片计划更像是边缘计算的极限延伸。在高辐射、极端的太空环境下运行 AI,对芯片可靠性和卫星链路提出了极高要求。
利好标的:
🟢 #RKLB#(Rocket Lab USA),这家公司提供“小型火箭发射 + 卫星制造 + 太空服务”的一体化公司。
类比就像👉 “太空版的顺丰 + 富士康”,既能送货(发射),也能造卫星。
🟣 #ASTS#(AST SpaceMobile),这家公司用卫星直接给手机提供4G/5G信号,且不需要地面基站。
类比就像👉 “太空版的中国移动”,直接从天上给你信号。
上述👆,便是此次我们总结的GTC大会利好标的,有完善补充的地方,可以评论区,一起交流探讨!🧐
目前上述提及的公司在 #MSX# 上面基本都有,炒美股,我选择用 #RWA# 美股代币化平台 #MSX,一同投资参与美股市场:#
早期美股投资粉丝和伙伴,可以私信我,填写表单后,可免费进入美股交流和探讨社群(目前每周仅限定10人,助理审核,可能需要一点时间,感恩🙏)!
显示更多


