搜索结果 NAV折价
NAV折价 贴吧
一个关键词就是一个贴吧,路径全站唯一。
用户
未找到
包含 NAV折价 的推特

英国房地产投资信托基金(REITs)的资产净值(NAV)折价幅度,与市场利率预期呈现强烈的负相关性。这种走势反映出,尽管更高的通胀环境可能推高租金收入,但市场对未来利率上行和融资成本激增的担忧,已完全主导了投资者对房地产资产的估值。
来源:Bloomberg
显示更多


📃本周 #BIT# 投研 - 2026/8/14 ⬇️
MicroStrategy还会继续卖出多少比特币?
免责声明:内容由签约分析师提供,仅供信息参考,不构成任何投资建议。市场有风险,投资需谨慎
#BIT# #比特币# #Strategy# #比特币财库# #NAV折价# #比特币卖压# #数字资产# #加密市场# #市场分析#
显示更多


「华尔街之狼」Bill Ackman 把自己的两家基金上市, 截然不同的结果: $PS 从 24 涨到 40, $PSUS 却从 50 跌到 42
PS 和 PSUS 关系👇
1. PS 是资产管理公司母公司,旗下 PSCM 同时管理 PSUS、PSH(伦敦老基金)和 HHH
2. PSUS 是封闭式基金,持有 12-15 只北美大盘股(GOOGL, AMZN, META, UBER, Brookfield 等),收 2% 管理费、无业绩提成
3. 买 PSUS = 买一篮子 Ackman 帮你拿的大盘股;买 PS = 买 Ackman 这个 fee 提取机器本身,没有资产的增值部分
PS 三天涨 60% 的原因👇
① Ackman 4/30 盘前公开加仓 80 万股 PS + 50 万股 PSUS,并指出股价低于 2024 年战略投资者 $26.25 入场价——CEO 真金白银的 floor signal;
② PS 浮筹极薄,真正流通仅 2.3%;
③ PS 是经营性公司,没有 CEF 折价拖累,估值天花板远高于 PSUS;
④ 运营杠杆叙事——PSUS 的 $5B = $100M/年永续管理费,未来每发一只新基金都给 PS 加杠杆,"伯克希尔雏形"故事被重新点燃;
⑤ 2.1M X 粉丝反身性 + 短线空头回补
PSUS 首日跌 18% 的原因👇
① 散户认购时以为会像机构那样被大幅 scale back,结果 $750M 散户额度"全额获配",意识到要按全额付钱后立刻在二级市场抛售;
② 封闭式基金(CEF)历史上 IPO 后普遍向 NAV 折价 10-20% 收敛,市场直接抢跑这个折价;
③ 2% 管理费收大盘股是结构性劣势——这些票投资者可以自己零成本买;
④ 私募 cornerstone 拿到 1.5 股 PS / 5 PSUS,公开 IPO 只有 1 股,散户买到的是被稀释版本;
在我这里目前都 Pass, 持有的朋友,要注意 10 月底 cornerstone 6 个月解禁
另外需要注意,虽然 Bill Ackman 的确在 2020 年初实现过数周内 93 倍高回报,但 2013 年起公开上市的 PSH 年化回报 13.5%,反而低于 S&P 500 的 14.8%;2024 年净回报 10.2% 不到标普 25% 的一半
显示更多

📊#BIT今日分析# | 以太坊储备公司创造超额收益仍具挑战
BitMine 与以太坊近乎完全的相关性,凸显了数字资产储备公司面临的一个更广泛问题:这类公司或将仍难以创造具有实质意义的超额收益(alpha)。
短期来看,2%–3% 的质押收益率不足以形成显著的差异化优势。因此,这类股票若要跑出明显的超额表现,可能还需要市场情绪出现较大转变。
这类公司的 NAV 倍数与市盈率(P/E)有些类似,会随投资者情绪变化而扩张或收缩。加密资产储备公司的 NAV 倍数可能在 0.5 倍至 3.0 倍之间波动。因此,审慎的投资者往往会在相对 NAV 出现折价时买入,并在溢价过高时卖出。
免责声明:内容由签约分析师提供,仅供信息参考,不构成任何投资建议。市场有风险,投资需谨慎
#BIT# #以太坊# #ETH# #BitMine# #数字资产储备公司# #加密市场#
显示更多


Strategy 执行董事长 Michael Saylor 表示,目前回购 MSTR 股票并非公司的优先事项,只有当 MSTR 相对资产净值(NAV)出现大幅折价时才可能考虑回购。Strategy 当前更侧重 STRC 优先股业务和现金储备,现持有约 48 亿美元现金,以覆盖 STRC 股息,并为购买 Bitcoin、回购 MSTR 或优先股以及偿还债务保留灵活性。Saylor 表示,公司需要具备买入和出售 Bitcoin 的能力,并将根据 Bitcoin 相对 200 周平均价格的水平调整现金留存和买入节奏。他认为 MSTR 投资者至少应持有 4 年,最好持有 7 至 10 年,并表示投资者“必须做好经历艰难年份的准备”。(CoinDesk)
显示更多

抄了点 $jrUSDat ,一鱼三吃还不错:
目前页面显示 27.49% APY+20 xStrata 积分+3 xSaturn 积分。
这个策略适合看好 $STRC 会回暖,相信 STRC 会从折价区间回到接近 $100 的面值的投资者。
简单讲一下 $jrUSDat 的机制以及如何参与这个策略:
jrUSDat 是 @saturn_credit 与 @strata_markets 推出的产品,本质上是 sUSDat 的高杠杆、高收益型产品,它愿意承担底层波动和亏损,换取更高收益弹性。
Strata 文档中也明确写到:
srUSDat :目标是拿到相当于 STRC 股息率 65% 的固定收益、较低波动。
jrUSDat :则是获得 sUSDat 收益的杠杆上行,同时吸收来自 STRC 敞口的波动,并作为底层策略和抵押风险的第一损失资本。
总之 jrUSDat 会在 sUSDat NAV 上升时倾向于跑赢 sUSDat(杠杆效应 + 吃到超额收益),在 sUSDat 亏损时会跑输(优先吸收损失)。
目前 $STRC 的价格为 $74.57,已经明显低于 $100 面值,持有 jrUSDat 押注是:
STRC 回暖折价收敛 + 股息持续支付 + 其每月调整机制有效运行,从而通过杠杆结构得高于 sUSDat 的收益。
👇参与策略:
1⃣保守策略:分批买 jrUSDat
适合看好 $STRC 回暖,但不想承受 Pendle YT / LP 复杂度的人。
2⃣进攻策略:Pendle 买 YT-jrUSDat
适合非常明确看多 $STRC 回暖、并且理解 Pendle 到期收益定价的人。
逻辑是:如果市场低估了 jrUSDat 未来收益和 NAV 回升,YT 会对收益改善更敏感,但它的风险也相应更大,YT 会随时间价值衰减。
3⃣中性收益策略:组 Pendle LP jrUSDat
适合愿意承担 LP 风险、希望吃交易费、隐含收益的玩家。目前池子 TVL 约 $433.6 K,深度有限,LP 可能被动承接方向性风险,不适合大额去组。
放个 jrUSDat 的传送门:
从赢面上来说,主要取决于 STRC 折价是否收敛、股息机制是否稳定、Strata coverage 是否健康。
如果 STRC 持续回暖,那收益会很不错,但如果继续下跌,承受的亏损也会放大。
总之,jrUSDat 属于高风险高收益的 DeFi 产品,现在 $STRC 受到市场情绪影响持续下跌,不少人认为会回暖回到 100 左右,博的就是这个机会。
对看好 STRC 回暖 的人来说,jrUSDat 此时确实是不错的抄底机会,感兴趣的可以研究下。
注:本文纯属分享,非任何投资建议,只是面向非美国受众的信息分享,请自行研究,DYOR。
显示更多

抄了点 $jrUSDat ,一鱼三吃有点香:
27.49% APY+20 xStrata 积分+3 xSaturn 积分。
这个策略适合看好 $STRC 会回暖,相信 STRC 会从折价区间回到接近 $100 的面值的投资者。
简单讲一下 $jrUSDat 的机制以及如何参与这个策略:
jrUSDat 是 @saturn_credit 与 @strata_markets 推出的产品,本质上是 sUSDat 的高杠杆、高收益型产品,它愿意承担底层波动和亏损,换取更高收益弹性。
Strata 文档中也明确写到:
srUSDat :目标是拿到相当于 STRC 股息率 65% 的固定收益、较低波动。
jrUSDat :则是获得 sUSDat 收益的杠杆上行,同时吸收来自 STRC 敞口的波动,并作为底层策略和抵押风险的第一损失资本。
总之 jrUSDat 会在 sUSDat NAV 上升时倾向于跑赢 sUSDat(杠杆效应 + 吃到超额收益),在 sUSDat 亏损时会跑输(优先吸收损失)。
目前 $STRC 的价格为 $74.57,已经明显低于 $100 面值,持有 jrUSDat 押注是:
STRC 回暖折价收敛 + 股息持续支付 + 其每月调整机制有效运行,从而通过杠杆结构得高于 sUSDat 的收益。
👇参与策略:
1⃣保守策略:分批买 jrUSDat
适合看好 $STRC 回暖,但不想承受 Pendle YT / LP 复杂度的人。
2⃣进攻策略:Pendle 买 YT-jrUSDat
适合非常明确看多 $STRC 回暖、并且理解 Pendle 到期收益定价的人。
逻辑是:如果市场低估了 jrUSDat 未来收益和 NAV 回升,YT 会对收益改善更敏感,但它的风险也相应更大,YT 会随时间价值衰减。
3⃣中性收益策略:组 Pendle LP jrUSDat
适合愿意承担 LP 风险、希望吃交易费、隐含收益的玩家。目前池子 TVL 约 $433.6 K,深度有限,LP 可能被动承接方向性风险,不适合大额去组。
放个 jrUSDat 的传送门:
从赢面上来说,主要取决于 STRC 折价是否收敛、股息机制是否稳定、Strata coverage 是否健康。
如果 STRC 持续回暖,那收益会很不错,但如果继续下跌,承受的亏损也会放大。
总之,jrUSDat 属于高风险高收益的 DeFi 产品,现在 $STRC 受到市场情绪影响持续下跌,不少人认为会回暖回到 100 左右,博的就是这个机会。
对看好 STRC 回暖 的人来说,jrUSDat 此时确实是不错的抄底机会,感兴趣的可以研究下。
注:本文纯属分享,非任何投资建议,只是面向非美国受众的信息分享,请自行研究,DYOR。
显示更多

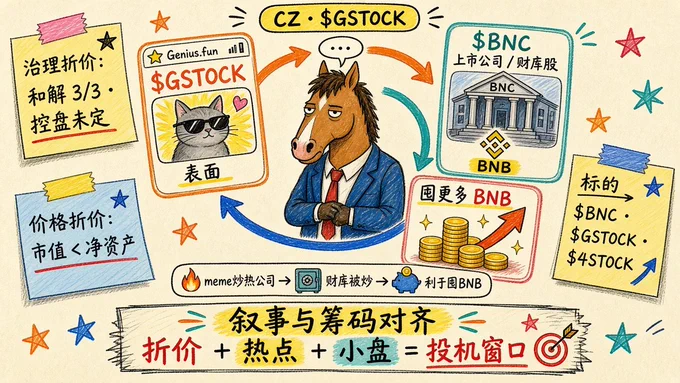
今天 CZ 又提到了 $GSTOCK
表面是 Genius 上的 stock meme,底层打在 $BNC (BNB 财库股)上——GSTOCK 绑 BNCB,热度全回流到「美股囤 BNB」这条线。
有趣的地方在利益闭环:
Meme 炒热上市公司 → 上市公司是财库 → 财库被炒有利于囤更多 BNB。
叙事和筹码方向是对齐的,不是两张皮。
治理上:
原来公司有内斗,现在 6 月已签协议和解;
董事会 3/3 平坐(YZi 拿下一半),合伙人 Alex 顶上临时总裁,有共治、有实质话语权;
但严格说控盘还没尘埃落定——正式 CEO 未定、AMA 诉讼还在、股权没到绝对多数,博弈还没收官。
价格上:
表上大头是 51.5 万枚 BNB,市值相对净资产(NAV)依然有很大折价。
折价修复 + 叙事点火 + 小盘子。
只要注意力拉回来了、想运作 stock meme,那 $BNC 、$GSTOCK (甚至冷宫里的 4stock:native )都是赔率极高的投机标的。
显示更多
STRC 这两天又回暖了点,目前稳定在 $87.48 左右。
$STRC 对比 $SATA,投资哪个现在机会更大?
我个人更看好 STRC ,直接对比下收益机会:
SATA :13% APR、每日派息、价格贴近 100 美元面值,目前 SATA 收于 97.50 美元,折价约 2.5%,远期收益率约 13.39%。
STRC : STRC 报 87.48 美元,相对 100 美元面值折价约 12.5%,票息为 12%,有效收益率约 13.72%。
收益看似差不多,但让 STRC 多了一个 SATA 目前比不了的潜在收益机会:
除了持续获得股息,如果市场对 Strategy 的股息覆盖、BTC 资产负债表和资本结构信心恢复,投资者可以吃到折价收窄带来的资本利得。
STRC 更像「高息收益 + 折价修复期权」,SATA 则偏向「接近面值的稳定收益」。
对于和 STRC 深度绑定的 $sUSDat ,同样是机会:
sUSDat 是 @saturn_credit 发行的资产,我查到 sUSDat 约 98.2% 的抵押资产来自 STRC。
它把 STRC 的股息现金流和 NAV 波动搬到链上,包装成一种可以交易、拆分和组合的收益资产。
sUSDat 与普通 RWA 收益产品有较大的区别:
- sUSDat 引入的则是 BTC treasury preferred dividend yield。
- 用户不必通过券商直接持有 STRC,也能借助 sUSDat 接入 Pendle、Curve 和收益金库等 DeFi 场景。
所以,如果 STRC 向 100 美元的方向持续回暖修复,sUSDat 有机会同时受益于股息和 NAV 回升。
🐟持有 sUSDat 一鱼三吃机会:
1⃣ $STRC 折价修复收益空间
2⃣Saturn 平台积分(潜在空投机会)
3⃣ $STRC 股息带来的基础收益
Saturn 这种把 BTC 财库公司的数字信用,变成链上可流通的美元收益创新模式我还是挺认可的,相信 Yzi Labs 的眼光。
当然风险也是有的, $STRC 若继续扩大折价,sUSDat 的 NAV、赎回体验和市场定价都会面临压力。
目前 sUSDat 实时 APY 为 29.01%,相信最终 STRC 会回到 100 的,当下确实是还不错的机会。
感兴趣的可以好好研究下。
注:本文纯属分享,非任何投资建议,只是面向非美国受众的信息分享,请自行研究,DYOR。
显示更多


重磅:$MSTR 今日跌破$100,为2024年3月以来首次。
$MSTR目前在$93.45,单日跌幅10%,较2024年11月约$474的历史高点已累计重挫逾80%。
先说背景。Strategy持有847,363枚比特币,为全球最大企业比特币持有方,平均持仓成本约每枚$75,656。目前比特币价格已跌至约$61,000,意味着Strategy账面浮亏超过110亿美元
【$STRC:飞轮正在失速】
Strategy的永续优先股$STRC本月盘中最低跌至$80,为2025年7月上市以来的历史低点,较$100面值折价逾20%。
STRC不是普通股票,它是Strategy持续买入比特币的核心融资工具。一旦STRC跌破$95,Strategy在合约上须将所有优先股股息率提高0.5%,每年额外增加约5,300万美元股息成本,形成恶性循环。
【资金链承压】
CryptoQuant分析师Julio Moreno测算,Strategy需要约28亿美元的现金储备,才能覆盖12亿美元年度股息义务的24个月缓冲。
目前公司现金储备约14亿美元,仍不足目标水平的一半。6月1日,Strategy出售了32枚比特币,为2022年以来首次抛售比特币,市场将此解读为资金压力加剧的信号。
【竞争对手加剧压力】
竞争对手Strive宣布其同类产品
SATA开始每日派息,直接抢走优先股投资者资金,进一步削弱STRC的融资吸引力。
【多空分歧】
彼得·希夫警告:"若空头将$MSTR价格压得足够低,Saylor可能被迫卖出比特币回购股票。"
然而Benchmark分析师Mark Palmer坚持买入评级,目标价570,认为570,认为 570,认为STRC的下跌是市场对必要收益率的重新定价,而非结构性崩溃。
我的看法:MSTR的牛市逻辑建立在能够持续以接近面值发行优先股的基础上。一旦这个融资飞轮失灵,比特币价格下跌、融资成本上升、NAV溢价收窄三重压力将形成自我强化的下行螺旋。比特币能否守住$60,000,将是决定 MSTR命运的最关键变量。
纯属个人观察,不构成投资建议。
#MSTR# #STRC# #比特币# #Strategy# #美股# #加密货币#
显示更多
