檢索結果 林明寛
林明寛 貼吧
一個關鍵字就是一個貼吧,路徑全站唯一。
用戶
未找到
包含 林明寛 的搜尋結果

夜半打针
白天随手写的那一条,还不到12小时,阅读量就已经比前几天日更的夜报多出15-20%。所以“发布”和“群发”在功能性上已经没有边界,理论上现在一个公众号每天想发几条发几条,不再有次数限制。但我就一个人生产内容,我的产能有限,每天只能写一篇,再多就是竭泽而渔,拔苗助长,杀鸡取卵、饮鸩止渴、割肉补疮、焚林而猎......挤不出来了。
你们今天多少也听到点风声了,前几天中国政府宣布了史上最严格的稀土出口管制,这让对岸那位气的在社交媒体上一顿狂喷,完了还要从11月1日起给中国商品在现有基础上加税100%。
这件事在后半夜发酵,重创了资本市场。纳斯达克昨晚大跌3.5%,标普500下跌2.7%,在新加坡交易的a50期指闪跌4.5%,原油暴跌5.3%,但真正惨烈的是在区块链市场,凌晨5点左右向下极限打针,干爆了162万个账户地址,爆仓清算金额加起来190亿美元。
打针是币圈特有现象,背后原理是区块链的高效清算。传统金融,比如我的期货账户要是保证金跌超了是不会立刻强平的,经纪商会给我打电话催我增加保证金,如果我说自己实在没钱,他们也会宽限一晚,第二天早上发现我依旧没钱才会择机减仓。不会卖光,卖到健康度低于100就行。
区块链的杠杆就没这么人性化,因为根本就没有人,数据和程序自动运行,只要触发价格就立刻平仓,没有警告也没得商量。所以一旦遇到暴跌就会boom—boom—boom连环爆仓,一瞬间把价格干到很深的低位,然后快速反弹,k线看起来就像打针。
通常每一次打针的背后都是很多人的血泪,因为价格回来了,他们的持仓回不来了。这就是为什么我早上打开手机看了一眼后那么慌张的原因,万幸我大部分仓位有惊无险,就局部清算丢了1万刀,运气还不错。
今天社交媒体上有很多人在哭惨,我就看到截图,有说自己贷款上百万一夜清空的,有说半生积蓄上千万全部亏光的,还有发帖说自己打算轻生的。老实说这种我看都看麻了,每年都有向命运梭哈的赌狗,要是赌赢了就是洋洋得意成功学,侃侃而谈致富路,赌输了就是世界破碎,人生崩盘,命运不公。
其实终究是逃不出“盈亏同源”这四个字的。
……
补充说说宗馥莉辞职的事。
这是她第二次辞职,上一次是内部改革遇到了阻力,宗大小姐用辞职来威胁,最终达成和解。而这一次不是即将辞职,而是已经辞完了,对外宣布这个结果。
这次辞职明面上的说法是娃哈哈商标使用权的问题,但背后还是内部利益冲突的矛盾。
大家平时知道的娃哈哈,股权结构是杭州国资46%,宗家29.4%,员工持股24.6%。然后宗家又成立了一个宏胜系,宗家100%持股。这个宏胜系承包了娃哈哈的供应链,包括原料供应、包装、物流、销售,全部都是宏胜系承接,这么多年老挣钱了。
这也是为什么一直有传闻说娃哈哈给宗家利益输送,从原则上来宏胜系的这些生意完全可以由娃哈哈自己来做,赚更多的利润。另外宏胜系还有擅用娃哈哈商标的问题,等于是用娃哈哈的品牌资产给宗家谋私利。
原先老宗在世的时候威望高,娃哈哈是他一手闯出来的,国资睁一只眼闭一只眼就认了。现在小宗接班后一顿搞,可能让杭州国资也觉得不舒服,就拿违规使用商标说事。小宗拍拍屁股走人,打算自己另立门户,注册了几个品牌叫娃小宗、宗小哈、娃小哈。
能看出来是既想独立又不愿彻底切割,其实我觉得叫宗哈哈也蛮顺溜的
至于10月2日被带走调查的小宗心腹严学峰,前几天已经结束调查回来上班了,所以关于小宗也被调查的传闻大概率是不可信的。
今天在社交媒体上还看到老宗的弟弟在朋友圈留言,说小宗刚易折,我作为一个旁观者觉得他的发言登味太重了,就小宗那脾气根本不会听的。
就这些吧,一天上两回钟,回头看看能不能给我弄个调休什么的。
顯示更多


━━━━━━━━━━━━━
【上市公司隐性利好速读】🔍
━━━━━━━━━━━━━
日期:2026年6月30日(周二)
━━━━━━━━━━━━━
一、技术创新公告(近1-2周)
━━━━━━━━━━━━━
1. 中复神鹰 —— 三条世界级高性能碳纤维生产线集中投产
• 技术突破:6月28日,中国建材三条世界级高性能碳纤维生产线在中复神鹰连云港基地集中投产,覆盖通用、高强、高模三大主流品类。年产5000吨大丝束碳纤维产线依托首创干喷湿纺技术升级风电专用产品;全球首条4米宽幅千吨级T1100级产线实现产能跨越式提升,适配航空航天/低空飞行器等极端场景;年产600吨高模量碳纤维产线赋能高端装备和3C电子领域
• 对公司影响:总投资近60亿元,设计产能3.1万吨/年。首批生产线碳化线A品率从40%提升至80%,投产即达标。此前已全球首发SYT80(T1200级)超高强度碳纤维,中国成为全球首个实现T1200级百吨级量产国家
• 股价影响分析:碳纤维国产替代逻辑持续强化,高端碳纤维供需缺口大,公司产能释放将直接拉动营收。短期股价已有反应,中长期看产能爬坡期业绩弹性巨大
2. 光库科技 —— 薄膜铌酸锂(TFLN)光子计算芯片核心标的
• 技术突破:6月27日武汉光谷先进封装与硅光互联专场,华中科技大学联合华为伽利略实验室发布全球首款基于薄膜铌酸锂的光线追踪加速光子计算芯片(PRTC),单次操作能耗仅326 fJ/OP,相比旗舰级电学GPU能量效率飙升超百倍
• 对公司影响:光库科技是国内新一代薄膜铌酸锂调制器芯片和核心器件的绝对量产标的,在TFLN微观异质集成与光电混合芯片封测领域技术溢价极高,是从通信向计算跨界延伸的最直接弹性载体
• 股价影响分析:光子计算是下一代算力颠覆性方向,薄膜铌酸锂从光模块向AI算力芯片核心计算内核外溢,市场想象空间极大。短期概念催化明显
3. 联瑞新材 —— 7N级合成球形石英粉体抗翘曲突破
• 技术突破:台积电2026年上海技术论坛高调点火SoIC(3D混合键合先进封装)扩产,多层晶圆垂直键合热膨胀系数不匹配导致"封装翘曲"难题,联瑞新材7N级合成球形石英粉体作为塑封料抗翘曲核心耗材,技术壁垒极高
• 对公司影响:作为先进封装SoIC核心耗材供应商,随台积电3D封装扩产,需求确定性极高
• 股价影响分析:先进封装耗材属于"卖水人"角色,订单能见度长,业绩确定性高
4. 丸美生物 —— 重组胶原蛋白技术迭代至3.0阶段
• 技术突破:重组胶原蛋白技术从"I型+III型"双胶原升级至添加"IV型+VII型"新型重组双胶原的"多胶原"复合体系,累计超380项授权专利,重组胶原蛋白技术获日内瓦国际发明展金奖,新增多款新原料备案
• 对公司影响:6月29日、30日连续涨停,化妆品+合成生物概念双重催化
• 股价影响分析:重组胶原蛋白赛道竞争格局正在质变,技术壁垒+品牌护城河+现金流改善共振,但连续涨停后短期追高风险较大
5. 创新医疗 —— 子公司脑机接口产品取得医疗器械注册证
• 技术突破:控股子公司博灵脑机研发的"上肢主被动运动康复训练系统"(赛博灵科AM5)于6月26日取得浙江省药品监督管理局注册批准,获医疗器械注册证,适用于中枢神经损伤导致的上肢功能障碍患者康复训练
• 对公司影响:脑机接口从实验室走向临床产品落地,商业化里程碑
• 股价影响分析:脑机接口概念催化,但公司体量较小,业绩贡献尚需验证
━━━━━━━━━━━━━
二、并购重组公告(近1-2周)
━━━━━━━━━━━━━
6月22日-6月28日一周内,26家A股上市公司披露并购重组进展公告,重点如下:
1. 好利科技 —— 实控人筹划公司控制权变更,6月29日起停牌
• 并购标的:控股股东旭昇亚洲投资及实控人汤奇青正筹划涉及公司控制权变更事项
• 交易规模:待披露
• 对公司影响:控制权变更可能引入新战略资源,但不确定性较高
• 股价影响分析:停牌期间无法交易,复牌后视新实控人背景和资源质量而定
2. 银河微电 —— 拟购买恒泰柯100%股权,6月29日复牌
• 并购标的:恒泰柯半导体(上海)有限公司100%股权,国家级专精特新"小巨人",主营功率半导体产品研究开发销售
• 交易规模:通过发行股份方式购买,并募集配套资金
• 对公司影响:迅速补齐中高压功率半导体器件技术短板,推进车规级器件等重点产品迭代升级,丰富产品矩阵
• 股价影响分析:功率半导体+车规级双重赛道,并购后产品线协同效应显著
3. 拓荆科技 —— 因重大资产重组停牌(6月29日起)
• 并购标的:待披露(半导体设备领域)
• 交易规模:待披露
• 对公司影响:半导体设备龙头参与并购重组,产业整合预期强烈
• 股价影响分析:停牌中,复牌后关注重组标的质量和估值
4. 天壕能源 —— 因重大事项停牌(6月29日起)
• 并购标的:待披露
• 对公司影响:能源领域重组预期
• 股价影响分析:停牌中
5. 日联科技 —— 发行股份购买资产并募集配套资金申请获上交所受理
• 并购标的:待披露详情(688531)
• 交易规模:发行股份购买资产+募集配套资金
• 对公司影响:上交所已受理审核,进入实质审核阶段
• 股价影响分析:审核推进利好,但尚需通过重组委审议
6. 光智科技、华联控股、陕鼓动力、金刚光伏、传化智联、奥康国际、骄成超声、金力永磁等多家 —— 均在6月22日-28日披露并购重组进展公告
━━━━━━━━━━━━━
三、新产品投产/扩产公告(近1-2周)
━━━━━━━━━━━━━
1. 多氟多 —— 电子化学品产能加速扩张
• 新产品/扩产内容:半导体级氢氟酸现有产能4万吨,1.2万吨/年电子级氨水、6000吨/年电子级氟化铵、4000吨/年电子级硅烷等多条产线稳定运行;规划六氟化钨、六氟丁二烯、高纯氟氮混合气、四氟化硅等高端电子特气产线;千吨级富集硼同位素生产线;湖北基地年产1万吨电子级磷酸项目
• 预计新增收入:氢氟酸涨价20%-30%,Q1归母净利润3.76亿元同比增480.14%,营收32.16亿元同比增53.26%
• 对公司影响:产品贯穿芯片制造硅片清洗、光刻、刻蚀、薄膜沉积、离子注入到封装全部核心工艺,国产替代窗口期+涨价周期共振
• 股价影响分析:6月29日一字涨停封单超20亿元,6月30日再度涨停(两连板),6月份涨幅49.05%。短期涨幅已大,但基本面支撑强劲
2. 中复神鹰 —— 年产3万吨高性能碳纤维建设项目部分生产线投产
• 新产品/扩产内容:总投资59.62亿元,设计产能3万吨/年,首批3条生产线已陆续进入开车试生产阶段,年新增万吨级高性能碳纤维产能
• 预计新增收入:三条产线每年新增万吨以上高性能碳纤维产能,填补国内高端碳纤维规模化产能短板
• 对公司影响:碳化线A品率从40%快速提升至80%,投产即达标,产能爬坡顺利
• 股价影响分析:碳纤维国产替代龙头,产能释放直接增厚业绩
3. 金富科技 —— 液冷散热领域两家标的公司51%股权收购完成
• 新产品/扩产内容:完成液冷散热领域收购,形成"传统包装+液冷散热"双主业格局,定增扩产+激励计划同步推进
• 预计新增收入:待产能爬坡验证
• 对公司影响:切入液冷赛道,6月24日涨停
• 股价影响分析:液冷散热+定增扩产双催化,但需观察业绩兑现速度
4. 智微智能 —— AI全产业链布局,定增募资+股权激励
• 新产品/扩产内容:围绕AI全产业链布局,智算业务2025年同比增长超50%,2026年Q1净利润翻倍增长,人形机器人控制器已进入头部客户供应链
• 预计新增收入:智算业务高速增长
• 对公司影响:AI赛道从算力到端侧全链条覆盖
• 股价影响分析:6月24日涨停,AI全产业链+定增+激励三重催化
━━━━━━━━━━━━━
四、定增/股权激励公告(近1-2周)
━━━━━━━━━━━━━
1. 金山办公 —— 拟2.5亿元至5亿元回购股份用于股权激励
• 定增/激励内容:以集中竞价方式回购股份,回购金额2.5亿-5亿元,回购价格不超过352.11元/股,测算回购股份数量约71万-142万股,用于员工持股计划和股权激励
• 参与方背景:公司自有资金,2026年Q1营收16.13亿元同比增23.95%,净利润21.95亿元
• 对公司影响:绑定核心人才,彰显管理层对公司长期价值的信心
• 股价影响分析:回购对股价有直接支撑作用,信创+AI办公赛道龙头地位稳固
2. 顺威股份 —— 2.42亿定增获控股股东批复
• 定增/激励内容:以简易程序向特定对象发行股票,拟募资不超过2.42亿元用于智能制造与新材料扩产项目
• 参与方背景:控股股东广州开发区投资集团批复,一季度获北向资金大幅增持
• 对公司影响:汽车零部件业务增长显著,定增扩产+北向增持共振
• 股价影响分析:待深交所审核和证监会注册,小市值弹性标的
3. 睿智医药 —— 实控人定增+股权激励
• 定增/激励内容:实控人参与定增+推出股权激励计划
• 参与方背景:实控人注入信心,核心CXO业务占营收近99%
• 对公司影响:CXO业务增长+实控人增资+激励绑定三重利好
• 股价影响分析:6月23日涨停(19.95%),小市值CRO概念弹性大
━━━━━━━━━━━━━
五、机构调研动向(近1-2周)
━━━━━━━━━━━━━
1. 多氟多 —— 中泰证券、东方财富证券、诺安基金等多家机构调研
• 调研机构类型:券商+公募基金
• 谨慎重点:半导体级氢氟酸批量供应台积电/三星/长鑫存储,涨价20%-30%,产能4万吨利用率高;规划六氟化钨等高端电子特气产线;六氟磷酸锂全球市占率约20%
• 市场解读:半导体电子化学品国产替代+涨价周期,Q1净利润同比增480.14%,基本面质变。6月30日两连板
2. 华阳集团 —— 海富通基金、浦银安盛基金、国泰基金、华夏基金等8家机构调研
• 谨慎重点:精密压铸业务在AI等非汽车领域进展;汽车电子核心业务2025年营收同比增28.46%;HUD、车载无线充电市占率国内领先
• 市场解读:汽车电子+AI新业务+海外拓展三线并行,多家头部公募集中调研显示机构关注度上升
3. 美迪西 —— 华西证券、交银施罗德、摩根士丹利基金等近20家机构调研
• 谨慎重点:创新药研发需求回暖,一季度订单及业务实现强劲增长;南汇园区实验室扩建项目主体建筑已完成验收,将进一步提升研发服务规模
• 市场解读:CRO行业从寒冬回暖,Q1营收3.65亿元同比增36.52%扭亏为盈,近10个交易日涨幅54.03%
4. 立新能源 —— 6月26日接受机构调研
• 谨慎重点:风光装机规模处于新疆第一梯队,风电平均利用小时数1608小时高于新疆平均水平,光伏机组平均利用小时数1230小时
• 市场解读:新能源运营标的,利用效率高于区域平均水平
5. 华丰科技 —— A5系列高速线模组已开始批量交付
• 谨慎重点:高速连接器产品进入批量交付阶段
• 市场解读:AI算力基础设施核心组件,批量交付意味着从研发走向商业化
━━━━━━━━━━━━━
六、大订单/提价公告(近1-2周)
━━━━━━━━━━━━━
1. 特锐德 —— 入选沙特国家能源公司合格制造商名录
• 订单/提价内容:通过沙特国家能源公司(SE)工厂审核、LOTAM物料认证及资质审核,XBG系列380kV及以下高压预制舱变电站正式纳入SE官方合格制造商名录,成为首家入围的380kV及以下高压预制舱变电站供应商
• 客户背景:沙特国家能源公司(Saudi Energy),中东核心电力基础设施投资方
• 对公司影响:标志着公司高压预制舱变电站技术实力得到国际认可,将能参与沙特国家电网高压变电站项目建设,打开中东市场大门
• 股价影响分析:出海大订单预期+国际认证壁垒,中长期利好
2. 国网英大 —— 下属公司中标国家电网区域联合招标采购项目约15.92亿元
• 订单/提价内容:下属上海置信电气非晶有限公司等公司中标国家电网区域联合招标采购项目配网类产品金额合计约15.92亿元,占公司2025年经审计营业总收入的13.32%
• 客户背景:国家电网
• 对公司影响:大额订单锁定收入,占营收13.32%
• 股价影响分析:订单金额大,业绩确定性增厚
3. 多氟多 —— 半导体级氢氟酸涨价20%-30%
• 提价幅度:G5级电子氢氟酸市场价格上涨约20%-30%,全球G5级供给缺口高达70%
• 客户背景:台积电、三星、华虹、长鑫存储等海内外头部大厂锁定供应
• 对公司影响:涨价直接增厚利润,Q1归母净利润3.76亿元同比增480.14%
• 股价影响分析:涨价周期+国产替代双逻辑,6月涨幅49.05%
4. MLCC行业涨价潮 —— 中信证券指出本轮MLCC周期有望类比2017-2018年超级景气周期
• 提价幅度:原厂端涨价幅度有望实现翻倍甚至更高
• 客户背景:消费电子/汽车/5G等下游需求回暖
• 对公司影响:MLCC产业链上市公司(风华高科、三环集团等)将受益
• 股价影响分析:涨价延续时间有望超过一年,中期景气周期确认
━━━━━━━━━━━━━
七、股东/高管增持(近1-2周)
━━━━━━━━━━━━━
1. 百润股份 —— 部分董事、高管拟合计2500万元至5000万元增持
• 增持人身份:副总经理、财务负责人、非独立董事马良等部分董事和高级管理人员
• 增持数量/金额:合计2500万-5000万元(马良个人不低于1000万不超过2000万元)
• 增持目的:基于对公司业务及未来发展前景的信心以及对公司长期投资价值的认可
• 市场解读:6月26日、29日连续涨停(2连板),上半年净利润预增19.51%-25.94%,酒类及香精香料业务增长
2. 重庆钢铁 —— 部分董事、高管拟增持150万元至240万元A股股份
• 增持人身份:董事长王虎祥、董事林长春、董秘/财务负责人匡云龙、职工董事陈应明、高级副总裁赵仕清、李海峰、谢超等7人
• 增持数量/金额:合计不低于150万元不超过240万元
• 增持目的:对公司未来发展信心及长期价值认可,提振投资者信心
• 市场解读:增持金额偏小,钢铁行业底部信心信号
3. 信通电子 —— 部分董事、高管及大股东自愿承诺6个月内不减持
• 增持人身份:部分董事、高级管理人员及大股东(首发前股份限售期7月1日截止)
• 增持数量/金额:0减持(承诺6个月内不以任何方式转让或减持)
• 增持目的:对公司价值的认可和对未来发展的信心
• 市场解读:不减持承诺实质上等于"被动增持"效果,减少供给压力
4. A+H股医药公司累计回购金额近130亿元(2026年上半年)
• 恒瑞医药、百利天恒、药明康德、中国生物制药等头部企业均在列
• 市场解读:历史级别回购潮折射出产业端对当前估值低估的共识,创新药板块"弹簧压至极限"
━━━━━━━━━━━━━
八、北向资金/机构动向(近1-2周)
━━━━━━━━━━━━━
1. 顺威股份 —— 一季度获北向资金大幅增持
• 资金类型:北向资金
• 买入金额:大幅增持(具体金额待查)
• 背景分析:汽车零部件业务增长显著,定增2.42亿获控股股东批复
• 股价影响:小市值标的,北向增持+定增扩产共振弹性大
2. 6月29日北向资金 —— 单边净卖出,集中减持AI、锂电、半导体权重
• 资金类型:北向资金
• 买入金额:净卖出(6月26日主力净流出271.67亿,北向集中减持AI/锂电/半导体)
• 背景分析:美联储偏鹰信号+英伟达GPU下调出货指引,外资减仓成长股避险
• 股价影响:成长股短期承压,但6月30日盘面显示北向从"主动卖出"转为"观望",本身就是积极信号
3. 工业富联 —— 北向持仓3.58亿股(截至3月31日),6月29日、30日北向未大规模砸盘
• 资金类型:北向资金
• 买入金额:从"主动卖出"转为"观望"
• 背景分析:6月30日工业富联逆势大阳(72.15元),北向转为观望意味着抛压减弱
• 股价影响:企稳信号,但需持续观察
4. 6月30日基金半年度考核节点 —— 公募/私募需完成风格漂移整改
• 资金类型:机构资金
• 买入金额:调仓行为(锁定上半年收益+调整持仓结构)
• 背景分析:半年末考核压力下,高位科技题材减仓、低位板块补仓
• 股价影响:可能引发短期板块轮动,关注被机构"补仓"的低估值板块
━━━━━━━━━━━━━━━━━━━━━━━━━━━━
【综合排序输出】
━━━━━━━━━━━━━━━━━━━━━━━━━━━━
根据上述全部信息,综合列出6只最值得关注的潜力股,按综合吸引力排序:
★ 第1名:多氟多
核心利好摘要:半导体级氢氟酸G5级稳定批量供应台积电/三星/长鑫存储,涨价20%-30%;全球G5级供给缺口70%;Q1净利润同比增480.14%;规划六氟化钨等高端电子特气产线
关键数据/时间线:6月26日机构调研披露涨价信息 → 6月29日一字涨停(封单超20亿)→ 6月30日两连板 → 6月累计涨幅49.05%
风险点:短期涨幅过大(6月涨49%),追高风险极大;氢氟酸涨价持续性取决于上游成本传导;电子特气新产线建设周期较长
当前估值与建仓建议:短期不宜追高,等回调后关注。基本面质变确定(半导体电子化学品从"亏损"到"暴增480%"),但6月涨幅过大需要消化。建议等回调至涨停前价格区间再考虑建仓
Top 1建仓逻辑:半导体电子化学品国产替代是确定性十年主线,多氟多产品贯穿芯片制造全工艺流程,从氢氟酸到电子特气全链条布局,台积电/三星等头部大厂认证是最高壁垒,涨价周期+产能扩张共振
★ 第2名:中复神鹰
核心利好摘要:三条世界级高性能碳纤维生产线6月28日集中投产,T1100级全球首条千吨级量产线+T1200级百吨级量产国家;总投资60亿元产能3.1万吨;A品率投产即达标(40%→80%)
关键数据/时间线:3月全球首发SYT80(T1200级)→ 6月28日三线集中投产 → 碳化线A品率快速爬坡至80%
风险点:碳纤维行业竞争加剧(同质化低端产能过剩);60亿投资产能爬坡期现金流压力大;高端产品下游需求(航空航天)放量节奏不确定
当前估值与建仓建议:碳纤维高端国产替代逻辑极强,T1100/T1200级全球稀缺产能,但需关注产能爬坡期业绩兑现节奏。当前适合左侧关注,若回调可逐步建仓
Top 1建仓逻辑:高端碳纤维是全球航空航天/低空经济核心材料,T1100/T1200级国产量产打破日本东丽垄断,中国建材央企背景+技术壁垒+产能规模三重护城河
★ 第3名:金山办公
核心利好摘要:拟2.5亿-5亿元回购股份用于股权激励;Q1营收16.13亿元同比增23.95%;信创+AI办公赛道龙头
关键数据/时间线:6月28日公告回购方案 → 回购价不超352.11元/股 → Q1净利润21.95亿元
风险点:AI办公竞争格局变化(微软Copilot等);回购仅是信心信号,不直接改变基本面;估值偏高
当前估值与建仓建议:回购对股价有支撑作用,信创国产替代+AI办公双主线确定性高。当前估值偏高但赛道地位稳固,适合长线持有者回调时加仓,不适合短线追涨
Top 1建仓逻辑:信创国产办公软件绝对龙头,AI赋能办公场景是确定性趋势,2.5亿-5亿回购彰显管理层信心,WPS在政企市场份额持续提升
★ 第4名:特锐德
核心利好摘要:首家入选沙特国家能源公司380kV及以下高压预制舱变电站合格制造商名录,打开中东市场;充电桩运营龙头+高压预制舱出海双逻辑
关键数据/时间线:6月28日公告入选SE合格制造商 → 成为首家入围380kV及以下供应商
风险点:中东项目落地周期长,订单金额尚未披露;充电桩运营盈利模式仍在优化
当前估值与建仓建议:出海认证是中长期利好,短期催化有限。适合中长线关注,等待沙特订单落地后业绩兑现
Top 1建仓逻辑:高压预制舱变电站出海中东是新能源电力基础设施出海的稀缺标的,沙特SE认证壁垒极高(首家入围),充电桩运营国内龙头地位稳固
★ 第5名:银河微电
核心利好摘要:拟购买恒泰柯半导体100%股权(国家级专精特新"小巨人"),补齐中高压功率半导体器件短板,推进车规级器件迭代升级
关键数据/时间线:6月28日公告并购方案 → 6月29日复牌
风险点:并购标的估值和对价尚未完全披露;功率半导体行业竞争激烈;并购整合效果需验证
当前估值与建仓建议:并购后产品线协同效应理论上显著(低压+中高压功率半导体全矩阵),但需关注并购对价和整合节奏。复牌后短期可能有波动,适合观察后择机
Top 1建仓逻辑:功率半导体国产替代+车规级器件是确定性赛道,恒泰柯专精特新技术壁垒+银河微电渠道优势互补,中高压产品线补齐后市场空间大幅拓展
★ 第6名:美迪西
核心利好摘要:创新药研发需求回暖,Q1营收3.65亿元同比增36.52%扭亏为盈;近20家机构集中调研;南汇园区实验室扩建即将完工提升产能
关键数据/时间线:6月30日机构调研披露回暖数据 → Q1扭亏为盈 → 近10日涨幅54.03%
风险点:CRO行业回暖节奏不确定;实验猴价格上行+供应偏紧可能侵蚀利润;短期涨幅过大(近10日54%)
当前估值与建仓建议:CRO从寒冬回暖是中期趋势,但短期涨幅过大需要消化。等回调后关注,创新药商保目录政策利好CRO订单回暖
Top 1建仓逻辑:创新药商保目录落地(双轨支付体系)→ 创新药商业化空间打开 → CRO订单需求回暖确定性提升,美迪西作为临床前一体化CRO龙头,南汇扩产+扭亏为盈是业绩拐点信号
━━━━━━━━━━━━━━━━━━━━━━━━━━━━
请关注、转发、收藏,华尔街观察团队将持续跟踪相关消息、解读量化数据,基于WSV模型,给出股票、黄金、债券(ETF)大类资产及板块(ETF)轮动量数据,个股案例研究,为您提供超前布局机会。
⭐️⭐️⭐️
文章所载内容信息参考,不构成任何投资建议或操作指南。信息基于公开公告整理和量化数据机器学习计算,文章信息与数据的真实性、完整性、有效性不承担任何责任。历史数据不代表未来、案例分析不代表收益承诺。投资者据此操作,风险自担。投资有风险,入市需谨慎。
顯示更多
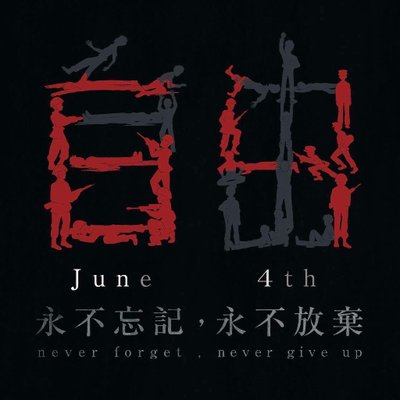
“六四”37(4):
致中共中央、人大常委会、国务院的公开信
中共中央、人大常委会、国务院:
胡耀邦先生是当代中国民主进程的象征,为政清廉的典范,人民大众的朋友,社会进步的推动者。他坚决反对保守倒退,积极推进改革和开放,在人民群众中享有崇高的威望。对胡耀邦先生的逝世,我们表示深切的哀悼。
近日来,各界群众通过各种方式悼念胡耀邦先生。由于胡先生的民主形象深入人心,北京高校学生们在悼念活动中提出了许多加快民主进程的要求。他们对领导人的批评,是公民的合法权利,不能视为非法。新闻媒介应予客观公正的报导。
我们理解,学生们在这次悼念活动中提出的主要要求有:
一、继承胡耀邦遗志,加快中国民主化进程和政治体制改革。 二、采取切实有力的措施,清除各级党政机关中日趋严重的腐败现象,解决严重的社会不公问题。 三、切实解决当前各级政府普遍存在的软弱低效状态,实行从中央到地方各级政府的责任制,不得以“集体负责”等任何藉口推卸个人责任。 四、实现宪法规定的言论自由、新闻自由、出版自由,确保大众传播媒介的舆论监督功能。
我们认为,上述要求是积极的、建设性的,对于解决中国目前面临的困境,凝聚民心,共渡难关,是一些根本性的良策。切实实现上述目标,也是造就长期安定团结的必要前提。因此,我们建议,党和国家领导人认真听取学生的愿望和要求,直接与学生们平等对话,吸取一九七六年天安门事件的历史教训;不能置之不理,置之不理容易激起学生们的过激反应,不利于全国人民同心同德地实现中华民族的现代化大业。
此致敬礼!
一九八九年四月二十一日 北京
签名:包遵信、吴组缃、严家其、高 皋、李泽厚、于浩成、谢 冕、宗 璞、蔡仲德、王 瑶、北 岛、苏晓康、王润生、谢选骏、荣 剑、陈宣良、远志明、何怀宏、雷水生、郑 义、邓正来、梁治平、印红标、吴廷嘉、沈大德、魏明康、张 敏、陈 波、张炳九、宋家钰、王照华、刘志琴、何志云、刘 东、周国平、戴 晴、陈嘉映、朱 伟、王逸丹、樊 纲、赖长扬、吕宗力、史卫民、许良英、彭 卫、杨百揆、苏 炜、田人隆、高尔强、林 英、赵越 、闵 铋、王 焱、孔捷生、何绍伟、陈建功、荣伟菁、史铁生、王容芬、朱正琳、李 陀、赵世坚、王行之、徐友渔、靳大成、方 鸣、邝 扬、秦孟周、王鲁湘、李春林、黄子平、陈平原、钱理群、刘 林、张泽鸣、张暖忻、傅德惠、孙乃修、李书磊、柯云路、张世英、周辅成、王太庆、钱碧湘、高伐林、陈小平、杨 晓、王军涛、高 瑜、刘卫华、张大明、方尔加、黄宜民、林甘泉、舒 芜、许觉民、李学昆、沈斯亨、石 峻、萧 前、方立天、王 颖、张立文、杨邦宪、卢兴基、何柞榕、张岱年、黄楠森、张京媛、乐黛云、阎步克、赵庆培、林 庚、曾镇南、陈全荣、聂崎砥、陈燕谷、尹慧珉、董乃斌、李 聃、袁 红、周发祥、樊 骏、杜书瀛、刘 纳、邢少涛、贺兴安、刘福春、程 麻、吴 方、林 青、老高放、牛勇增、陈骏涛、何西来、王 飙、裴效维、周永琴、王 信、胡 明、张国兴、李以建、杨世伟、杨煦生、王志远、张卫平、孙炳珠、周 舵、于长江、贺为芳、谢 韬、赵一鹤、步近智、童 超、李斌城、易谋远、胡宝国、吴丽娱、梁满仓、方积六、张海燕、胡厚宣、孙 晓、姜广辉、马 怡、杨振红、王德胜、王树人、周礼全、喻柏林、王东成、孙 津、贺 麟、李曙光、张明树、杨宪益、张 洁、郁 风、杨匡满、于慈江、李 征、李丹慧、陈东林、吴 杰、胡友鸣、赵向阳、孙越生、常大林、董郁玉、杨利川、张宗厚、陈兆钢、曹 兴、杨宇红、张勇进、王鉴岗、萧 锋、李永辉、姬金铎、岳西宽。(此签名截止到二十五日共二百人,签名仍在继续中。)
顯示更多

南方周末被删的《乡镇公务员之死》:
王林明下葬那天,家人没有摆酒设宴招待前来吊唁的亲朋好友,也没有收礼金。“他走得太早了。”姐姐王玲珩说,按照当地风俗,只有老人去世才能摆酒办白喜事。
葬礼是2026年5月27日举办的,距离王林明的离世,已过去了近一年。
殁年27岁,他生前是湖南省永州市东安县横塘镇政府的一名综合治理专干、政协专干,一级科员。出事那天,是2025年6月30日,横塘镇刚下过一场雨,河水是浑的,流得很急,横塘镇一名党委副书记喊他去钓鱼。
从2025年5月开始,王林明与这名副书记经常相约钓鱼。后者为此专门拉了一个群,发起过几次钓鱼活动。
在王林明与大学好友的聊天记录中,他将这一活动说成“在陪领导钓鱼”。由于这名副书记计划后期回长沙工作,王林明说,“希望三年后人家回长沙记得我”。
事发前一天,几人就在一起钓鱼。那天,王林明给好友张浩发过一段视频:自己穿着雨鞋,抽着烟,站在水里的坝上钓鱼。这是张浩此前没见过的,因为王林明不会游泳,之前钓鱼从不下水。
王玲珩得知,弟弟蹚水过了河坝,18时40分左右,同行的同事回头看时,王林明已经消失了。次日下午,遗体在5公里外的下游河道里被找到。
这名乡镇基层公务员的意外死亡,在当时并未引起波澜。家人也没有过多追问死因,只因补偿问题一时间谈不拢,迟迟未将其下葬。
但在2026年1月,王玲珩收到的一封匿名信邮件称,王林明在职期间,一人承担了几个人的工作任务,压力大,心态发生消极变化。
还有弟弟的同事偷偷联系到王玲珩,提供横塘镇干部违规违纪的举报材料,“这不仅仅是王林明的事,万一明天(有事的)是我们呢?”
王玲珩解锁了弟弟的手机。一段手机聊天记录显示,在溺亡半个月前,王林明因虚假报账,刚被查过一轮。手机里还留下同事和领导违规吃喝、打牌赌博的各种痕迹。家属将这些捅上了新闻。
“如果不是打开他的手机,我不知道他当时经历了这么多。”王玲珩说。2026年5月8日,东安县联合调查组发布通报称:王林明为垂钓意外死亡,排除刑事案件的可能性;对于家属举报的横塘镇干部违规违纪现象,已经全面开展联合调查。
顯示更多


揭露中国基层官场乱象 南方周末《一名乡镇公务员之死》热传后被全网删除。
1997年出生的王林明,湖南永州人。2022年考取公务员,分配到横塘镇政府,成为一名基层公务员。
2025年6月30日,王林明被同事约下班后一起钓鱼,当天18时40分,王林明在垂钓地点不慎落水身亡。
事后,家属查看王林明手机才知道,王林明生前欠下了37万元贷款。此外,王林明还被卷入横塘镇政府干部的打牌赌博局,“该镇多名领导长期参与赌博,并带领王林明参与,导致王林明欠下银行贷款37万元。赌局之外,王林明还深陷吃喝局与虚报套现公款的局,帮领导签字报假账。
而跟领导赌博,你是不可能赢的。打乒乓球、篮球、下棋,都不能赢,何况赌钱。王林明就这么输光了工资,还得贷款来当赌资,最后还被纪委谈话,独自一人替镇领导们抗下所有....
而横塘镇政府镇党委书记易念,现已平级交流到东安县政府办任副主任,在副科级的岗位上任职。人家依旧正科级待遇,工薪待遇一毛没少,还没受任何党政方面的处分。而王林明却命也没了。
据悉,横塘镇年财政收入350万余元,财政供养61人,这还不算编制外的,每年光是村级员工的工资,就要发300多万....
顯示更多


一名27岁的乡镇公务员,溺亡在一场“陪领导钓鱼”的活动中。
王林明花了两年考公,靠送外卖维持生活,最终以第7名压线进入湖南一个乡镇政府。入职时,他在培训笔记里写下:“争做一名合格优秀的公务员。”
可真正进入基层后,他发现,会做事似乎远远不够。
厕所没纸要他换,上山扑火、下乡走访、会议记录、接待报账都要他做。为了被领导看见,他开始陪酒、组酒局、陪领导打牌,工资不到4000元,却曾花近3000元请同事和领导吃饭。
他酒量很差,却三天两头喝到上吐下泻,第二天去医院打吊针。他说:“到单位一个月喝的酒,比前二十多年都多。”
他明知道这不是自己想走的路,却又觉得不得不走。
“我不抱团怎么办?”
“哪里都需要这样的人。”
“我已经没有坚持初心了,我走的就是捷径。”
“只要不触及底线,我就做了。”
可所谓的“底线”,很快变得越来越模糊。
为了填补违规接待的餐费,他经手虚报办公用品;为了融入领导和同事的牌局,他频繁转账,甚至贷款近37万元。手机记录显示,有一次牌局从下午持续到第二天早上,转账超过7万元。
后来账目被查,他作为经办人被约谈、诫勉,半年内不得调动升迁。
他原本计划在乡镇干满5年,入党、拿本科文凭,再通过遴选考回长沙。他想向前女友的父亲证明自己过得很好,也想等考上长沙后,再向喜欢的女孩表白。
可2025年6月30日,他跟随一名镇党委副书记去钓鱼,蹚水过坝后失踪,第二天遗体在5公里外被找到。
他去世后,家人才解锁手机,看见那些饭局、牌局、报账、借款和委屈。
他曾以为自己在走一条通往“铁饭碗”和前途的捷径,最后却发现,自己既没有被看见,也没有真正守住最初的自己。
最让人难受的,可能不是一个年轻公务员的意外离世,而是一个曾经认真想做事的人,如何在一次次“懂事”“合群”和“领导叫我去”中,慢慢变成了自己最不想成为的人。
他考了两年才上岸,却只在岸上待了不到三年。
顯示更多

连续脱罪司法免疫的连氏家族(获香港证监会1&7号牌)
胡小伟所持HKE Holdings股份的出手对象是,海王星集团(
这样的剧情,是不是极为的似曾相识啊。
根据公开资料显示:
90年代,连卓钊混迹于香港黑社会社团“利群”,后又靠在澳门赌场洗码和走私,赚得第一桶金。
90年代末,连卓钊与张治太 开始联手经营经营公海赌船“海王星号”。
2005年,连氏家族与张志太(Jumbo Boom Holdings Limited)接手了陈冠希之父陈泽民的港股上市公司骏雷国际,并将家族经营的“海王星”号赌船注入上市公司,改名为海王集团(
连氏家族由此进入资本市场。
连卓钊连浩民父子,同为潮汕籍。
海王星邮轮,是一众潮汕大佬的梦想之地,没有之一。
1 2001年“8.15” 汕头特大走私案
2001年, “8·15”专案组进驻潮汕地区,首要打击对象正是唐逸刚、黄丕通、许鹏雁和董明光四大走私集团。
连卓钊一方面与许鹏雁集团合伙经营三百门码头,因同样涉嫌走私,是重点抓捕对象之一。
另外,连卓钊与许鹏雁、林益明(另案处理)合股在汕头设立地下钱庄,连卓钊的外甥女郑晓微是其在该地下钱庄的内地总代理人。
根据江门中院“(2002)江中法刑经初字第33号”刑事判决书记载:颜锡隆、连育奇、陈得坤、许烈雄、颜晓武因通过地下钱庄洗钱,被判非法经营罪。
连卓钊与林益明作为钱庄的主要出资人,在该判决书中被标为“另案处理”。
2 2008年黄光裕案
连卓钊跟黄光裕是汕头老乡。
2008年连卓钊因涉嫌给黄老板洗钱至少人民币8亿又被推上前台。
当年黄光裕案进去了很多人。2008年11月,黄光裕于北京被控;而连卓钊则在08年12月于厦门被控。
黄光裕跟连卓钊被抓后,作为连氏地下钱庄内地负责人的郑晓微曾选择外逃。
连卓钊通过检举了多人从而再次非常神奇地悄然脱罪回港,并自此隐匿江湖。
连氏家族与大陆政商网络的渗透程度,只有连氏自己最清楚。
@PDChinese @XinhuaChinese @XHNews @NewsCaixin @caixin @ChineseWSJ @thepapercn @CNS1952 @Echinanews @globaltimesnews @Shanghai_City @shanghaidaily @ChinaDaily @zaobaosg
@takungwenwei_hk @Tong_Shuo @QiushiJournal @FTChinese @ChineseWSJ @nytchinese @ABCChinese @rijingzhongwen @ReutersChina
@SpokespersonCHN @zlj517 @chinascio
顯示更多


NEPTUNE GROUP LIMITED
As a side note, Chen Zhi’s Big Bro, Hu Xiaowei’s stake in HKE Holdings was ultimately sold to an entity linked to Cheuk-chiu Lin, the controlling figure behind Neptune Group Limited ( widely known in industry circles as the “junket king of offshore gaming.” The buyer was his son, Ho Man Lin.
Lin Ho Man acquired HKE Holdings through Flourish Nation Enterprises Limited, with the apparent objective of pivoting into crypto-related businesses.
Doesn't this plot seem incredibly familiar?
Public records indicate that in the 1990s, Lien Cheuk-chiu was involved with the Hong Kong triad society "Lee Chun"., initially through casino junket operations and smuggling activities in Macau.
In the late 1990s, Lien Cheok Chao and Zhang Zhitai began jointly operating the offshore casino vessel “Neptune.”
In 2005, the Lin family and Zhang Zhitai (Jumbo Boom Holdings Limited ) took control of a HKEX–listed company previously owned by Edward Chen, the father of Edison Chen.
They subsequently injected their flagship “Neptune” gaming vessel into the listed entity, rebranding it as Neptune Group ( thereby establishing a foothold in the capital markets.
Both Cheuk-chiu Lin and his son hail from the Chaoshan region, a network long associated with tightly knit business circles.
The Neptune cruise ship is the dream destination for many Chaoshan tycoons, bar none.
According to a 2002 criminal judgment issued by the Jiangmen Intermediate People’s Court, several individuals—including Yan Xilong, Lian Yuqi, Chen Dekun, Xu Liexiong, and Yan Xiaowu—were convicted of illegal business operations related to underground banking and money laundering activities.
In that same judgment, Cheuk-chiu Lin and Hong Kong auto dealer Lin Yiming were identified as primary financiers behind the underground banking network but were listed as “handled separately,” allowing them to avoid prosecution at the time.
In 2008, Cheuk-chiu Lin was thrust back into the spotlight for allegedly laundering at least 800 million RMB for Huang Guangyu.
Many people were imprisoned in Huang Guangyu's case that year.
In November 2008, Huang Guangyu was charged in Beijing, remaining tight-lipped; while Cheuk-chiu Lin was charged in Xiamen in December 2008, after which he reported several people.
Subsequently, Cheuk-chiu Lin quietly returned to Hong Kong and disappeared from public view.
@BBCWorld @BBCBreaking @WSJ @business @nytimes @cnni @Reuters @Forbes @TIME @TheEconomist @UN @AP @washingtonpost @MarketWatch @WSJecon @FAANews @NTSB_Newsroom @FoxNews @FT @YahooFinance @SkyNews @NBCNews
@thejusticedept @fincennews
@ukhomeoffice @nca_uk @govuk
@ica_singapore @govsingapore @MFAsg
顯示更多


【中国艺术家创立美国首座华人酷儿艺术博物馆】
来自中国的酷儿艺术家陈想起(Xiangqi Chen)曾在中国从事LGBTQ+倡议,但疫情期间政府加强了对LGBTQ+空间的打压力道;如今她在美国旧金山创立全美首座华人酷儿艺术博物馆(OUT Museum),成为华人LGBTQ+社群的重要象征。这座中英双语博物馆于5月底开幕,位于旧金山唐人街,展出来自华人艺术家的摄影、独立刊物与装置艺术作品。
陈想起表示,十年前在中国仍可能举办酷儿艺术展,前提是没有公开标示作品或创作者的LGBTQ+身分;如今,连这样的空间都愈来愈少。尽管美国近年也出现对跨性别权利及LGBTQ+议题的限缩,但陈想起与其他参展艺术家认为,相较之下,美国仍提供更自由、安全的创作与表达环境。
博物馆开幕后,最令陈想起感动的是许多老一代华裔移民主动分享生命故事,例如曾有一名60岁跨性别男性提及,自己在1970年代移民美国,就是为了获得性别肯定疗法(gender-affirming)的医疗照护;另有一位母亲分享,儿子出柜后,她透过博物馆活动更理解并支持孩子。
作品参与展览、香港出生的华人艺术家林断山明(Dixon Ngai)表示,西方主流媒体往往忽视华人LGBTQ+群体的声音,而OUT Museum提供了一个讲述华人酷儿经验的平台,“让更多人看见我们的声音”。
博物馆顾问、作家暨人权倡议者谢汉兰(Helen Zia)认为,这些回馈显示华人LGBTQ+群体的能见度正在提升,也反映社会态度的转变。她回忆,2008年在奥克兰华埠发放支持同性婚姻传单时,曾遭人辱骂甚至吐口水。她希望世界看到华人LGBTQ+群体创造、想像的艺术,“这是我们对世界的贡献”。
顯示更多


