檢索結果 滑川市
滑川市 貼吧
一個關鍵字就是一個貼吧,路徑全站唯一。
用戶
未找到
包含 滑川市 的搜尋結果

高市内阁支持率跌至上台以来新低,通胀、日元贬值、历史态度、防卫扩张多重矛盾叠加,如何看待日本政策走向?
就算高市的支持率再跌,哪怕到今天,高市的支持率是她就任以来的历史新低,放在日本历届首相里也是"吊打局"。
为啥?因为川老师给她上了一课,在流量为王的时代,她显然学会了这套丝滑小连招,发动民粹。今天的日本,最大的流量密码——反华。
不得不说,其实日本这几年过得其实挺拧巴的。好不容易熬过了三十年通缩,经济总算有点要"正常化"的苗头,结果2024年开始,中国在汽车、机械、电子这些中高端产业上突然集体爆发,一下子捅到了日本经济的骨头缝里。
先说汽车,日本汽车产业的上下游,占全国就业近一成;出口额22.5万亿日元,是日本对冲25万亿日元能源进口成本的最主要来源,说白了,日本买油买气的钱,很大程度上就是靠卖车赚回来的。可2026年上半年,中国汽车出口509.6万辆,同比暴涨65.3%,是日本同期出口量的2.5倍还多。艾睿铂预测中国全年出口要破1000万辆,全球第一个干到这个数的国家。
日系三大车企的财报,除了丰田,其他都是惨不忍睹。本田电动车业务重组,砸了的项目一堆(和索尼合作的Afeela直接黄了),全年由盈转亏,净亏近180亿人民币;日产更狼狈,连亏两年,裁员2万(占比20%)、关厂7座、车型从56款砍到45款,甚至把横滨总部大楼卖了做"售后回租"来续命;丰田还算稳,但净利润也在下滑,靠疯狂压缩零部件品类(有的工厂砍掉80%)硬扛。
而汽车只是冰山一角。造船业更夸张——2026年2月全球新船订单,中国船厂拿了151艘,韩国17艘,日本是0艘。钢铁、中低端半导体、家电——都在被中国全线挤压。
再加上日美利差摆在那,日元一路贬值,普通日本老百姓的购买力肉眼可见地缩水。虽然这几年日本大企业经常说,"历史性涨薪",——问题是,那都是丰田、索尼这种赚美元的巨头。真正占大多数的中小企业,尤其是没有出口创汇能力的那批,工资根本涨不动。所以这波通胀,底层老百姓的体感是真的很难受。我看过好几次新闻,日本退休老人站在大米货架前,犹豫十几分钟不知道该不该买——因为他们的养老金是全国统一、和小公司的人一样,固定不变的,通胀这把刀,专割这些人的肉。
这几年中国游客在日本的消费力,银座的奢侈品店排队的是中国人,京都民宿被中国资本整栋买下的新闻隔三差五就上热搜,药妆店、免税店柜台前中国游客一次性扫货几十万日元早就不是新闻——对一个本国老人纠结几百日元米价的社会来说,这种视觉冲击带来的相对剥夺感,比单纯的经济数据更容易点燃情绪。
忽然,掌握了流量密码的高市跳出来了:"我们过得这么苦,都是外国人闹的。选我,我给外国人上点眼药。"
底层一听,好像还真有点道理——外国人来了,工资被压低,工作被抢,把他们赶走,我的工资不就该涨了吗?说白了,这套剧本和特朗普当选一模一样:底层被时代甩下车,然后靠一张选票,选出一个"看起来什么都不懂、但至少嘴上替我出气"的另类领导人。特朗普当年拿"中国抢了你的工厂"当叙事核心,高市现在拿"外国人抢了你的饭碗、买光了你的房子"当叙事核心,本质是同一套情绪配方,换了个包装。
但话说回来,高市确实是照着自己竞选时喊的口号在办事,她可能不是一个合格的政治家,给日本这艘漏风的大床埋了不少雷,但是作为竞选口号,她确实执行了不少事。知识分子都知道这动摇国本,降低日本的国际竞争力,但是对于底层人而言,我TM明天的米都快买不起了,我还管你宏大叙事?
随便列几条你就知道:
永住许可要求收入要持续超过日本人平均家庭收入,现行实务门槛300万日元/年,这个基准还在往上提;
永住新增日语能力要求(以前是没有的);
归化入籍的居住年限,从现行的5年以上,正在讨论延长到10年以上;
医疗费、税款有拖欠记录的外国人,直接不给续签在留资格;
出入境管理厅8月刚公布的永住许可新指南,首次白纸黑字写明"永住需要特别慎重审查",还要求申请人"积极为日本带来利益"。
考虑到这是自民党的历史性时刻(众院单独拿下三分之二议席,战后首次),我觉得:修改和平宪法、推动日本军事正常化,几乎是板上钉钉,虽然目前宪法审查会的条文起草委员会因在野党反弹被迫搁置,但这更像是"战术性暂缓"而非"战略性放弃"——手里握着这么大的议席优势,她没有理由真正放下这张牌。同时,针对外国人的政策只会越收越紧,这是她目前支持率里为数不多还能打的一张牌,没有理由现在收手。
但是话说回来,朝鲜都能拥核,只要美国松口子,日本绝对正常化其实没有特别的阻碍。所以高市摒弃了安倍的左右摇摆的政策,铁了心的站老美,台湾有事之类的话都出来了。她的想法很简单,我要么把事办成,要么我下台。
不过这里也得说句稍微泼冷水的话:这套打法有一个日本自己也绕不开的结构性矛盾——日本老龄化、少子化程度全球数一数二,制造业和护理行业本身就极度依赖外国劳动力,永住、归化门槛越收越紧,短期能安抚民粹情绪、拉一波支持率,但中长期只会让本就紧缺的劳动力缺口更难填。这和特朗普当年收紧H-1B、驱逐移民之后,美国科技和农业行业喊"招不到人"是一模一样的剧本。高市现在吃到的是"情绪红利",账单大概率是留给几年后的日本经济来还的。同时,日本的自卫队平均年龄估计到40岁了,根本没有发动对外战争的能力和潜能。
顯示更多

一個國小四年級就輟學去做家具的木工,最後靠「抽屜滑軌」,一路滑進 AI 供應鏈,成為台灣首富。
川湖創辦人林聰吉早年就是做家具出身。
1970 年代開始做家具五金,1986 年成立川湖,最主要的產品就是大家家裡抽屜旁邊那兩條不起眼的「滑軌」。
真正的轉折發生在 2000 年。
當時中國製造崛起,川湖一個佔營收約 40% 的家具大客戶,直接要求他們降價 30%。
林聰吉沒有跟著打價格戰,而是選擇把這個大客戶丟掉。
結果隔年營收幾乎腰斬。
但也因為這次危機,川湖開始思考:
既然都是做「滑軌」,為什麼一定只能裝在家具裡?
於是他們把幾十年累積的金屬加工、模具、機構設計能力,轉去做難度高很多的「伺服器滑軌」。
2000 年底,康柏原本的供應商出問題,緊急找到川湖。
川湖只花大約 一週就交出設計、通過測試,拿下第一張約 10 萬美元的試產訂單;後來 IBM、Dell、Sun 等科技大廠陸續成為客戶。
二十多年後,當 Server 變成 AI Server,這個當年「被迫轉型」的決定直接吃到史上最大一波算力建設。
因為今天一台塞滿 GPU 的 AI Server,重量、價格、散熱與維修需求都比以前更誇張。
GPU 再貴,最後還是要靠兩條滑軌撐住。
川湖現在累積超過 3,000 項滑軌專利,打進 NVIDIA 與大型 Cloud Service Provider 的供應鏈;本土券商甚至推估,川湖在 NVIDIA 新世代產品的滑軌市佔率超過 70%。
所以川湖其實不是「從家具突然轉型做 AI」。
它做的東西,從頭到尾都是滑軌。
只是:
家具抽屜 → Server → Cloud → AI Server
同一個核心能力,市場價值完全不同。
這也是我最近研究 AI Supply Chain 覺得最有趣的地方。
大家都在找下一個 NVIDIA、下一個台積電,
但 AI CapEx 真正爆發後,可能有一大批以前根本沒人注意的「傳統產業」,突然因為自己掌握了某個不可取代的零組件,變成 AI 公司。
AI 最大的機會,不一定是發明 AI。
也可能只是把你做了 40 年的東西,賣給 AI。 🚀
顯示更多


独家深度 Thread:
《撕开 Perp 协议的伪装:Hertzflow 不是交易所,而是 BNB Chain 的“风险分层编译器”》
撕开伪装:别再把 Hertzflow 当作另一个 GMX 克隆体
如果你只把 @Hertzflow_xyz 看作一个“支持杠杆的 Perp DEX”,那你就错过了它真正的架构野心。 Hertzflow 的核心护城河,是 “无许可创建任意 Oracle 支持资产的交易对”。
这意味着什么?
它把“上币权”和“初始定价权”从中心化团队手中,彻底下放给了社区。它本质上不是一个交易终端,而是一个将长尾资产转化为可交易流动性,并进行风险分层的“链上编译器”。
认知信息差:Vault、Pool 与邀请节点的“重构解法”市面上的教程都在教你“怎么点按钮”,我们来拆解底层的风险与收益分配逻辑:
Pool (底层风险承受者):你不是在“存钱”,你是在充当协议的“最终做市商”。你承担的是整个市场的尾部风险,换取的是所有交易者 PnL 的净差额与借贷费。这是高 Beta 收益。
Vault (策略封装层):这是 DeFi 的“主动管理基金”。它将复杂的对冲、套利或 Delta Neutral 策略代码化。普通用户存入资金,实际上是购买了专业策略的“执行权”,实现风险隔离。
邀请节点 (做市商微型化):忘掉“拉人头返佣”的 Web2 陋习。在 Hertzflow,节点主本质上是 “特定资产社区的微型做市商 (Micro-MM)”。你用你的信誉为某个新交易对引导初始交易者,协议则将该市场的部分做市价差永久分配给你。
证明了产品的可用性,但主网的真正考验是“真实资金的留存”。 主网上线后,最大的 Alpha 不在于盲目期待空投,而在于: 抢占 Permissionless Market 的“从 0 到 1”做市红利。当一个新的 BNB 生态资产通过 Hertzflow 无许可创建交易对时,早期的 LP 和节点将享受该资产从“零深度”到“建立共识”过程中,最丰厚的流动性挖矿奖励与交易手续费捕获。这才是真正的早期生态位。3/7 🚀 主网 Alpha 洞察:聪明钱在主网真正盯的是什么?测试网 1.7 亿 TVL 和 37 亿交易量
但真正的“懂华语玩家”,绝不仅仅是把 Funding Rate 翻译成“资金费率”。 华语加密玩家的核心痛点是:
❌ 面对全英文复杂策略时的“认知摩擦”。
❌ 缺乏基于本地社群信任背书的交易信号与流动性引导。 Hertzflow 的本地化,应当是交互逻辑的直觉化与社区节点文化的深度绑定,让华语玩家用自己的语言体系,构建自己的链上做市网络。
降维打击:为什么华语市场需要一个“懂行”的 Perp?
Hertzflow 推出简繁中文版是一个极具战略眼光的动作
我的命名提案:抛弃俗套,回归交易哲学目前社区的命名多围绕“赫”、“川”、“流”打转。我认为,一个伟大的产品名应直击交易者的心理内核。
Hertz (频率/振动) + Flow (流动/状态)。 我正式提案中文名:「心流协议 (FlowState)」
哲学自洽:在交易心理学中,“心流 (Flow)”是交易者与市场频率 (Hertz) 完美共振、摒弃情绪干扰的最高境界。
品牌联想:外部捕捉市场的“赫兹”波动,内部为华语玩家提供丝滑的“心流”体验。既有极客的严谨,又有东方哲学的从容。
给新手的“反共识”实操建议
如果你现在刚接触 Hertzflow,不要急于开高倍杠杆。 1️⃣ 先做观察者:在测试网/主网初期,重点观察哪些“无许可创建”的新交易对能快速建立起深度。
2️⃣ 小资金测试 Vault:体验策略封装的自动化程度,理解其与直接提供 Pool 流动性的收益风险比差异。
3️⃣ 成为“价值节点”:不要群发垃圾邀请码。围绕你真正懂的一个细分赛道(如 GameFi 或 Meme),建立一个小而美的社群,用你的分析为他们提供交易指引,这才是节点体系的长期价值
基础设施的价值,由建设者定义Hertzflow 已经搭好了“无许可交易 + 风险分层 + 中文友好”的底层舞台。 现在,它需要的是真正理解这套逻辑的“策略师”和“社区做市商”,而不是单纯的流量收割者。
你认同心流协议这个命名逻辑吗?
或者,你认为主网上线后,哪个 BNB 生态资产最应该被“无许可”创建为第一个交易对?
#Hertzflow# #BNBChain# #DeFi# #Perp# #Web3# #心流协议#
顯示更多


昨天和小伙伴们一路吃吃逛逛聊天。从京都御苑晃到清水寺,再兜回鸭川一路散步回来
很久没有和活人们这么休闲地出来耍了,认识了有意思的新朋友,氛围甚好
多云转晴,一路登顶清水寺看到阳光从云缝撒出的金光,一路聊到天南海北,还互相交换相机玩耍拍照
小红书上游客们对鸭川的评价总是,一个小水沟有什么意思。然而对于京都人来说,鸭川是ta们的精神支柱,是ta们住在这里的理由。
商业区、平民住宅和鸭川,丝滑地融合在了一起,并没有明确分隔开的界限,对很多人来说,三分钟就可以从住处散步到鸭川,并且很实惠亲民的房租就能实现这一点。
人们的社交、娱乐、休闲、消费,很大程度上就是围绕鸭川进行的,它不像一个单一的景点是突出的、需要刻意抵达的、被众人围观的存在,而是空气的一部分。
散步的范围就能去到京都御苑,虽然感觉皇帝居住过的地方也不过如此,不过日式古建筑确实别有一番风味,没有丰富的色彩和繁复的雕花,有的是如寺庙一般的克制简介的设计,规整中能看到变化,变化中又能看到韵律
顯示更多


聊聊川普新动用的122条款以及后续可能的动作节奏。是川普对最高法院裁决的回应这么快就来了,看白宫官方文件这几点:
1)动用下昨晚推文里聊到的基于《1974年贸易法》的122条款,对进口到美国的物品征收10%的关税,24号正式生效;
2)对部分关键矿物、能源、美国国内无法满足的化肥 、部分农产品、乘用车、航空航天产品免税;
3)之前对等关税正式将不再生效;
各国发现跟美国谈了大半年的贸易协议,最后谈了个寂寞。当然按照川普的性格协议主体不能变,部分条款估计要变。各国现在大概率按兵不动观望美国国内的博弈情况再说。
1、122条款是什么?后续可能的动作节奏
1)川普成了援引《1974年贸易法》第122条款征收关税的美国总统。该条款允许总统,在出现“大规模且严重”的国际收支逆差、国际收支失衡或美元面临“迫在眉睫的重大”贬值风险时,征收最高15%的关税,最长持续150天。该条款无需事先调查即可实施。这个条款条款最大的局限是,相关关税的税率最高只有15%,而且有150天的实行期限制,只有国会批准方可延长期限。因此,该条款只能作为短期选择,难以支撑特朗普寻求的长期且大规模关税体系;
2)《1962年贸易扩展法》第232条款。它的优势在于,关税规模不受法律限制,且调查由美国商务部主导,使政府对调查结果拥有很高的控制权。它的劣势是无法即刻实施,商务部必须先完成调查,并在270天内向总统提交报告。而且它针对特定行业而非整个国家,不如IEEPA覆盖面广。
3)《1974年贸易法》第301条款授权美国贸易代表办公室(USTR),在总统指示下,对其他国家被视为歧视美国企业或违反国际贸易协定的贸易措施征收关税,税率不设上限。其缺点是程序复杂。USTR必须进行调查、通常需要与外国政府磋商并征求公众意见。
这些法案的区别在于授权的触发条件(国家安全 vs. 产业伤害 vs. 不公平实践 vs. 支付平衡)、程序严谨度(调查时间长短)和限制强度(税率/时限)。Section 232和301更灵活,适合特朗普的广泛关税议程。
川普后续关税上的节奏大概率是:先用122条款征收150天内的临时关税。然后同时商务部、贸易代表办公室分别发起调查,之后动用232条款和301条款来进一步跟进把122关税给固定下来。
2、市场最关心的退税,则是几个方面问题:
1)昨晚最高法院裁决只是驳回关税措施,但并没有明确已征收关税如何处理。看国际贸易法院后续的审理进展;
2)川普看起来根本不想退税的意思,今天凌晨他表态也说最高法院裁决根本没提退税这一点,暗示不会轻易推荐。表示最好准备应对两年甚至更长时间的诉讼;
3)即使国际贸易法院在后续审理中能支持退税,但大概率只能裁定向具体的原告来退。如果美国政府不推出自动化退税程序,那么每家进口商要获得退税大概率都要走一遍诉讼流程,耗时数年。
3、川普的处境
他使用的这个(IEEPA)是法律上基础最薄弱的法案(但是覆盖产业范围最广),特朗普可以利用的法律架构选择还不少z而其他条款虽然覆盖范围没有IEEPA法案大,但是法律基础非常稳固。
如果川普不重新启动关税威胁,他基本上看起来像个跛脚鸭。昨晚聊到这是川普第二任期最重大的政治挫折,他要是让步那么在政治上大概率完蛋,一定要强硬反击。
也是昨天聊到短期市场可以交易退税,增加利润。但川普一旦开始主动应对了,市场又得面临新政策的不确定性,动用的法案依据有好几个,过段时间还要变化。退税还没发生而且需要很长时间,可能慢慢发现退税也无望,利润提振的预期也要降低。
Bitget 买美股:秒级入场,丝滑交易
顯示更多



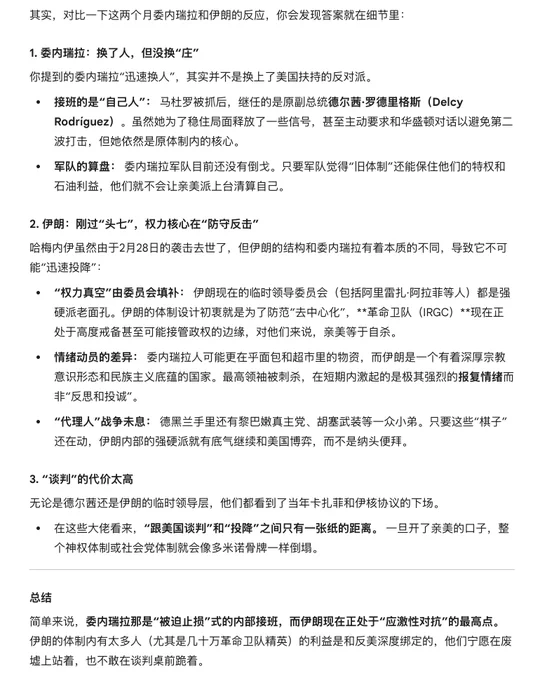
我问AI为啥伊朗没有像委内瑞拉那样那么丝滑过渡到亲美,发现这事儿核心还是利益。
天下熙熙,皆为利来;天下攘攘,皆为利往。
啥地儿也不是简单的神权威权统治的,本质上能在一块儿的还是利益都绑在一块儿了。看看川普怎么运营吧,最糟糕的情况就是谈不拢一直打下去,最后跟阿富汗一样就很麻烦了。
顯示更多

早安!7/21 外電綜合整理
- 2059川湖:美系升目標
美系大行直言數字會說話,因2Q營收好表現,券商預估毛利率進一步擴張至78.1%、營業利益率升至 71.6%。同時看到動能延續至下半年,長期而言,除了 AI 伺服器之外,也看到 AI Cluster 機櫃中的各類硬體設備,例如 CPU 機櫃、交換器機櫃、電源機櫃等,採用滑軌的比例持續提升中。預期今年營收/淨利分別成長 134%/143%。大幅上修26-28年EPS至$251/$329/$391,以明年30xPE評價,同步升目標。
#下次會考#
顯示更多

证实了!向伊朗赔款3000亿美金!
今天万斯接受媒体采访,承认了美伊备忘录当中确实有这么一条,向伊朗赔款3000亿美金,用为战后重建。
真是滑天下之大稽,赢得停不下来了。
最搞笑的是,万斯一脸无所谓,因为他说这笔钱不是美国出,而是海湾国家出的。
你能想象吗?一个流氓跑去别人村子里把人打死、把东西全砸了。然后现在让一开始就反对这个流氓打人砸物行为的隔壁几个村子来赔偿,然后这个流氓还说自己胜利了,说了37次。
强调什么伊朗必须保证不用浓缩铀来制造核武器才能获得这3000亿美金,完全就是给自己找回那已经荡然无存的面子。
被川普自己亲手撕毁的奥巴马伊核协议,本来就说了伊朗不能制造核武器。如果川普觉得原本的协议伊朗不会遵守,现在又有什么区别? 等3000亿到手之后,他又如何确定伊朗会遵守承诺?
本次的美伊停火协议,美国的屈辱程度,相当于《辛丑条约》、《马关条约》和《南京条约》的总和。
因为以前签下这些条约的中国是很弱的,但美国作为世界第一强国,无端端去发起这场毫无准备的战争,结果没有达成任何目标,还白白死伤几十个美军、花了400亿、区域军事基地多个被损毁、拦截导弹被几乎完全消耗。
结果现在浓缩铀保留、赔款3000亿美金、还要继续谈判解冻伊朗在海外的250亿美金。
最大的损失 ,当然是世界人民对美国的彻底祛魅,美国威信荡然无存。
不管以后换个什么正常人来当总统,美国重新走上正轨,但这个耻辱永远都会在,永远抹不掉,小粉红永远都会用这个事件来嘲笑美国。
而这一切,就是拜史上最无能、最人渣的美国总统 —— 唐纳德 • 特朗普所赐。
当然,最大的历史罪人,还是那7700万个投票给它的无脑美国人。
顯示更多

关于清晰法案的重大进展,五月底六月初参议院全院整体通过概率大增,也能看到7月川普签署法案的曙光。看Coinbase首席政策官于最新发文参议员Tillis和Alsobrooks已敲定稳定币收益妥协文本:
1)禁止“经济或功能上等同于银行存款利息/收益”的奖励(即不能单纯因为持有稳定币余额就支付类似存款利息的收益)。
2)允许余额用于奖励,但前提是必须通过“等同测试”,即必须与实际使用(如支付、转账、平台服务)挂钩,不能变相成为“被动存款利息”。
简单说就是银行拿到了更多限制(如稳定币的被动生息),但加密行业保住了“基于真实使用”的奖励能力。法案其他部分(代币分类、DeFi、安全港等)此前已取得进展,现在障碍大幅减少。
现在银行的诉求得到满足,接下来关键点有两个:
1、关注CLARITY法案整体文本。
参议院银行委员会主席Tim Scott近日表示法案已进入“red zone”(冲刺阶段),计划在5月推进markup。
参议员Cynthia Lummis明确确认:“We are gonna markup the CLARITY Act in May”,并指向5月11日那一周作为最早窗口(参议院目前在休会,5月上旬复会)
之后就是关键的markup流程:委员会审议、提出修正案、投票通过委员会版本 → 与农业委员会版本合并 → 准备全院表决。
2、银行委员会的文本跟农业委员会文本合并后,5月份中下旬是否进入参议院整体议程
1)利好点是:主要障碍已解决,跨党派支持基础仍在(众院已高票通过)。白宫、财政部、行业(如Coinbase)持续施压,Lummis等议员强烈推动。
2)从markup到全院,至少需2-4周(包括文本合并、程序性投票)。若markup在5月中旬,全院最早5月底-6月。
3)考虑到今日五月后,参议院日程拥挤,银行委员会需要加班加点了。
中等偏高,但更现实的目标是5月底/6月全院表决,夏季(7-8月休会前)送交总统签署。
当下乐观预期是:
markup锁定5月 → 全院5月下旬6月初 → 夏季签字是主流预期。行业和议员正全力冲刺,但最终取决于Scott主席正式宣布markup日期和后续进程顺利程度。
本条由@bitget_zh赞助,「Bitget 买美股:秒级入场,丝滑交易 」
顯示更多

最新市场清晰法案关于稳定币的条款是利空么?如果一直关注这个法案的进展,就会知道被动稳定币余额的收益从一开始就行不通,而且不太可能最终纳入协议。其实在2月下旬白宫加密工作会议上,已经明确“支持有限制的稳定币奖励,但禁止简单持有就获得类似利息的收益,允许的奖励仅限于与特定交易或活动挂钩”,所以这个条款并不是这两天才出来的。那么稳定币发行商和渠道商会如何应对破局呢?
“禁止简单持有稳定币就获得利息 ,允许奖励与特定交易或者活动挂钩。”
这种条款给到国内任何一个互联网公司,运营人员都会说“这我熟啊”。互联网公司的运营能给你玩出花来。
1、对发行商(Circle、Paxos 等)来说
他们本来就不能直接向持有人付息储备收益也不能“间接”通过第三方简单分给持有人。但是可以:
1)把储备收益转为“生态补贴/营销预算/服务费”:
不再按持有量直接分润给 Coinbase 等渠道平台,而是签固定或 performance-based 的合作协议(例如平台帮助推广支付用例、提供流动性支持、合规报告服务等)。
协议必须明确不与持有量直接挂钩,而是与“活动成果”挂钩(交易量、支付笔数、链上活跃度)。但只要有真实业务活动,就有辩护空间。
2)推动用户主动“deploy”资金:
发行商不付息,但鼓励用户把稳定币转入平台内/链上借贷等DeFi 协议(Aave、Morpho、Compound 等),用户自己赚取市场利率。发行商可从这些协议的手续费、分成中间接获利。
2)开发“utility-first”产品:把稳定币定位为支付/结算工具,发行商通过支付网络合作(Visa、Shopify 等)或跨境汇款收取服务费,而不是靠持有收益。
2. 对于渠道商 / 分销商(Coinbase、Kraken、钱包、交易所等)来说
它们受影响最大的群体。核心是把“被动收益”彻底转为“基于活动的奖励”,这是法案明确允许的。可能的运营策略:
1)重构奖励为“明确活动挂钩”(最直接、最安全):
Lending / Staking / Liquidity Providing用户必须主动把稳定币借贷到平台池或 DeFi 协议才拿收益(Coinbase 已有 Prime+ lending 产品,年化可达 5.75%)。把原来“持有即赚”改成“借出即赚”。
2)在平台内深度整合 DeFi / On-chain 活动(最有增长潜力):
在 App 内一键接入 Morpho、Aave、Spark 等协议,用户在 Coinbase 界面内 lend USDC 赚 yield。
平台做 LP(流动性提供者),用户提供资金参与,平台和用户分成。
这符合“activity-based”,同时把 yield 来源从“发行商储备”变成“市场借贷利率”,绕开发行商直接付息的限制。
2)Transaction / Volume-based:按交易量、手续费返还、支付笔数给奖励(例如“每月支付/转账超 X 笔,返 1-2% 奖励”)。
3)Loyalty(忠诚度)/Usage Programs:积累 points 用于平台使用、fee discount、NFT 等,points 来源于真实使用行为而非单纯持有余额。
4)稳定币 + 交易 / 衍生品 / 支付场景绑定奖励,推动真实支付用例(长期根本解):
稳定币真正用于 e-commerce、跨境 B2B、汇款时,自然产生“活动”,奖励就有正当理由。Coinbase在推稳定币支付服务,未来可在此基础上叠加奖励。这不就是信用卡返现嘛。
交易所在这方面改动的空间其实很大。
要理解清晰法案的这些条款并完全不是“禁止收益”,而是逼着稳定币从存款替代品变成“支付+DeFi 工具”,因为银行业反对之前的条款就是担心存款大规模迁移搬家,从银行存款变成了稳定币储备但也不去做任何真实的交易、链上活动。
发行商和渠道商只是需要转向基于商业活动和链上行为的激励,不仅合规,监管也满意,银行业也不会说啥(毕竟基于商业活动和链上行为的激励,比起单纯的持有就能得奖励已经多了好几步操作,有一定的用户门槛了)
从这个角度来看,Circle昨晚大跌并不仅是新的清晰法案稳定币条款因素导致的。更直接的原因可能是Tether跟四大审计事务所其中一家签订合同(之前Tether得季度审计报告都是英国伦敦一家审计机构给出的,规模也不小,但是公信力还是远远比不上四大),意味着四大审计机构开始接受Usdt做为合规收益的载体。如果未来审计通过,有明确的报告,其实是扫除了Tether上市的一个障碍。
顯示更多
