檢索結果 電験3種
電験3種 貼吧
一個關鍵字就是一個貼吧,路徑全站唯一。
用戶
未找到
包含 電験3種 的搜尋結果

笑爛 這種比養老院還爛的格局要一坪要7-80萬
電視上看到都廳大院的廣告
賣了這麼久終於要完工了
好奇查了一下平面圖
第一次在住宅看到L型的柱子
超級酷的...
一層10戶 只有3部電梯
快2300戶 感覺會驗屋交屋到死==
顯示更多


創意電子(GUC)2026年9月22日宣布,採用台積電N2P(2奈米)製程與CoWoS-L封裝的HBM4E PHY與Controller IP已完成設計定案,並獲客戶AI ASIC採用。該IP延續已通過矽驗證的N3P 12Gbps HBM4基礎,在所有操作條件下將傳輸速度提升至16Gbps,並強調高功耗效率與超小面積。GUC以專有interposer佈線優化訊號與電源完整性,可支援多種CoWoS架構。
為因應3D SoIC,GUC另提供SoIC-X用face-up版本,整合TSV以支援I/O與向上層晶片饋電,建立3D堆疊連接路徑。該IP亦延續HBM、GLink、UCIe產品線,並整合proteanTecs互連監測,提升測試可視性與實際運作可靠度。
技術長Igor Elkanovich表示,HBM4E可顯著提升新一代AI加速器頻寬與系統效能;結合face-up HBM、face-up UCIe與GLink-3D,GUC可提供完整3D SoIC介面方案,協助客戶整合HBM、chiplet與3D堆疊。
顯示更多


華邦電 (Winbond) 白髮愛股 以 11.2 億美元(約 354 億台幣)全現金,取得英飛凌重組後的 NOR Flash 與 F-RAM 事業 100% 股權,目標 2027 年下半年交割,須通過主管機關核准。同日另決議發行國內可轉債,上限合計 180 億台幣,用於產能與製程,與這筆買價分開。
依 Omdia,2025 年全球 NOR 市場約 34 億美元。華邦市占 23% 第一,兆易創新與旺宏各約 17%,英飛凌 11% 第四。紙上加總約 34%。英飛凌該 11% 對應的 NOR 年營收粗估約 3.7 億美元;標的還含 F-RAM,不能只用 NOR 市占反推整包營收。
產品與客戶重疊低。華邦既有 NOR 偏 PC、筆電、消費;英飛凌這塊偏歐美車用、工業與基礎建設,認證週期長、轉換成本高。F-RAM 是高耐久、即時寫入、低功耗記憶體,用在汽車、工廠、醫療的資料紀錄,與華邦現有 code storage NOR 不是同一條產品線。
收購後標的維持獨立營運,總部留加州聖荷西,並恢復 Spansion 品牌。華邦取得美國面向的品牌與十多國人才,不把該單位整包併進台灣組織。英飛凌則留下 SRAM、HYPERRAM、nvSRAM 與輻射硬化 SONOS,等於賣掉非核心的 NOR/F-RAM,不是退出記憶體。
對價約當華邦近期資產的 45%、權益的 70%。公司目前 TTM 營收約 46–47 億美元,主要受這波高密度 NOR 漲價支撐,才有條件開出這種規模的現金交易。這筆併購不增加 HBM 或先進 DRAM 產能。
需要分開看的有三件。第一,34% 是 2025 年市占相加,實際併表要到交割之後,期間仍有價格、續約與反壟斷變數,多出來的 11 個百分點會不會整包留下,現在無法驗證。第二,交易買到的是已通過車規/工規的客戶關係與美國品牌位置,不是新增 12 吋投片。第三,180 億可轉債顯示自身產能與製程仍要另籌,擴產與併購是兩條資本支出。
尚未發生、因此還不能當成結論的是:監管是否放行、Spansion 獨立單位交割後如何運作,以及歐美車廠認的是舊料號還是新東家。在那之前,這筆交易改變的是華邦在 code storage 與高可靠度終端的結構,不是它在 DRAM/HBM 供給裡的位置。
顯示更多


用 React Three Fiber 打造的 Artemis II 互動任務探索器:3D 太空教育新體驗
🎏超酷的互動 3D 專案——Interactive Artemis II Mission Explorer,由開發者 redradman8(RADMAN)使用 React Three Fiber(R3F) 與 Three.js 快速打造完成。
👉🏻這個專案把 NASA 的 Artemis II 月球任務變成一個可以親手操作的 3D 模擬器,讓任何人只要打開網頁,就能跟著 SLS 巨型火箭與 Orion 太空船,一起「飛」完整個任務!
• 真實任務時間軸:從發射、助推器分離、核心級分離、月球飛掠、返回地球到濺落,全程用時間軸控制。可隨時快轉(1x、2x、3x、5x),甚至倒轉播放。
• 超逼真粒子效果:同時運行 6 組粒子系統,包含引擎火焰、RCS 姿態控制噴氣、分離馬達、進入大氣層的電漿、降落傘等,往前倒退都完美同步。
• 三種視覺主題即時切換:藍圖模式(線框風)、太空模式(真實宇宙感)、電影模式(加上後處理 Bloom 光暈),切換時不會重置鏡頭或動畫。
• 互動點擊體驗:總共 14 個可點擊的火箭與太空船組件,點擊後鏡頭自動飛過去,並彈出詳細資訊面板(全部資料來自 NASA 公開的 Artemis II Reference Guide 與任務時間表)。
• 技術亮點:全部用 React Three Fiber 寫成,場景圖不會因為換主題而重建,效能極佳,適合用來做教育、科普或太空迷的玩具。
試玩連結:**
(建議用電腦大螢幕開啟,效果最震撼!)
這個專案不只是炫技,更展現了 Three.js 在科普教育上的巨大潛力——把複雜的太空任務變成人人可親身體驗的互動故事。
顯示更多


早安!8/11 外電綜合整理
- 6274台燿:7月自結靚
7月稅前利益率 31.6%優於亞系券商的預估,也大幅高於2Q的24%;隱含7月毛利率有機會來到36–37%,高於券商原本3Q毛利率31%的預估,顯示有明顯上修空間。券商表示泰國廠按照進度執行並有提前;AI伺服器需求強勁、規格升級帶動 ASP上揚。重申正向。
- 6187萬潤: 2Q財報靚
2Q財報大幅優於美系大行預估,毛利率升至54.8%,亦高於券商及市場的預估。券商預期3Q營收季增至少3成,毛利率維持在54-55%。CPO會照計畫在4Q放量,預估今年75台,明年超過200台。CoPoS明年中完成試產認證,1H28放量。重申正向。
- 2327國巨: 美系重申正向
7月營收歷史新高,QTD達成美系券商預估數33%,略優於預期。券商表示7 月是電容價格調整開始反映的第一個月,預期3Q出貨量與價格會形成複合疊加的正面效果,重申正向。
- AI供應鏈追蹤報導:
美系大行首先提到記憶體,認爲Nvidia 的 Rubin Ultra 將推出數種 SKU,高階版本採用 HBM4e 8Hi,較低階版本則使用 HBM4 12Hi 或 8Hi,本季底會有最終答案。不過券商觀察降低每顆晶片搭載的記憶體容量,可能會增加整體晶片出貨量,對以出貨量取勝的供應商有利。
再來提到CPO,即便Kyber遞延,但機櫃間 CPO 互連仍是 Nvidia 偏好的發展方向。第一代 Rubin Ultra 伺服器機櫃可能仍將繼續使用 Oberon 解決方案來支援 NVL72,同時採用 CPO/NPO 技術,以實現 NVL576 規模的部署。而中國 AI GPU 廠商則採用 NPO 做爲機櫃間互連。
最後提到ASIC,
2454聯發科:有望在明年取得15-20%市佔率,隨著 2nm TPU 後年放量,營收會比明年更高。
3443創意:上調後的需求展望不僅涵蓋 Google TPU,也延伸至 Google CPU,也有意為未來世代的 TPU 提供 compute die的後端設計服務。
2449京元電: TPU 相關業務在今年年可貢獻營收7–8%營收,明年高於 10%。Google CPU 專案需要進行 burn-in測試與system-level testing,明年可貢獻3-4%營收。總結,Google 相關需求在明年將占總營收的 10–15%。
- 光通訊產業:
美系券商不對美方的最終結果下定論,但仍看好中國光通訊的產業領導者,因不僅長期以來擁有與 CSP客戶及 AI 基礎設施供應鏈合作的豐富經驗,也較早合作,掌握需求設計方向。券商對覆蓋裡的台廠:上詮、聯亞、全新重申正向不變。
#下次會考#
顯示更多

📢《棕色塵埃2 × 清原》贈品相關公告
感謝大家於活動首個週末的熱烈支持。
自活動開始以來,我們陸續收到關於贈品狀況的回報,以及對活動營運上的寶貴建議,誠摯感謝各位的指教與回饋。
經確認,部分合作門市於活動初期收到的【Q版壓克力磁鐵】款式配置僅有一款,造成各門市可提供的款式有所差異。
針對此情況,我們正積極進行贈品調度與追加製作,後續也將另行公布相關的更換措施,提供給這段期間內符合贈送資格、卻未能獲得兩種不同款式的店長們。
⚠️若您預期進行更換,請確保贈品及外包裝全新完好,以免影響您後續換貨權益。
同時也提醒各位店長,由於本次贈品採【款式隨機】贈送機制,各門市的贈品款式發送情況皆有所不同。
⚠️若您希望有機會獲得特定款式或蒐集全款式,建議可先致電欲前往的分店確認最新贈品狀況,以免向隅。
📍活動合作門市資訊請參見連結:
最後,對於本次活動營運上所造成的困擾與不便,我們致上最深的歉意。
我們將盡最大努力,以最快速度改善本次活動的營運體驗,也誠摯感謝各位的理解與包容。
🍧《棕色塵埃2 × 清原》棕2一夏 甜蜜滿場🍧
📅聯名活動期間
2026/8/15(六)~9/15(二)
✨聯名活動內容
✦ 購買任一飲料或冰品,即可獲得聯名杯身或碗身(共2款)
✦ 購買《棕色塵埃2》「聯名飲品或冰品」,即可獲得聯名週邊好禮。
➞購買 1 款飲品或甜品,即可獲得【虛寶卡: 鑽石x200】乙張、【角色杯墊】乙個
➞購買 2 款飲品或甜品,即可獲得【虛寶卡: 鑽石x200】2張、【角色杯墊】2個,額外獲得【Q版壓克力磁鐵】乙個
※每人單筆訂單最多兌換虛寶卡x4、角色杯墊x4及Q版壓克力磁鐵x2,數量有限,贈完為止。
✦ 《棕色塵埃2》福利:單筆消費現折 $5
凡結帳時出示《棕色塵埃2》遊戲畫面,單筆訂單即可折抵 5 元!
※一個帳號單筆消費限折抵乙次 / 折抵訂單須含本次聯名產品
🍹聯名限定品項
✦ 棕2 Q彈冬瓜青 (L)
✦ 棕2 Q彈綠豆飲 (L)
✦ 芋見克雷西亞
✦ 海倫娜的夏日招牌
💖活動主題店 ~只想芋「她」在一起~
✦ 清原台北古亭店 | 台北市中正區杭州南路二段56號
✦ 清原新竹清大店 | 新竹市東區忠孝路31號
🚨聯名活動注意事項
1. 虛寶卡數量有限,詳細活動說明請以門市公告及粉絲團公告為準。
2. 虛寶卡使用方法與規範以虛寶卡上明示文字為準。
3. 虛寶卡、角色杯墊、Q版壓克力磁鐵及聯名杯碗數量請依各門市實際狀況為主,亦不接受款式指定。
4. 本次活動僅限活動門市消費、官方外送服務,官方外送服務及範圍需視門市實際狀況為主,第三外送平台(UberEATS、Foodpanda)恕無加入此活動。
5. 如於門市內用餐,店家將提供內用碗,且無法額外索取聯名活動碗。
6. 如外帶自主攜帶環保碗,可向門市索取聯名活動碗。
7. 如自主攜帶環保杯,可向門市索取聯名活動杯,但將不進行門市環保折扣方案。
8. 官方有權決定取消、終止、修改或暫停本活動。如有任何變更事項請依清原芋圓官方網站與粉絲團公告為主 。
#棕色塵埃2# #清原# #聯名活動#
顯示更多


之前在 SuperAI 聽到一場很有趣的演講分享給你們,演講者在說 AI 泡沫和 K 型經濟的事情
他的結論是:技術不會破,會破的是那個讓所有人瘋狂燒錢的故事
那他為什麼這樣講呢,AGI 是一個能像人一樣跨領域處理大部分腦力工作的 AI,不像普通工具只擅長單一任務
AI 大廠和投資人在押是:誰第一個做出 AGI 把白領階級替代掉,把每年數十兆的薪資整碗端成自己的營收(要知道白領的薪水一年總和大約 30 兆美元
但 SpaceX 的文件說,他們的目標市場 28.5 兆美元,扣掉軟件和 IT,所以他們願意在 xAI 上燒 8000 億美元賭 AI 會取代白領這件事
Graylin @AGraylin 說那座金山是海市蜃樓,就算你真的第一個做出 AGI 也賺不到那筆錢,理由是 3 點
1️⃣ 技術賭對不等於錢賺得到
這是一場估值泡沫,技術本身一點問題都沒有,真正脫鉤的是估值和現金流。當年 Cisco 賭對了網路、還幫忙蓋了網路,市值照樣蒸發 86%。AI 走在同一條路上,模型每月被超車、沒有護城河、中國開源模型只用三十分之一的價格貼著打
2️⃣ 大模型年年虧錢
OpenAI 成立十年沒有一年賺錢,2025 一年就淨虧約 90 億美元。Anthropic 也是年虧 50 億。有人會說 Amazon 當年也虧了十年啊,但 Amazon 10 年燒掉的總額是他們一年燒掉的
Amazon 的虧損會蓋出護城河,今天 AI 大廠的虧損,買到的卻是一個被開源和降價一路稀釋的位置,哪家聰明用戶就去哪了
3️⃣ 這場錢還在自己人之間空轉
大廠把錢投進 AI 實驗室,實驗室再拿這筆錢回頭向同一批大廠租算力,錢繞一圈又回到原點。這種帳面上的收入已經占了 Alphabet 和 Amazon 2026 第一季營收的近六成,當年網路和電信泡沫,正是靠這種自己人互相買單吹大的
那真正賺到的錢去哪了:K 型經濟越來越嚴重
真正賺到的錢會一路漏給下游,用 AI 的企業先拿走生產力紅利,再隨著降價漏給消費者。而被省下、賺到的那部分,又高度集中到頂層 10%,這群人已經吃掉全美將近一半的消費支出。AI 會把 K 型踩得更深
被取代的勞工沒有接住的安全網,財富又一路往頂層集中
Graylin 說了一個「3.5% 法則」,歷史上沒有任何政府扛得住 3.5% 人口起身對抗,美國的 3.5% 大約一千兩百萬人,而 AI 的勞動衝擊規模大上整整一個量級。我們正在用自己的 capex,堆出一個一觸即發的失業聯盟
顯示更多


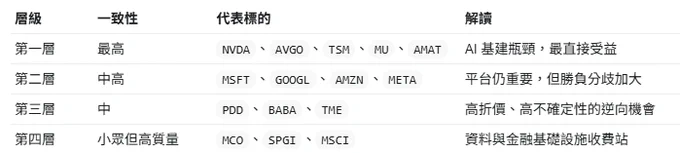
《從最新 13F 看頂尖投資人的共同下注:AI 不是答案,稀缺性才是》
Berkshire、Bridgewater、Tiger Global、Druckenmiller、李祿、段永平、Ackman 的動作看似分歧,但用第一性原理拆開,會發現他們其實都在圍繞同一件事配置:未來現金流最確定、競爭位置最稀缺、且能把 AI 時代需求轉化為高回報資本的公司。
13F 不能當即時訊號,但能看資本方向
13F 是延遲 45 天的持倉快照,不代表今天還持有,也看不到完整空單、現金和海外持倉。所以它不是抄作業工具,而是觀察頂尖資金思考框架的材料。
」
第一性原理
股票長期價值只來自三件事:
1. 未來自由現金流
2. 能否長期防守這些現金流
3. 買入價格是否合理
AI 只是技術變數,不是投資答案。投資答案要落到:誰擁有算力瓶頸?誰擁有分發入口?誰擁有資料和定價權?誰能把資本支出轉成高 ROIC?
第一個共識,AI 基建鏈
這一季最明顯的共同方向,是 AI 基建。
Bridgewater 加碼 TSM、AVGO、MU、NVDA;
Tiger Global 加碼 TSM、NVDA、AMAT、AVGO;Druckenmiller 也新增/加碼 AVGO、STM,並保留 TSM。
段永平最新可見持倉中,也大幅提高 NVDA、TSM、MSFT 的權重。
這裡的邏輯很簡單:如果 AI 需求繼續增長,最先被驗證的不是哪個應用最終勝出,而是整個產業都需要更多晶片、代工、記憶體、網路與電力效率。
第二個共識,平台股仍重要,但分歧加大**
大型平台股不是被拋棄,而是進入分化。
Berkshire 大幅加碼 Alphabet,李祿也把 Alphabet 放在極高權重;但 Ackman 幾乎賣出 Alphabet,轉去買 Microsoft;Druckenmiller 則退出 GOOGL、減碼 Amazon。
這代表市場不是否定平台股,而是在重新評估:誰能把 AI 投入變成真實現金流?
Google 有搜尋、YouTube、雲端和 Gemini 生態;Microsoft 有 Azure、Office、OpenAI 關係和企業分發;Amazon 有 AWS 和電商現金流;Meta 有廣告分發和 AI 推薦效率。
大家都知道平台重要,但對哪個平台的邊際回報最高,答案並不一致。
第三個共識,低估的中國平台仍被少數高手買入**
李祿重倉 PDD,段永平也加碼 PDD,同時仍持有 Alibaba。這說明中國平台沒有被全部放棄,而是被高度選擇性地買入。
中國平台公司的問題不是商業模式失效,而是折價過重:政策風險、地緣風險、消費信心和資本市場信任度,都壓低了估值。
但如果一家公司仍有高 ROIC、強現金流、低估值和長期競爭優勢,那它就會進入深度價值投資人的視野。
三位關鍵人物
段永平的組合仍以 Apple 和 Berkshire 為核心,但增量資金明顯偏向 AI 基建和中國平台。他買的不是短期熱點,而是強產品、強生態和長需求。
Druckenmiller 則代表另一種訊號。他不是長期抱死,而是宏觀輪動。他加碼 Natera、YPF、AVGO、STM,退出 GOOGL,減碼 Amazon。這說明 AI 基建仍有吸引力,但大型平台股要更挑位置與估值。
李祿最集中,也最像 Munger 系投資人。他重倉 Alphabet、PDD、Berkshire,同時新買 Moody’s、S&P Global、MSCI 這類資料與金融基礎設施公司。這些公司本質上是資訊收費站。
真正的結論
這些頂尖投資人的共同下注,不是「AI 會漲」,而是:
縮減投資數量,提⾼集中度。
重壓關鍵節點:算力瓶頸、平台入口為主!
顯示更多

矽電容(Silicon Capacitor)
1. 誕生背景與核心優勢
傳統鋁質電容與常規MLCC在HPC、AI伺服器、1.6T及以上高端光模組等高速、高發熱場景下,已無法滿足低熱敏、高穩定性、高頻濾波的需求。矽電容正是為此應運而生。核心優勢:
- 透過閾值優化大幅提升性能,能有效過濾高速電流雜波、降低發熱干擾、保護主晶片。
- 大幅提升高端模組整體運行穩定性。
- 非MLCC:無需陶瓷封裝,以裸晶形態存在,直接替代主晶片周邊的高頻MLCC及傳統鋁質電容,是高端算力與光通訊專用的無源器件。
2. 技術與工藝特點
- 製程要求:僅需8吋、12吋成熟晶圓製程,無需5nm/7nm等先進製程。
- 核心技術壁壘:不在晶圓工藝複雜度,而在於電容/電感設計能力以及電力基礎技術累積。
- 最大工藝難點:切割環節(需精準避免損壞晶片)。國內掌握成熟切割工藝的廠商極少,這是當前產業核心壁壘。
- MLCC廠商轉產難度:極高。缺乏專項設計經驗與電力技術累積,跨界嘗試進展緩慢。
3. 完整產業鏈分工
- 晶圓製造:目前主要依賴國外晶圓廠。
- 封測環節:
‧ CP測試
‧ 晶圓減薄
‧ 磨平
‧ 雷射切割(核心設備來自日本)
- 出貨形式:以裸晶晶圓形式交付下游。
- 成本結構:封裝成本約占單顆整體成本的30%。
4. 產能、良率與擴產
- 晶圓尺寸:8吋與12吋均已量產。
- 單片晶圓產量:少則數萬顆,多則二十多萬顆(高端模組單片可達20-30萬顆)。
- 產能壁壘:量產階段壁壘不高,可透過新增設備快速擴產。
- 擴產規劃:多家企業三期工廠建設中,同時規劃先進封裝產能擴建。
5. 下游應用場景與用量(核心驅動力)
主要應用領域:高速光模組與HPC/AI伺服器。高速光模組:
800G光模組已部分搭載矽電容商用;1.6T光模組已正式商用出貨,單顆1.6T光模組需用到近20顆矽電容;後續3.2T光模組的矽電容用量將大幅提升。
AI伺服器:
算力模組整體用量龐大,例如英偉達相關AI伺服器單顆可使用4-6萬顆矽電容。
貼裝方式:由下游光模組廠商自行負責MSAP貼裝。
使用邏輯:並非絕對必須,但隨著1.6T+國產化推進,傳統電容無法滿足高傳輸速率與穩定性需求,矽電容成為優先替代方案。
6. 市場空間
對標MLCC成熟市場,矽電容整體市場空間可達數十億美元級別。目前MLCC尚未被完全替代,成長空間充足。
7. 競爭格局
海外:Murata、ROHM等成熟龍頭,技術領先。
中國國內:優質設計廠商各具特色,其中蘇納光電進展最快,已實現小批量量產(月產數百萬顆),深度綁定國內頭部光模組廠商。
傳統封測大廠(如日月光、矽品):短期內不會重點布局。原因在於矽電容屬於細分利基賽道,毛利低於HBM、CoWoS、2.5D/3D等主晶片高端封裝,非其策略重點。
8. 獲利水平
矽電容封測毛利率低於HBM、CoWoS等高端封裝,但因雷射切割等環節在中國國內稀缺性高,目前整體利潤水平較好。
顯示更多