檢索結果 川谷一花
川谷一花 貼吧
一個關鍵字就是一個貼吧,路徑全站唯一。
用戶
未找到
包含 川谷一花 的搜尋結果

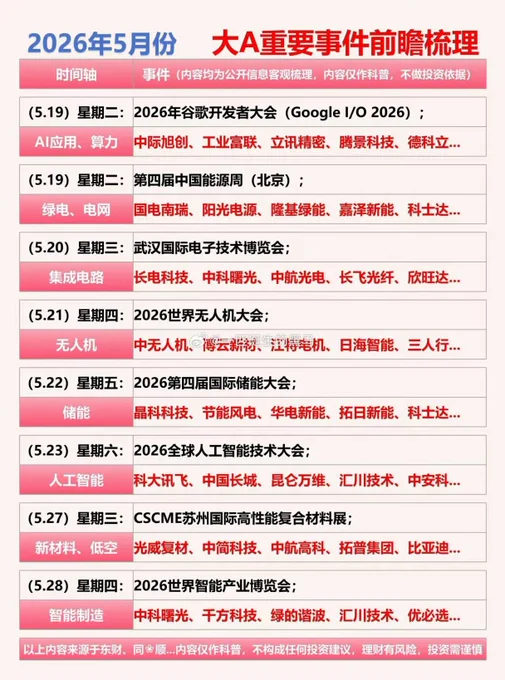
2026年5月份 大A重要事件前瞻梳理!!!
一、(5.01)星期五:
事件:普通硫酸出口暂停;
板块:硫酸化工
兴发集团、川发龙蟒、云天化、中核钛白、晶瑞电材…..
二、(5.06)星期一:
事件:第四届中国国际低空经济产业博览会;
板块:低空经济
宗申动力、必创科技、中信海直、振华新材、三人行….
三、(5.08)星期五:
事件:第48届东盟峰会将于5月8日至9日在菲律宾举行;
板块:能源安全
隆基绿能、宁德时代、吉宏股份、湖北宜化、云天化…
四、(5.09)星期六:
事件:腾讯云将上调产品的目录价格5%,自5月9日起生效;
板块: AI 算力
浪潮信息、工业富联、光迅科技、海光信息、寒武纪.
五、(5.13)星期三:
事件:第十八届中国国际电池技术展览会;
板块:固态电池
维科技术、永杉锂业、天赐材料、湖南裕能、欣旺达…
六、(5.14)星期四:
事件:2026北京国际机器人展览会;
板块:机器人
三花智控、杭齿前进、五洲新春、卧龙电驱、新时达...
七、(5.15)星期五:
事件:第五届亚洲矿业创新发展高峰论坛;
板块:工业金属
洛阳钼业、天齐锂业、赣锋锂业、中矿资源、金诚信…
八、(5.15)星期六:
事件:CIBF2026深圳国际电池技术交流会/展览会;
板块:动力电池
国轩高科、亿纬锂能、先导智能、宁德时代、比亚迪…
九、(5.19)星期二:
事件:2026年谷歌开发者大会( Google I / O 2026);
板块:AI 应用、算力
中际旭创、工业富联、立讯精密、腾景科技、德科立…
十、(5.19)星期二:
事件:第四届国能源周(北京);
板块:绿电、电网
国电南瑞、阳光电源、隆基绿能、嘉泽新能、科士达…
十一、(5.20)星期三:
事件:武汉国际电子技术博览会;
板块:集成电路
长电科技、中科曙光、中航光电、长飞光纤、欣旺达…
十二、(5.21)星期四:
事件:2026世界无人机大会;
板块:无人机
中无人机、博云新材、江特电机、日海智能、三人行…
十三、(5.22)星期五:
事件:2026第四届国际储能大会;
板块:储能
晶科科技、节能风电、华电新能、拓日新能、科士达…
十四、(5.23)星期六:
事件:2026全球人工智能技术大会;
板块:人工智能
科大讯飞、中国长城、昆仑万维、汇川技术、中安科…
十五、(5.27)星期三:
事件: CSCME 苏州国际高性能复合材料展;
板块:新材料、低空
光威复材、中简科技、中航高科、拓普集团、比亚迪…
十六、(5.28)星期四:
事件:2026世界智能产业博览会;
板块:智能制造
中科曙光、千方科技、绿的谐波、汇川技术、优必选…
顯示更多


纳指创下历史新高,一个真相:AI越火,数据中心反而越难建
现实世界却开始对AI说“不”。
美东时间周一,美股三大指数集体上涨,纳斯达克指数在英伟达、微软等大型科技股带动下再次创下历史新高。这已经是纳指连续第二个交易日大幅上涨。
推动市场的逻辑并不复杂。美国9月非农就业数据弱于预期,市场迅速下调了对美联储继续加息的押注。交易员目前预计,美联储10月政策会议加息的概率只有24%,而一周前这一数字还高达70%。
利率压力下降,油价回落,科技股继续上涨。华尔街再次把钱压向AI。
但就在资本市场不断为AI刷新估值的同时,一个完全相反的趋势正在全球出现。
特朗普强调美国必须赢得AI竞赛,微软、Meta、亚马逊、谷歌、英伟达不断宣布更大的数据中心、更大的GPU集群、更高的资本开支。
问题是,越来越多普通居民开始问一句非常现实的话:
这些数据中心,到底为什么要建在我家旁边?
这可能是当前AI投资浪潮中最容易被忽视,却又最重要的变化。
AI越成功,对数据中心的需求越大;数据中心越多,对电力、土地、水资源和电网的消耗就越大;而基础设施规模越大,当地居民的反弹反而越强。
换句话说,AI最大的瓶颈,未来可能不再是GPU。而是有没有地方愿意让你建。
欧洲420亿美元投资被卡住
过去两年,市场一直担心英伟达GPU够不够、HBM够不够、电力够不够。
现在,一个新的问题出现了。
即使你有GPU、有服务器、有钱、有电,你可能仍然拿不到许可。
研究数据显示,由于公众反对、审批收紧以及监管限制,欧洲已经有大约420亿美元的数据中心投资受到影响,其中包括大量项目延期甚至取消。
今年1月至4月,欧洲就有超过70个数据中心项目遭到否决或者限制,这一数字甚至已经超过2025年全年。
更值得注意的是,阻力已经不再只是几个居民在社区里举牌抗议。
它正在从地方政府一路蔓延到法院、监管机构甚至议会。
这意味着数据中心面对的已经不是简单的“NIMBY”,而是一场逐渐制度化的基础设施阻力。
欧洲原本正在拼命追赶美国AI,但现在最尴尬的事情出现了:欧洲想要AI,却开始不愿意承担AI背后的物理成本。
巴黎高等商学院研究能源转型的副教授奥利维尔·达尔穆尼甚至警告,这可能成为压垮欧洲AI竞争力的“最后一根稻草”。
原因其实非常现实。很少有人愿意接受家附近突然出现一座巨大的数据中心。
因为AI的好处可以分散给全社会,而数据中心的成本却高度集中在当地。
AI的收益是全国性的,甚至是全球性的;但是噪音、耗电、用水、土地占用、电价上涨和电网压力,却全部落在少数几个社区头上。
谁得到好处,和谁承担成本,并不是同一批人。
于是矛盾开始爆发。
欧洲正在给数据中心踩刹车
爱尔兰曾经因为数据中心电力需求过大,暂停相关项目。
随后苏格兰也暂停了部分新建超大规模数据中心的规划审批。
北欧原本是数据中心运营商最喜欢的地区之一,因为那里土地充足,可再生能源丰富,气候寒冷还可以降低冷却成本。
但现在连北欧也开始收紧。
随着大型数据中心的电力申请激增,丹麦通过紧急法案,使数据中心未来在申请电网容量时可能处于更加不利的位置。
西班牙则提出新的数据中心规则,要求数据中心80%的电力必须来自可再生能源。
英国一些项目则因为当地居民强烈反对而陷入停滞。
表面上看,这些政策是在规范数据中心。
但从投资角度看,本质其实只有一句话:建设AI基础设施的门槛正在越来越高。
过去建数据中心最大的竞争力可能是资本。
未来最大的竞争力可能变成四样东西:土地、电力、电网接入和当地Z府支持。
而这几样东西,恰恰都不是可以无限复制的。
一座AI数据中心,可能像“幽灵仓库”
为什么当地居民的反弹越来越强?
因为超大规模AI数据中心和传统互联网数据中心已经不是一个概念。
过去很多人对数据中心的想象,是一栋普通建筑,里面放满服务器。
但AI时代的数据中心正在迅速变成工业级基础设施。
几十万块GPU持续运行,需要巨大的电力输入,需要冷却系统,需要备用电源,需要电池,需要变电设施,还需要大量土地。
这些设施建好之后,占地巨大、耗电惊人,但永久性就业岗位却未必特别多。
这就产生了一个非常尖锐的问题:
当地居民到底得到了什么?
一家耗电量接近一座城市的数据中心进入社区,可能提高土地需求、增加电网投资压力、消耗水资源,却不一定能够像制造业工厂一样创造数千个长期就业岗位。
这也是为什么一些欧洲学者把数据中心形容成巨大的“幽灵仓库”。
外面看起来规模惊人,里面装着价值数十亿美元的GPU,但真正需要长期驻场工作的员工并没有那么多。
于是AI产业的价值越高,这种矛盾反而越明显。
美股投资网认为,这很可能成为未来几年AI基础设施投资最重要的重新定价逻辑之一。
市场过去一直在讨论“GPU短缺”。
下一阶段真正稀缺的可能不是GPU,而是能够合法、快速、低成本地部署GPU的地点。
AI真正的稀缺资源,正在从芯片转向Land + Power + Interconnect,也就是土地、电力和电网接入。
韩国也开始出现同样的问题
如果你认为这是欧洲特有的问题,那就错了。类似的矛盾正在韩国出现。
韩国拥有三星电子和SK海力士,是全球AI半导体供应链最核心的国家之一。
今年6月,韩国z府甚至把数据中心与半导体、Physical AI并列为三大重点投资项目。中央显然希望快速扩张AI基础设施。
但是到了地方层面,情况完全不同。韩国部分地区已经出现居民长期抗议数据中心建设的情况。
7月,韩国官员宣布,计划要求部分拟建数据中心项目必须获得附近200米范围内多数居民同意,同时引入新的项目审查和纠纷调解机制。
首尔一个社区的居民甚至要求Z府撤销已经发出的建筑许可证。
这些居民连续数月在当地Z府办公楼外抗议,截至8月中旬,示威已经持续172天。
首尔南部的果川市,还有地方议员提出新的法规,希望限制全天候运行的数据中心可能带来的安全风险,其中就包括备用电池火灾。
这说明一个非常重要的问题。AI基础设施虽然是国家战略,但数据中心最终必须落在某一个具体城市、某一块土地、某一个社区。
国家想要AI,地方却未必想要数据中心。
这将成为未来全球AI扩张过程中越来越大的矛盾。
一家社区,真的可能挡住100亿美元??
Alvarez & Marsal的一位负责人说过一句非常值得投资者注意的话:
一个社区,可能有能力阻止一个价值100亿美元的数据中心计划。这句话其实直接点出了未来AI产业的一个巨大风险。
微软、Meta、亚马逊、谷歌可以批准几百亿美元资本开支。英伟达可以不断推出更强GPU。
台积电可以不断增加先进制程产能。SK海力士和美光可以不断增加HBM产量。
但到了产业链最下游,所有这些芯片最终都必须插进服务器,而服务器必须放进数据中心。
数据中心必须接上电网。电网必须通过审批。项目必须获得土地。当地居民还必须愿意接受。
只要其中一个环节被卡住,前面的几百亿美元资本开支都无法真正转换成算力。
这就是为什么我们美股投资网一直认为,AI产业真正值得关注的已经不只是芯片。
电力、变压器、配电、储能、冷却、土地、电网接入以及拥有现成电力资源的数据中心运营商,未来都可能获得越来越大的战略价值。
因为AI不是活在云里。所谓“云”,最终还是一栋栋真实存在的建筑,一根根电缆,一个个变电站,以及几十万块持续耗电的GPU。
最讽刺的一幕正在出现
特朗普和美国科技巨头都在强调,美国不能输掉AI竞赛。欧洲也在强调AI主权。
韩国也把AI基础设施提升到国家战略层面。
但当这些国家真正开始大规模建设AI基础设施时,却发现最大的阻力是自己国家的居民。
PS:华尔街正在疯狂招AI人才
有意思的是,当现实世界开始抵制AI基础设施时,华尔街内部却正在全面拥抱AI。
摩根大通、花旗集团、Capital One等金融机构发布的AI相关职位同比增长49%,达到139,819个。
其中一个职位增长尤其夸张。
Agent Orchestration,也就是“AI智能体编排”相关岗位,今年职位引用量暴增1,721%。
所谓Agent编排,并不是再做一个GPT聊天机器人。而是让多个AI智能体像一个团队一样协同工作。
一个Agent读取原始数据,一个Agent分析文件,一个Agent检查风险,另一个Agent负责合规审查,最后再由一个Agent把所有结果整合起来。
过去一个金融业务流程可能需要五个人。
未来可能只需要一个人管理五个AI Agent。
这才是华尔街真正开始担心、同时也真正开始下注的下一阶段AI革命。
生成式AI相关职位的薪资也明显高于传统金融科技岗位,其中生成式AI经理的基本薪资中位数已经达到大约19万美元。
这说明金融业对AI的态度非常明确。
AI已经不再只是一个提高效率的辅助工具,而是在开始重构公司的组织结构。
未来银行需要的人可能越来越少,但能够设计、管理和协调AI系统的人会越来越贵。
于是整个AI时代出现了一个非常奇怪的画面。
$SPY $NVDA #美股#
顯示更多

從十九世紀後期開始,美國逐漸取得世界強國的地位,等到歐戰爆發,美國轉身變成在世界政治舞台舉足輕重的關鍵強國,自此以後,所有想當世界強國的國家,「都得看著美國這面鏡子」,也就是說如果你要扮演強國,美國有什麼,你就要有什麼。中華人民共和國在鄧小平的改革開放後,通過中國人民的努力,把中國的經濟地位,拉到了世界第二,中國領導人自然有與美國爭雄的野心,當然時時刻刻地照著美國這面鏡子。所以,美國有硬的軍事實力可以投射到全世界,共產黨就一定要造出航母;美國能登陸月球,中國也要發展航天科技;美國有軟實力,能夠文化輸出,中國也要發展影劇產業;美國有商業的競爭文化,創造出世界的品牌,中國也要用巨大的市場,合併企業成世界大廠;美國有谷歌,中國就要有百度、騰訊;美國有亞馬遜,中國就要有阿里、京東、拚多多;美國有蘋果,中國就要有華為;美國有特斯拉,中國就要有比亞迪、小米;美國有OpenAI、Anthropic,中國就要有Deepseek、Qwen。
川普這次造訪北京,在豪華宴會、大拜拜的會談裡,這個美國鏡子,雖然隱形,但它的存在卻一點都不容忽視,「中國看著美國來當進步國家」這個痕跡,處處可見。毛澤東宴請尼克森的茅台不見了,換上的是香檳,毛澤東這個土皇帝照的是蘇聯的鏡子,而習近平看的卻是美國鏡子。川普帶上商業巨頭,習近平也有他的商人跟班。但這種照著鏡子來當大人的過程,有不少的問題。第一個問題是,那人家美國又是照誰的鏡子來當上強國?美國接手大英帝國的世界強權地位,但美國沒有照英國的鏡子,美國在被拉進歐戰前的心態是偏安美洲大陸的孤立主義,這些「鄉下」的美國人,沒有心力,也沒有欲望來參與國際事務,「美國即世界」,自由的美國人在政治上忙著選舉鬥爭,最後還打了個傷亡六十幾萬人的內戰,在經濟上則忙著工業革命,忙著挖石油、蓋鐵路,忙著發財。美國人不用照鏡子,事情都幹不完了,還忙著學誰當強國?
只要是還需要照美國這面鏡子,你就永遠沒辦法超越美國,只要中國人沒有自由,中國就要永遠照著美國這面鏡子。但鏡子反映的畢竟是表面,你可以花大錢蓋橫店,但你沒辦法把橫店變成中國好萊塢,因為美國的好萊塢,不是政府照著誰的模樣蓋出來的,而是自由的美國人,為了發財,為了夢想,為了把無窮的精力和創意釋放出來,而自然發展出來的產業。在會議廳裡,習近平可以和川普平起平坐,也把自己的閣員一字排開,一對一地和美國官員犄角相抵,但鏡像的背後,卻是完全不同的政治程序。共產黨真要照美國這面鏡子,就得把美國的民主程序,十足十地搬到中國,才有可能追上美國,那還是基於美國停止不動的前提。如果共產黨無法把中國改造成美國的民主自由,幻想著「中國特色的社會主義」,那你還是把列寧、史達林、毛澤東的遺像當鏡子,當當土皇帝可以,要變成世界第一強國,辦不到。
顯示更多
川普家族加密货币平台最大一笔资金一亿美元来自上海人周谷人,到伦敦读研究生,做生意破产,几年前因涉嫌洗钱被伦敦警方逮捕,后担任阿联酋阿布扎比皇家特权集团总裁。背后不知是谁。
顯示更多


高市“台湾有事”言论后 日本议员代表团首访北京
据日本NHK新闻报道,此次访华代表团的成员为自民党议员桥本岳(下图)、中道改革联合议员伊佐进一、立宪民主党议员小西洋之以及公明党议员川村雄大4人。
伊佐进一在离开东京羽田机场前对记者表示,“(日中)各领域的沟通都已中断,我们开始看到这种影响波及多个方面,”“我希望我们能找到某种线索,重启对话。”
中日关系跌至邦交正常化以来的最低谷
高市早苗去年10月上任后不久曾表示,中国假如对台湾动武可能构成日本“关系到国家生存的危机事态”,在这个前提下,日本使用军队将成为正当之举。这一言论激怒了北京。
此后,中日关系急剧恶化。中国建议本国公民不要前往日本,同时实施了贸易与文化交流的限制措施。据日本媒体报道,日本企业从中国获得的稀土等矿物供应大幅减少。
曾任日本驻华外交官的伊佐进一,本月早些时候在X上写道,双边关系已跌至1972年邦交正常化以来的最低谷。他写道,即便在以往关系低迷时期,官员之间仍保持着沟通:“而现在,不论官员还是政府部门,中日之间的所有渠道都已切断。”伊佐当时表示,这种局面不符合任何一方的国家利益。现在,中方接受了日本议员提出的开启“对话窗口”的请求。
中国外交部发言人林剑上周五(8月21日)指出,日本朝野“一些有识之士”对中日关系现状感到担忧,希望为双边关系走上正确轨道作出努力。林剑敦促日本当政者倾听并重视这些声音,恪守中日四个政治文件的各项原则。
美联社评论写道,高市早苗的言论踩中了在台湾问题上,中国划定的外交红线。
顯示更多


5月~6月,有哪些影响力事件?最后一跌会在什么时间?
┈➤5月
5月13~14日,数字资产会议,主办方Juliet Media是一家专门针对金融科技、资产数字化和资本市场转型举办高层峰会的机构。
5月5~7日,Consensus 2026,Coindesk主办,全球最大的加密货币峰会。
5月8日,美国发布4月非农数据。
5月12日,美国发布CPI数据。
5月12日,MSCI明晟指数季度调整公布,MSCI指数影响到全球哪些资产可以纳入主流行列。主流全球有超过 10 万亿美元的资产追踪 MSCI 指数。MSCI此前曾经表示考虑把微策略股票从指数中剔除,最终表示暂时不执行。
5月13日:川普访华。
5月15日,鲍威尔美联储主席的任期到期。如果5月16日沃什不能走完流程上任,鲍威尔可能会以临时主席的身份继续留任。
5月19~20日:Google 2026 开发者大会
5月20日,英伟达财报。
5月22日,美股罗素指数重组的初稿发布。包括全盘股、大盘股和小盘股指数的重组,一部分股票会被加入指数计算的一篮子股票、另一部分会被从指数中剔除,因此对美股的流动性带来不小的影响。注意罗素重组原本是一年一次,2026年起改为一次两次,难道今年的调整可能会有大动作?
5月29日,MSCI明晟指数季度调整生效。
┈➤6月
6月2日 - 6月3日:微软开发者大会。Azure 云计算的增长预期,影响市场对AI下半年的预期。
6月5日,美国劳工部发布5月非农数据。
6月10日,美国发布CPI数据。
6月11日,世界杯开幕。有部分人认为世界杯期间会跌。
6月14日,川普80大寿。
6月15~17日,第52届G7峰会,全球富国俱乐部闭门会议。原定时间是14~16日,为了避开川普生日延了一天,川普应该会参会。美国、英国、法国、德国、意大利、加拿大、日本、欧盟一起,应该会讨论伊朗、海峡、AI监管等问题。
6月15日,日本议息会议,市场预测日本6月加息的概率比较高。
6月17日,可能是沃什上任后,主持的第一次议息大会+利率预测点阵图。
6月18日,衍生品三巫日,股指期货、股指期权及股票期权同时到期。
6月26日,美股罗素指数重组最终生效日。
┈➤写在最后
首先,Tony大佬认为5月6月大崩盘。
从以上影响力事件来看,5月有加密相关大会、川普访华、谷歌开发者大会和英伟达财报,似乎可以期待的更多一些。
但5月底的罗素指数调整初稿和明晟指数生效,可能会给美股内部流动性带来不小的影响。
接下来到6月,世界杯预期、日本可能加息、三巫日、点阵图……感觉波动可能更大。
第二,BTC反弹拐点大概率已经出现,5月~6月向上的可能性不大。所以蜂兄个人的猜测是5月震荡向下,6月视事件影响,可能会出现较剧烈的下跌,不排除最后一跌的可能。
第三,部分KOL认为最后一跌在10月附近,一方面应该是因为去年高点在10月,到今年10月走完熊周期一年。另一方面,川普在11月中期大选,在10月可能会出现黑天鹅。蜂兄的分析是,这一轮的特点是跌的时候特别快,几乎不反弹。但是跌到底以后的盘整时长比以往更长。
所以如果6月大跌以后,不排除盘整到9~10月以后逐渐启动的可能。
但是,9-10月,美联储点阵图、川普中期大选可能会制造下跌的动因,也不能排除最后一跌在9-10月的可能。
所以,蜂兄心中的剧本是:
5月阴跌、6月大跌(可能是最后一跌),二探。
7~9月上旬盘整,乐观的感觉是向上震的反弹行情。类似于2-4月这种。
9月中旬下探,9-10月是否会有大跌,视事件影响,也可能是最后一跌,三探。
二探哪个更低三探,可能要看具体利空事件的影响力。
当然现在讨论下半年还太早,最好还是走一步看一步。
顯示更多

今日美股总结|5月15日(周五)全球债市炸了、半导体崩了、软件却涨了——市场在告诉你下一步往哪走
一、大盘:高位遇阻,涨势暂歇
标普500从7500点高位回落,收盘守住10日均线但跌破5日均线。纳指100同样承压,但多头展现出相当韧性,回踩上升趋势线后被顽强拉起。
今日真正的主角不是股票,是债券。30年期美债拍卖收益率收于5.046%,创2007年次贷危机前夕以来最高水平。10年期美债收益率逼近4.6%,日本30年期国债同步创历史新高。全球债市同步承压,市场不仅彻底放弃降息预期,甚至开始定价加息的可能性——这才是今天所有风险资产承压的核心逻辑。
雪上加霜的是,川普拒绝伊朗结束战争四点方案,以色列据报正准备重启对伊军事行动。地缘冲突推升油价,油价加剧通胀,通胀反推债券收益率,形成恶性循环。
今天叠加5月期权结算日,此前Gamma挤压积累的多头获利盘集中了结,韩国KOSPI指数暴跌6%触发熔断,三星、海力士遭大规模抛售,将全球半导体板块拖入寒冬。费城半导体指数跌4%,SOXL重挫近12%。
但美股整体跌幅相对克制——原因见下。
二、硬件退潮,软件补涨
今日最值得记录的盘面现象:大盘下跌,软件股逆势大涨(空头回补要来了)。
这不是偶然。此前软件板块空头仓位已达极致,资金从拥挤度接近历史极值的半导体板块撤出后,涌入了跌无可跌的软件股避险。微软逆势涨超3%,ServiceNow、Adobe、Salesforce等集体翻红。
这印证了我今天说的:摩根大通拥挤度模型显示半导体已接近历史极端水平,而软件仅有22.8%。当所有人都挤在同一条船上,船就危险了。硬件退潮、软件涨潮的资金轮动,正在从数据变成现实。
Bill Ackman也在今日公开确认,今年2月微软股价暴跌时大举建仓,将其列为核心重仓。他的逻辑:微软当时远期PE仅21倍,为历史低位,M365和安全合规的护城河极难被AI替代。软件末日论,本质上是市场给聪明钱提供的低价筹码。
三、机构持仓大公开(13F季报)
一季度45天合规截止日到期,各大机构持仓同步曝光:
贝莱德: 减持科技七巨头(微软减持最多,其次英伟达、苹果、特斯拉),转而加仓埃克森美孚、雪佛龙、强生等能源与价值股,同时增持应用材料和美光——在押注AI基础设施的同时,用能源股对冲中东风险。
伯克希尔(阿贝尔时代首秀): 持仓从42支压缩至29支,动作极为果断。清仓联合健康、亚马逊、Visa、万事达等16支股票,将谷歌仓位扩大至原来三倍,新建仓达美航空,同时大幅减持雪佛龙。现金储备飙升至3974亿美元历史新高。阿贝尔的风格已经非常清晰:果断、逆向、押注AI变现。
文艺复兴科技: 继续疯狂买入苹果、英伟达、博通、美光,减持奈飞和特斯拉。
川普Q1持仓曝光: 一季度进行3642笔交易,日均近58笔。大举买入英伟达、博通等AI算力链,卖出Meta、亚马逊、微软。配合芯片法案买半导体、配合监管放松买金融股、配合加密政策买Robinhood——每一笔都精准踩在政策节点上。戴尔更是先建仓后公开称赞,股价应声涨12%。
四、下周核弹:英伟达财报与Sell the News
下周三盘后,英伟达财报登场。市场预期一季度营收787.5亿美元,同比增118%。听起来很不错,但我的判断是:做好Sell the News的准备。
原因有三:
第一,此前大涨的直接催化剂——中美峰会、H200出口中国解禁——都已充分定价。好消息已经反映在股价里。
第二,中国企业出于安全考量和扶持本土供应链(华为)的逻辑,对美系芯片的采购意愿存疑,H200降级版的实际需求可能不如预期。
第三,Rubin架构带来的真正营收增量要到下半年才能体现,这份财报很难给出超越所有预期的惊喜。
英伟达几乎每次都是"买预期卖现实"的教科书。这次大概率也不例外。
时间线判断: 本周7500-7520周二给的预判目标已完美达到。若下周继续冲高,窗口在周二前关闭。财报出完后,本轮财报季正式收官,短期利好真的基本见底。
流动性方面5月底前尚可,不至于崩盘,但方向性调整窗口正在临近。
五、宏观暗雷汇总
1. 30年期美债收益率5.046%,2007年以来新高
2. 美股股票配置比例升至65.7%历史高位,现金占比降至9.8%历史新低——筹码极度拥挤
3. 美银警告:若通胀突破4%,历史数据显示标普三个月平均跌4%,六个月跌7%
4. 6月将迎来OPEC会议、G7峰会、以及Warsh主持的首次FOMC会议——三重压力叠加
5. SpaceX最早6月12日上市,预估市值1.75-2万亿美元,上市前主力大概率稳住大盘
六、总结
债市的警报已经拉响,半导体的筹码还在松动,软件的反攻才刚开始。英伟达财报是短期行情的终点站。
#美股# #美股总结# #英伟达# #软件股# #半导体# #美债# #板块轮动# #今日美股# #美股分析# #科技股#
顯示更多

1 昨天又看到一个消息,说要把类似mstr这种金库公司给下架指数,可能会引发新一轮的下跌?目前股价还好,逼近了100,还没小米这几天跌的多···
由于mstr已经明白自己保债不保股是最佳策略,这个阶段再去买mstr指望杠杆意义已经不大了。看k线也和饼子一样完全的蓄势待发,可能也就kyc被限制的亚洲某国群体以及税务需求的日本群体目前还比较喜欢持有金库股。
2 数据中心等赛道这半年涨了不少,熟悉的就是以前那波矿工股都翻身变成了ai股,算事歪打正着,这里主要是因为
老美那边的特点是效率低,合法性高,就是前面的审批,合规性要耗费大量的资源和金钱,但是一旦确认了,后面大部分时间就可以畅通无阻,不怕你按闹分配。(这给了矿业巨大的时间红利提前让机房缺电的入驻,签个长约把未来几年的收入拿到手,华丽转型)
相比之下, 老钟的企业开工是前面快,后面遇到小鬼收拾你,叫苦不迭,除非你能一嗓子把观音喊来,不然就算有猴哥的本身也搞不定这山里的霸王。
所以,民营企业的合规性在我们这里是个谜,在老美那边是一个可以上市滚雪球的金牌。
3 说到这个我想起来最近各地都在宣传的扑克酒吧,都喊着自己是绿色竞技。实际上你看奖品但凡有点交换价值,比如茅台,比如百威,就做好进去的准备吧···奖品的核心是必须不具有任何可交换性才能确保绿色,不然你肯定吸引的是一堆赌徒进来,那还好的了吗?
ps:我听过的最绿色的是奖品都是当天必须消耗的用餐点数(会员卡余额那是万万不可),最后的赢家是今天点的消费抵扣,如果有就酒水必须现场开瓶,并且不支持高价酒。
4 内地其实有个巨大的红利,对散户,就是持有个股满1年股息免税,别小看这个20%,分红6个点就是1.2个点的利息差额,赶上国债了。所以纯高分红股,内地价格略高于港股是正常的,比如移动这种超级低波的标的。
5 我自己持有的rum这几天涨了不少,但是有点贵的离谱了,全部昨天8元附近清仓了,跌倒6附近我会考虑在看看,目前iv降低了不少,5元是我用期权抄底的心理价位,这东西最大的概念 是万斯入股了,万一那天川普那啥了,才是巨大的上涨机会。。。
6 aosl财报超预期,但是指引不及预期后大跌14%,依然是我的买入区间,前阵子被拉到50附近现在只有40,iv接近100,想卖put的去27附近卖点也能赚不少,觉得权利金不够厚的卖的再远点也可以。
我喜欢破净股主要是不容易被挂到树上太高,真有点想走了也亏不了多少。
7 伯克希尔小幅度涨了一段时间,考虑到谷歌和苹果都表现不佳,持有意义短期不大,可以考虑先卖一部分了。继续找机会接低波股被砸出来的大坑,参考前阵子的cme和cboe我都接到了,但是mcd这种就因为glp-1压根没涨回来,需要慢慢熬。
8 ko和coke还挺强势的,后者波段舒服,前者持有舒服,
$AOSL
顯示更多

华尔街观察重大事件观点:对标互联网时期中国互联网企业跟美股估值齐平的历史,看中国头部AI硬件企业未来三年的机会:
结论先说:中美互联网确实出现过两段市值高度对标、贴身拉锯的时期,阿里巴巴曾经两次短暂市值超过亚马逊,是中美互联网体量最接近的阶段,随对标时局短暂,后面差距被云计算、AI彻底拉开,但有对标可比性,我们的观点:
中国头部AI硬件股票的短期估值可能会接近美股。
一、阿里 vs 亚马逊 两次对标窗口期(最接近的两个阶段)
1. 第一轮对标:2014年阿里美股上市初期(差距最大一次反超)
2014年9月阿里纽交所上市,开盘收盘市值2314亿美元;同期亚马逊受手机业务亏损压制,市值仅1500亿美元左右,阿里直接高出亚马逊50%,当时阿里是全球第二大互联网公司,仅次于谷歌Alphabet。
• 局面:上市前几年亚马逊盈利不稳,资本市场更看好中国电商人口红利,阿里市值阶段性压制亚马逊;
• 转折:2015年亚马逊AWS云计算业绩开始兑现,资本重新定价,亚马逊快速反超阿里,拉开差距。
2. 第二轮巅峰对标:2017年(历史上两家最贴身、几乎平起平坐)
这是公认中美互联网对标最极致的一年,全年两家市值反复交错:
1. 2017年10月10日美股盘中:阿里市值4721亿美元,亚马逊4719亿美元,阿里时隔831天再度盘中超越亚马逊,只差2亿美元,几乎完全持平;
2. 当日收盘小幅回落:阿里4690亿,亚马逊4742亿,整体差距不足1%,属于同一量级肉搏;
3. 整个2017年下半年,两家市值长期卡在4000亿—5000亿美元区间波动,华尔街直接把阿里定义为“东方亚马逊”,形成全球两大电商+云双巨头对峙格局。
3. 阿里自身历史最高点:2020年末(对标终结的分水岭)
阿里历史峰值出现在2020年10月,盘中最高7700亿美元左右;
同期亚马逊已经提前突破1万亿美元,阿里巅峰市值大约是亚马逊的75%,看着距离不远,但增长逻辑已经分叉:
• 亚马逊:云+全球电商+科技投入持续放量,开启万亿市值时代;
• 阿里:增长重心依旧依赖国内电商,全球化、阿里云扩张节奏慢于AWS,此后监管环境、消费预期变化,市值开始单边回落,对标窗口彻底关闭。
二、整体中美互联网对标格局(不只是阿里、亚马逊)
移动互联网黄金周期(2015—2021年)是两国互联网整体差距最小的时代,形成固定对标组合:
1. 腾讯 ↔ Meta(原Facebook):腾讯巅峰市值接近6000亿美元,Meta同期7000–8000亿,是社交赛道最匹配的对手;
2. 阿里 ↔ 亚马逊:电商+云计算双主线对标;
3. 百度 ↔ 谷歌:搜索赛道对标,但体量差距一直很大;
4. 整体体量:2021年中国头部互联网总市值约2.9万亿美元,美国头部互联网约13万亿美元,整体差距压缩到4.5倍,相比2000年互联网泡沫时期几百倍的差距,是追赶的顶峰。
三、为什么对标后来彻底消失?
1. 增长赛道分化:美国互联网主力切换到云计算、AI、算力、芯片,亚马逊、微软、英伟达、苹果形成万亿科技阵营;国内互联网基本止步于电商、本地生活、游戏,缺少新一轮高估值科技叙事;
2. 商业模式天花板不同:亚马逊把AWS当成核心增长引擎,全球化无明显边界;阿里核心市场基本盘锁定国内,政策、竞争约束更强;
3. 现在格局(2026年):亚马逊市值2.5万亿美元级别,阿里仅2700亿美元左右,体量差距扩大到9倍,已经不在一个竞争梯队里。
进一步的观点,请关注转发,未来我们会有系列文章介绍
“国际对标中国企业”(最先发布的是一家国产内存接口芯片企业)
我们将会有系列文章。
之前的文章:跟着川普政府学投资,跟着黄仁勋英伟达学投资,超长期账户美股ETF配置……也敬请关注。
顯示更多

周一开盘前需要知道的事——美伊协议、FOMC首秀、MRVL冲300
周末美伊正式达成谅解备忘录,霍尔木兹海峡重新开放,美军解除海上封锁。这是过去几周市场最大的外部系统性风险,基本烟消云散了。
期货市场已经反应了,标普期货大涨2.06%,emini盘前7590。
这个消息的连锁反应
原油在冲到87美元附近之后,周末暴跌5%回落至80附近。这很重要,因为这次名义CPI飙升到4.2%,核心通胀其实只有2.9%,是在收敛的。真正推高CPI的是地缘政治带来的输入性通胀,也就是油价。
油价一跌,通胀预期降温,美债收益率跟着向下破位,美元走弱。这三个同时发生,是非常重要的协同信号。
逻辑链条是油价跌→通胀预期降→美联储被迫加息的压力消除→估值压制解除→科技股解放。
能源板块XLE周一会承压,但大盘的Risk-on情绪会延续。
下周最重要的单一事件:FOMC
周四Kevin Warsh主持他上任以来的第一次议息会议。
维持利率不变是大概率。但市场真正在等的是他的措辞和点阵图。Warsh可能会把基调从鲍威尔时代的偏鸽数据依赖,调整到更偏中性甚至偏鹰的立场,降息预期可能会延后。但他不会选择加息,原因很简单这次通胀的根源是油价,不是内生性的需求过热,而且他是川普任命的主席,川普为了中期选举战争都可以做妥协,那么这在fomc几天前宣布的和平协议就是给warsh台阶下。加息会重创高杠杆的AI基础设施融资,这不是Warsh想要的结果,他之前也说过看好ai的发展。我觉得下半年通胀都是往下走的趋势。
本周期权数据给的关键区间
标普本周预期波动范围:上轨7570,下轨7320。日线整体还在多头控制区域,历史数据显示这个区域走强通常会去测试新高。
QQQ本周预期波动范围:上轨746.79,下轨695.89。
IWM本周预期波动范围:上轨297,下轨290。
技术面有几个需要注意的地方
VIX周五跌了9.3%回落到17附近,期权卖家重新掌控市场。周一盯住VIX的方向,如果VIX在低位向上,说明短线上行受阻,降低多头仓位;如果VIX继续无抵抗砸深,大盘在短暂回调后会继续上行。
IWM创历史新高之后,触及了年度预期波动线,296-300这个位置要注意。
MRVL这周值得重点关注
即使在前段时间大盘回调期间,MRVL只是回调到10日均线,所有短期和长期均线依然保持斜率向上的多头排列。
本周到期的期权里,300美元看涨期权的未平仓合约在过去5天内翻倍。Gamma敞口高度集中在300这个位置。
300是非常强的Call Wall阻力,大概率这周会冲300。但有效突破300才能看到320,突破不了就是在300下方震荡消化。
还有几个值得关注的个股
AMD重回500美元上方,远期600美元的Call出现超过15000张合约的巨量异动,资金在做多下周。
谷歌在350美元附近的50日EMA构筑了非常坚实的支撑,Gamma敞口高度偏向看涨,之前有分享过350美元下可以加仓,7月份有机会破前高400。
英特尔这周是技术结构最清晰的机会之一。谷歌向英特尔下单300万颗TPU芯片的消息让它单日暴涨11%,直接打破了台积电在先进AI芯片代工上的绝对垄断。高位走出了一个非常窄的横盘旗形,突破130美元之后看向150 160美元。
美光6月24日财报是存储板块的生死一战,在这之前存储和光通信链条依然是资金抱团的核心方向。
说说我对这周大盘的看法
很多人问我下周怎么看,我的回答是走一步看一步。
具体来说,我认为7630前高这周还是比较难突破。6月中到6月底大概率走一个高位震荡,7330到7620之间。7220现在来看有可能是6月份的底,上周说的是上周的底,现在看很可能是6月份的底,因为这轮V型反转的力度比较大。如果7220真的是6月份的底,那7月份再创新高的概率是比较高的。6月中-6月底还是有很多上车机会的。
操作上的原则只有一个,下跌的时候分批纪律买入,涨有持仓在赚,跌有现金弹药和对冲在保护。
只要现金仓位健康,建议保留30%到40%的现金储备,持有的又是有产业逻辑的打折好公司,大跌反而是送钱,完全无需恐慌。
顯示更多