搜索结果 資本論
資本論 贴吧
一个关键词就是一个贴吧,路径全站唯一。
用户
未找到
包含 資本論 的推特

【轉向實物】私募資本轉向重資產 曾經火熱的軟件交易遇冷
隨著人工智能(AI)的蓬勃發展迫使整個行業迅速重新思考其優先事項,私募資本公司開始用重資產取代軟件系統類資產。黑石、貝恩資本等機構都在談論要更加關注低淘汰性的重資產。
#私募股權# #AI# #重資產# #軟件# #HALO#
显示更多


「中國崩解」論最有價值的部分,不是崩解二字
能源經濟學者Navneeraj Sharma與彼得森國際經濟研究所資深研究員Arvind Subramanian在Project Syndicate提出一個「完美風暴」推演:習近平集權與持續清洗可能留下接班怨恨;房地產、人口、青年就業與民企信心削弱經濟;美歐反制又威脅出口;最被忽略的則是財政汲取能力。
兩位作者整理1952年以來的資料,指出中國長期依靠國企利潤與土地出讓等非稅收入,個人所得稅近十年平均僅約GDP的1.2%;不含社保繳款的稅收,從2012年的GDP 18.4%降至2025年的12.6%。土地財政衰退若未由穩定稅基取代,中央維持地方服務、內部控制與對外投射力量的成本就可能同時上升。
文章真正的洞見,是把「國家能力」從監控能力與外匯儲備,轉回可持續收入:能命令銀行放貸,不等於能永久替地方養老、醫療和基建缺口埋單。但「崩解」標題遠比證據走得更遠。作者以明清財政衰敗和福山的「壞皇帝」問題類比當代中國,帶有典型的制度主義與印度觀察者位置;它把人事清洗後的不滿推定為接班危機,卻承認中共內部資訊不透明。
反方證據包括中央政府仍有較低的直接負債、國有銀行與資本管制、龐大國企資產,以及把損失在部門與世代間攤延的行政能力。這些工具會降低突然崩盤的機率,但也可能延長低效率。
我的判斷是,「急劇崩解」不是目前最可能情境,「緩慢失血」才是。最值得追蹤的不是接班鬥爭傳聞,而是地方一般公共預算、社保缺口、土地收入替代來源,以及北京能否推動房產稅與更累進的所得稅。若公共服務收縮而家庭稅負上升,穩定—繁榮交換才會真正承壓;在此之前,把財政脆弱直接翻譯成政權崩潰,仍是缺乏足夠機率證據的躍進。
來源連結:Project Syndicate/Navneeraj Sharma、Arvind Subramanian,〈Is a Chinese Implosion Looming?〉,2026年10月23日;授權全文轉載與數據段落
显示更多
SpaceX昨天的財報後討論裡,執行長強調了Starlink Mobile的商機,她說現有手機服務業約六千億的市場,是SpaceX可以拿下的潛在市場。我一開始不太懂這個市場在策略上的意義,Verizon、T-Mobile這些公司,雖然大,一年有一千億的營收,但手機通信服務業是辛苦錢,競爭激烈、毛利不高、資本投資量大,完全不是高長成的科技業該追求的目標。但如果從SpaceX的發展史來看,手機通信服務,也許只是進入另外一個更大、更美好市場的一個橋頭堡。
原本只是要射火箭讓馬斯克圓夢,但馬斯克的SpaceX從頭到尾,都不是白日夢,都是做生意。為什麼要搞回收火箭推進器?因為要節省成本。國家贊助的太空計劃,從來都沒想過要賺錢,所以節省成本的觀念,和民營公司節省成本的觀念不一樣。政府經營的事業,只有預算被砍,才會開始節省成本,而且節省的方法,都只是頭痛醫頭的方式,少用點人,少買些東西,砍掉些不急迫的項目。但私人企業家想賺錢,所以就會重新思考生產方式,如果飛機可以一飛再飛,為什麼火箭推進器用完就丟?這麼一個觀念的轉換,馬上讓馬斯克的太空事業取得全世界第一名的成本結構,現在SpaceX射上太空的承載量,十倍於全世界其它人的總和。
有了承載能量,SpaceX可以做什麼?馬斯克生意人就想到了自己射衛星,自己搞Starlink,現在的Starlink賺的錢比射火箭還多,更不用說在軍事上的重要性。自己有滿天的衛星可以做什麼?全球無死角網路是一個生意,未來的太空AI算力也是一個生意。我相信在左派腦殘的抗議下,太空算力是唯一的AI出路,所以SpaceX取得先機,但這不是立即會發生。問題是,如果AI重要,為什麼要繞道搞手機通信服務呢?我的猜想是一個全球通連的手機訊號網路,是給未來的機器人舖路。現在的特斯拉每一台車都有連上網路,但特斯拉都是和當地的手機服務公司合作,大部份的時候是順暢的,但是出了大城市,降速,甚至是沒訊號的機會不小。當特斯拉和Grok結合越來越緊密,因為AI的inference都在雲端,不可能在本地機器上,那網路的通暢變得很重要。這個通暢的網路對robotaxi非常關鍵,因為無人全自駕的車,必需要遠端介入來處理極端情況時,沒有網路是不行的。robotaxi只是未來特斯拉能提供的服務之一,當全自駕的車滿街跑,外送、接送小孩、甚至是在車上娛樂、商K、過夜的旅館服務也都可行,沒有無死角的網路可以嗎?這還只是我的小腦袋可以想到的功能,特斯拉還有機器人,機器人當然也要連上網路,而機器人可以做的事就更多了。
所以SpaceX搶奪手機通信服務的市場,不是看上一年六千億的市場,而是全球無死角的通信網路,對馬斯克王國的無比重要性。說到這裡,華爾街日報說特斯拉要切割中國事業,為和SpaceX合併做準備一事,雖然馬斯克在推特上否認,但這事情的發展,和我之前的預測一樣,沒有切割中國事業,特斯拉就會被共產黨控制,不可能和美國國防重要一環的SpaceX合併。如果馬斯克真的要進行我上面的猜想大業,SpaceX和特斯拉合併是必然的,他一定得忍痛把中國事業切割,但共產黨就像繼母的臉色一樣,一日數變,馬斯克沒有十足把握之前,先試水溫發消息,再否認,那是小心的政治操作。我們繼續觀望,但我上面描繪的景色太迷人,聰明的馬斯克,處理掉上海特斯拉,壯士斷腕是必要的。
SpaceX進入手機服務的市場,還有另外一個觀察的方向。科技的破壞力,會隨著AI越來越強大,而更形明顯。傳統做生意的方法,都會因為有新科技的介入,而發生巨大的變化,我之前說OpenAI和Anthropic會變成巨人,吃掉許多大企業的生意,因為他們掌握了前沿模型。這是和軟體相關的產業,但在實體科技結合AI的能力上,沒有人比馬斯克更厲害,過去幾十年,美國只有兩個成功的大型製造業,一個是特斯拉,另一個是SpaceX,都是馬斯克的事業。手機通信服務,甚至手機本身,需要許多實體的建設,這是馬斯克的專長,他要吃這些市場,一定吃得下來。Verizon的股票應聲下跌,但顯然跌得還不夠。
显示更多

前幾天剛好跟朋友在討論預測市場當前到底需要的是什麼,看似繁榮其實並沒有很好的讓大家都上手
多數交易量肯定都是來自 bot ,而且多數人參與其實滿容易虧錢的
最大的問題就是不同市場的流動性碎片化再加上介面不好用、不直覺
以台灣來說甚至登入個 polymarket 都有問題,仍是最大痛點,我最常用的還是 polymarket 的 CLI
當前有兩個痛點需要被解決:更好懂的介面以及更絲滑的入金方式
市面上的方案都沒有真正解決這個問題,更不要說單純的 AI 工具
不管是否幣圈,AI agent 使用率都是不高的,一個重要原因是最一開始的啟動流程仍然有些複雜,只有真的動力強的少數族群才會每天用
另一個更根本的原因是,主流模型從來沒有被真正為「在市場裡賺錢」而設計過,它們能提供分析結果
但分析≠ 不代表真的能夠賺錢
用戶本身具有交易賺錢的能力, ai agent 才能發揮得好,否則很容易只是幫我們花式虧錢
Sui 上面的 @0xbeepit 還挺有趣,這個協議是一個讓交易型 AI agent 在真實市場中競爭、篩選、進化的系統,只保留真實市場裡活下來的策略
而且除了 agent trading 還有發展其他的產品線
這是當前預測市場賽道所欠缺的
「有更多讓用戶資金留存的誘因」
創始團隊在 PayPal 和 Walmart 等企業建構過 TradFi 系統,平均 12 年以上的開發經驗,橫跨支付、交易、區塊鏈基礎設施等
Beep 主要運作的方式有五個階段
1️⃣ 用對的工具開發策略
LLM 負責理解語言、分析情緒、提取資訊;另一種 AI 專為數字時間序列設計的模型,負責數值計算、風險判斷和交易執行
2️⃣獨家訊號
Beep 的 agent 接入獨有的數據流,包含鏈上交易元數據、預測市場訊號、訂單流微觀結構
3️⃣ 開放接入
任何 agent 都可以接入、提交策略。
越多參與者,接觸到的市場資訊廣度也更大,利好所有玩家
4️⃣ 嚴格篩選
每個策略先用模擬資金跑,通過了才能用真實資本
能穩定賺錢的策略獲得更多資金信任,跑輸的淘汰
5️⃣ 結果反哺
每一筆交易的結果,都會成為模型訓練的一部分,讓系統變得更準
理論上隨著時間的推進,系統會越來越強大
接著是其他產品線,Beep 最新上線的 R3,是基於 Polymarket 的預測市場產品,提供兩種玩法
💡手動預測,適合想自己下單的用戶,Beep 為用戶提供 AI 洞察輔助用戶做判斷
💡全託管預測 Agent ,適合想讓 AI 全權負責的用戶,AI 全權接管,掃描市場、選題、交易、結算,全程無需人類介入
我這次先丟了 1000u 來測試一下他們家的 trading agent
1️⃣ 選擇自己要用的模型(GPT5.4 , Claude Sonnet , Kimi , Groq 等)
2️⃣ 選擇要交易的市場:美股竟然也可以 , 不單純只是加密市場可以選擇
3️⃣ 除了 eth sui 之外我添加了近期火熱的 $SNDK $INTC $MU 三支股票
在這些交互的過程中都是可以嚕分數的,包含創建 agent、交易量、錢包餘額等(treasury),創建 agent 的花費跟交易頻率有關,越高當然花費越多,還可以設定單次交易最高金額,使用的槓桿大小等
agent 開跑之後, 可以動態看到 agent 當時的想法
下週來跟大家分享一下結果,有興趣的可以一起來玩玩:
這邊記得,受邀人記得至少要充值 10 usdc 以上才可以激活
⚠️ 地區限制,台灣的朋友們記得一樣要切換 VPN 才能使用
去年年底 Sui 宣布了 The Agentic Economy is coming to Sui ,很明顯這是當前每條鏈都在積極發展的方向,Beep 是我認為值得一試的 Sui 鏈 agentic finance 項目
Beep 還支持基於 Hyperliquid 的全託管交易 agent 的創建,支持 Hyperliquid 上 Crypto + TradFi 全部 USDC 交易對
對於心癢癢想追高美股的用戶來說,如果想追高又不知道怎麼設止損,讓 ai agent 根據設置的策略來參與市場也不失為是一種方式
显示更多


日本電氣硝子株式會社 (5214)
2025財年投資者會議 Q&A 會議重點(2026年2月9日 星期一 於東京舉行)
Q1. 為什麼2026財年的營業利益預測低於2025財年?另外,為何下半年的營業利益會高於上半年?
A1. 2025財年表現強勁,營業利益超過原先公布的數字。2026財年我們計畫進行多座玻璃熔融爐的定期維修,並在顯示器事業中切換為全電熔融爐。這些工作大多集中在上半年。全電熔融爐的生產效率遠優於傳統瓦斯燃燒爐,雖然資本投資與工程費用會暫時增加,但長期來看將對業績有所貢獻。下半年因工程項目減少且設備進入正常運轉,獲利預計會恢復。
複合材料事業的結構改革成果已開始顯現,生產力提升將使營業利益率從上半年逐步改善至下半年。綜合以上因素,2026財年營業利益預計將略微下降。但我們將透過各事業提升生產力,力求維持與2025財年相當的營業利益水準。
Q2. 請說明顯示器事業的環境展望?
A2. 2025財年我們已成功調漲價格。2026財年,由於電視等大型螢幕尺寸增加,玻璃需求預計比2025財年成長約5%。
Q3. 您提到半導體支撐用玻璃晶圓的競爭環境將趨於嚴峻,請說明2026財年的銷售預測與競爭狀況?
A3. 半導體支撐用玻璃晶圓的市場預計會持續成長,但隨著市場擴大,進入的競爭者也增加。2026財年上半年,由於競爭加劇以及客戶生產營運計畫影響,銷售額將暫時呈現高原狀態(plateau)。不過我們目前正與客戶針對下半年進行開發討論,預計下半年銷售將恢復。此外,我們也正在開發適合面板級封裝(Panel Level Package)的方形玻璃基板。
Q4. 探針卡用玻璃基板的現況如何?
A4. 我們的探針卡用玻璃基板採用LTCC材料,具有對應半導體配線細線化的溫度特性。2025財年銷售低於預期,但2026財年隨著客戶逐步決定採用我們的產品,銷售額預計將會增加。
Q5. 複合材料事業中,您們正在推動英國子公司停業等事業結構改革,請說明其他提升獲利能力的措施?
A5. 用於樹脂強化之玻璃纖維的事業環境依然嚴峻,因此難以像其他事業一樣調漲價格。我們因此持續致力於提升生產力、優化產品組合,並積極推廣高附加價值產品。主要措施已記載於簡報資料第12頁。2026財年銷售額預計較2025財年略微下降,但獲利預計將穩健改善。
Q6. D2纖維預計於2026財年第四季開始量產,請說明客戶認證進度?另外,也想了解低膨脹玻璃纖維的開發狀況?
A6. D2纖維已獲得客戶高度評價,未來用戶的認證工作正在進行中。隨著2026財年第四季量產設備正式運轉,我們將回應客戶的需求。我們同時也在開發低膨脹玻璃纖維,目標是將這兩者都培育成未來事業的重要支柱。
Q7. 請問中期經營計畫 EGP2028 的目標是否能達成?
A7. EGP2028 訂定2028財年的目標為:
- 營業額 4,000 億日圓
- 營業利益 500 億日圓
- 營業利益率 12.5%
- ROE 8%
2025財年營業利益率已達到11.0%,非常接近目標。我們預計既有事業營業額為3,500億日圓、新事業為500億日圓。既有事業方面,在2026財年預估3,200億日圓的基礎上,加上半導體相關產品的成長,預計可達成目標。新事業部分,我們將聚焦於材料中提到的無氟防水防油塗層、工程事業,以及透過併購(M&A)與合資等方式,力求達成EGP2028的目標。
显示更多


《從最新 13F 看頂尖投資人的共同下注:AI 不是答案,稀缺性才是》
Berkshire、Bridgewater、Tiger Global、Druckenmiller、李祿、段永平、Ackman 的動作看似分歧,但用第一性原理拆開,會發現他們其實都在圍繞同一件事配置:未來現金流最確定、競爭位置最稀缺、且能把 AI 時代需求轉化為高回報資本的公司。
13F 不能當即時訊號,但能看資本方向
13F 是延遲 45 天的持倉快照,不代表今天還持有,也看不到完整空單、現金和海外持倉。所以它不是抄作業工具,而是觀察頂尖資金思考框架的材料。
」
第一性原理
股票長期價值只來自三件事:
1. 未來自由現金流
2. 能否長期防守這些現金流
3. 買入價格是否合理
AI 只是技術變數,不是投資答案。投資答案要落到:誰擁有算力瓶頸?誰擁有分發入口?誰擁有資料和定價權?誰能把資本支出轉成高 ROIC?
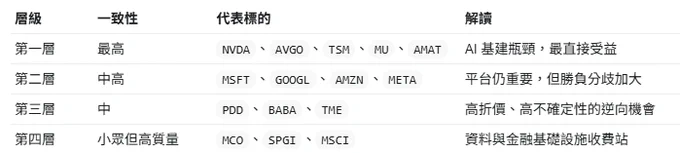
第一個共識,AI 基建鏈
這一季最明顯的共同方向,是 AI 基建。
Bridgewater 加碼 TSM、AVGO、MU、NVDA;
Tiger Global 加碼 TSM、NVDA、AMAT、AVGO;Druckenmiller 也新增/加碼 AVGO、STM,並保留 TSM。
段永平最新可見持倉中,也大幅提高 NVDA、TSM、MSFT 的權重。
這裡的邏輯很簡單:如果 AI 需求繼續增長,最先被驗證的不是哪個應用最終勝出,而是整個產業都需要更多晶片、代工、記憶體、網路與電力效率。
第二個共識,平台股仍重要,但分歧加大**
大型平台股不是被拋棄,而是進入分化。
Berkshire 大幅加碼 Alphabet,李祿也把 Alphabet 放在極高權重;但 Ackman 幾乎賣出 Alphabet,轉去買 Microsoft;Druckenmiller 則退出 GOOGL、減碼 Amazon。
這代表市場不是否定平台股,而是在重新評估:誰能把 AI 投入變成真實現金流?
Google 有搜尋、YouTube、雲端和 Gemini 生態;Microsoft 有 Azure、Office、OpenAI 關係和企業分發;Amazon 有 AWS 和電商現金流;Meta 有廣告分發和 AI 推薦效率。
大家都知道平台重要,但對哪個平台的邊際回報最高,答案並不一致。
第三個共識,低估的中國平台仍被少數高手買入**
李祿重倉 PDD,段永平也加碼 PDD,同時仍持有 Alibaba。這說明中國平台沒有被全部放棄,而是被高度選擇性地買入。
中國平台公司的問題不是商業模式失效,而是折價過重:政策風險、地緣風險、消費信心和資本市場信任度,都壓低了估值。
但如果一家公司仍有高 ROIC、強現金流、低估值和長期競爭優勢,那它就會進入深度價值投資人的視野。
三位關鍵人物
段永平的組合仍以 Apple 和 Berkshire 為核心,但增量資金明顯偏向 AI 基建和中國平台。他買的不是短期熱點,而是強產品、強生態和長需求。
Druckenmiller 則代表另一種訊號。他不是長期抱死,而是宏觀輪動。他加碼 Natera、YPF、AVGO、STM,退出 GOOGL,減碼 Amazon。這說明 AI 基建仍有吸引力,但大型平台股要更挑位置與估值。
李祿最集中,也最像 Munger 系投資人。他重倉 Alphabet、PDD、Berkshire,同時新買 Moody’s、S&P Global、MSCI 這類資料與金融基礎設施公司。這些公司本質上是資訊收費站。
真正的結論
這些頂尖投資人的共同下注,不是「AI 會漲」,而是:
縮減投資數量,提⾼集中度。
重壓關鍵節點:算力瓶頸、平台入口為主!
显示更多


【翻牆必看】李小璐等明星「集體失業」引熱議
「娛樂圈大部分明星失業」近日登上微博熱搜,引發廣泛討論。輿論認為,這一話題集中反映了中國影視行業近年來面臨嚴峻問題:影視項目開機率斷崖式下跌、資本持續收縮、觀眾審美變化,以及AI生成短劇(AI漫劇)快速崛起,正對傳統影視行業形成前所未有的衝擊。
显示更多

SUMCO(3436.T)〈2026年12月期 第3季法說會資料〉
1、第三季轉盈,第四季營收因台勝科出表而下滑
1)3Q26營收1,175億日圓,季增約3%,略低於1,180億日圓的財測;營業利益20億日圓,財測原本是0,前兩季分別虧損52億和11億日圓。EBITDA利潤率29.8%。
2)本季淨利54億日圓,EPS 15.65日圓。主要靠出售台勝科(Formosa Sumco Technology,
3)台勝科從9月30日起改成權益法認列的關聯企業,第四季合併數字不再包含它的營收和營業利益。
4)4Q26財測營收1,070億日圓,季減105億日圓;營業利益10億日圓,淨利40億日圓。全年營收預估4,395億日圓,年增約7%,營業損益仍是虧損33億日圓。
5)日圓對美元每變動1日圓,年度營業利益約受影響12億日圓。全年股利維持20日圓。
2、300mm出貨創高,產能開始跟不上
1)公司表示,第三季300mm受先進邏輯和記憶體需求帶動,出貨量大幅增加。季節變動圖顯示,2026年300mm月出貨從第一季約780萬片升到第三季約900萬片,是2019年以來同期最高。
2)200mm則有AI相關功率元件需求開始起來,第三季月出貨約440萬片,高於2025年同期,但仍明顯低於2021、2022年水準。
3)長約(LTA)價格維持住。
4)公司預期第四季300mm需求在AI帶動下仍強,已經快無法滿足客戶要求量;200mm需求也會超過目前的供給能力。追加需求會依照和客戶的既有關係與價格來分配。
3、客戶庫存去化,邏輯端降得最快
1)SUMCO推估的主要客戶300mm晶圓庫存圖顯示,邏輯客戶的庫存月數從2025年高點明顯下滑,最近幾季降得很快。
2)記憶體客戶的庫存量仍高,但庫存月數大致持平、略為下滑。
4、不擴產,供需會更緊
1)公司認為半導體市場會在AI帶動下維持高成長,300mm需求由AI和資料中心用的先進品帶動。
2)但以目前價格和通膨來看,擴產投資不符合經濟效益;就算決定擴產,也需要好幾年,所以預期供需會更緊。200mm需求也會持續超過現有供給。
5、AI伺服器推升先進邏輯晶圓需求
1)AI訓練和代理式AI的推論都在推高運算量,AI伺服器成為整體伺服器出貨成長的主力。
2)GPU和CPU採用小晶片設計,不同功能用不同製程世代,例如GPU核心從3奈米走向2奈米,CPU核心從2奈米走向1.4奈米,I/O和快取則用5奈米、7奈米等,因此各世代製程的晶圓需求都在增加。
3)公司依調查機構資料推估,伺服器用邏輯300mm晶圓需求會從2025年每月不到30萬片,增加到2029年約75萬片;2奈米和1.4奈米占比會逐年擴大。
4)公司表示會升級製造設備,加強供應先進品的能力。
6、財務結構改善
1)9月底現金及約當現金1,207億日圓,比去年底增加455億日圓;有息負債從3,537億日圓降到2,508億日圓。
2)自有資本比率從51.3%升到61.2%,淨負債權益比從0.48倍降到0.23倍;有形與無形固定資產因台勝科出表減少約2,717億日圓。
3)前三季營業現金流770億日圓,資本支出297億日圓,自由現金流481億日圓。資本支出比去年同期的693億日圓少了一半以上。
显示更多


【中國國防部:中方將以有力行動遏制任何禍亂南海的行徑】中國國防部新聞發言人陳曦16日就近期涉軍問題發布消息。他指出,中方將以堅定決心、有力行動遏制任何禍亂南海的行徑,維護地區和平穩定。
有記者提到,據報道,菲律賓國防部長特奧多羅近期多次炒作南海問題,散布涉華錯誤言論。
陳曦指出,菲個別政客為一己私利,靠極端反華撈取政治資本,靠製造“威脅”大搞擴軍謀權,靠攪局鬧海換取外部支持,種種行徑直接損害菲國家安全和人民福祉,嚴重威脅地區和平穩定和東盟共同利益,對中菲兩國兩軍關係帶來破壞性影響。事實勝雄辯,公道在人心。中方始終堅定維護國家領土主權和海洋權益,並致力於與地區國家共同將南海打造為和平、友誼、合作之海。
另有記者提到,據報道,菲方近期多次在黃岩島、仁愛礁挑釁滋事,並稱不會聽任中方在菲“領土”發號施令。菲軍方近日稱,9月在中業島、仙賓礁等相關海域監測到百餘艘中國軍艦、海警船常態活動,認為中方意在動搖菲守護自身權益的決心。
陳曦指出,中國對黃岩島和包括中業島、仙賓礁、仁愛礁在內的南沙群島及其附近海域擁有無可爭辯的主權,對相關海域擁有主權權利和管轄權。菲律賓的領土範圍根本不包括這些島礁,沒有資格談所謂“守護自身權益”。中方依法依規採取必要措施維護自身主權權益,正當合理,專業規範。
陳曦表示,一段時間以來,菲方罔顧地區國家共同利益,拉攏域外勢力攪局生事,不斷在南海侵權挑釁,還歪曲事實、散布虛假敘事,是南海和平的破壞者和不穩定因素。中方將以堅定決心、有力行動遏制任何禍亂南海的行徑,維護地區和平穩定。
显示更多


🚨 什麼是 #HALO# 生意?
2026 年最火的投資新框架!
HALO = Heavy Assets, Low Obsolescence
「重資產、低過時風險」
意思就是:
擁有大量實體工廠、能源網路、門市、油田、基礎建設等「重資產」,而且這些資產幾乎不可能被 AI 一鍵取代!
AI 再強,也打不倒 Exxon 的油田、Walmart 的物流網、Bugatti 的超跑工廠。
這就是為什麼 HOF一邊重押 Anthropic(AI),一邊買下 Bugatti 的原因——經典的 AI + HALO 雙槓桿策略!
AI 時代,別只追輕資產科技股,HALO 才是真正抗跌的「不敗壁壘」。
你看好哪種 HALO 資產?👇
這些例子來自 2026 年華爾街討論(包括 Josh Brown 和 Goldman Sachs 的分析)👉🏻
1. 能源與資源類(Energy & Resources)
• ExxonMobil、Valero、Phillips 66、Diamondback Energy:擁有龐大油田、煉油廠、輸油管線和全球供應鏈。AI 再厲害,也挖不出石油或建好一座新煉油廠(需要數十年許可和資本)。這些是典型「AI 打不倒」的重資產。
• Newmont(礦業):金礦、銅礦等實體礦場,開採權和地質資產是長期護城河。
2. 工業與重機具類(Industrials & Machinery)
• Caterpillar(怪手/重機):生產挖土機、 bulldozer 等重型設備,工廠、供應鏈和全球經銷網是巨大物理資產。Josh Brown 稱它是「 quintessential HALO 公司」。
• John Deere(約翰迪爾,農機):拖拉機和農業設備製造,擁有實體生產線和長週期技術,AI 無法取代農田裡的真實機器。
• Baker Hughes:油田服務設備,實體鑽探工具和基礎設施。
3. 物流與運輸類(Logistics & Transportation)
• FedEx、CSX、Union Pacific(鐵路):龐大物流網路、卡車車隊、鐵路軌道和倉庫系統。這些「你星期一早上還需要」的實體運輸資產,AI 只能優化路線,無法取代鐵軌或飛機。
• Delta Airlines:飛機艦隊、機場基礎設施和航線權利。
4. 消費與實體零售類(Consumer & Brick-and-Mortar)
• Walmart、McDonald’s、Starbucks、Hershey:除了品牌,還有遍布全球的門市、供應鏈、房地產和冷鏈物流。AI 點外賣容易,但蓋不出上萬家實體店。
5. 基礎設施與公用事業類(Infrastructure & Utilities)
• 電網、輸油管線、電信基礎設施(如 Verizon):這些是國家級重資產,許可難、建置貴,AI 無法「虛擬化」一座電廠或光纖網路。Goldman Sachs 特別強調這類是 HALO 核心。
• Prologis(倉儲 REITs):大型物流倉庫和工業地產,物理空間永遠需要。
显示更多
