搜索结果 MorningPost
MorningPost 贴吧
一个关键词就是一个贴吧,路径全站唯一。
用户
未找到
包含 MorningPost 的推特

北京一邊穩美、一邊抱俄,玩起「三國殺」
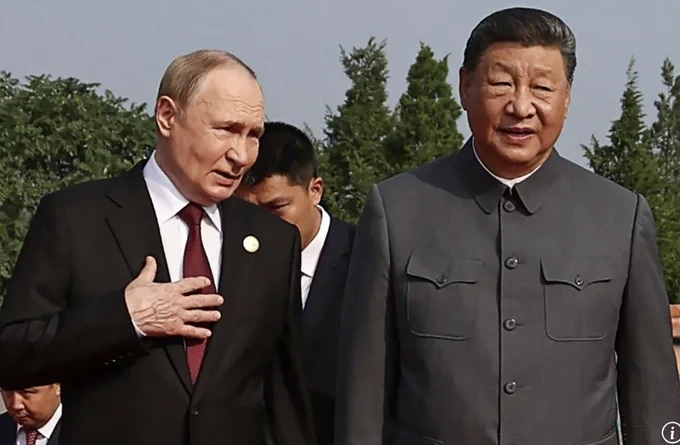
哎呀,這世界局勢比美劇還精彩!川普剛跟習大大在北京把酒言歡,說兩人關係「fantastic」又「最長久」,轉眼普丁就要殺到北京,談什麼「西伯利亞力量2號」管線,還要跟中國把關係推向「更深更高」。中國這回成了全球焦點,老美想「不能打敗就得談」,俄羅斯則把北京當戰略後盾。北京一邊穩美、一邊抱俄,玩起「三國殺」卻要當裁判,笑死,這外交手腕簡直像在走鋼索還邊走邊唱歌!
川普剛走普丁就來!北京變身「全球情人」,中國真無敵了?😂
**文章觀點摘編**:
根據南華早報(SCMP)5月18日刊登、由Orange Wang與Victoria Bela撰寫的報導,中國政府顧問、香港中文大學(深圳)公共政策學院院長鄭永年指出,川普此次訪中後「更清楚理解美國無法擊敗中國」,必須轉向與一個更強大的北京打交道。北京已在中美俄三邊關係中佔據「中心位置」,扮演關鍵角色。
報導提到,川普結束北京行僅四天後,俄羅斯總統普丁將於5月20-21日訪華,這是中國罕見在同一月內接待美俄元首。中國外交部發言人郭嘉昆表示,雙方將深化中俄關係,為世界注入「穩定與正能量」。克里姆林宮則強調將詳細討論「西伯利亞力量2號」天然氣管道等經貿合作。
鄭永年接受深圳前海國際事務研究院訪問時強調,中國希望烏克蘭戰爭盡快結束,但不會因美國要求而疏遠俄羅斯,也不會因與俄交往而偏袒一方。在三國關係中,中國已進入「基於實力的和平」新階段,不再對美國戰略意圖抱幻想。川普展現「新現實主義」傾向,雙方同意打造「建設性戰略穩定」的中美關係。
鄭永年認為,關鍵在於能否建立基於現實的穩定機制,把競爭控制在可管理範圍,並在國際重大議題上提供更多公共產品。來源:South China Morning Post,作者Orange Wang(駐北京,專責中國經濟與外交)、Victoria Bela。
**六度分析師**:
尊敬的讀者朋友們,在這瞬息萬變的地緣政治舞台上,我們不妨以更從容、多元的視角,細細品味北京此刻的「中心位置」。
**一、實力平衡角**:中國過去十年苦練內功,從高科技自立到綠色轉型,已讓「不可能擊敗中國」成為華盛頓的現實認知。這份自信,正讓北京得以在美俄之間游刃有餘,而非被迫選邊。
**二、戰略緩衝角**:普丁此行討論能源大單,表面是經濟,實則是為俄烏衝突尋求後盾。中國堅持「勸和促談」,既不棄俄,亦不挑戰美國調停角色,展現「和平中立」的巧妙平衡。
**三、全球治理角**:中美俄三角已成形塑國際秩序的核心變數。北京同時接待兩大強權,象徵其願意提供「穩定公共產品」,或許能在氣候、核不擴散等領域扮演更積極的橋樑角色。
**四、風險管控角**:川普的「新現實主義」與普丁的「特殊戰略夥伴」需求,都可能帶來短期紅利,但也考驗中國如何在「戰略穩定」與「不結盟」之間拿捏分寸,避免被任何一方過度綁定。
**五、國內發展角**:對內而言,這種外交勝利可強化民族自信,助力產業鏈升級與民生改善。當外部壓力轉為對話機會,中國更能專注於高品質發展,而非無謂消耗。
**六、人文智慧角**:習近平引用「修昔底德陷阱」提醒川普,實則點出大國相處的古老智慧——競爭無可避免,但智慧在於共同開創「新願景」。這份東方哲學的從容,或許正是當今世界最稀缺的品質。
總之,北京的「中心位置」既是實力累積的結果,更是智慧運用的展現。唯有尊重各方利益、管控分歧,方能讓這出「三強戲」不至於失控,而是成為全球穩定的新起點。
**提問時間**:
網友們,您認為在中美俄三角關係中,中國應如何繼續發揮「中心」作用,才能真正為世界帶來更多穩定與正能量?歡迎在下方留言分享您的看法!
显示更多

散户炒股最缺的不是钱,是一堆靠谱的工具,别整天在群里问别人买啥了。
GitHub 上这个 awesome-stock-trading 合集,把炒股全流程的工具全给你扒拉出来了,一条龙:
1️⃣ 调研:Morningstar、Seeking Alpha、Zacks 这些老牌的都在
2️⃣ 选股:Finviz、TradingView 免费看盘筛股
3️⃣ 情绪:CNN 那个恐惧贪婪指数,看市场是慌了还是嗨了
4️⃣ 回测+组合跟踪:QuantConnect、Ghostfolio,开源能白嫖
关键是开源免费,还能自己往里加。收藏了慢慢啃,比听小道消息强。
🔗
币安现在支持美股交易了,可以用币安试试:
显示更多


再具体聊一聊HDV,我防御仓位的核心。
全名iShares Core High Dividend ETF,BlackRock旗下,规模138亿美元,追踪Morningstar股息收益率焦点指数。筛选标准不只是高股息,还要求公司具备经济护城河评级,同时财务健康度排在同行前50%。会派钱,还得财务扎实,两个条件缺一不可。
持仓75只股票,行业高度集中:能源23.7%、必需消费品23.6%、医疗保健17.6%,三者合计超过65%。前三大持仓是ExxonMobil、Chevron、Johnson & Johnson。整体偏集中,前十大持仓占了总仓位的52%。
风险水平是HDV最核心的数字:Beta只有0.45。能源、医疗、消费必需品,这三个板块在经济下行时需求最稳定,跌幅天然就小。
股息方面,当前收益率约3%,季度派息,费率0.08%。股息增速不高,过去5年年均只增长约0.8%。所以HDV适合”收息+防御”,不适合追求股息快速成长。
HDV定位很清楚:不是让你在牛市大赚的工具,是让你在成长仓位涨够了之后,有个地方安全停泊一部分收益,同时等待下一次机会。
显示更多
最近大盘已经连续创新高,半导体板块更是一骑绝尘。
美光、Lite、Sndk、SMH、SOXX年内涨幅至少30%,有的甚至已经翻倍。这种时候,我的做法不是追涨,而是开始想另一个问题:该拿什么来接住下一次下跌?
我最近把几只防御型高股息ETF做了一个系统对比,分别是HDV、SCHD、NOBL、SPHD。
先看长期表现。过去三年总回报:HDV +51%,SCHD +50.5%,SPHD +37%,NOBL +24%。过去一年:SCHD +28.7%,HDV +22.3%,NOBL +13%,SPHD +10.8%。长期来看,HDV和SCHD两只是明显第一梯队。
但我更在意的是:大盘真的跌的时候,这些ETF撑不撑得住?
我拉了三次大跌的数据。
2022年全年,美联储激进加息,标普500全年跌了21%。这四只ETF里,HDV逆势收涨+5.9%,SPHD几乎持平-0.3%,SPLV -3.9%,SCHD -4%,NOBL -6.4%。HDV是唯一正收益的。
2026年年初到三月底,大盘跌了7.5%。HDV +11.4%,SCHD +10.9%,SPHD +3.6%,NOBL +0.7%。HDV和SCHD在这段时间不仅防住了,还逆势上涨。
2025年4月解放日关税冲击,大盘单段下跌接近18%。HDV只跌了5.9%,SPLV最抗跌跌了5.4%,SPHD -8.7%,NOBL -10%,SCHD -11.4%。急跌行情里HDV依然是第二稳。
三次压力测试下来,结论很清晰:HDV在防御一致性上排名第一,没有哪一次大跌它是垫底的。SCHD长期复利能力最强,但在真正的急跌中回撤会更大一些。NOBL名字听起来最安全(持有连续25年提升股息的贵族股),但三次测试里防御能力反而是最差的,费率还最贵,性价比很低。SPHD和SPLV防御尚可,但长期拖累明显。
我的做法是:把今年半导体仓位里涨幅超过预期的部分,分批止盈,不是清仓,是锁定一部分浮盈。 腾出来的资金,开始建一个以HDV为核心的防御仓位,可以选择搭配少量SCHD补充长期复利。
市场不会一直涨。不是说现在一定跌,而是涨得越多,防御的成本越低,赔率越合理。
你们现在的防御仓位占多少?
显示更多

根据最新的13F披露(Q1 2026)和SEC内部人交易记录,TSM最近的割肉方主要有两类:
机构减持方(按规模排序):
WCM Investment Management — 减持49.16万股(-5.0%),这是最大的一笔。WCM是TSM最大的机构持仓之一(Q1末仍持有932万股,约$29.5亿)
Public Employees Retirement System of Ohio — 减持7.48万股(-8.3%),剩余83万股
Morningstar Investment Management — 减持6,505股(-16.5%)
R Squared Ltd — 减持6,496股( -64.3% ,砍仓最狠)
Hodges Capital Management — 减持8,924股(-18.7%)
Trust Investment Advisors — 减持1,815股(-9.5%)
Guardian Partners — 减持2,036股(-5.5%)
内部人割肉:
最大一笔来自 VP Tzu-Sou Chuang(庄慈菘) ,5月19日卖出20万股,套现$1,397万,减持比例7.42%。这是近期内部人中最大的一笔抛售。
与此同时,其他高管在逆势买入 — VP Bor-Zen Tien在6-7月连续三次买入,累计增持4,000股(+300%);多位VP也在小额买入。
但更关键的是,机构整体是在加仓的:Fisher Asset Management、VanEck、美银、Coatue等都在Q4/Q1增持。16.51%的机构持仓比例基本稳定。所以这波"割肉"更多是部分机构在获利了结,不算系统性出逃。
$TSM
显示更多

昨天和一个在东京做家办的朋友聊 SpaceX。开盘市值就是 1.77 万亿美金,等于凭空多出来一个 Meta。他看说,这不就是 meme 股吗?高 FDV、低流通、天量开盘。
马斯克手握 42% 的股份、82% 的投票权,上市首日流通份额只有4.2%,后面还压着 180 天、366 天的多轮解锁。纳斯达克特批它上市 15 个交易日就能纳入 Nasdaq-100,指数基金的被动买盘,直接把需求托了起来。
上市没几天冲到 230 美元,又一路回落到 150。94 倍的市销率,Morningstar 给出的合理估值只有 63 美元,连一半都不到。因为流通盘太小,所以跑出了 meme 的波动率。
低流通、高 FDV、解锁砸盘、筹码结构、被动买盘……这不就是 2024 年我们吵了整整一年的山寨币 tokenomics 吗?
我们当年甚至专门做了一套 tokenomics 监控,盯着每一个天王级项目,一有大额解锁就告警。换到美股,这套逻辑一比一地搬了过来。
币圈和股市,本质都是融资渠道。
在交易所的 7 年,我见证了币圈一个又一个周期。从以太坊转 PoS、扩容之争, DeFi Summer、NFT 热潮、比特币铭文,再到BOME、特朗普发币,到现在的预测市场。我或多或少参与过,见过很多新玩法,有人一夜暴富、也有人转身离开。
现在,市场的重心已经几乎全压在了美股上。
这几年,我其实也一直在寻找自己的定位,从内容、PR、舆情、社区,到 VIP,思考我能为这个行业做些什么。
每一个周期的熊市,都有人说币圈要完了、要不见了。但每一次,它反而走进了更多人的日常。以前我们分析的是山寨币的行情,现在我们看到越来越多对美股的投研。这早就不再是传统投行的专利,每一个普通人,都能有投资美股的渠道。
以前判断一个 meme 币,要看社区、看情绪、看筹码结构、看融资背景。这套东西,有些部分其实是可以复用的,美股的基本面是核心、但筹码结构同样关键。我开始用加密世界的逻辑,去定价、去交易、去理解一家公司。
也是在这样的节奏里,我从今年 6 月开始,正式加入币安的 VIP 团队。和@sisibinance @miyayweb3 @Binance_Ethan 一起工作
从我自己的角度说,我还是想要更高的视野。我想和一支更国际化、更扁平、更高效、也更专注于用户的团队一起做事,所以我选择了币安。
今天是我入职的第三天,在币安没有人先看你的职级、再决定怎么去对付你。
@heyibinance 在很多事上都亲力亲为、一姐跟我们说,有问题要跟到解决为止。
对我来说,这也是一次转型:从旧的 crypto、区块链时代,走向更广阔的金融世界。
币安从一开始交易主流币,到 meme、到预测市场,再到接入 Ondo、上线 BStock 代币化股票,能交易的品类越来越多。
一家服务着这么大体量用户的交易所,还能持续进化、不断转型,始终去找用户真正需要的产品,这件事本身就很不容易。
交易所也不再只是一个炒币的地方,它承接理财的需求、支付的需求、资产配置的需求。币圈正在从那个野蛮生长的角落,走进传统金融,走进私人银行。
今天早上见了一个在中金做投行的朋友。她知道我加入币安之后特地来找我喝咖啡,说我现在待的是一个跑得特别快的领域。
她提到自己的客户去年想尝试做代币化债券发行,结果新闻一出来就被叫停了。在我们看来理所当然的创新,在她那个世界里几乎是举步维艰。也正因为这样,她很羡慕我能在这样的环境里工作,自己也动了来这个行业、去试更多可能的念头。
也许创新本就如此:必须不停地去试,否则永远没办法往前走。而不断尝试新东西,恰恰是这个行业最珍贵的底色。
最后,我得先承认自己的不足。
说到美股,我要补的功课还很多。接下来,我想认真去搭估值模型、去做 DCF,去了解到底怎么给一家公司做出一个合理的估值,去理解宏观环境的变化、通胀对股价的影响,这些都和我们生活息息相关。我会把这些慢慢学到的东西,一点点分享出来。
一起抓住机会,做有意义的事
显示更多


明天 $SPCX 挂牌,史上最大 IPO,散户配售比例被设定为流通盘的 30%,是大型 IPO 常规水平的三倍左右。
Motley Fool 统计了 2012 年以来 30 家明星科技 IPO 的表现:
上市 1 周中位数收益 +3%,1 个月 +1%,3 个月 +4%,到这里都还过得去。拉长到 6 个月,中位数变成 -9%;12 个月,依然是 -9%。录得正收益的公司占比也从前三个月的 57% 掉到 43%。
拿满一年,多数追高者亏钱。哪怕你选对了公司,开盘价买入大概率也要先承受腰斩级别的浮亏。
回到 SpaceX 本身,估值争议比历史规律更具体。发行价 135 美元,估值约 1.75 万亿美元,2025 年营收 187 亿美元,市销率超过 90 倍。
Morningstar 分析师称 SpaceX「被严重高估」,认为长期投资者在 IPO 之后将有机会以更好的安全边际买入,并将公允估值定在约 7800 亿美元,不到发行估值的一半。一个参照系是,2025 年 12 月 SpaceX 场外要约收购对应的估值约 8000 亿美元,半年之内,定价翻了一倍多。
历史不保证重演,但首年先跌一半,是这个游戏过去十四年的常态。
显示更多


金融人狂喜,Anthropic 开源了金融全家桶
兄弟们,Anthropic 悄悄在 GitHub 开源了一个金融行业的 AI 工具仓库,我翻了一遍 README 直接惊了。
简单说就是:投行、研究、PE、财富管理、基金运营的常见工作流,他们全给你写好了 AI 代理和技能包。
亮点速览:
• Pitch Agent:从 comps 到 LBO 到 PPT,全自动生成
• Model Builder:DCF、三张表直接在 Excel 里搭,不用手敲公式
• Earnings Reviewer:财报出了直接喂进去,自动更新模型
• GL Reconciler:对账找差异不用人肉,效率拉满
• 11 个数据连接器:FactSet、S&P、Morningstar 都接上了,数据源不用愁
使用方式超简单:
可以装 Cowork 插件,也可以用 API 部署,还能在 Excel/PPT/Word 里直接用(微软 365 插件)
技术栈?不存在的
全是 Markdown 和 JSON,零编译。Fork 下来改改提示词就是你自己的,二次开发门槛极低。
Apache 2.0 协议,免费商用,这点很关键。
说实话看完感觉金融民工的春天要来了,以前搭模型写 memo 做 deck 的时间可以省一大半。
当然提醒一句,所有输出都需要专业人士审核,不能直接当投资建议用,工具是工具,决策还得靠自己。
往期GitHub合集:
项目地址放评论区了👇
显示更多


用Codex自动化去发广场或者星球的基本流程非常简单,第一步是抓取公域的信息/新闻 以下是我让Codex每天捕捉美股新闻的几个网站
SEC EDGAR【
Yahoo Finance【
TradingView【
Finviz【
Koyfin【
Morningstar【
Seeking Alpha【
FRED【
Nasdaq Market Activity【
NYSE【
显示更多


海力士是我今年最大的遗憾,本来上了车,结果当时考虑到自己已经投身于服务器行业了,本着鸡蛋不放在一个篮子里的原则,就没拿住,只赚了一些没吃到大的。不过这也是借口,拿不住的主要原因还是自己看不懂。
这几天海力士刚上美股,风头又很火,看多看空的都不少,不过我到现在都没有看到专业投资者和半导体分析师中有明确看空海力士的人。
因为目前至少有三个事实难以反驳:
2.HBM和普通DRAM都处于供不应求状态;
3.海力士2026年的利润很可能大幅增长。
即使最悲观的人也不会去赌海力士业绩暴雷,最币圈上了海力士合约,前阵子有会做多费率是百分之五百,当时算了一下只要不大拉升开空吃费率即使他涨一点也是赚的,但即使如此吃到了也不敢长拿空单赚下跌期望,只敢赚费率数值的钱。
海力士2026年的业绩已经没有分歧了,Morningstar在7月2日的报告中预计,海力士第二季度DRAM和NAND价格涨幅可能分别达到53%和70%。HBM4量产和NAND制程迁移还会在短期内损失一部分有效产能,使供给进一步收紧。
Morningstar也因此将海力士公允价值提高至240万韩元,并认为长期供货协议可以把盈利可见度延伸到2028年。
现在上涨的也不止是HBM,普通DRAM价格自2025年第三季度以来已经上涨约4.5倍。这样看普通DRAM目前的单位晶圆收入已经超过HBM,单位晶圆毛利润甚至可能达到HBM的三倍左右。
这意味着海力士继续生产HBM的机会成本正在变高。所以为了让厂商愿意把先进晶圆继续分配给HBM,2027年HBM价格可能需要明显上调。
换句话说,AI不仅带火了高端HBM,也通过挤占DRAM产能,把整个内存市场都推入了紧缺状态。这是题外话了。
说回海力士,现在为数不多看空的理由就是:
2.2027年新产能开始释放以后,内存行业有可能重新回开始周期性。
1就不聊了,其实我是偏向相信2的,因为之前的每次周期的顶峰都有人说这不一样,但结果是每次都一样。回看1993年、2010年、2017—2018年和疫情期间的内存周期,一次需求革命最终都带来了资本开支、制程迁移和新增供给,每一次超级周期最后也都重新变成了下行周期。
忽略到短期合约吃费率或者看K线做波段短线这种纯“技术面”情况,只考虑是否长线投资的情况的话,研究这公司前景最核心的问题我觉得是——当27年新产能开始到来时,海力士还能不能继续做一家拥有定价权的AI基础设施公司。
如果不能,那就意味着高利润会在2027年以后迅速回落,那么海力士现在看似很低的市盈率,可能只是周期股在盈利顶部常见的估值陷阱。
但如果多年合同、HBM技术壁垒和持续增长的AI资本开支,能够把高利润延长至2029年甚至更久,那么海力士就不应该再按照传统内存周期股定价。
不过我目前盯得标的已经达到限额了,暂时不想花时间研究海力士,只要AI行情好,涨得不止是海力士,大A的存储股和AI上游股也会迎来好行情,国家队一定会扶持几支能和美股打擂台的股票出来,所以我认为真要研究AI上游的股票,A股的回报率也很不错。(而且我目前还没怎么在A股赚到钱,需要挑战一下)
本文由MSX赞助,MSX 也上了海力士,大家可以通过这个
@BTCBruce1 @MSX_CN @BeliaSchoo91221 @DACONGMING
显示更多

