檢索結果 ITB(iShares
ITB(iShares 貼吧
一個關鍵字就是一個貼吧,路徑全站唯一。
用戶
未找到
包含 ITB(iShares 的搜尋結果

美股:
今日只做两个大类:一是生物医药创新,行业ETF IHI(iShares 美国医疗器械ETF)现价60.22、距20日高0.58%、量比2.45、RSI14 77.1,属突破状态,代表个股
$NBIX(Neurocrine Biosciences)与
$PFE(辉瑞);
二是房地产基建,行业ETF
#ITB(iShares# 美国住宅建筑ETF)现价100.3、距20日高0.52%、量比1.07,属突破观察等放量,代表个股
$CRBG(Corebridge Financial)。
如果只做3只,选 $CRBG(A组突破准备形态,距颈线-0.66%最贴近触发)、$NBIX(A组补位,事件权重最高,Guggenheim目标价上调8.2%至224)、
$TWST(B组箱底企稳,获利盘39.19%仍在收集);
$CRBG排第一因为它是唯一硬条件命中的A组准备形态,距颈线仅-0.66%,触发条件最明确。
顯示更多
【美股盘前简报|11月6日 19:30北京时间】
结论:今日主线只放生物医药创新与房地产基建两个大类。生物医药以 $IHI(iShares美国医疗器械ETF)为代表,现价59.03、距20日高3.34%、量比1.49、RSI14 69.4,属突破;房地产基建以 $ITB(住宅建筑ETF)现价98.63、距20日高3.85%、量比0.99,以及 $XHB(住宅建筑商ETF)现价103.85、距20日高4.75%、量比1.15 为代表,均属突破观察、等放量确认。若只做3只,优先 $TEM(Tempus AI)、$XMTR(Xometry)、$AAPL(苹果),覆盖箱底、缩量回撤、突破三组;$TEM 排第一,因其是最终名单里唯一同时具备 ARKG 与 ARKK 两只基金同买、且期权 Call 持仓增仓的标的,箱体位置约38.9%仍处区间下半部。明确不做:无事件无资金、量比不足、目标价异常、仅股息或仅商品、筹码缺失、位置拥挤、已大涨待回抽的类型,例如 $CARS 两日涨幅+17.30%、$VNT 两日涨幅+9.14%,均只作补位观察。底稿转述自盘前汇总邮件,数字为邮件口径,不是实时盘口;今日周日无对应时段新邮件,本期为试跑。
#消息面#
事件权重排序(邮件口径):大单与头部大行大幅上调 大于 缺货提价 大于 FDA 大于 已签约新产品 大于 ARK与内部人 大于 期权期货异动 大于 股息与商品。高权重样本包括:积压订单与缺货提价档的 $ETN、$LYNX、$MTZ、$GD、$PRIM、$ECG、$BB;临床与FDA档的 $NVO(管线减重约12.4%)、$ARQT(启动三期且目标价上调)、$PYPD(三期数据强劲且临近FDA决议);已签约新产品档的 $XMTR(实现GAAP盈利、营收达10亿美元运行率,并与西门子合作瞄准2027年利润率提升)、$CYCU(推出预测性网络安全AI平台);内部人档的 $CLX(董事买入约400,240美元)。ARK侧可见 $NVDA、$SPCX、$RKLB、$CBRS、$GOOG、$VCYT、$TWST、$TEM 等集中买入记录,日期多为2026-11-05。以上均为邮件转述,需回到原报道与官方披露核验,不把转述标题直接当作已核事实。
#研报面#
$AAPL:Nasdaq分析师库目标价均值约339.75(区间250.0到400.0),买入15/持有8/卖出6;TradingView 有目标价上调至338.28的非头部来源,权重较弱;另有下调相关报道需交叉核对。$XMTR:目标价均值约126.22(区间108.0到140.0),买入7/持有2/卖出0。$ARLO:目标价均值约21.0,买入6/持有0/卖出0。$CLX:目标价均值约90.83,近4周EPS上修2家、下修12家,下修偏多。$VNT:目标价均值约41.0,买入2/持有2。多只标的Nasdaq分析师库部分未采集或首次采集无期权基线,结论必须以第5节个股报告为准;评分仅供参照,不得单独作为买入理由,也不得改变个股结论。
#资金面#
共振命中仅两只:$TEM(ARKG与ARKK同买合计约4.5M美元 + 期权Call持仓增仓约+38.5%,最大Call行权价70.0距现价约-0.53%)与 $BB(内部人董事买入5,000股@8.18 + Call持仓增仓约+4.3%,量仓比约3.51)。未共振样本:$XMTR 期权Call成交455对Put成交10(P/C成交比0.02,多单占优)但仍属单因子;$AAPL Call持仓+30.9%与Put持仓+20.3%方向相反;$CARS Put持仓增仓幅度异常放大,偏空;$VNT Call持仓+126.7%但已大涨待回抽。FINRA高做空占比前列多为做市对冲类品种,不构成逼空逻辑;$CBRS 做空余额环比约+40.68%属空头加仓。散户温度:CNN恐慌贪婪指数约20.1(extreme fear),前收19.9、一周前26.3。
#期货#
ES标普500迷你、NQ纳指100迷你、RTY罗素2000迷你、ZN十年期美债等呈现 OI 增但量能未确认,暂不定性;ZB三十年期美债价跌OI降,判读为多头离场;CL原油价涨OI降,判读为空头回补且缩量;GC黄金、SI白银、BTC比特币期货价跌OI降,多头离场。HG铜与SI白银成交量口径降级,量能不可核。期权链摘要:$NVDA P/C成交比0.85、P/C持仓比1.01;$TSLA P/C成交比1.01、Call持仓+13.8%;$AAPL P/C成交比1.49、Call持仓+30.9%。期货与期权异动只作旁证,不能单独推翻个股失效条件。
#中美映射#
美股生物医药创新 $IHI 近20日约+15.52% → A股创新药与CXO,医药50ETF富国约+6.20%已在榜;美股房地产基建 $ITB 约+14.86%、$XHB 约+8.54% → A股基建与地产链尚未进入去重榜前10,属于尚未启动;美股必需消费 $XLP 约+9.39% → A股品牌消费,标普消费ETF景顺约+12.79%已在榜;美股保险金融 $KIE 约+8.03% → A股券商保险尚未启动。A股当日底稿:上证约3649.18(-1.10%)、创业板指约2465.23(-3.96%)、沪深300约4054.28(-1.44%)。映射是风格与相对强弱对照,不是隔夜跟涨指令,更不能用美股ETF涨幅直接外推A股个股。
#三个方向#
方向一:生物医药创新($IHI 突破)——关注AI医疗数据、临床催化与ARK资金同向,代表观察 $TEM。方向二:房地产基建($ITB/$XHB 突破观察)——结构偏强但量比未充分确认,等放量再加仓,不抢跑。方向三:宽基科技权重修复观察——$AAPL 属突破组且获利盘高,但资金未共振,需触发确认后半仓对待。消费 $XLP、金融 $KIE 亦现突破,可作风格对照与轮动观察,不作今日主仓。贵金属与资源 $XLB 属突破观察,受期货端多头离场约束,优先级靠后。
#六只个股#
$TEM:结论可买、半仓;触发为放量站上周线MA10 71.48,失效为跌破筹码峰68.55或ARK买入事件证伪;最大风险是季度仍亏损且经营现金流出。$XMTR:结论可买、半仓;触发为回踩不破周线MA10 98.89后放量,失效为跌破筹码峰92.72或GAAP盈利事件证伪;近端空间看20日高/52周高117.5,风险是下期EPS预测仍偏弱、盈利持续性待验证。$AAPL:等触发;站稳周线MA10 340.4并放量上攻355.38,失效跌破布林下轨334.66;最大风险是科技板块整体回调拖累。$BB:观察;放量站上8.42,失效跌破20日低7.96;上方筹码峰8.39与周线MA10双重压制,赔率偏窄。$ARLO:等触发;放量突破15.64,失效跌破13.33;营业利润率偏低,弹性有限。$CLX:硬条件未过,仅补位观察。明确不买:$CARS(大涨待回抽);$VNT 同样因近期涨幅过大降为观察。
#操作提示#
1)只做有事件加资金、或技术硬条件命中的标的,不做无事件无资金与已大涨待回抽。2)期货与期权异动作旁证:OI增但量能未确认时不定性,不据此追空追多。3)失效条件必须写进交易计划:破支撑、事件证伪或放量不过压力,即停止加仓并评估退出。4)中美映射用于找共振与滞后板块,不用于无条件隔夜跟风。5)今日周日无新时段邮件,本期为11月6日19:30美股盘前汇总试跑;评分仅供参照,不得改变第5节个股结论。
关注 @cnfinancewatch,紧跟华尔街与 A 股盘前盘中要点。订阅
顯示更多

中美股市共振四方向专项核查:
生物医药⚪——ARKG仅第118名(-4.14%),细分背离:纯生物科技弱、
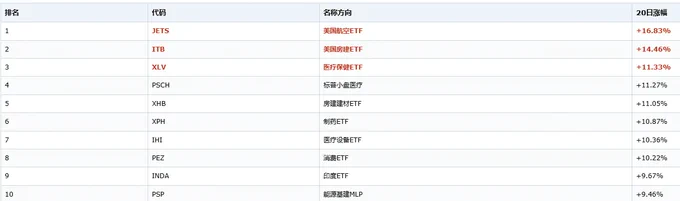
但医疗设备/制药/医疗服务强(XLV#3#/IHI#7#/XPH#6#/PSCH#4,医疗簇占前十4席);#
海运运力❌——BWET第184名(-45.54%),连续崩塌;
加密货币❌——IBIT第155名(-8.65%);
网络安全❌——WCBR第131名(-5.35%)。
前三点评:
JETS(航空)+16.83%:油价虽涨但出行需求韧性强,叠加油价92.76美元推升的涨价预期已消化;A股映射=航空/机场/出行链(中国国航、南方航空、上海机场——11-11国泰海通给上海机场目标价39.60元、空间64.45%)。
ITB(房建)+14.46%:美国房贷利率见顶回落预期+成屋销售回暖;A股映射=地产链,但A股房地产ETF 20日仍-5.96%(第745名),显著背离。
XLV(医疗)+11.33%:防御+创新药双重属性,医疗设备与制药齐涨;与A股创新药/医疗器械回暖方向一致。
顯示更多
研报及中美、龙虎榜、新闻共振方向个股栏目已转到订阅平台,更多更即时更聚焦信息请订阅:
美股消息:
今日美股与全球热点二十条
(一)
1、据Reuters报道,调查显示美联储将跳过10月会议、但在12月再次加息,几乎所有经济学家持此观点。
2、涉及标的:标普500指数ETF(SPY),A股对应方向为券商与利率敏感板块,代表个股东方财富(300059,券商概念)。
3、影响:偏空,强度中等,属货币政策持续性逻辑,加息预期升温压制全球风险资产估值,对A股外资流入形成扰动。
(二)
1、据WSJ报道,美国9月住房开工再度下滑,待售房屋销售跌至纪录低位,抵押贷款利率上升。
2、涉及标的:地产相关ETF(ITB),A股对应方向为地产链与家居板块,代表个股无直接对应,最贴近方向为建材与家电,代表个股九阳股份(002242,家电概念)。
3、影响:偏空,强度中等,属经济数据持续性逻辑,美国楼市降温强化衰退担忧,间接压制A股出口链情绪。
(三)
1、据Bloomberg报道,超微电脑初步业绩营收爆表、超预期增长27%,盘后股价飙涨11%,戴尔与惠普企业跟涨。
2、涉及标的:超微电脑(SMCI),戴尔(DELL),惠普企业(HPE);A股对应方向为AI服务器与算力硬件,代表个股澜起科技(688008,内存接口芯片)、中际旭创(300308,CPO概念)。
3、影响:偏多,强度强,属业绩驱动的持续性逻辑,AI基建景气验证对A股算力链开盘情绪有正向传导。
(四)
1、据东方财富与BusinessInsider报道,SpaceX三季度营收145.8亿美元高于预期,净利润远超预期,盘后股价上涨约7%;马斯克称SpaceX与特斯拉已成立委员会讨论合并事宜。
2、涉及标的:特斯拉(TSLA),SpaceX为未上市标的;A股对应方向为商业航天与卫星互联网,代表个股亨通光电(600487,光纤概念)、移远通信(603236,星闪概念)+10.00%。
3、影响:偏多,强度强,属产业趋势的持续性逻辑,商业航天与卫星互联网主题对A股相关板块有情绪催化。
(五)
1、据华尔街见闻报道,奈飞三季度营收128.7亿美元,但业绩指引不及预期,预计营收增速四连降,广告收入下修3亿美元,股价大跌。
2、涉及标的:奈飞(NFLX);A股对应方向为影视传媒与短剧游戏,代表个股粤传媒(002181,短剧游戏、AI视频概念)+9.99%,慈文传媒(002343,短剧游戏概念)-0.10%。
3、影响:偏空,强度中等,属业绩指引的当日情绪影响,流媒体广告承压对A股传媒板块估值有压制。
(六)
1、据Barron's报道,Salesforce以57亿美元收购Braze,溢价58%,Braze股价飙升51%,为营销云补短板。
2、涉及标的:Salesforce(CRM),Braze(BRZE);A股对应方向为营销云与SaaS软件,代表个股金山办公(688111,办公软件概念)、南威软件(603636,华为昇腾概念)。
3、影响:偏多,强度中等,属产业整合的持续性逻辑,SaaS并购活跃对A股软件板块估值有正向参照。
(七)
1、据华尔街见闻报道,Anthropic招股书显示上半年营收163亿美元、净亏损超过807亿美元,二季度调整后实现盈利。
2、涉及标的:Anthropic为未上市标的;A股对应方向为AI大模型与应用,代表个股凡拓数创(301313,虚拟现实、空间计算概念)+20.00%,风语筑(603466,AI视频概念)+7.23%。
3、影响:中性偏多,强度中等,属产业趋势的持续性逻辑,AI龙头亏损收窄对A股AI应用端情绪有支撑。
(八)
1、据华尔街见闻报道,DeepSeek全面开源推理框架,兼容英伟达与华为昇腾芯片,单集群日吞吐155万亿Token,每卡每小时收入38美元。
2、涉及标的:英伟达(NVDA);A股对应方向为华为昇腾与国产算力,代表个股南威软件(603636,华为昇腾概念)+10.02%,润建股份(002929,东数西算、算力概念)+10.00%。
3、影响:偏多,强度强,属产业趋势的持续性逻辑,国产算力生态完善对A股昇腾链有实质催化。
顯示更多
美股盘前晚间版 2026-11-13 北京时间21:00
#先说结论#
今日大类只留一个半: #生物医药创新# 做主线, #水务与AI冷却# 只观察。英伟达换帅风波还没消化完,科技反弹归反弹,今天不追AI硬件。
如果只做3只: #礼来# $LLY 第一, #强生# $JNJ 第二, #谷歌# $GOOGL 第三且仓位减半。
明确不做:英伟达链条抄底、期权偏空的票、5日已涨两三成的ARK热门股、盘前无理由暴涨的小票。
#消息面#
盘前三大期指小幅偏强,标普期货涨0.15%到0.3%,纳指期货基本走平。 #英伟达# $NVDA 盘前反弹约2%到3%,但本周累计跌约11%,临时CEO由前CFO接任,外部猎头已在找继任者,下周二财报才是真正的考验。 #微软# $MSFT 因Outlook、Teams、Copilot大面积宕机超12小时,盘前跌约2%,七巨头里唯一下跌。 #Cerebras# $CBRS 上调2026年收入指引并拿下微软订单,盘前涨超17%。今晚21:30公布10月PPI,市场预期环比0.4%,美联储12月加息已被完全定价,10年期美债收益率周四一度到5.10%。布伦特原油约96美元。
高权重事件里,礼来口服OSA药物三期获胜,强生Caplyta第二个三期阳性,都属于临床与FDA一档,是本期最硬的事件。
#研报面#
富国银行把 #艺康# $ECL 从持平上调至超配,目标价315升到380,理由是直接液冷和晶圆厂超纯水。KeyBanc上调 #派拓网络# $PANW 至超配,目标价380。William Blair与Oppenheimer同时上调 #超威半导体# $AMD ,后者目标价600。Truist把英伟达降至持有,目标价从346砍到174,Craig-Hallum也降至持有。Wedbush把Cerebras目标价提到205。
#资金面#
期权有方向的共振: $LLY Call持仓增4.8%、Call成交放量172%,最大Put行权价1430贴着现价,三项同向; $JNJ 最大Call行权价290距现价2.25%、Call增仓5.5%、量仓比1.58,三项同向; $GOOGL 最大Call行权价300距现价0.44%、Call增仓13.4%、Call成交放量192%。 #杜邦# $DD 的P/C成交比2.42,空单放量,方向偏空,不算共振。
ARK方面, $CRWV 获ARKK与ARKW同日买入合计约1600万美元, $TWST 获ARKG与ARKK同买约840万美元,后者Call持仓增15.4%。
#期货#
周四口径:ES与NQ价涨OI降,属空头回补,不是新多进场;罗素与10年期美债OI增但量能不够,暂不定性;30年美债价跌OI降,多头离场;WTI与布油价跌OI降,多头离场;黄金价涨OI降,空头回补。股指反弹的底子偏薄。
#中美映射#
美股20日窗口前列为 $JETS 加9.3%、 $IHE 加9.0%、 $FIW 加8.7%、 $ITB 加8.1%;5日窗口前列为 $SMH 加12.1%、 $XLK 加7.0%、 $QQQ 加6.4%、 $ITA 加5.3%。双窗口同现的只有 $IHE (20日加9.0%,5日加4.4%),这是趋势加速。半导体只在5日窗口,20日仍跌10%,属短线脉冲。A股20日前列是机器人、纳指生物科技、汽车零部件、影视、科创人工智能,其中纳指生物科技ETF20日涨15.20%,与美股医药形成20日共振。A股5日窗口数据缺失。A股今天创业板跌3.32%,科技映射继续降温。
#三个方向#
一是创新药与大药企,事件、资金、ETF三方都对得上。二是水务与AI冷却,艺康大行上调加上水业ETF20日走强,但个股位置还在区间中部,先看。三是大型平台股的超跌修复,只看谷歌一只,纳指20日仍是下行,降权处理。
#六只个股#
#礼来# $LLY 收1427.28,距20日高也是52周高1460约2.3%,近20日区间85%位置,突破准备。触发是放量站上1460,失效看跌破1346一线的20日均线。
#强生# $JNJ 收283.52,距52周高286.08不到1%,区间93%位置,偏高位突破准备,获利盘近99.5%,只给半仓。放量过286.08加,跌破270失效。
#谷歌# $GOOGL 收298.70,20日区间30%位置,从276.92低点回升,近5日涨5.7%,箱底企稳右侧,上方MA20在305.66。站上305.66确认,跌破287失效,仓位减半。
#艺康# $ECL 收304.41,区间59%,大行上调后先看能否站回311并挑战318.93,未到前只观察。
#杜邦# $DD 收154.70,区间84%,距20日高159.48约3%,期权偏空,只观察,放量过159.48才考虑。
#特维斯特生物# $TWST 收114.22,周四从93.68拉回,区间24%,长下影企稳,但20日仍跌20.9%、MA20在140,属超跌反抽,只观察。
#小盘阿尔法#
本档不选。 $PACB 箱底位置约20%,但P/C成交比6.14偏空、做空余额还在增加,5日跌18.9%; $AMRC 积压订单72亿美元加内部人买入,5日已涨35%,短线已伸展; $FUN 区间96%位置,高位。核验不过,宁可空着。
#操作提示#
21:30 PPI是今晚第一道闸,高于预期利率还会往上顶,先防高估值科技回落。医药按触发价分批,不在开盘追高;英伟达等财报,不抄底。
关注 @cnfinancewatch,紧跟华尔街与 A 股盘前盘中要点。
订阅
顯示更多
美股盘前 11月10日晚间版
先说结论:距开盘大约一个半小时,结构比下午版更拧。周一美股是超跌反弹,不是英伟达带领的科技翻身日。道指收52389点涨2.15%,标普收7550点涨2.35%,纳指收25253点涨2.74%,费城半导体涨约6.9%。但盘前期货已经走分:截至北京时间约21:05,标普期货约7573.5点几乎平盘,道指期货约52674点涨0.34%,纳指期货约27882.5点跌0.47%,罗素2000期货约2848.4点基本持平。下午版之后最大的新变量是利率。美联储理事沃勒称12月加息倾向落地,若通胀高于预期应考虑50个基点,否则只加25个基点会损害信誉。2年期美债收益率现约4.637%,较前值上行约6.9个基点,也明显高于下午版看到的4.559%;10年期约4.894%,凌晨那一截回落已经被收了回去。今晚21:30公布美国10月CPI,市场预期环比0.3%、核心0.2%,没有同比口径。今日最多做两类——医疗器械趋势、住房建设。如果只做3只:
#史赛克# $SYK → #美敦力# $MDT → #普尔特# $PHM 。明确不做:抄底 $NVDA
、把周一半导体反弹当趋势反转、在CPI前追住房股、追已下调目标价的光伏、追近5日涨幅过陡且盘前转弱的黄金股。
#消息面#
沃勒讲话是下午版之后的硬事件,CPI还没出来,短端收益率已经先按偏鹰定价。原油继续减压,WTI约84.88美元跌2.23%,布伦特约90.14美元跌2.63%,CNBC称特朗普表示对伊朗再出手的可能性不大。黄金期货约4084.6美元跌0.75%,下午版还在小涨,方向已经翻了。
#英伟达# $NVDA 盘前约177.38美元,较周一收盘178.67美元跌约0.72%,成交已放到约919万股,早盘一度转绿的报道没有守住。路透转述The
Information称,相关关系被指为至少75亿美元芯片经中资渠道出货提供便利,这是转述,不是已证实事实。半导体盘前偏弱, $INTC
约跌2.64%,迈威尔约跌2.81%, $SMH
约481.70美元跌约1.17%。Anthropic公布IPO定价区间70至78美元,这是情绪事件,不是今晚加仓AI硬件的理由。CoreWeave季报要到周二美东收盘后才出,盘前约48.13美元跌约1.74%,只观察。火箭实验室继续消化季报,盘前约54.17美元,较周一常规交易收盘跌约8.0%。思科在周三,应用材料在周四,英伟达下周二。
#研报面#
和今天方向对得上的口径,没有看到下午版之后的新调整。仍是Piper
Sandler周一把史赛克目标价从325上调到350,维持增持;同一家把第一太阳能目标价从251下调到222,仍维持增持。住房链上,Stephens此前上调Installed
Building Products目标价,属于同向微调,不是头部大行集体上调。CoreWeave一侧,富国把目标价从160下调到115、维持增持,出报前只观察。这些都是中等权重,不能单独覆盖技术位置。
#资金面#
期权有方向的增仓、ARK多基金同买本轮仍未采集,不能用裸成交量凑共振。能确认的弱共振里,医疗器械相对更干净:20日趋势还在,史赛克有目标价上调,盘前
$SYK 约涨0.55%、器械ETF $IHI 约涨0.60%,虽然量都很小。住房的中期逻辑没有被证伪,选举政策预期叠加 $ITB
近20日约+18.4%仍居行业榜首,但短端收益率突然抬升, $PHM 盘前约跌1.24%、 $ITB
几乎平盘,成交都极薄,说明CPI前资金没有给出加仓确认。黄金股ETF $GDX 盘前约跌2.69%,近5日约+15.6%的脉冲正在回吐。
#期货#
截至北京时间约21:05:标普期货7573.5点几乎平盘,纳指期货27882.5点跌132.25点、跌0.47%,道指期货52674点涨176点、涨0.34%,罗素2000期货约2848.4点基本持平。黄金约4084.6美元跌0.75%,白银约52.23美元跌0.90%,铜约6.2975美元跌0.73%,WTI约84.88美元跌2.23%,布伦特约90.14美元跌2.63%,美元指数约101.66涨0.12%。10年期美债收益率约4.894%,2年期约4.637%、上行约6.9个基点。VIX上收19.92,较早的盘前报价约20.00,变化不大。股指期货成交量本轮未采集;公开页能看到持仓量,但与下午版为同一数值、缺前值对比,不做增减仓定论。
#中美映射#
美股行业ETF用11月9日收盘测算:20日靠前为住房建设 $ITB 约+18.4%、房屋建筑商 $XHB 约+12.7%、医疗器械 $IHI
约+11.0%、医疗 $XLV 约+9.5%、必选消费约+7.7%;5日榜黄金股 $GDX 约+15.6%领先,光伏 $TAN
约+7.4%但周一已跌0.88%、盘前再跌约0.84%。半导体 $SMH
近20日约-19.2%、近5日约-4.1%,周一涨5.05%、盘前又吐出约1.17%,没有改中期结构;机器人 $BOTZ
近20日约-8.7%、近5日约-1.2%。A股主题用11月10日收盘:20日偏强的是酒约+7.5%、机器人ETF约+6.3%至+16.2%、医疗与医疗器械约+3.0%至+3.9%;5日领跑的是半导体设备约+18.3%、芯片与半导体约+10.5%至+11.8%、科创50约+10.0%、机器人约+7.1%至+10.9%、光伏约+6.2%至+6.6%、黄金约+5.1%。A股房地产ETF近20日仍约-7.7%至-7.9%,5日只有约1.5%的反弹。标注:20日共振——医疗器械与医药,美股更强、A股温和;5日共振——半导体和芯片,A股短端领跑,美股周一只是修复、盘前转弱,20日仍深负,慎当趋势仓;双窗口同现偏事件——机器人,A股双侧强,美股机器人ETF中期仍弱;仅5日慎追——贵金属与光伏,黄金盘前已在回吐;住房是美股独立行情,映射不是同步买入信号。
顯示更多
周一美股是超跌反弹,不是英伟达带领的科技翻身日。道指收52389点涨2.15%,标普收7550点涨2.35%,纳指收25253点涨2.74%,费城半导体涨约6.9%,11个板块全红。
但
#英伟达# $NVDA 收178.67美元跌4.27%,是费半成分里唯一收跌的,也是4月7日以来最低收盘,成交放到约4.63亿股。亚洲时段又多出两条新变量:股东已对英伟达和黄仁勋提起集体诉讼,特朗普称联邦调查局正在了解相关传闻,中方继续否认所谓间谍叙事。股指期货现在只给温和高开。截至北京时间16:01前后,标普期货约7591点涨0.22%,道指期货约52702点涨0.39%,纳指期货约28014点几乎平盘;罗素2000期货时点较早,约15:03为2856点涨0.25%。今晚21:30公布美国10月CPI,市场预期环比0.3%、核心0.2%,没有同比口径;CME
FedWatch显示12月加息概率仍在约84%。今日最多做两类——医疗器械趋势、住房建设。如果只做3只: #史赛克# $SYK → #普尔特#
$PHM → #美敦力# $MDT 。明确不做:抄底 $NVDA 、把周一半导体反弹当趋势反转、追 $NVR
式跳空、追已下调目标价的光伏、追近5日涨幅过陡的黄金股。
#消息面#
周一是修复日。 $AMD 涨13.26%, $AVGO 涨8.78%, $AMAT 涨11.37%,半导体ETF $SMH
涨5.05%,只收回了上周一部分跌幅。英伟达的问题已经从董事会调查扩到诉讼和白宫表态,短线仍是个股风险,不是板块已经翻多。火箭实验室盘后交出三季报:营收约2.68亿美元高于预期,每股亏损0.12美元差于预期,积压订单约35.7亿美元;常规交易涨10.91%,盘后约跌6.6%,只当事件看。今晚还有CoreWeave季报,思科在周三,应用材料在周四,英伟达下周二。油价继续给通胀叙事减压,WTI周一收86.85美元,此时期货约85.19美元再跌约1.9%。
#研报面#
和今天方向对得上的,是Piper
Sandler周一把史赛克目标价从325上调到350,维持增持;同一家把第一太阳能目标价从251下调到222,仍维持增持,但股价已经给出答案,周一收跌4.74%。住房链上,Stephens此前上调Installed
Building Products目标价,属于同向微调,不是头部大行集体上调。CoreWeave一侧,富国把目标价从160下调到115、维持增持,出报前只观察。这些都是中等权重,不能单独覆盖技术位置。
#资金面#
期权有方向的增仓、ARK多基金同买本轮均未采集,不能用裸成交量凑共振。能确认的只有弱共振:住房是中期选举政策预期叠加住房ETF近20日约+18.4%仍居行业榜首,周一
$ITB 涨3.02%,成交量大约放大到前一日的2.1倍;医疗器械是20日趋势叠加史赛克目标价上调,器械ETF $IHI
周一再涨1.70%。都还缺期权或机构持仓的第二项硬确认。黄金股ETF近5日约+15.6%仍最陡,只有短端脉冲,没有趋势翻多的资金证据。
#期货#
截至北京时间16:00至16:38的公开报价:标普期货7591点涨16.75点、涨0.22%,纳指期货28014.25点几乎持平,道指期货52702点涨204点、涨0.39%。黄金期货约4125.9美元涨0.28%,铜约6.312美元跌0.51%,WTI约85.19美元跌1.91%,美元指数约101.43跌0.10%。10年期美债收益率约4.865%,下行约3个基点;2年期约4.559%,下行约0.9个基点。VIX上收19.92,一日回落5.72点,约跌22%,是2025年4月14日以来最大单日下降。股指期货成交量本轮未采集;公开页能看到持仓量,但缺前值对比,不做增减仓定论。
#中美映射#
美股行业ETF用11月9日收盘测算:20日靠前为住房建设 $ITB 约+18.4%、房屋建筑商 $XHB 约+12.7%、医疗器械 $IHI
约+11.0%、医疗 $XLV 约+9.5%、必选消费约+7.7%;5日榜黄金股 $GDX 约+15.6%领先,光伏 $TAN
约+7.4%但周一已跌0.88%。半导体 $SMH 近20日约-19.2%、近5日约-4.1%,周一涨5.05%没有改中期结构;机器人
$BOTZ 近20日约-8.7%、近5日约-1.2%,周一涨2.67%。A股主题用11月10日收盘:20日偏强的是酒约+7.5%、机器人ETF约+6.3%至+16.2%(不同产品差异大)、医疗与医疗器械约+3.0%至+3.9%、医药约+2.5%至+3.2%;5日领跑的是半导体设备约+18.3%、芯片与半导体约+10.5%至+11.8%、科创50约+10.0%、机器人约+7.1%至+10.9%、光伏约+6.2%至+6.6%、黄金约+5.1%。A股房地产ETF近20日仍约-7.7%至-7.9%,5日只有约1.5%的反弹。标注:20日共振——医疗器械与医药,美股更强、A股温和,今日不是A股主战场;5日共振——半导体和芯片,A股短端领跑,美股周一只是修复,20日仍深负,慎当趋势仓;双窗口同现偏事件——机器人,A股双侧强,美股机器人ETF中期仍弱;仅5日慎追——贵金属与光伏;住房是美股独立行情,映射不是同步买入信号。
#三个方向#
医疗器械:20日趋势还在,周一史赛克几乎走平、成交萎缩,正好把周五回调后的分歧留给有研报支撑的龙头,而不是追已经走陡的品种。
住房建设:20日仍是最强主线,周一放量跟进,政策逻辑没有被证伪,但已靠近近20日高点,今晚CPI对收益率敏感,只做回踩,不追跳空。
光伏与AI硬件:降为观察。第一太阳能目标价下调并收跌,半导体周一反弹没有修掉20日跌幅,英伟达事件还在扩散,等CPI和本周财报。
#六只个股#
1. #史赛克# $SYK :收325.73美元,几乎平盘,近20日约+15.3%,近5日约+6.2%,距20日高约6.8%,量比约0.68。触发看放量重新站上330,失效看跌破周五低点322.56附近。
2. #美敦力# $MDT :收102.79美元涨0.97%,近20日约+11.8%,近5日约+3.5%,距20日高约3.2%。位置比史赛克更靠近近期高点,作器械主线补位。
3. #直觉外科# $ISRG :收460.56美元涨1.71%,近20日约+7.7%,近5日约+5.4%,距20日高约5.2%。器械旗舰,适合回撤确认。
4. #普尔特# $PHM :收135.88美元涨2.56%,近20日约+22.3%,近5日约+3.5%,距20日高约2.9%,量比约1.22。住房链代表,触发看回踩后仍站稳周一低点134附近,失效看跌破周五收盘132.49。
5. #托尔兄弟# $TOL :收156.33美元涨2.47%,近20日约+18.3%,近5日约+1.9%,距20日高约3.9%,量比约1.58。跟随普尔特,不单独追高。
6. #霍顿房屋# $DHI :收155.61美元涨2.19%,近20日约+15.9%,近5日约+1.8%,距20日高约3.7%。住房备选,CPI公布前不加仓。
#小盘阿尔法#
罗素2000期货小幅高开,风险偏好还在,但期权方向和多基金同买仍缺互证。火箭实验室营收超预期、利润不及预期,盘后回吐,只当事件,不升格执行票。本轮不单列小盘标的。
#操作提示#
不是空仓日,也不是把周一没跟上的半导体一次性补齐的日子。核心试错留给史赛克和普尔特,美敦力补位。仓位中性,单票设好退出,总仓留余地给今晚CPI。英伟达调查没有结论前,AI硬件整体不加仓。CoreWeave、应用材料和思科都只观察,不进只做3只名单。高开过猛的住房股等第一次回踩再进。
关注 @cnfinancewatch,紧跟华尔街与 A 股盘前盘中要点。
订阅
顯示更多
美股盘前 11月9日
先说结论:周末 #英伟达# $NVDA 董事会就黄仁勋相关调查发声,盘后与永续合约大约跌3%出头,但股指期货整体偏强修复,市场在把龙头治理风险和宽基反弹拆开看。今日交易焦点最多两类——医疗器械趋势、光伏超短;半导体、AI算力、存储、机器人并作AI硬件一个大类,只观察相对强者与本周财报,不做 $NVDA 情绪多空。如果只做3只: #史赛克# $SYK → #第一太阳能# $FSLR → #普尔特# $PHM 。明确不做:追 $NVDA 、追5日脉冲贵金属、把周五半导体反弹当趋势反转、追 BOTZ 。
#消息面#
上周五三大指数分化收盘:标普约+0.31%、纳指约+1.09%、道指约-0.46%,费城半导体ETF $SMH 约+3.6%,属超跌反弹不是趋势翻多。上周中段AI交易大幅回撤后,周五只是修复日。周末焦点在 $NVDA :公司称就黄仁勋是否遭境外情报针对性接触启动独立调查,并称暂无证据显示国家机密或公司内部信息泄露;公开报道盘后约180美元附近、较周五收盘约186.6美元跌逾3%。同业隔夜更多偏修复,公开报道 AMD 约涨1%出头、半导体ETF小涨,资金有从单一龙头切向其他芯片名的迹象,但仍是情绪层。本周催化密度高:周二美国10月CPI, CRWV 盘后;周四 CSCO 、 AMAT ;周一盘后还有 RKLB 。非农偏强后,公开口径里12月加息概率抬到约八成附近,宏观仍偏紧,高估值成长更怕通胀再热。
#研报面#
头部大行可核:摩根士丹利将 AMAT 从等权上调至增持,目标价自172上调至209,主因上调晶圆设备尤其是存储资本开支假设,并对 KLAC 、 LRCX 盈利预测同步上修,权重高于普通点评。商业航天侧, RKLB 盘后出财报前:Cantor维持偏多目标122,摩根士丹利维持买入目标105,Citizens维持跑赢但目标自130下调至90并点出Neutron延期至2027——目标分歧大,当事件仓而非趋势仓。 CRWV 一侧Citigroup近日维持买入但下调目标价,属盈利与融资成本担忧下的目标下修,不是新翻多。非头部自媒体目标价一律降权,不单独开仓。
#资金面#
期权异动与ARK多基金同买本轮未采集,不能用裸成交量凑共振。按规则, AMAT 仅有大行上调一项,缺第二项同向资金,暂不算完整资金共振。行业层面用涨幅代替资金流观察:住房 $ITB 、医疗器械 IHI 、医疗 XLV 、必选 XLP 近20日仍居前;光伏 $TAN 近5日领涨。AI硬件ETF与龙头近20日、近5日仍深回撤, $SMH 20日约-23%、5日约-11%, BOTZ 20日仍负,周五反弹未改中期结构。散户情绪平台热帖未做逐条核验,不作硬证据。上周五现金指数与ETF结构上,防御与住房仍强于科技宽基;今日若期指高开,优先核对医疗与光伏成分股是否同步放量,避免只追期货溢价。
#期货#
现金指数以上周五收盘为准。隔夜股指期货多家公开口径偏强:有报道道指期货约+0.7%、标普与纳指期货约+0.6%一带,也有时段显示涨幅更窄,价格随新闻波动,开盘前以实时报价为准。VIX上周五约25.6,回落但仍不低。黄金与WTI原油公开报道口径不一,大致原油仍在90美元附近。ES/NQ成交量与持仓量方向未采集,不做OI定论,避免把报价涨跌误读成新多进场。
#中美映射#
美股行业ETF截至11月6日收盘:20日靠前为住房 $ITB 约+13.9%、医疗器械 IHI 约+11.3%、医疗 XLV 约+8.2%、必选 XLP 约+8.0%、保险 KIE 、地产 XLRE 、材料 XLB ,光伏 $TAN 约+4.2%;5日榜黄金股 GDX 、光伏 $TAN 大幅领先,其次清洁能源、游戏、航空、医疗器械、通信、黄金ETF。半导体 $SMH 20日约-23%、5日约-11%。A股主题(含11月9日):20日偏强机器人、创新药、航天、银行;5日偏强贵金属脉冲、光伏、黄金、科创50与芯片反弹、机器人与卫星、创新药。标注:20日共振——医疗器械/创新药;5日共振——光伏;双窗口同现偏事件——机器人(A股双侧强、美股 BOTZ 仍弱);仅5日慎追——贵金属与芯片反弹。映射是观察框架,不是同步买入信号。
#三个方向#
医疗器械与医疗防御: IHI /XLV 20日趋势仍在,周五回调提供分歧,优先器械龙头而非纯主题ETF追价。
光伏设备:中美5日共振最干净,作超短修复仓,不升格为已确认大趋势。
住房建设: $ITB 20日居首但周五转弱,作备选趋势仓,等量能与利率预期再确认。
#六只个股#
1. #史赛克# $SYK :近20日约+17.5%、5日约+11.7%,距20日高约6.8%;周五约-2.7%。医疗器械主线代表,触发看能否在回调后重新放量收复短期均线,失效看跌破本轮5日低点区间。
2. #直觉外科# $ISRG :近20日约+6.8%、5日约+4.8%,周五约-3.4%,量能偏弱。器械旗舰,适合趋势回撤观察,不追反弹第一根。
3. #雅培# $ABT :近20日约+11.1%、5日约+3.5%,周五约-3.2%。医疗防御属性,作 IHI 映射补位。
4. #第一太阳能# $FSLR :近20日约+13.1%、5日约+15.3%,周五约+2.7%,距20日高约6.4%。光伏主线中期与超短都强,当5日共振执行票,严格止盈。
5. #普尔特# $PHM :近20日约+18.2%、5日约+6.2%,周五约-2.0%,距20日高约5.3%。住房链里20日最强之一,量比大约0.8,等放量再加。
6. #霍顿# $DHI :近20日约+12.9%、5日约+4.3%,周五约-3.4%。住房备选,逻辑同 $ITB ,不做无量追高。
#操作提示#
不是恐慌空仓日,也不是把AI超跌当趋势反转日。仓位中性:核心试错留给 $SYK 与 $FSLR , $PHM 等住房量能。 AMAT 有大行上调但缺资金第二项且距高点深回撤,财报前最多观察。 RKLB 今日盘后、 CRWV 本周财报,事件波动大、位置仍弱,不进只做3只名单。CPI公布前避免加杠杆,单票设好退出,总仓留余地应对通胀与AI龙头新闻的双向扰动。
关注 @cnfinancewatch,紧跟华尔街与 A 股盘前盘中要点。
订阅
顯示更多
【美股盘前|11月6日晚间版】 结论:今晚仍宜先观察、后确认,不因恐慌情绪或模型筛选结果直接上半仓。
相较下午版,晚间邮件新增了对 $TEM 的基金交易与期权关注,但这些信号不足以单独证明持续买盘。重点观察
医疗相关、
住宅建筑及
必需消费三个方向;
科技反弹能否延续,
仍需开盘后的量价验证。
以下价格和指标均为邮件快照,不是实时行情;转引消息尚未逐项独立核实。
#消息面# 邮件涉及ARK基金交易、工业企业积压订单、生物医药临床进展及内部人买入。订单报道多来自新闻聚合转述,临床数据也需要核对公司公告、试验阶段与统计口径,不能把标题直接当成盈利兑现。 $XMTR 的盈利及西门子合作消息、$CLX 与 $BB 的内部人交易,可作核查线索,但不据此断言公司价值已被低估。部分代码与交易金额来源尚不充分,不纳入核心判断。
#研报面# 本期仍未见足够证据支持“大行集中上调同一行业”的判断。邮件列出 $AAPL 分析师目标价均值339.75美元,低于其344.17美元的行情快照;这不能支持单靠平均目标价看出明显上行空间。 $XMTR、$ARLO、$CLX 的目标价统计同样需要核对更新时间、覆盖机构与样本。评级和目标价是参考,不是今晚入场信号。
#资金面# 邮件称 $TEM 获ARK两只基金买入,并记录看涨期权持仓增长38.5%;$BB 则有内部人交易与看涨期权持仓增长记录。相比单一新闻,这些线索值得跟踪,但仍存在披露滞后、对冲及多腿组合等解释。 $AAPL 的看涨与看跌期权持仓同时增加,方向并不清晰。期权持仓增加不等于净买入看涨,FINRA卖空成交占比也不能直接等同于新增空头或逼空概率。
#期货# 邮件描述股指期货持仓增加、成交确认不足。持仓量本身不能识别多空方向;油价上涨、持仓下降可能包含空头回补,但不能仅据两项指标定性。缺乏可靠实时价格与成交确认,本期不作“新多已进场”的判断。
#中美映射# 需要纠正分类:$IHI 是医疗器械ETF,不能直接代表创新药、CXO,更不能仅凭它走强证明 $TEM 所属细分行业共振。
住宅建筑ETF $ITB、$XHB 与A股地产基建的利率、需求和业务结构也不同,只作主题比较。 邮件称 $IHI 距20日高点仍有3.34%,因此不能同时把它描述为“已突破20日高点”。模型标签与价格条件不一致时,以可核实条件为准。
#三个方向#
一、医疗相关。分别观察医疗器械、诊断及数据服务,不把它们混成同一条已确认主线。
二、住宅建筑。跟踪 $ITB、$XHB 是否放量、回踩是否守住,以及利率变化是否支持板块延续。
三、必需消费。观察 $XLP 等防御板块是否持续获得承接;抗跌不代表没有补跌风险。
#六只个股#
$TEM Tempus AI:新增资金线索较多;邮件的71.48、68.55美元仅作待核实观察位,不直接据此建议半仓。 $XMTR Xometry:关注经营消息核实及回踩承接。晚间邮件给出92.72美元,与下午版98.89美元参考口径不同,未厘清前不混用。 $AAPL 苹果:观察科技权重修复质量;355.38美元为邮件所列上方参考,不代表一定触及。 $BB 黑莓:关注内部人交易及箱体整理。邮件称上方空间仅约0.6%,不足以单独支持有吸引力的风险收益比。 $ARLO Arlo:等待财报影响与量价确认,15.64美元只是邮件条件位。 $CLX 高乐氏:消费防御观察,内部人买入不能替代经营与估值分析。
#操作提示# 若开盘上涨扩散、成交配合且回踩不创新低,再评估小规模参与;若只有少数权重拉升、板块承接不足,继续观望。不照搬邮件模型的“半仓起步”,不追连续大涨标的,也不把六只观察股理解为同时买入名单。
关注 @cnfinancewatch,紧跟华尔街与 A 股盘前盘中要点。 订阅 以上仅为信息整理,不构成投资建议。
顯示更多